喜马拉雅没有缓解腾讯音乐的增长焦虑
11月17日,腾讯音乐交出2026年三季报:总收入89.4亿元,同比增长5.6%,比彭博一致预期少了2亿元。经调整净利润25.3亿元,同比增长2.1%,略超预期。只看纸面数字,这是一家步入成熟期、靠回购托底的现金牛。
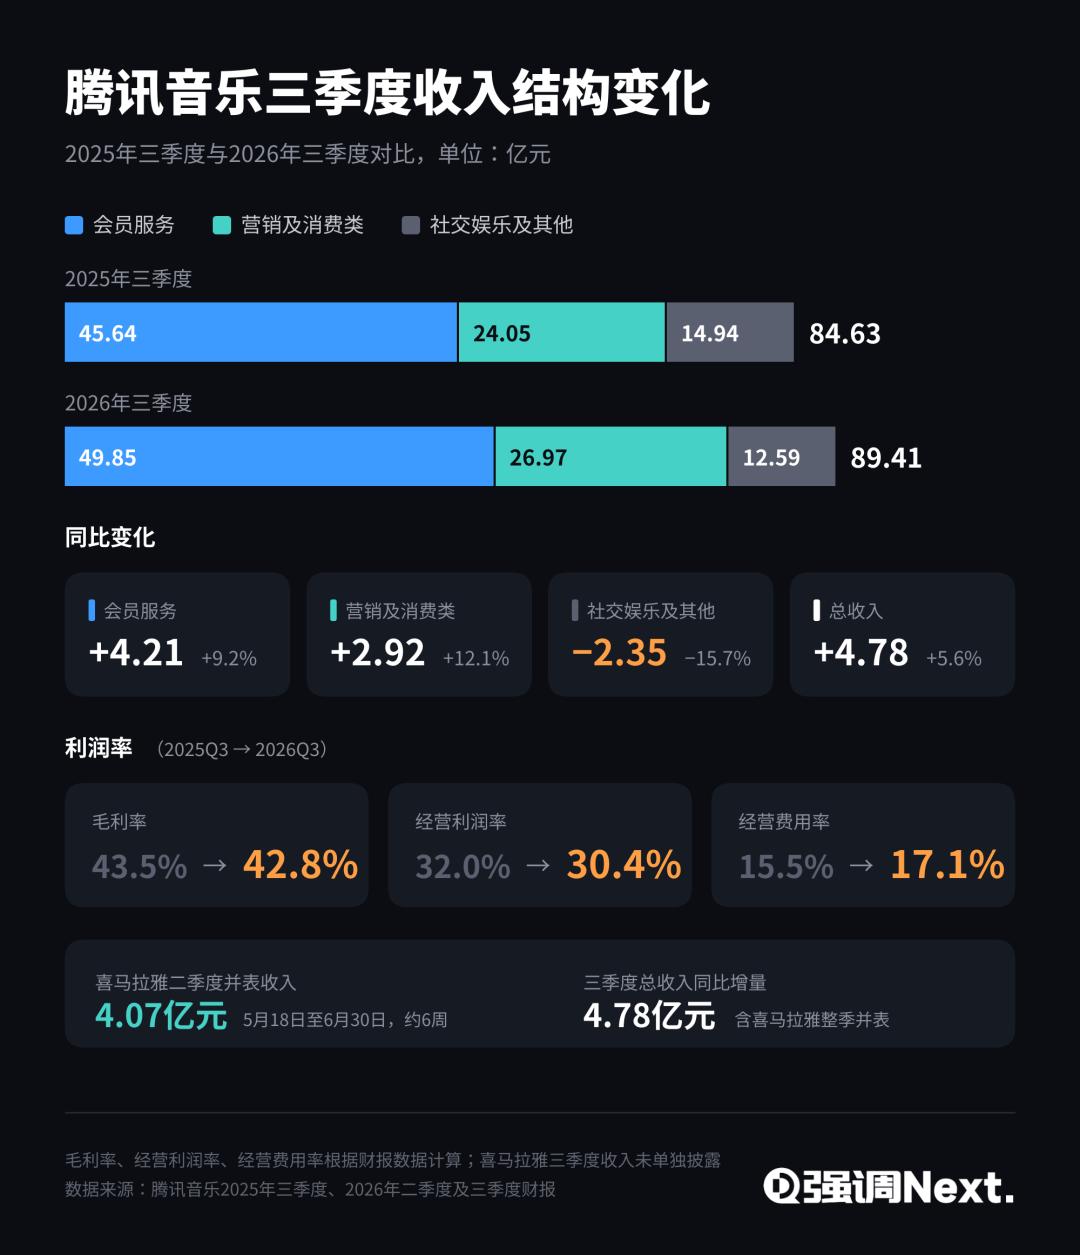
但真正重要的是增长从哪里来。这个季度,腾讯音乐几乎所有的增量都来自“流媒体之外”:一头是刚并表的喜马拉雅,另一头是汪苏泷的鸟巢十连开。而夹在中间、撑起它十年估值的在线音乐订阅业务,已经停涨。
这不是一家公司的周期性失速。中国在线音乐过去十年的定价权建立在“版权稀缺”之上,而这个前提正在消失。一旦稀缺性从曲库迁走,夹在上游内容和下游流量之间的流媒体平台,就会从“收租者”退化成“中间商”。腾讯音乐向两头突围,是被产业结构推着走的。
并表之下,流媒体的中段已经停转
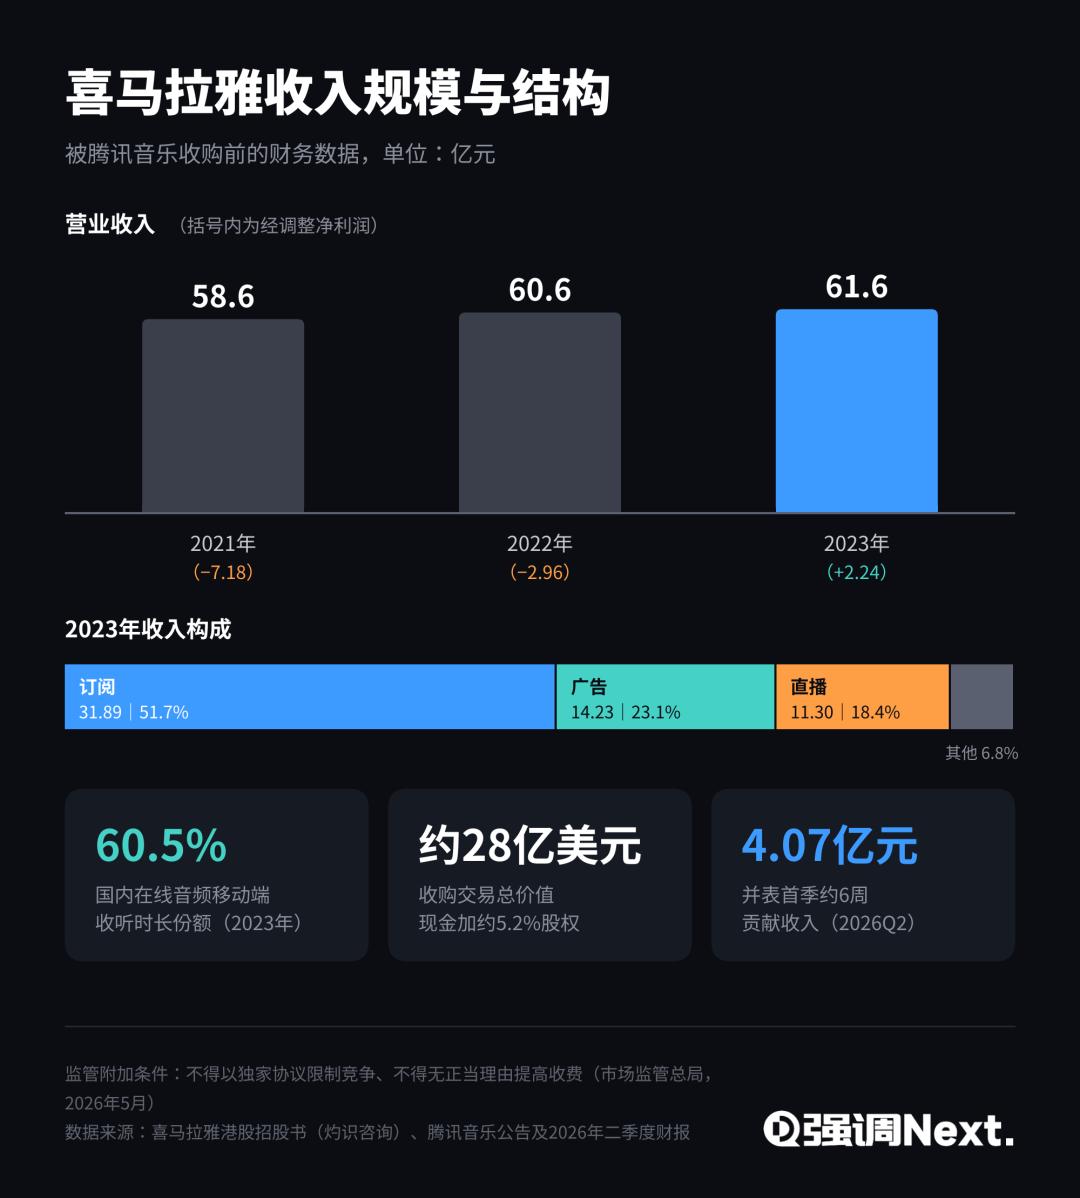
三季度腾讯音乐总收入同比增加4.78亿元。而喜马拉雅在二季度仅并表一个半月,就贡献了4.07亿元。按喜马拉雅招股书披露的体量,这家公司早在2023年全年收入就已达61.6亿元。这意味着,三季度完整并表的喜马拉雅贡献超过4.8亿元几乎没有悬念。二季度剔除喜马拉雅后,原有业务还有约1%的微增,三季度则掉到了水面以下。
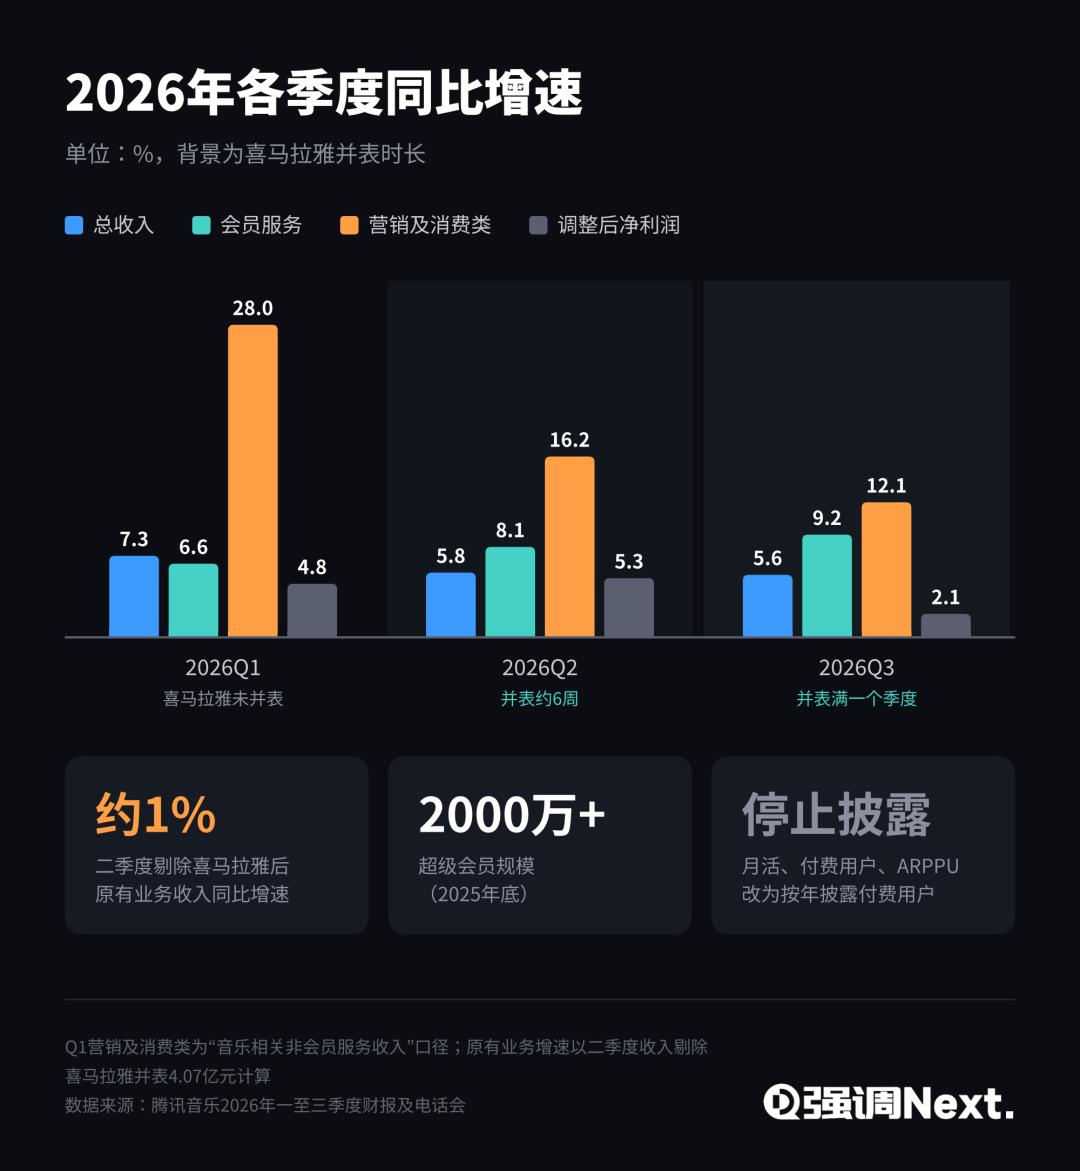
会员收入同比增长9.2%,看似提速,实则是并表的算术。一季度没有喜马拉雅,会员收入增速只有6.6%;二季度并表一个半月,升至8.1%;三季度完整并表,升至9.2%。喜马拉雅过半收入来自订阅,腾讯音乐的会员增速曲线与并表时长几乎严丝合缝。
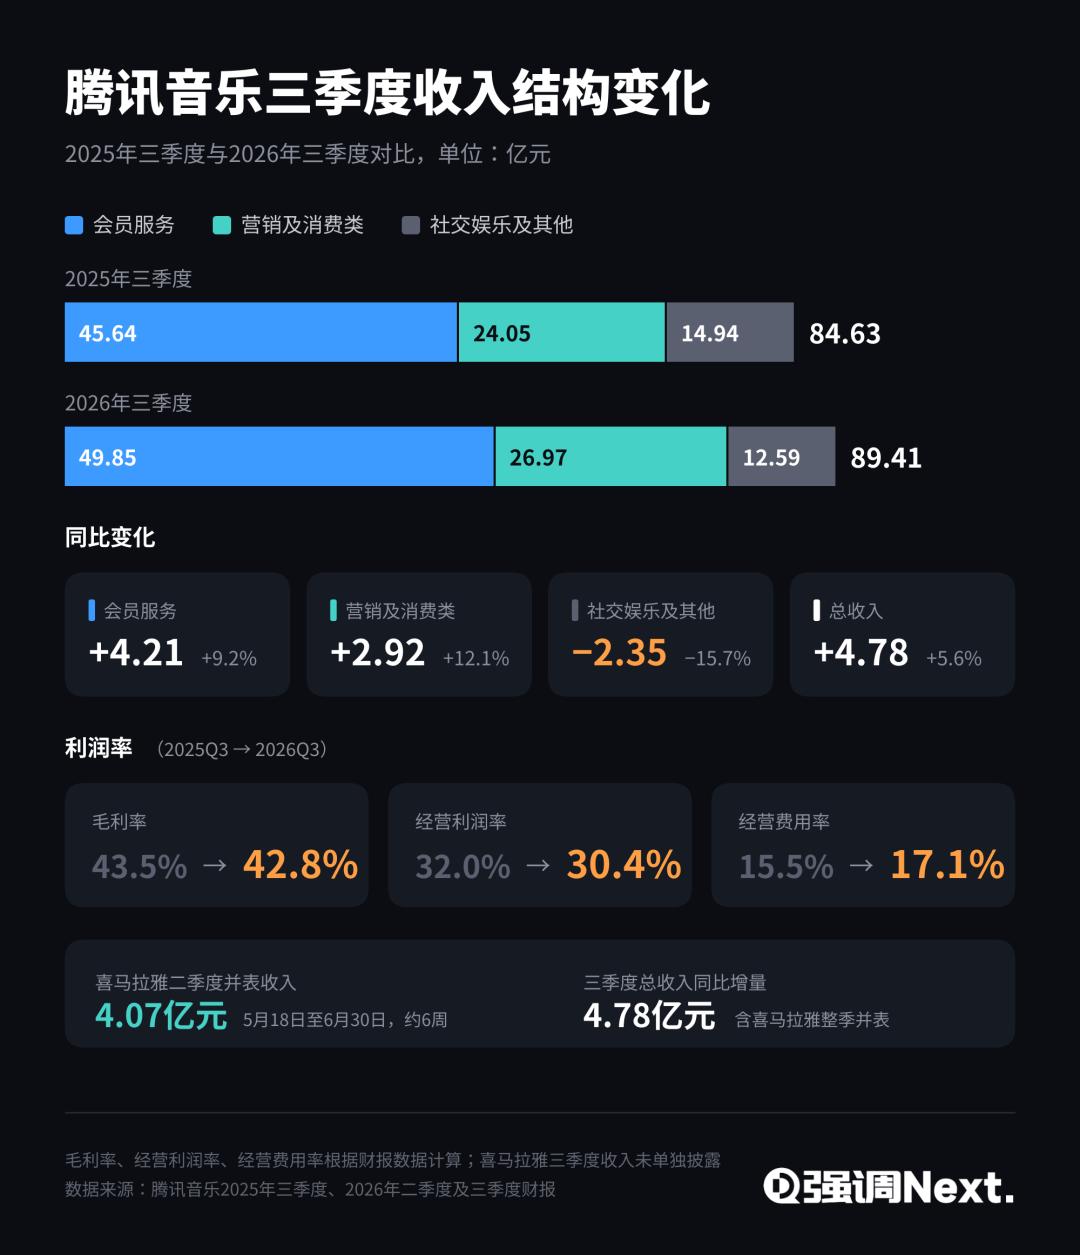
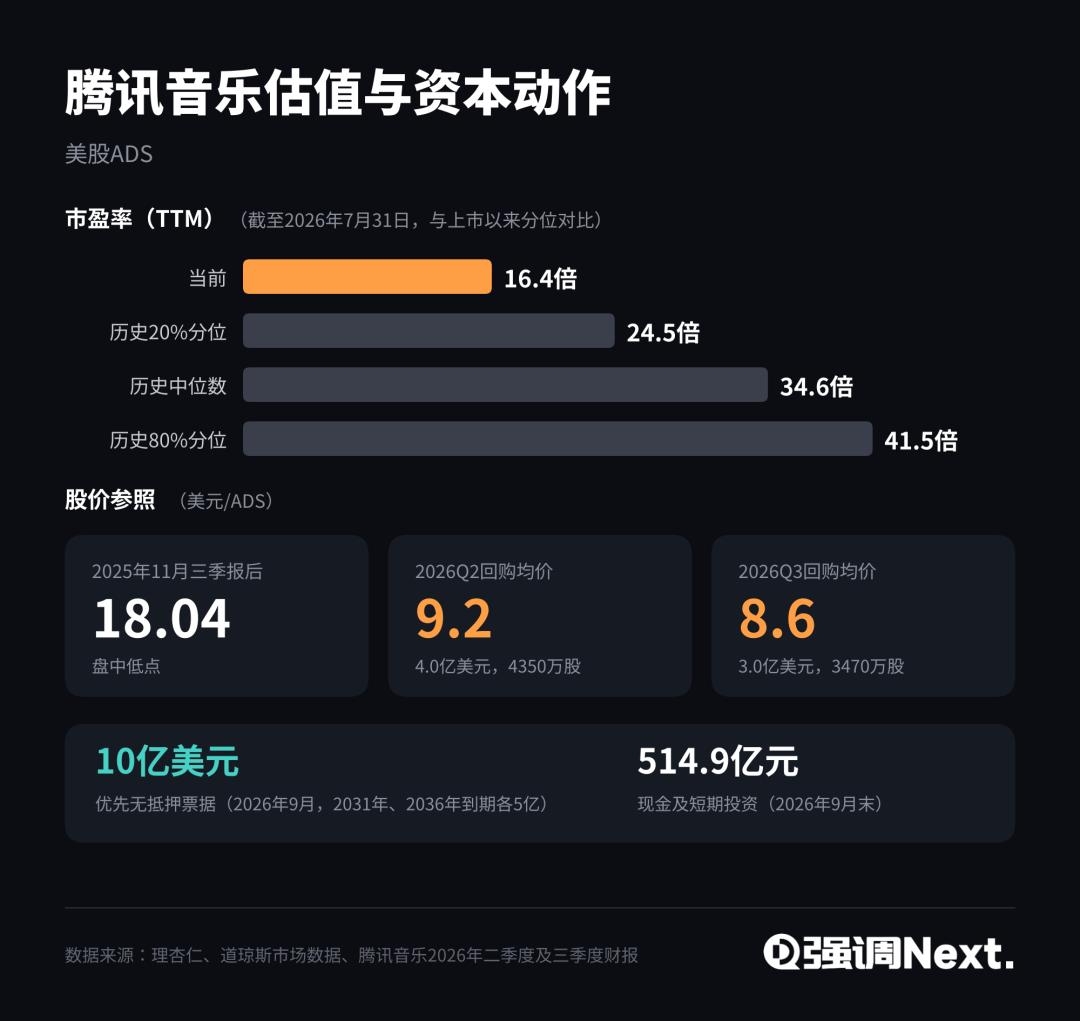
利润表更直白。三季度经营利润27.2亿元,同比仅增0.4%,经营利润率从32.0%滑落至30.4%。毛利率从43.5%降至42.8%,费用率从15.5%升至17.1%——前者是因为高毛利的社交娱乐在萎缩、低毛利的周边和演出占比上升;后者则是收购带来的无形资产摊销。非国际准则下每股收益 (EPS) 仅增0.6%,这还是在当季斥资3亿美元回购3470万股ADS的前提下实现的。而在9月,公司刚刚发行了10亿美元优 先票据。当业务增长放缓,资本回报正在成为支撑投资者预期的一项重要工具。
从今年起,腾讯音乐不再按季披露月活、付费用户和ARPPU (每付费用户平均收益) ,只留到年底给一个付费用户总数。核心指标藏起来了,财务结构却把底牌亮了出来:订阅这台机器,“量”和“价”都推不动了。量的一侧,管理层在一季度电话会上承认,酷狗轻度用户的流失加剧,拖累了会员转化;价的一侧,超级会员在2025年底突破2000万后,再往上提价,迎头撞上的就是汽水音乐的免费攻势。
稀缺性迁移:从曲库到入口
腾讯音乐的商业模式,本质是对稀缺性定价。2016年QQ音乐、酷狗、酷我合并,腾讯握住绝大多数头部独家版权,用户想听周杰伦只有一个去处。2021年7月,监管责令解除网络音乐独家版权,这道墙在法律上被拆掉;但让高墙彻底瓦解的,是随后几年的两场剧变。
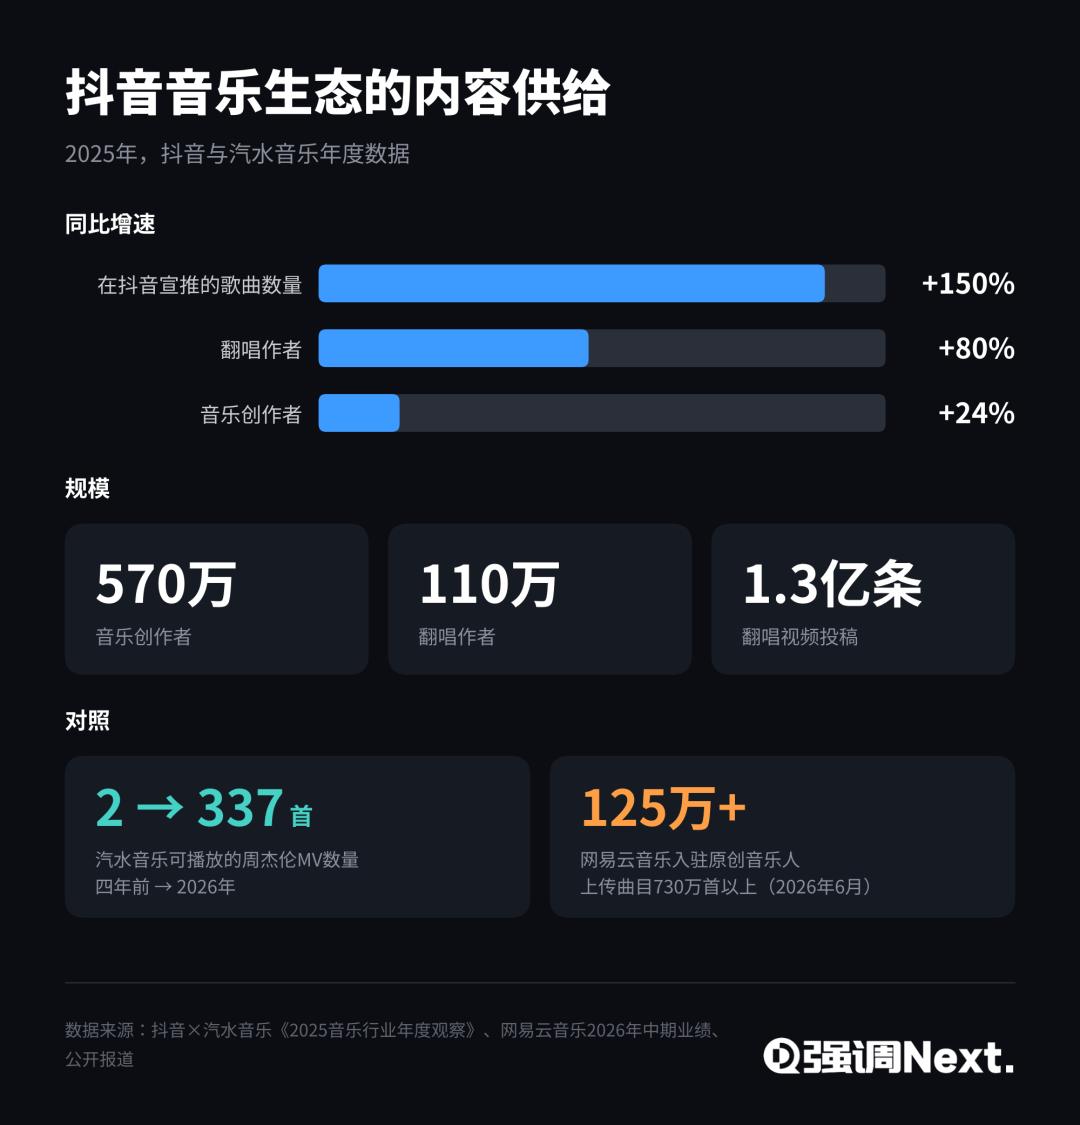
第一场是供给爆炸。抖音和汽水音乐的数据显示,2025年抖音音乐创作者增长24%至570万,翻唱作者增长80%至110万,翻唱视频投稿达1.3亿条。AI更把一首歌的生产成本压到接近于零,据媒体报道AI歌手“大头针”三个月便在抖音吸粉超百万。当新歌像短视频一样被工业化量产,曲库就不再是护城河,而是一项需要持续缴纳租金的沉重成本。
第二场是发现权转移。2025年在抖音宣推的歌曲数量暴增150%。一首歌只有先在短视频里被听见,才会被搜索、被收藏、被付费。吊诡的是,抖音和汽水音乐上的不少爆款,恰恰出自酷狗关联公司的自制曲库——腾讯音乐引以为傲的内容供应链,正在给对手的分发系统输送弹药。四年前汽水音乐只能听两首周杰伦,如今已握有337首周杰伦MV版权。版权可以用钱买到,但分发能力买不到。
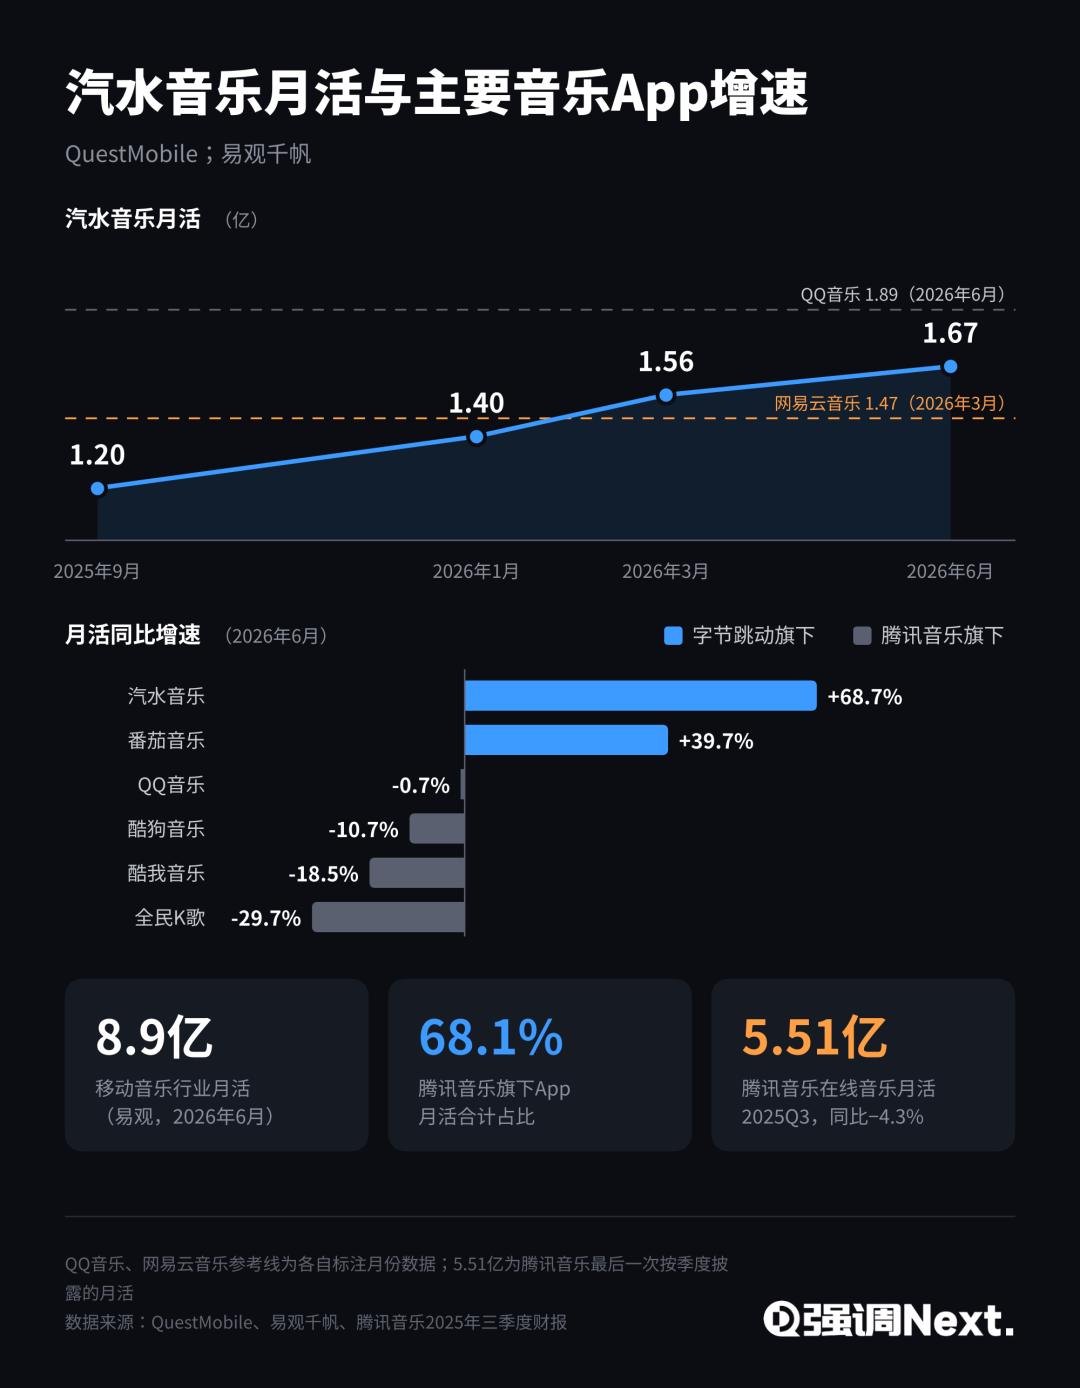
两相叠加,行业价值从“拥有内容”迁移到了“掌握一首歌第一次被听见的那一刻”。QuestMobile数据显示,2026年6月汽水音乐月活达1.67亿,同比暴涨68.7%,已反超网易云音乐,距QQ音乐的1.89亿仅差两千多万;同期酷狗月活下滑10.7%,酷我下滑18.5%,全民K歌下滑29.7%,而字节旗下的番茄音乐则以近40%的增速狂奔。最先被蚕食的,正是酷狗、酷我这类下沉、轻度、价格敏感的用户群——而这恰恰是腾讯音乐向上做付费转化的蓄水池。
海外市场也在经历同样的技术冲击,结局却截然不同。
2025年10月,环球音乐与AI音乐公司Udio达成和解并合作开发授权平台,华纳随后跟进,Spotify也与三大唱片公司签下AI合作协议。在欧美,上游唱片公司仍是牌桌的主人,它们将AI纳入授权体系,继续稳坐收租位;而在中国,唱片公司话语权孱弱,平台曾是规则制定者,但如今掌握流量分发权的平台,已经不再是腾讯音乐。一季度财报会上,腾讯音乐管理层公开批评有同行用AI生成盗版内容快速填充曲库、激进导流——这句话的潜台词是:规则正在被别人改写。
往两头跑:买时长,卖现场
看清这一结构,就能理解腾讯音乐近两年的所有动作:既然中间的流媒体正在失去定价权,就必须往产业链两头去抓仅存的稀缺性。
往上游,它买的是时长。2025年6月宣布、2026年5月交割的喜马拉雅收购案,交易总价值约28亿美元。按喜马拉雅招股书援引的数据,其占据了中国移动端在线音频约六成的收听时长。音乐的时长正在被短视频切走,但有声书、播客、广播剧的时长相对稳固,且极易打包进超级会员权益,继续撑高会员单价。
但这笔交易顶着两道天花板。一是监管红线:市场监管总局附条件批准该收购时,明确要求不得以独家协议限制竞争,亦不得无正当理由提高收费。腾讯音乐过去几年最顺手的增长武器——提ARPPU——在长音频业务上从交割首日就被套上了缰绳。二是标的本身缺乏成长性:2021至2023年,喜马拉雅收入分别为58.6亿、60.6亿和61.6亿元,几乎是一条水平线。腾讯音乐买到的是一块稳定的存量时长,而非一条新的增长曲线。并表带来的同比增量红利,到2027年三季度就会出清。
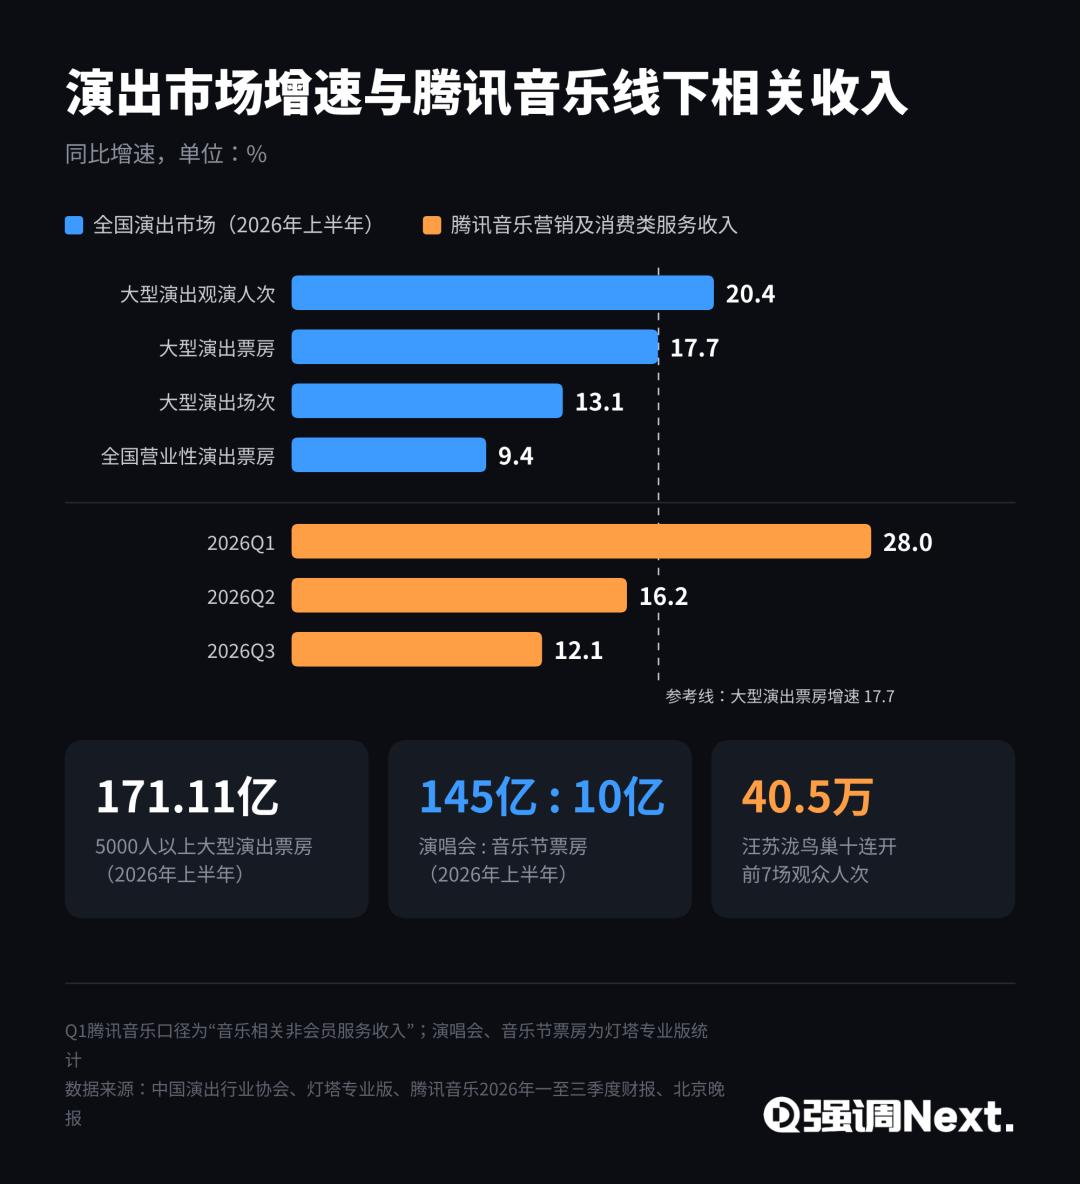
往下游,它卖的是现场。中国演出行业协会数据显示,2026年上半年5000人以上大型演出票房达171.11亿元,同比增长17.7%,观演人次增长20.37%。线上听歌可以被免费替代,但一张鸟巢门票、一件限定周边、一次优先购票权无法替代。三季度腾讯音乐营销及消费类收入增长12.1%,财报将功劳主要归于汪苏泷——今年8月他在鸟巢连开十场演唱会,仅前七场就吸引40.5万人次。
问题在于,现场的稀缺性属于艺人,不属于平台。腾讯音乐在其中扮演的是联合主办、票务代理和周边开发商,分走的是毛利更薄的辛苦钱,且业绩高度受制于头部艺人的巡演排期。财务数据已经敲响警钟:该板块收入增速从一季度的28%降至二季度的16.2%,三季度进一步放缓至12.1%,这还是在叠加了汪苏泷鸟巢十连开、并计入喜马拉雅广告收入的情况下交出的成绩单。对比整体大型演出市场近18%的票房增速,腾讯音乐的线下生意已经形成落差。
一家估值建立在“高确定性订阅收入”上的公司,正被迫把增长押注在更依赖爆款、毛利更薄、议价权旁落的生意上。资本市场的用脚投票异常残酷:2025年11月三季报后,腾讯音乐美股尚在18美元一线;短短一年后,公司本季度回购均价已跌至8.65美元,股价腰斩,市盈率一度跌入上市以来最低的10%分位。
真正的挑战在免费层
剥开两头的自救动作,腾讯音乐真正无法回避的战场,其实在中间那一层:免费用户。
Spotify走出了另一条路径。今年三季度,Spotify月活达7.88亿(同比增11%),付费用户3.06亿(同比增9%),固定汇率下收入增长14%。在今年的投资者日上,Spotify披露超过六成的付费用户转化自免费用户。在它的逻辑里,免费层不是负担,而是源源不断的付费漏斗。代价则是利润率:Spotify三季度经营利润率仅13.5%,不到腾讯音乐的一半。
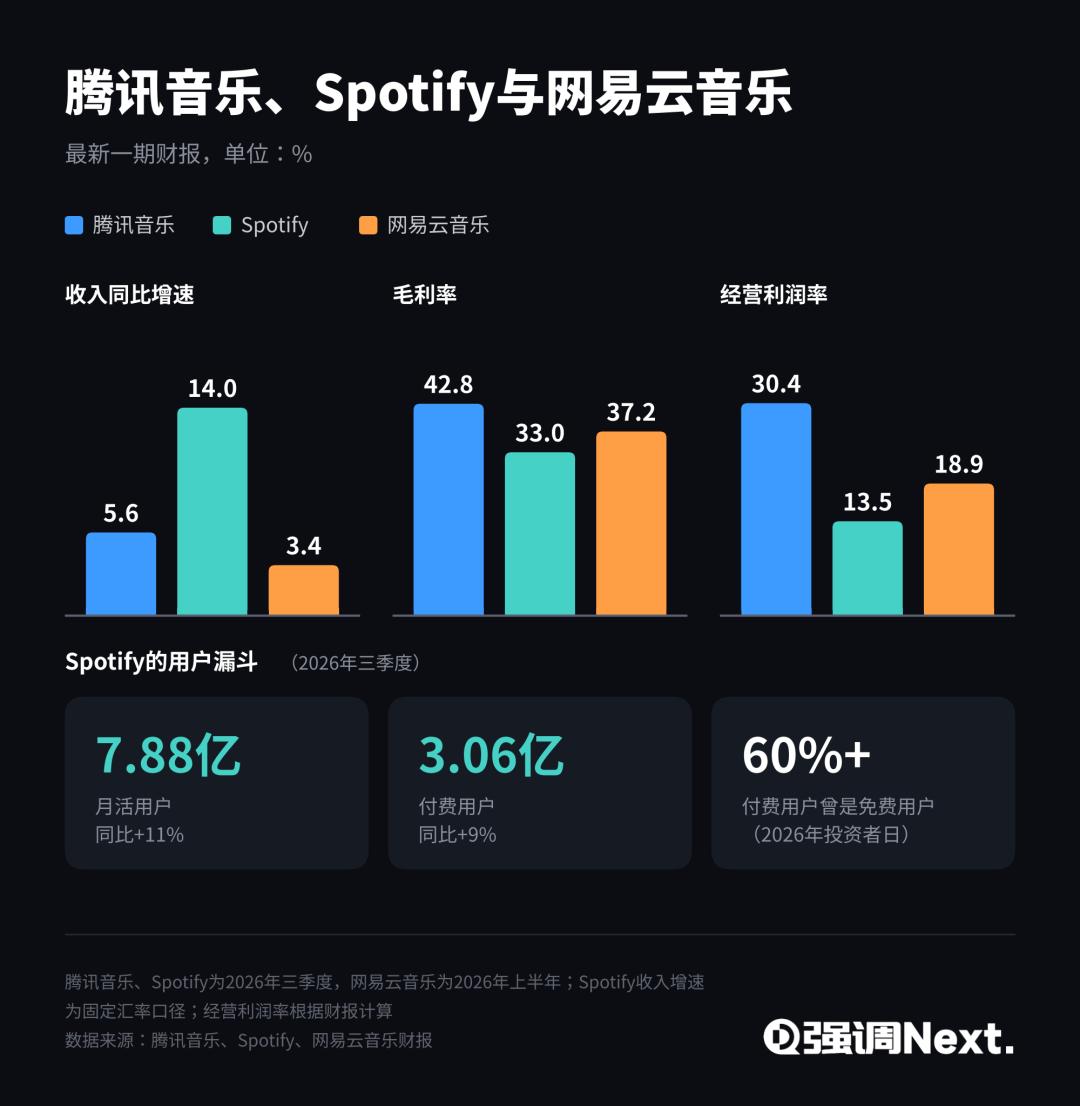
过去几年,腾讯音乐选择了另一条路:高筑付费墙,从存量用户身上榨取更高的单价。在版权稀缺年代,这是一门极佳的生意,30%以上的经营利润率便是明证。但高墙的另一面,是把不愿付费的轻度用户推向门外——而门外站着的正是抖音。2023年至 2025年最后一次披露,腾讯音乐月活从5.92亿萎缩至5.28亿,流失的6400万轻度用户,原本正是下一批付费会员的源头活水。付费墙保住了当下的利润率,却透支了未来的基本盘。
今年,腾讯音乐终于回过头来补免费层的课:推出独立的“免费音乐”App,用看广告换听歌时长;上线酷狗免费版;借微信支付为波点音乐导流。方向没错,但它面临一个汽水音乐没有的“创新者窘境”:每一个被免费产品留住的用户,都可能是一个原本愿意掏钱的会员。
汽水音乐没有存量付费盘子的包袱,可以把免费策略贯彻到底;而腾讯音乐做免费,是用自己的高利润率去贴补防线,且换回来的用户,也未必能孕育出抖音那样的宣发势能。
腾讯音乐手里最后、也是最大的筹码,其实不在音乐本身,而在微信。视频号的音乐分发、微信支付的场景导流、接入AI助手“小微”后实现“一句话播歌”,这是腾讯生态内唯一能与抖音争夺“第一次被听见”的超级入口。
管理层在二季度电话会上表示,与微信小微的合作仍在测试,与此同时,App内音乐AI Agent的升级已经改善了高价值用户留存。但症结在于,这些入口属于腾讯,不属于腾讯音乐。微信会把多少流量倾斜给音乐,取决于集团层面的全局权衡,而非腾讯音乐一家的财报冷暖。在微信庞大的生态版图里,音乐只是众多服务插件之一,微信绝不会像抖音喂养汽水音乐那样,倾尽全力去喂养它。
这便是腾讯音乐今天的真实处境:它坐拥中国最全的曲库和最赚钱的订阅生意,却失去了捧红一首歌的能力。在版权稀缺的时代,曲库与流行是一体两面,在内容过剩的时代,二者已彻底分道扬镳。腾讯音乐依然可以靠并购、演唱会和股票回购维持体面的财报,但只要流量入口握在别人手里,它就只能是一家利润率很高、但规模缓慢坍缩的公司。
中国在线音乐的下一个十年,不会属于曲库最大的平台,而属于掌握“第一只耳朵”的人。
数据来源:腾讯音乐2026年第一至第三季度财报及电话会、喜马拉雅招股书、市场监管总局公告、QuestMobile、抖音与汽水音乐《2025音乐行业年度观察》、中国演出行业协会、Spotify 2026年三季报及投资者日、彭博一致预期。剔除喜马拉雅后的内生增速为估算值。
本文来自微信公众号“强调Next”(ID:leo89203898),作者:青云,编辑:小白,36氪经授权发布。