Ximalaya hat die Wachstumsangst von Tencent Music nicht gemildert.
Am 17. November veröffentlichte Tencent Music seinen Quartalsbericht für das dritte Quartal 2026: Der Gesamtumsatz betrug 8,94 Milliarden Yuan, was einem Anstieg von 5,6 % gegenüber dem Vorjahr entspricht und um 200 Millionen Yuan unter der einheitlichen Prognose von Bloomberg liegt. Der bereinigte Nettogewinn belief sich auf 2,53 Milliarden Yuan, was einem Anstieg von 2,1 % gegenüber dem Vorjahr entspricht und die Erwartungen leicht übertrifft. Betrachtet man nur die Zahlen auf dem Papier, handelt es sich um ein reifes Unternehmen, das sich durch Aktienrückkäufe stützt und einen hohen Cashflow generiert.
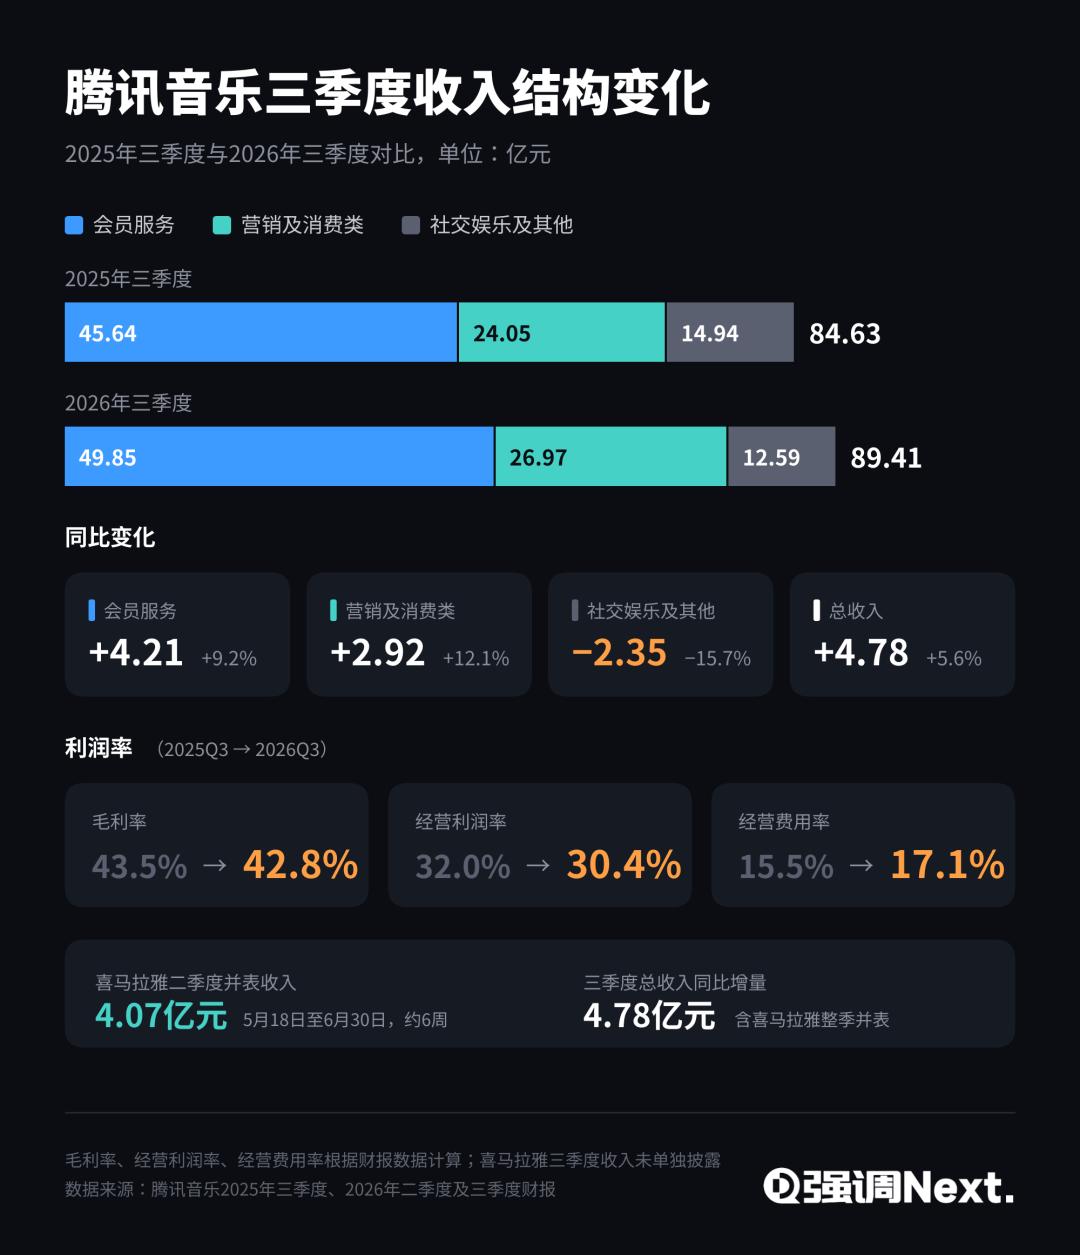
Doch das wirklich Wichtige ist, woher das Wachstum kommt. In diesem Quartal stammen fast alle Zuwächse von Tencent Music aus Bereichen „außerhalb des Streaming-Bereichs“: Einerseits von dem gerade konsolidierten Ximalaya, andererseits von den zehn aufeinanderfolgenden Konzerten von Wang Sulong im Vogelnest. Dazwischen stagniert das Online-Musik-Abonnementgeschäft, das seine Bewertung zehn Jahre lang gestützt hat.
Dies ist kein zyklischer Stillstand eines einzelnen Unternehmens. Die Preismacht der chinesischen Online-Musikbranche in den letzten zehn Jahren baute auf der „Knappheit von Urheberrechten“ auf, und diese Voraussetzung verschwindet gerade. Sobald die Knappheit aus dem Musikkatalog weicht, wird die Streaming-Plattform, die zwischen den Inhalten im Oberlauf und dem Datenverkehr im Unterlauf steht, vom „Mieternehmer“ zum „Zwischenhändler“ degradiert. Dass Tencent Music in beide Richtungen ausbricht, wird von der Industriestruktur vorangetrieben.
Unter der Konsolidierung hat der mittlere Abschnitt des Streamings aufgehört zu laufen
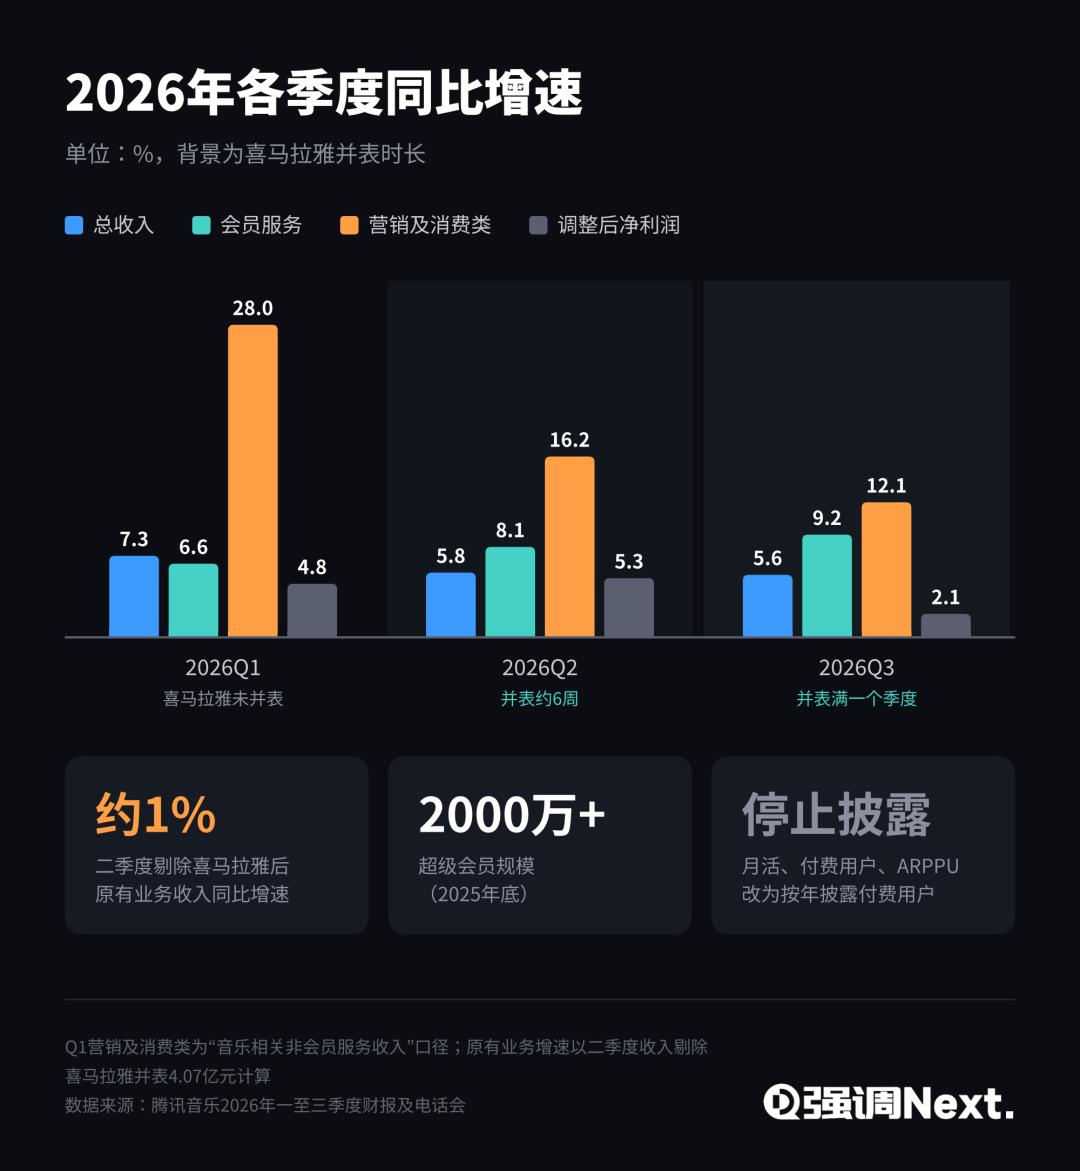
Im dritten Quartal stieg der Gesamtumsatz von Tencent Music gegenüber dem Vorjahr um 478 Millionen Yuan. Ximalaya hingegen trug im zweiten Quartal, als es nur anderthalb Monate konsolidiert wurde, bereits 407 Millionen Yuan bei. Nach dem im Prospekt von Ximalaya offen gelegten Umfang erzielte das Unternehmen bereits im Jahr 2023 einen Gesamtumsatz von 6,16 Milliarden Yuan. Das bedeutet, dass es kaum Zweifel gibt, dass das im dritten Quartal vollständig konsolidierte Ximalaya mehr als 480 Millionen Yuan beisteuert. Im zweiten Quartal gab es nach Ausschluss von Ximalaya noch einen leichten Anstieg von etwa 1 % im ursprünglichen Geschäft, im dritten Quartal rutschte es unter die Nulllinie.
Die Einnahmen aus Mitgliedschaften stiegen gegenüber dem Vorjahr um 9,2 %. Das scheint eine Beschleunigung zu sein, ist aber in Wirklichkeit nur das arithmetische Ergebnis der Konsolidierung. Im ersten Quartal ohne Ximalaya lag die Wachstumsrate der Mitgliedseinnahmen nur bei 6,6 %; im zweiten Quartal, nach anderthalb Monaten Konsolidierung, stieg sie auf 8,1 %; im dritten Quartal bei vollständiger Konsolidierung stieg sie auf 9,2 %. Mehr als die Hälfte der Einnahmen von Ximalaya stammt aus Abonnements, und die Wachstumskurve der Mitgliedschaften von Tencent Music stimmt fast genau mit der Dauer der Konsolidierung überein.
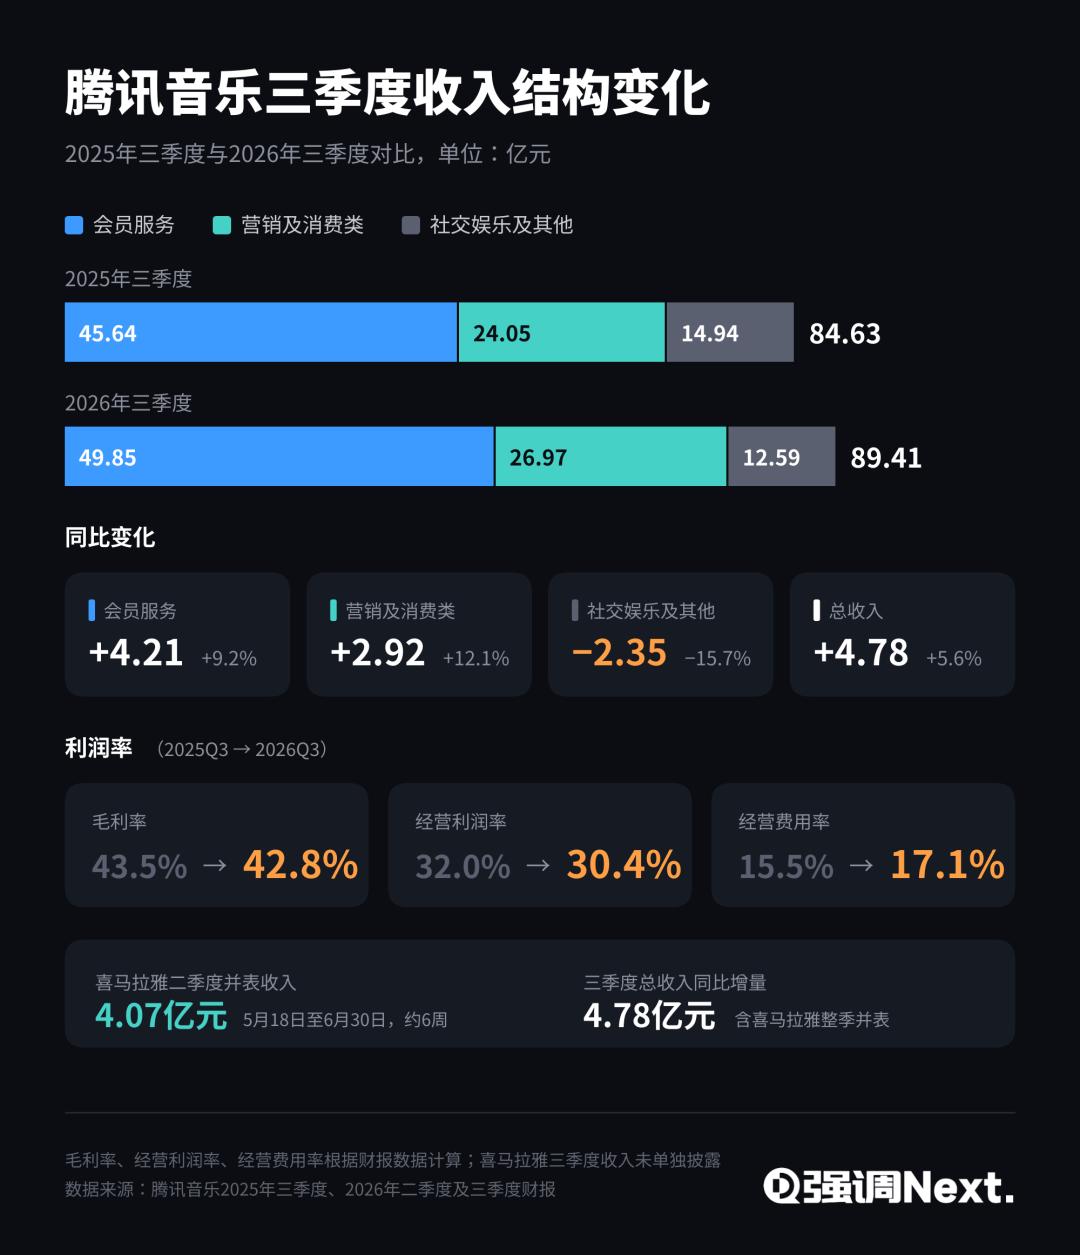
Die Gewinn- und Verlustrechnung ist noch deutlicher. Im dritten Quartal belief sich das Betriebsergebnis auf 2,72 Milliarden Yuan, was gegenüber dem Vorjahr nur um 0,4 % gestiegen ist. Die Betriebsgewinnmarge sank von 32,0 % auf 30,4 %. Die Bruttomarge sank von 43,5 % auf 42,8 %, während die Kostenquote von 15,5 % auf 17,1 % stieg – Ersteres liegt daran, dass das sozialunterhaltende Geschäft mit hoher Bruttomarge schrumpft und der Anteil von Merchandise und Aufführungen mit niedriger Bruttomarge steigt; Letzteres stammt aus der Abschreibung von immateriellen Vermögenswerten durch die Übernahme. Das Ergebnis pro Aktie (EPS) nach nicht internationalem Standard stieg nur um 0,6 %, und das wurde unter der Voraussetzung erreicht, dass im laufenden Quartal 300 Millionen US-Dollar für den Rückkauf von 34,7 Millionen ADS ausgegeben wurden. Im September hat das Unternehmen außerdem vorzugsweise Schuldverschreibungen im Wert von 1 Milliarde US-Dollar emittiert. Wenn das Geschäftswachstum nachlässt, wird die Kapitalrendite zu einem wichtigen Instrument zur Stützung der Erwartungen der Investoren.
Ab diesem Jahr wird Tencent Music die monatlich aktiven Nutzer, zahlenden Nutzer und ARPPU (durchschnittlicher Ertrag pro zahlendem Nutzer) nicht mehr vierteljährlich offenlegen, sondern nur am Ende des Jahres eine Gesamtzahl der zahlenden Nutzer bekanntgeben. Die Kernindikatoren sind verborgen, aber die Finanzstruktur hat die Karten offengelegt: Bei der Abonnement-Maschine lassen sich weder „Menge“ noch „Preis“ weiter steigern. Auf der Mengenseite räumte das Management in der Telefonkonferenz zum ersten Quartal ein, dass der Verlust von leichten Nutzern bei Kugou zugenommen hat und die Umwandlung zu Mitgliedern belastet. Auf der Preisseite stößt die Preiserhöhung der Super-Mitgliedschaft, die Ende 2025 die Marke von 20 Millionen überschritten hat, direkt auf die kostenlose Offensive von Qishui Music.
Verschiebung der Knappheit: Vom Musikkatalog zum Eingangstor
Das Geschäftsmodell von Tencent Music basiert im Wesentlichen auf der Preisgestaltung für Knappheit. Im Jahr 2016 fusionierten QQ Music, Kugou und Kuwo, und Tencent hielt die meisten exklusiven Urheberrechte von Top-Künstlern, sodass Nutzer nur einen Ort hatten, um Jay Chous Lieder zu hören. Im Juli 2021 ordnete die Aufsichtsbehörde die Aufhebung der exklusiven Urheberrechte für Online-Musik an, diese Mauer wurde rechtlich abgebaut; aber was die hohe Mauer vollständig zum Einsturz brachte, waren zwei drastische Veränderungen in den folgenden Jahren.
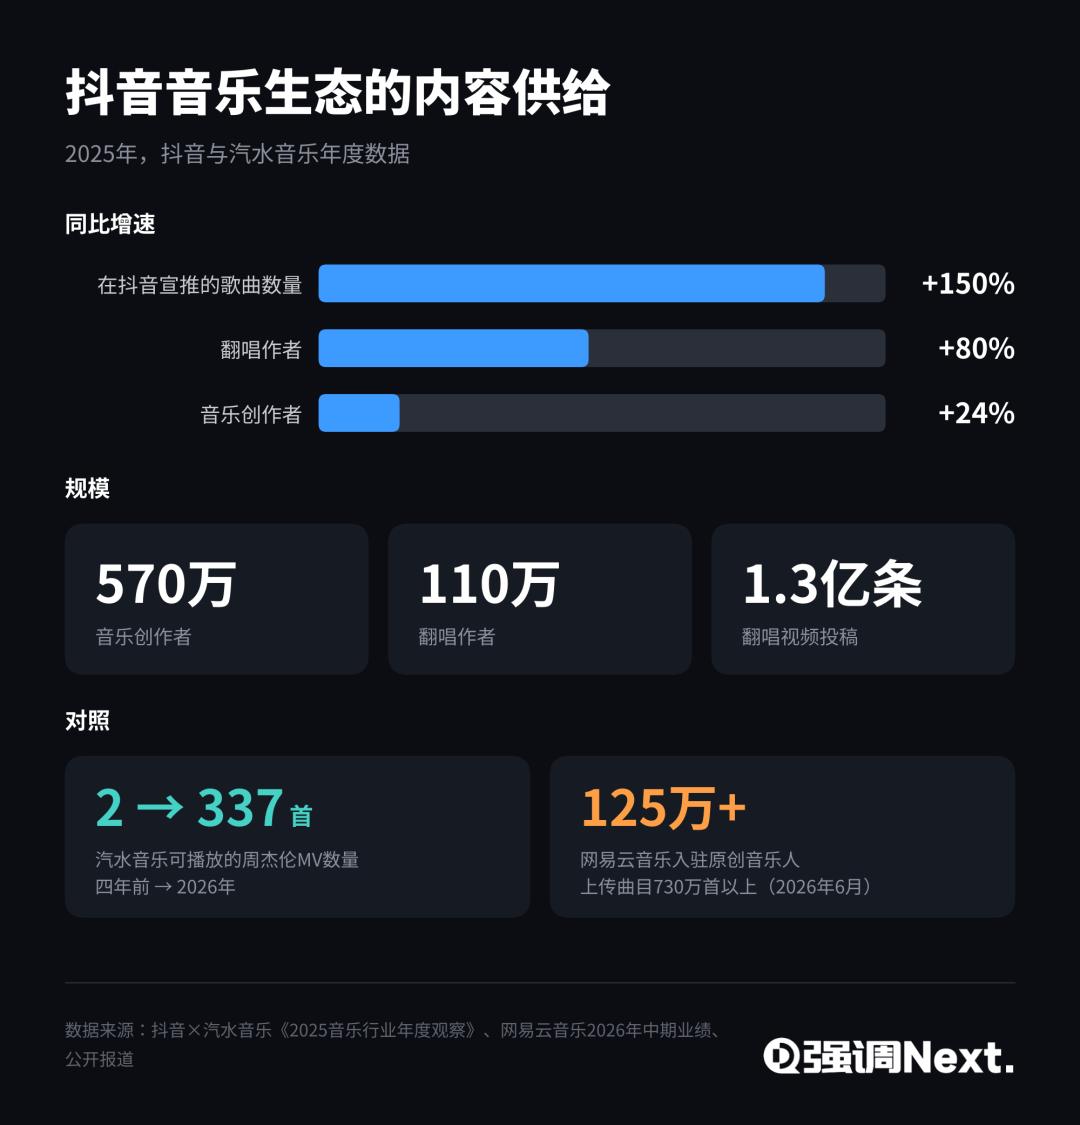
Die erste ist die Explosion des Angebots. Daten von Douyin und Qishui Music zeigen, dass die Zahl der Musikersteller auf Douyin im Jahr 2025 um 24 % auf 5,7 Millionen gestiegen ist, die Zahl der Cover-Autoren um 80 % auf 1,1 Millionen und die Anzahl der eingereichten Cover-Videos erreichte 130 Millionen. KI hat die Produktionskosten für ein Lied fast auf Null gedrückt. Medienberichten zufolge hat der KI-Sänger „Datouzhen“ innerhalb von drei Monaten mehr als eine Million Follower auf Douyin gewonnen. Wenn neue Lieder wie Kurzvideos industriell massenproduziert werden, ist der Musikkatalog kein Schutzgraben mehr, sondern eine schwere Kostenposition, für die ständig Miete gezahlt werden muss.
Die zweite ist die Verlagerung des Entdeckungsrechts. Im Jahr 2025 stieg die Zahl der Lieder, die auf Douyin beworben wurden, um 150 % sprunghaft an. Ein Lied wird nur dann gesucht, gespeichert und bezahlt, wenn es zuerst in Kurzvideos gehört wird. Paradoxerweise stammen viele der Hits auf Douyin und Qishui Music genau aus dem selbst erstellten Musikkatalog der mit Kugou verbundenen Unternehmen – die Inhaltslieferkette, auf die Tencent Music stolz ist, liefert Munition für das Verteilungssystem des Konkurrenten. Vor vier Jahren konnte man auf Qishui Music nur zwei Lieder von Jay Chou hören, heute besitzt es die Urheberrechte für 337 Musikvideos von Jay Chou. Urheberrechte kann man mit Geld kaufen, aber die Verteilungskapazität nicht.
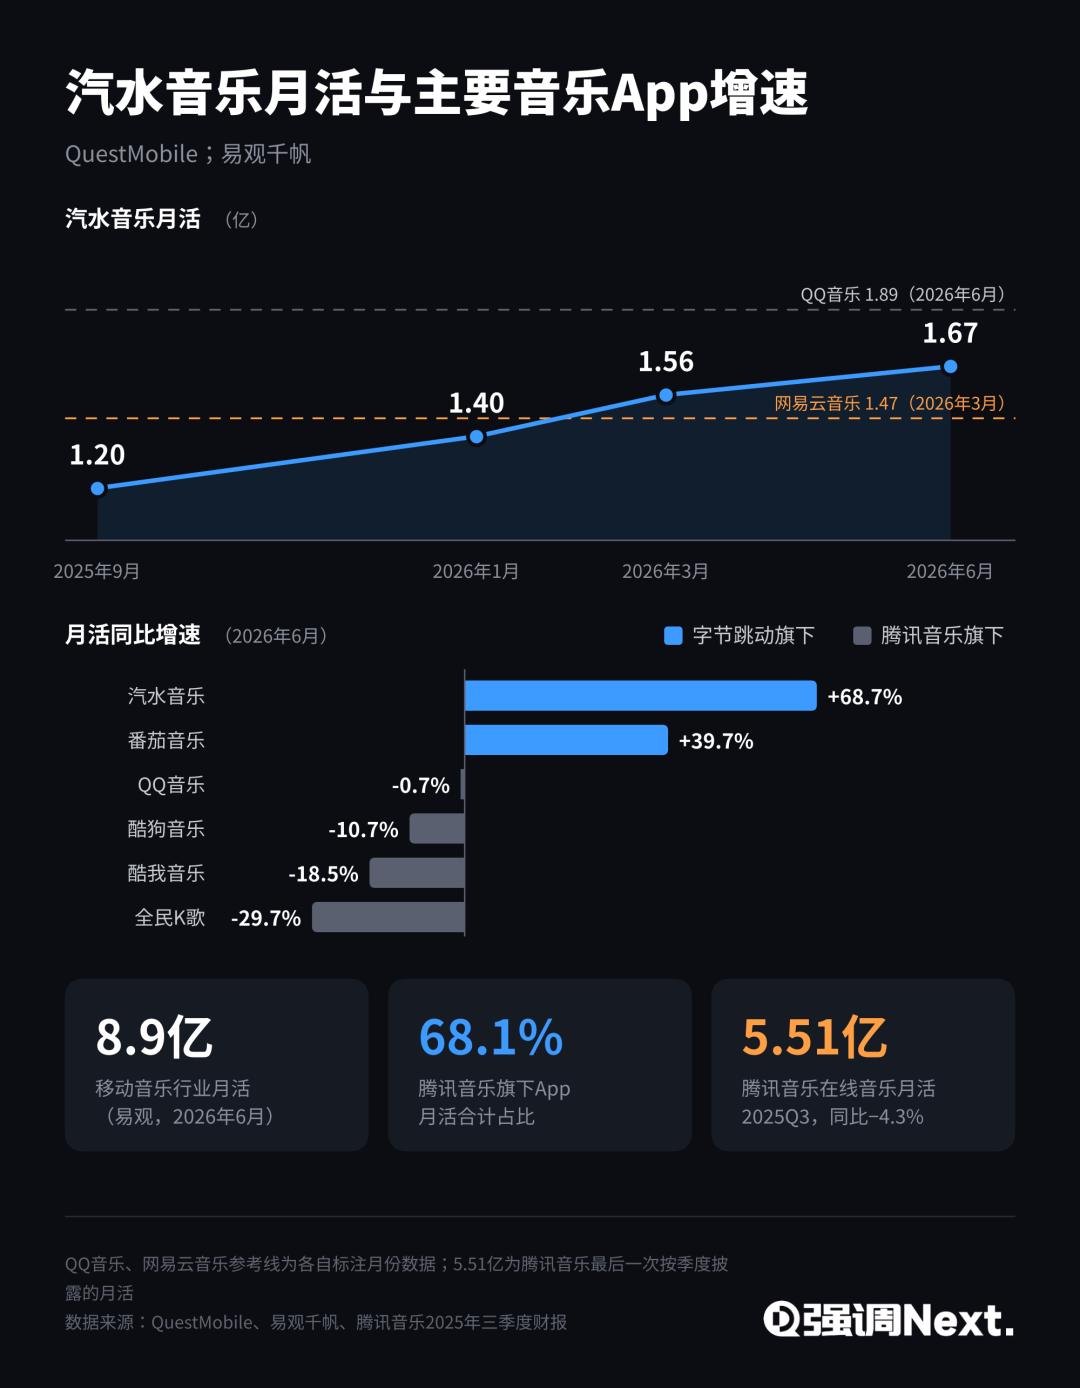
Zusammengenommen verschiebt sich der Branchenwert von „dem Besitz von Inhalten“ zu „der Kontrolle über den Moment, in dem ein Lied zum ersten Mal gehört wird“. Daten von QuestMobile zeigen, dass die monatlich aktiven Nutzer von Qishui Music im Juni 2026 167 Millionen erreichten, was einem Vorjahresanstieg von 68,7 % entspricht. Es hat NetEase Cloud Music überholt und fehlen nur mehr als 20 Millionen Nutzer bis zu den 189 Millionen von QQ Music. Im gleichen Zeitraum sanken die monatlich aktiven Nutzer von Kugou um 10,7 %, von Kuwo um 18,5 % und von Kugou Sing um 29,7 %. Tomato Music unter ByteDance wächst mit einer Rate von fast 40 % rasant. Zuerst werden genau die Gruppen von Nutzern erodiert, die in den unteren Märkten ansässig, leicht nutzend und preissensibel sind – und das ist genau der Puffer von Tencent Music für die Umwandlung zu zahlenden Mitgliedern.
Auch der ausländische Markt erlebt den gleichen technologischen Schock, aber das Ergebnis ist völlig anders.
Im Oktober 2025 erzielte Universal Music eine Einigung mit dem KI-Musikunternehmen Udio und arbeitete gemeinsam an der Entwicklung einer Lizenzplattform, gefolgt von Warner. Spotify unterzeichnete ebenfalls eine KI-Kooperationsvereinbarung mit den drei großen Plattenfirmen. In Europa und Amerika sind die Plattenfirmen im Oberlauf immer noch die Herren des Spiels. Sie integrieren KI in das Lizenzsystem und sitzen weiterhin stabil auf der Position des Mietnehmers; in China hingegen haben die Plattenfirmen nur schwache Einflussmöglichkeiten. Früher waren die Plattformen die Regelsetzer, aber heute ist die Plattform, die die Kontrolle über die Datenverkehrsverteilung hat, nicht mehr Tencent Music. Auf der Finanzkonferenz zum ersten Quartal kritisierte das Management von Tencent Music öffentlich, dass einige Konkurrenten KI nutzen, um raubkopierte Inhalte zu generieren, um den Musikkatalog schnell zu füllen und aggressiv Datenverkehr zu lenken – die versteckte Bedeutung dieses Satzes lautet: Die Regeln werden jetzt von anderen neu geschrieben.
In beide Richtungen vorstoßen: Nutzungsdauer kaufen, Live-Aufführungen verkaufen
Wenn man diese Struktur versteht, kann man alle Handlungen von Tencent Music in den letzten zwei Jahren nachvollziehen: Da das Streaming in der Mitte die Preismacht verliert, muss man in beide Richtungen der Industriekette gehen, um die verbleibende Knappheit zu ergreifen.
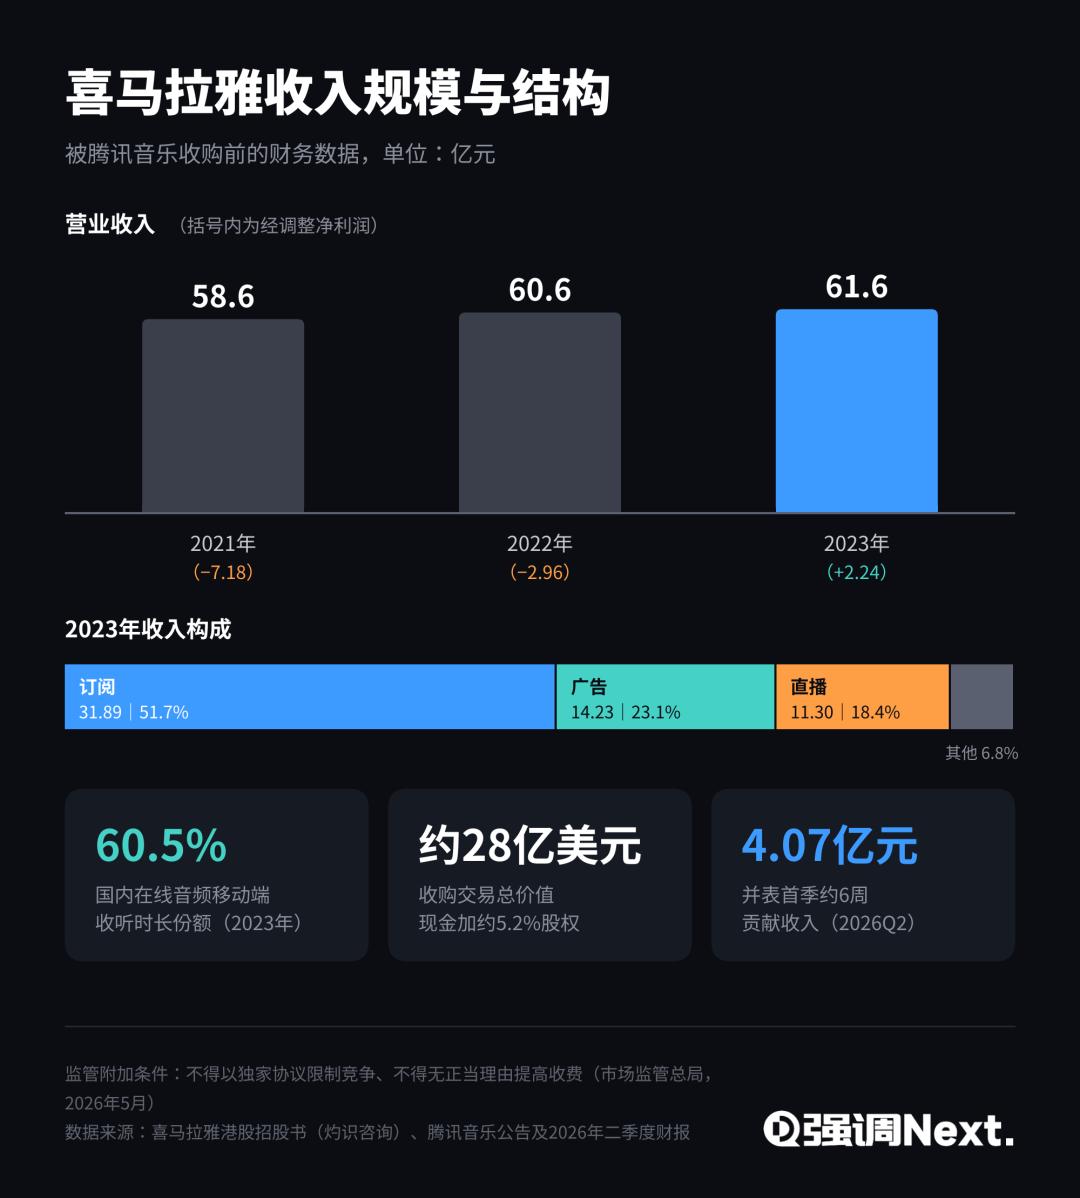
Im Oberlauf kauft es Nutzungsdauer. Die Übernahme von Ximalaya, die im Juni 2025 angekündigt und im Mai 2026 abgeschlossen wurde, hat einen Gesamtwert von etwa 2,8 Milliarden US-Dollar. Nach den im Prospekt von Ximalaya zitierten Daten nimmt das Unternehmen etwa 60 % der Hördauer von Online-Audio auf chinesischen Mobilgeräten ein. Die Hördauer von Musik wird durch Kurzvideos weggenommen, aber die Hördauer von Hörbüchern, Podcasts und Hörspielen ist relativ stabil und kann sehr leicht in die Vorteile der Super-Mitgliedschaft integriert werden, um den Preis der Mitgliedschaft weiter zu erhöhen.
Aber diese Transaktion stößt an zwei Obergrenzen. Die erste ist die regulatorische rote Linie: Als die Staatliche Verwaltung für Marktregulierung die Übernahme unter Bedingungen genehmigte, forderte sie ausdrücklich, dass der Wettbewerb nicht durch exklusive Vereinbarungen eingeschränkt werden darf und die Gebühren nicht ohne triftigen Grund erhöht werden dürfen. Das Wachstumswerkzeug, das Tencent Music in den letzten Jahren am besten beherrschte – die Erhöhung des ARPPU – wurde im Geschäft mit Langzeit-Audio vom ersten Tag der Abwicklung an an die Leine gelegt. Die zweite ist das Fehlen von Wachstumspotenzial beim Zielobjekt: Von 2021 bis 2023 betrugen die Einnahmen von Ximalaya jeweils 5,86 Milliarden Yuan, 6,06 Milliarden Yuan und 6,16 Milliarden Yuan, fast eine horizontale Linie. Tencent Music hat eine stabile vorhandene Nutzungsdauer gekauft, keine neue Wachstumskurve. Die Vorteile des Vorjahreszuwachses durch die Konsolidierung werden im dritten Quartal 2027 aufgebraucht sein.
Im Unterlauf verkauft es Live-Aufführungen. Daten des Chinesischen Verbands für Aufführungsindustrie zeigen, dass im ersten Halbjahr 2026 die Kassenumsätze von großen Aufführungen mit mehr als 5000 Personen 17,111 Milliarden Yuan erreichten, was einem Anstieg von 17,7 % gegenüber dem Vorjahr entspricht, und die Zahl der Besucher um 20,37 % stieg. Das Hören von Musik online kann durch