宇树最大对手,12天股价翻倍
宇树科技最近的股价,已经够疯狂了。
10月15日盘中还跌到404.03元,不到一个月,11月10日便冲上809元,总市值突破3200亿元,股价几乎翻倍。
但人形机器人赛道,还有一只股票涨得比宇树更猛。
上纬新材。
10月23日盘中最低103.8元,11月9日最高216.02元,12个交易日翻倍。11月11日又摸高至244.20元,总市值直逼千亿。
不过,涨得猛,跌起来也吓人。11月12日,上纬新材大跌11.36%,一天蒸发约110亿元;宇树同样下跌8.38%。
宇树有王兴兴、机器狗和春晚表演,早已家喻户晓。上纬新材又凭什么涨得这么凶?
答案绕不开一个人:“稚晖君”彭志辉。
这位前华为“天才少年”,离职后联合创办了智元机器人。去年,智元系拿下上纬新材控制权,彭志辉出任董事长,一家原本生产风电叶片树脂的化工企业,就此搭上机器人快车。
而智元,恰恰是宇树最强劲的对手之一。
根据华福证券研报,2025年,宇树以约5500台人形机器人出货量排名全球第一,智元以5168台紧随其后。今年上半年,智元披露出货9700台,按第三方统计已超过宇树。
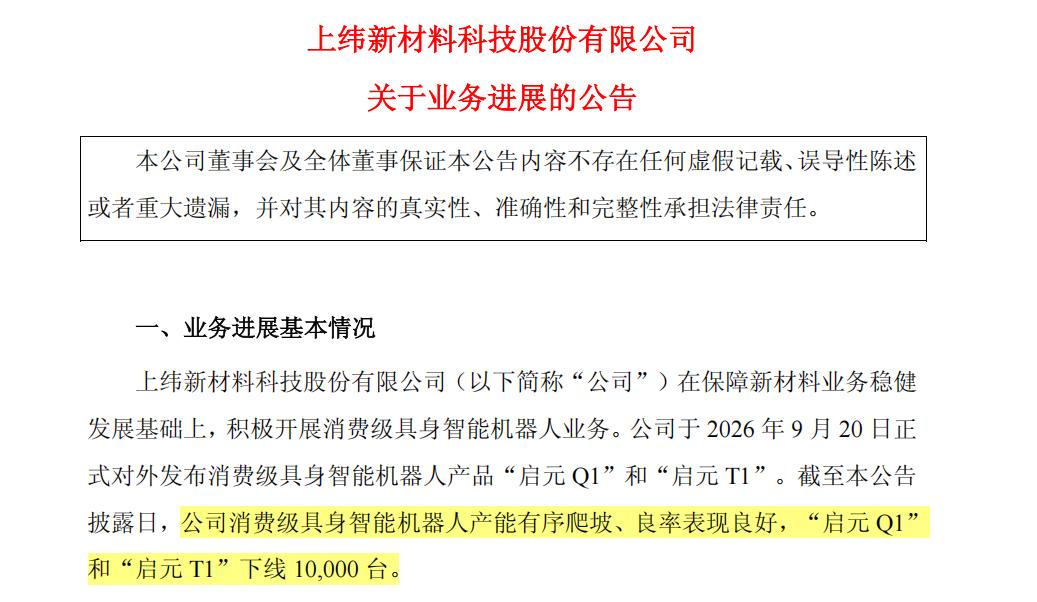
上纬新材也没闲着。11月8日,公司宣布启元Q1、T1两款消费级机器人累计下线1万台,后5000台只用了14天。
机器人越造越快,股价也跟着猛涨。
但翻开财报,却是另一番景象。
今年前三季度,宇树赚了3.87亿元,上纬新材却亏了4.22亿元。
虽然上纬新材不等于整个智元,但一家机器人业务尚在起步、仍然大笔烧钱的上市公司,市值竟一度逼近千亿。
宇树已经赚到钱了,智元系凭什么让资本市场如此疯狂?
智元与宇树,开始正面交锋
在国内人形机器人赛道,宇树与智元已是绕不开的双雄。但回溯两家公司的起家路径,它们走的是截然不同的商业路线。
宇树靠四足机器人打响名气,很早便进入高校、科研机构和开发者市场,尤其在海外积累了不少客户。
数据显示,2025年宇树境外营收达7.32亿元,海外收入占比超过四成。
此后,其产品线逐步向教育、工业及商业演艺等场景延伸,春晚舞台的亮相更是助其成功“破圈”。
然而,科研与开发者市场的天花板清晰可见,宇树若想持续推高出货量,必须找到能够批量采购的商业大客户。
相比之下,智元从诞生之初就更重视商业应用,力图推动机器人走出实验室,直接进入工厂、仓储与服务一线。
这条路并不好走。工业客户买机器人,要考虑的不只是技术先进不先进,还要看稳定性、效率和成本;但机会在于,一旦产品得到认可,客户就可能从采购几台测试,变成几十台、上百台的批量订单。
智元的出货增长,很大程度上就来自对这些应用场景的持续开拓。按照华福证券援引的行业统计,今年上半年,智元机器人全球市场份额约43%,领先宇树的31%。
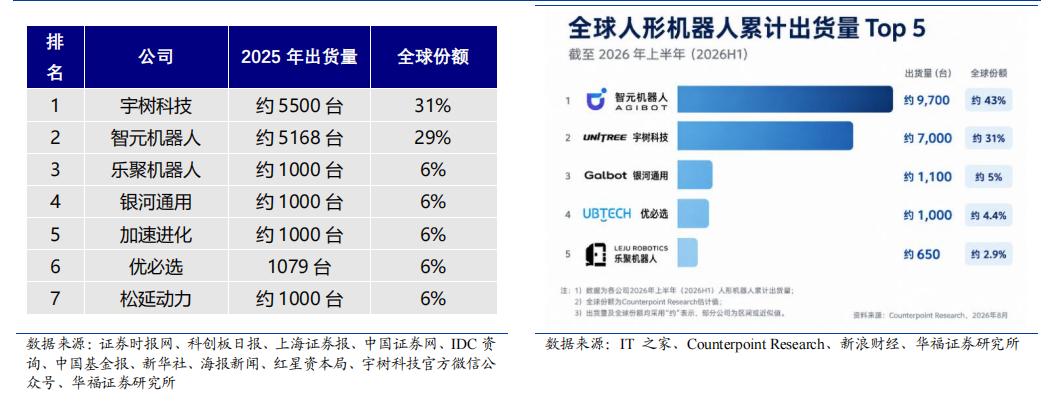
不过,出货量第一,并不意味着技术、收入和盈利能力都排第一,而且不同公司的产品结构、统计口径也存在差异。
但这组数据至少印证了一点:智元已具备与宇树正面硬刚的体量规模。
而智元显然还不满足于此。通过上纬新材,它又把目光投向个人和家庭市场。
这是一片与工业机器人截然不同的市场。
工厂购买机器人算的是经济账:一年能替代多少人工、提升多少产线效率;而普通消费者购买机器人看的是体验账:好不好玩、有没有用、值不值得花钱。
启元Q1和T1起售价均为19999元,相比过去动辄几十万元的人形机器人,已经便宜了不少。
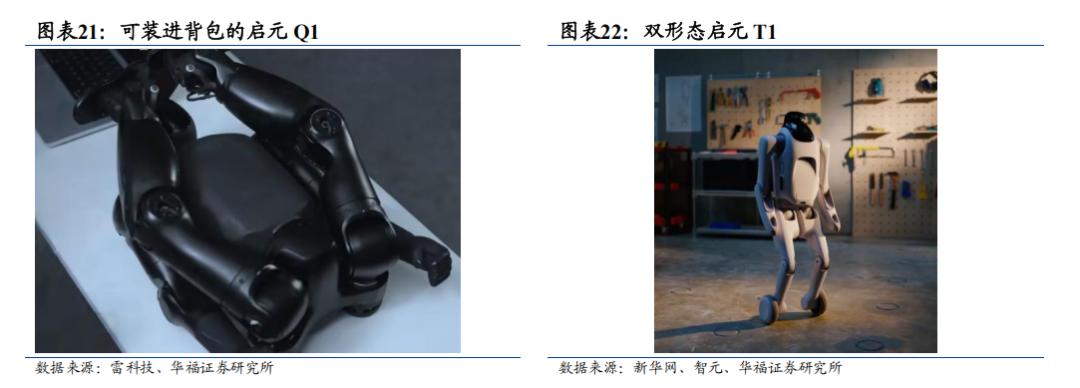
更重要的是,上纬新材正在尝试把个人机器人的生产规模做起来。
按照启元机器人联席总裁高全中此前的介绍,生产线启动之初,日产能只有十几台,后来提升到200多台,平均每2.5分钟就有一台机器人下线。
此前造出5000台花了约一个月,接下来的5000台,却只用了14天。
公司还披露过一组用户数据:月活超过98%,日均在线时长达到3小时,平均每位用户每天与机器人交互100多次。
这些数据至少表明,早期用户对产品有一定的使用热情。不过,由于公司没有披露完整的统计样本和用户构成,还不能据此判断普通家庭的接受程度。
就在智元发力C端的同时,宇树也在向智元原本重视的工业市场深入。
11月初,市场监管部门披露,宇树拟与中石油旗下企业等共同成立合营公司,开展工业具身智能机器人业务。
一边是宇树向工商业大客户加速渗透,另一边是智元借道上纬新材抢占消费级入口,两家巨头原本平行的商业轨迹,正在加速交汇。
而智元的布局还有一层特殊之处:上纬新材虽然由智元系控制,但与智元创新是不同的经营主体。
前者主要发展消费级机器人,后者侧重工商业场景。智元创新的出货量和收入,并不会自动计入上纬新材的财报。这意味着,智元在机器人行业的规模优势,最终能有多少转化成上纬新材的业绩,还需要时间给出答案。
毕竟,宇树已经开始靠机器人赚钱,而上纬新材为了进入这个市场,还在大笔投入。
宇树赚钱,上纬烧钱
为了把机器人业务做起来,上纬新材没少下本钱。
首先是人。
智元系入主后,联合创始人彭志辉出任上纬新材董事长,CEO田华同样拥有华为背景,曾从事产品和商业管理20多年。
今年10月底,上纬新材又调整高管团队,任命赵刚为总裁、COO,高全中为联席总裁、CTO,刘东方为联席总裁。
三人同样出身华为。一批华为老将,就此围绕消费级机器人重新集结。
其次是钱。
华福证券研报显示,上纬新材消费级机器人业务共有7个在研项目,计划总投入约4.05亿元,占当时全部在研项目计划投入的90.9%。截至今年上半年,已投入约1.71亿元。
进入下半年,花钱的速度进一步加快。
2026年前三季度,上纬新材研发投入达到3.84亿元,同比增长1182%,其中约3.6亿元投向消费级机器人业务。
这些钱花出去,利润自然不好看。
同期,上纬新材营收12.09亿元,同比下滑5.51%;归母净利润亏损4.22亿元,同比下降796.94%。
有意思的是,公司原来的材料业务其实还在赚钱,前三季度归母净利润约6352万元,同比增长4.91%。
只是机器人业务的巨额开支,硬生生将整体业绩拖入亏损。
更尴尬的是,钱花了不少,机器人收入还没跟上。
三季报显示,启元Q1、T1于9月20日正式开售,10月陆续交付,前三季度尚未确认机器人业务收入。
不过,这不代表没有订单。截至今年上半年,公司机器人业务已预收货款2.1亿元。
只是预收款不等于营收,下线量也不等于最终交付。订单能转化成多少业绩,仍待后续财报验证。
相比之下,宇树已经赚到钱了。
今年前三季度,宇树营收18.17亿元,同比增长55.71%;归母净利润3.87亿元,同比增长270.54%。
一家赚了3.87亿元,一家亏了4.22亿元,利润相差超过8亿元。
当然,上纬新材不能等同于整个智元系,两者的财务口径不同。但对于真金白银买入股票的股民来说,最终能不能赚钱,还是要看上纬新材自己的盈利能力。
而比亏损更值得关注的,是钱够不够花。
今年前三季度,上纬新材经营活动现金流净额约2815万元,同比下降74.59%。
同期筹资活动现金流净流入约4.89亿元,其中包括4.5亿元关联方借款,用于机器人研发、供应链建设和市场推广。
换句话说,原有业务虽然还能提供一定现金流,但要支撑机器人业务快速扩张,上纬新材目前高度依赖外部输血。
即便按照券商此前的乐观预测,这种资金压力也不会很快消失。
华福证券10月份的研报预计,2026年至2028年,上纬新材营收将分别达到25.09亿元、34.76亿元和57.86亿元,其中机器人业务收入分别为6.20亿元、14.88亿元和37.20亿元。
如果预测兑现,到2028年,机器人就可能成为上纬新材最重要的收入来源。
但代价不小。
华福证券预计,2027年和2028年,公司研发费用分别达到4.66亿元和8.60亿元,两年合计13.26亿元。
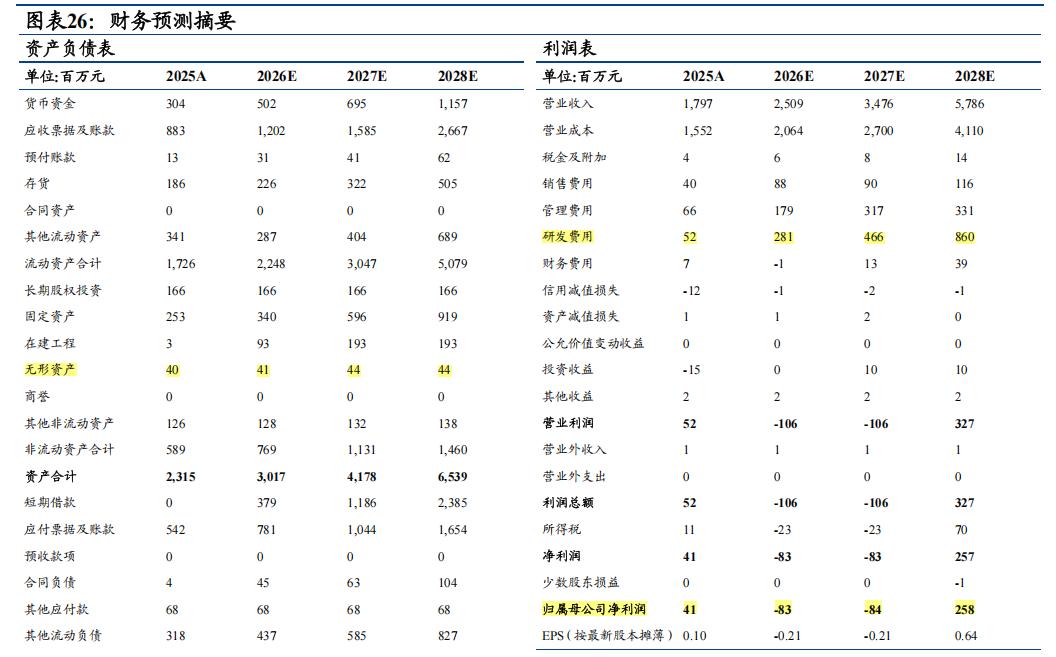
即便2028年实现2.58亿元归母净利润,经营活动现金流仍可能净流出2.04亿元,投资活动现金流净流出5.04亿元,而筹资活动现金流预计净流入11.71亿元。
也就是说,哪怕未来实现盈利,上纬新材仍可能需要持续融资。
更值得注意的是,这份研报发布于最新三季报之前,部分预测已经与实际情况出现明显偏差。
研报当时预计上纬新材2026年全年亏损约8300万元,但前三季度公司就已亏损4.22亿元。
若要实现原预测,第四季度必须赚回约3.39亿元,起难度不言而喻。
而资本市场,已经给出了相当高的估值。
11月11日,上纬新材总市值一度逼近千亿元。公司此前的风险提示则显示,按照当时的统计口径,其滚动市盈率高达1767倍。
资本市场可以提前为机器人的未来定价,但消费者愿不愿意掏钱,却是另一回事。
一台售价近两万元的机器人,普通家庭究竟为什么要买?
这恐怕比谁先造出第2万台机器人,更值得智元和上纬新材思考。
机器人还没学会干活,价格先跌了
对于智元和宇树来说,机器人量产已经取得突破,但要让它们真正干活,仍然没那么容易。
比如,从桌上拿起一个杯子,人类几乎不用思考,但机器人不仅要识别位置,还得判断用多大力气、怎么抓才不会滑落。
如果换成叠衣服、整理杂物,难度还会进一步增加。
其中一道难关,就是训练数据。
目前,机器人训练大量依赖视觉数据。视频能让机器人看见人类如何干活,却无法完整告诉它,抓东西需要多大力气、接触物体时有什么触觉反馈。
缺少这些信息,机器人即便看懂动作,也未必能准确模仿。
更麻烦的是,高质量数据还不便宜。
根据行业调研,未经标注的第一人称视频,每小时价格可能只有几十元,加工成高质量数据后,就可能涨到几百元。如果购买真实机器人的遥操作数据,每小时甚至要花上千元。
而且,钱花出去,也不代表机器人就能学会。
11月4日,苹果研究团队披露了机器人自主控制系统HALO,并在宇树G1上进行了真实环境测试。
面对6个此前未扫描过的陌生环境,机器人完成360次单项技能测试,平均成功率达到91%。
但换成需要连续执行多个动作的复杂任务,成功率便降至70%。
这项实验并不能直接代表宇树或启元商业产品的能力,但至少说明,让机器人学会一个动作,和让它独立完成一件事,仍然是两回事。
技术难题尚未解决,竞争对手却越来越多。
其中,最具威胁的可能还是特斯拉。
特斯拉正在推进Optimus机器人量产,计划利用弗里蒙特工厂的部分产线生产机器人,得州专用工厂也在建设中。
马斯克此前还提出过百万台乃至更大规模的远期产能目标。
虽然距离实际兑现还有很长一段路,但特斯拉拥有AI研发能力,以及汽车业务积累的制造经验和供应链。一旦技术取得突破,就有机会通过规模化生产进一步降低成本。
到那时,智元与宇树不仅要比谁造得快,还要比谁更便宜、更好用。
事实上,机器人市场的价格压力,已经开始显现。
最典型的就是商演租赁市场。
据界面新闻11月6日报道,2025年初,部分人形机器人一天租金还高达2万元左右,到了2026年,已经出现千元级的日租报价。
一些机器人平时大多处于闲置状态,一个月开机不到10天的情况并不少见。
二手市场同样出现明显贬值。
一些2024年至2025年售价30万至80万元的旧款工程样机,如今二手报价可能只剩3万至6万元,部分机型残值缩水近九成。
当然,不同机型和使用情况差异很大,不能据此认定整个机器人市场都在贬值。
但至少说明,过去靠稀缺性就能卖出高价的机器人,正在变得不那么稀奇。
以前,商场里来一台会跳舞的人形机器人,就能吸引不少人围观。如今机器人越来越常见,跳舞、迎宾、合影也就没那么值钱了。
热闹可以吸引观众,却未必能持续吸引付费客户。
工业客户购买机器人,可以计算它能节省多少人工、提高多少效率。但对家庭消费者而言,两万元买回来的机器人,如果只能聊天、跳舞,玩上一段时间就被放在角落,恐怕很难吸引大批买家。
何况,启元目前的早期用户,可能有不少是科技爱好者和稚晖君的粉丝,本来就愿意为新技术买单。
这些人能成为第一批客户,却不一定能代表更广泛的消费需求。
这也意味着,智元与宇树虽然都在扩大市场,面对的考验却不尽相同。
宇树需要证明,现有的盈利能力能否随着出货规模扩大而持续增强;上纬新材则要证明,个人机器人不只有尝鲜需求,还能形成稳定的销量和收入。
过去十几个交易日,上纬新材的股价已经展示了资本市场对机器人的巨大期待。
但股价可以提前上涨,消费者却不会提前为尚未实现的功能买单。
一万台下线,证明上纬新材已经具备量产能力。接下来,它还得证明,这些机器人究竟能卖出去多少,又能赚回多少钱。
资本市场已经提前为上纬新材写好了千亿市值的剧本,但这场仗最终能否打赢,还得看智元系能不能把机器人真正做成一门赚钱的生意。
参考资料:
华福证券《上纬新材打造国内C端具身智能头部品牌》
车中旭霞《人形机器人系列专题之具身数据:物理AI核心资产,模型迭代孕育数据产业新蓝海》
亿恩《半年狂卖20亿!这家公司登顶全球第一》
机器人智能纪元《上纬新材启元机器人第10000台下线,产能的胜利,还是库存的开始?》