创·问|科凯生命科学陈大凯:从追赶到破局,走出自己的瓣膜创新之路
优秀的企业长什么样,成功的创业者都有哪些特质?在他们的奋斗路上,有哪些需要避开的“坑”,最重要的改变是什么?
创·问 向一些优秀的华创派、投资人、业界牛人抛出问题,也希望分享他们的想法给你。
本期主角是科凯生命科学创始人、董事长陈大凯。科凯(南通)生命科学有限公司成立于2018年,是一家专注于结构性心脏病领域的医疗器械研发、生产和销售为一体的高端生物医药科技企业,开发针对不同人群、不同需求、不同场景瓣膜疾病的系统解决方案。
公司技术团队主要以美国和德国归国研发人员为核心,在心脏医疗领域有多年的开发、研究经验,技术水平在国内处于领先地位,与世界先进的心脏医学治疗前沿技术相同步。
2019年,华创资本投资了科凯生命科学天使轮,又在后续融资持续加码。
一颗心脏的跳动,离不开四扇瓣膜的开合,它们控制着人体血液的单向流动。一旦哪扇门开不全或者关不严,血液流动就会受到影响。
科凯生命科学做的事情,就是给“心门”做维修——不开胸,通过经导管介入技术,为这些出现问题的瓣膜提供修复或置换的器械产品。
对于要送达心脏的器械要求极高,要能承受得住数亿次的心脏跳动,过去这个领域,一度只有国外的巨头企业能做出顶尖的产品。
但2018年创业后,科凯创始人、董事长陈大凯不愿踩着巨头的脚印往前走,而是选择了一条不一样的技术路线,最终科凯做出的经导管二尖瓣修复系统(KOKACLIP®),成为国内首批进入国家药监局创新医疗器械特别审查程序的产品,打破了进口产品的垄断。
这之后,科凯又针对主动脉瓣反流和主动脉瓣狭窄等,研发出了两款核心产品并在今年全部获得NMPA 注册证,用极短时间追上了国外公司十几年的路径,补齐了国内临床的空白。
对科凯而言,三款核心产品在近两年密集获批,只是一个阶段性的成果。接下来更重要的目标,是完成从产品研发到商业化的跨越,并且从中国市场一步步走向全球。
陈大凯觉得正是因为他这代创业者不愿盲目照抄国外,对产品有自己的理解,再加上创业没有过多的包袱,反而能用新的方法做出新的事物。
因此,他更大的愿景,是希望未来中国也能出现一家拥有全球市场竞争力的医疗器械企业,把中国的产品和方法论带向全世界,以同等的体量和地位站在巨头的另一侧。
全文分享如下:
Q:华创资本
A:科凯生命科学创始人、董事长陈大凯
01
不盲目跟随
华创资本:2018年创立科凯后,你们从跟随巨头的路线转向了自主研发,这个转变是如何发生的?
陈大凯:创业时,我们先选择了二尖瓣修复系统这一领域,针对的是二尖瓣反流(MR),这是中国最常见的心脏瓣膜疾病之一。
当年占据市场份额最高的是雅培,他们作为TEER 领域的开拓者 ,产品已经积累超 10 万例临床应用经验,并率先开始了商业化,我们最初的设想也是沿着这条路径走下去。
这类产品通常分为机械夹和弹性夹,雅培做的是前者,但后来我们基于产品的结构设计、临床数据以及专利风险等因素的考量,决定尝试弹性夹路线。
过去,很多中国医疗器械都是盲目照抄西方,但这几年大家更希望有自己的创新和理解,我们自己也可以摸索出不同的技术路线。
华创资本:弹性夹与传统机械夹相比有何不同,最大的技术挑战是什么?
陈大凯: 机械夹的优势在于操作可预测,夹臂闭合后形态固定,瓣叶被夹持在预设角度内。但对瓣叶的顺应性差,就像一个“外来物”,与瓣叶的天然运动节律不匹配。
相比之下,弹性夹的夹臂在闭合后仍会保留一定的弹性变形空间,能够随心动周期中瓣叶的张力变化发生微幅形态调整。这意味着夹子不是“卡死”瓣叶,而是“拥抱”瓣叶,大幅降低了瓣叶撕裂和夹子脱落的风险。
所以,可以通俗理解为机械夹是“夹住”,而弹性夹是“托住”。
我们决定做弹性夹的时候,全世界也只有一家美国公司、以及我们和另外一家中国公司在做,而且大家的进度几乎是同步的。
因此,除了产品本身研发的挑战,我们还要解决市场教育的问题。毕竟国内的医生此前接触、使用的都是机械夹,我们需要让市场了解、接受弹性夹,这都需要时间。
华创资本:那你们是如何推动这一新技术路线进入临床的?
陈大凯: 我们通过走大医院的路线,和那些想要走在医学创新前沿的医生合作。因为无论在国内外,弹性夹都是新的技术路线,我们与美国企业的研发进度也就相差半年,中国医生不用再像过去那样,沿着国外已经成熟的临床路径走,而是有机会同步进行临床探索。
这就意味着,很多年轻学者、大医院的医生都可以利用最新的技术路线、产品进行学术研究,并把成果发表在国际顶尖期刊上。
中美研发进度的接近,也让我们走出了仿制器械的阴影,有自信和底气去做创新推广,这都是过去仿制产品所不具备的优势。
华创资本:既然你们和美国的研发进度接近,怎么做出差异化的优势?
陈大凯: 我们在材料的选择上有很大差异,但因为国内的材料研究相对较弱,所以当初花了很多时间、去了很多地方寻找材料。
弹性夹要求材料“既要软又要刚”,但它们其实是矛盾的,如果太软,虽然手术时的灵活性会提高,但当患者心脏剧烈跳动时,植入物就有脱落的风险。
美国那家公司采用的是编织结构,相对偏软,我们还是希望找到刚性和柔性平衡统一的材料,最终采用了全弹片自锁的弹性夹,可以实现自主锁定和动态调节,最大程度保护瓣叶,防撕裂、防脱落。
华创资本:这个过程还涉及到一些跨学科的合作,你们作为初创公司怎么吸引专业人士加入其中?
陈大凯: 材料这个领域涉及到高分子材料、无机材料、金属材料等等,还需要结构方面的创新,所以还需要机械方面的人才一起做。
此外,在做样本量时,我们无法用很多动物做,第一太贵了,其次太耗时间,只能用仿真的数据推理,再用动物的模型论证,才完成研发周期的快速迭代。
如果按照过去的仿制路线,拆解产品、模仿,研发的确定性会很高,但对于我们的研发人员而言,他们希望通过创新获得更多成就感,也相信自己能做出更好的产品,这样的正反馈才会带来意想不到的结果。
所以经过几年努力,我们的这款KOKACLIP®经导管二尖瓣修复系统在2025年获得(NMPA)批准,正式获批上市。
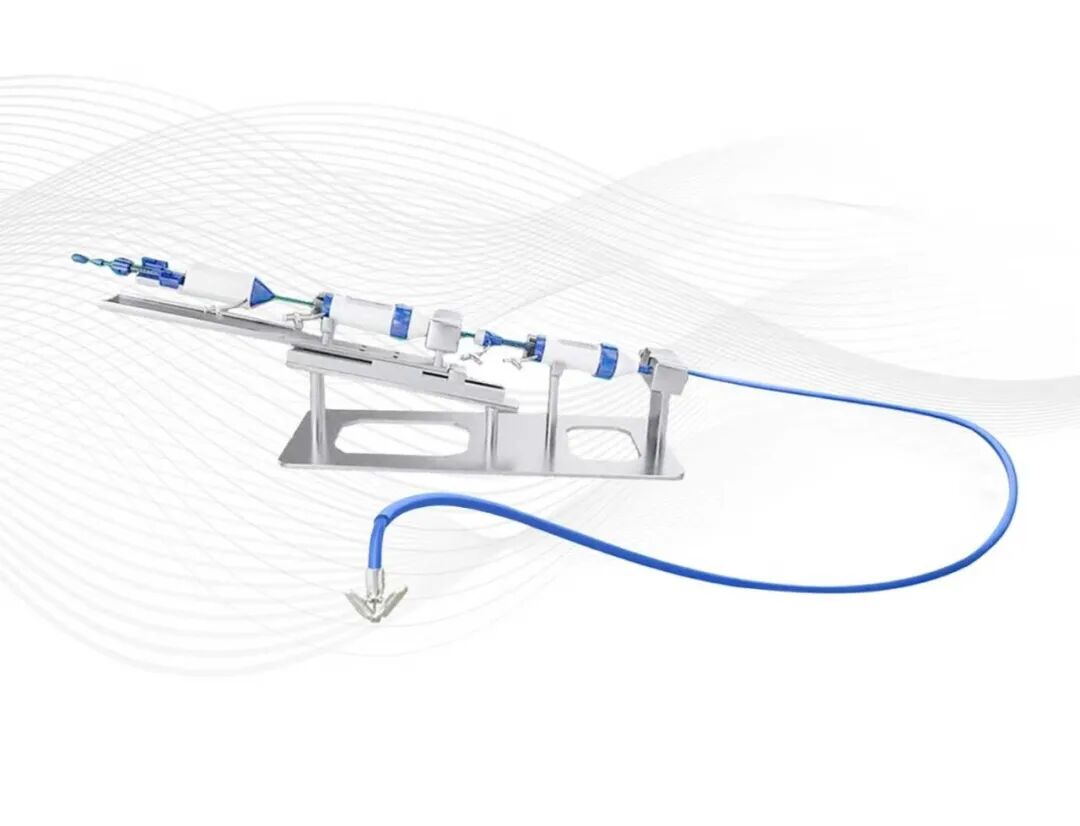
(KOKACLIP®)
02
挑战不可能的难题
华创资本:你们在二尖瓣修复方面已经做到了前沿,为什么后来又拓展到了其他产品线?
陈大凯: 有次我从一个投资人那里了解到,有家德国公司在做一种全世界还没有的医疗器械——主动脉瓣反流产品,但做了十五年还没有做出来,然后搬到美国继续研发——这在中国很难想象。
出于好奇,我就去做了调研。
主动脉瓣反流(AR)和主动脉瓣狭窄(AS)都是最常见的主动脉瓣疾病,在2019年时,主动脉瓣反流的全球患者就有2640万,中国有390万。到今天,发病率还在不断上升。
走访时,医生也告诉我,AR患者比AS还多,国内主动脉瓣疾病中,大约有60%~70%都是AR患者。但因为手术难度大、没有专门的产品,也就一直没有有效介入治疗的方案。
我很疑惑,这么大比例的市场为什么厂商都不做?医生反问我:“反流产品肯定更难呀,国外公司十几年都没做出来,你觉得你比人家更聪明吗?还是比人家资金实力更雄厚?”
这两点我们可能都比不上,但还是决定试一试。
结果用了三年半就做了出来。
华创资本:你们怎么在这么短时间内就找到突破口的?
陈大凯: 其实一开始也没有预料到会这么快,因为主动脉瓣反流的产品在国内极度缺乏,参与的公司全世界不过三家,除了我们和德国公司,还有一家国内公司也在做相关的外科产品。
我过去在德国和微创医疗期间,一直关注的都是AS,所以对于AR产品也只能从零开始。
好在当我们的产品有了初步定型后,很多医生加入了我们的研发团队,一起参与到产品的设计中。
比如在临床端,我们搭建了“医工协同”体系,联合华西医院、阜外医院、中山医院等团队一起打磨,真正实现了“临床痛点+工程设计+多中心验证”的闭环研发。
华创资本:“医工协同”的模式过去还很少见,你们怎么搭建这个体系?这样的合作带来了哪些优势?
陈大凯: 最初很多医生都是免费来帮我们做实验,一开始我也觉得意外,但后来发现,其实他们比我们厂家更迫切希望做出产品。
AR患者主动脉瓣关闭不全,长期发展可能引发心力衰竭、心律失常甚至猝死。可能短短两三年,病人就离世了。产品越早出来,就能救更多人。
另一方面,从科研的角度,AR疾病相关的临床数据都很珍贵,医生可以在顶级国际期刊发表文章,让国内的研究走在学术前沿。
这些都加快了我们的产品迭代速度,有时候仅仅一天之内,光支架的结构可能就换三种。做临床试验时,不到半年就完成了全部患者的入组。每次做完手术,依然有很多医院来申请,很多患者等不了,我们常常很无奈,只能不断加快研发的进度。
终于在今年2月,这款经导管主动脉瓣膜系统(PIONEER TAVR®)正式获得NMPA批准上市。
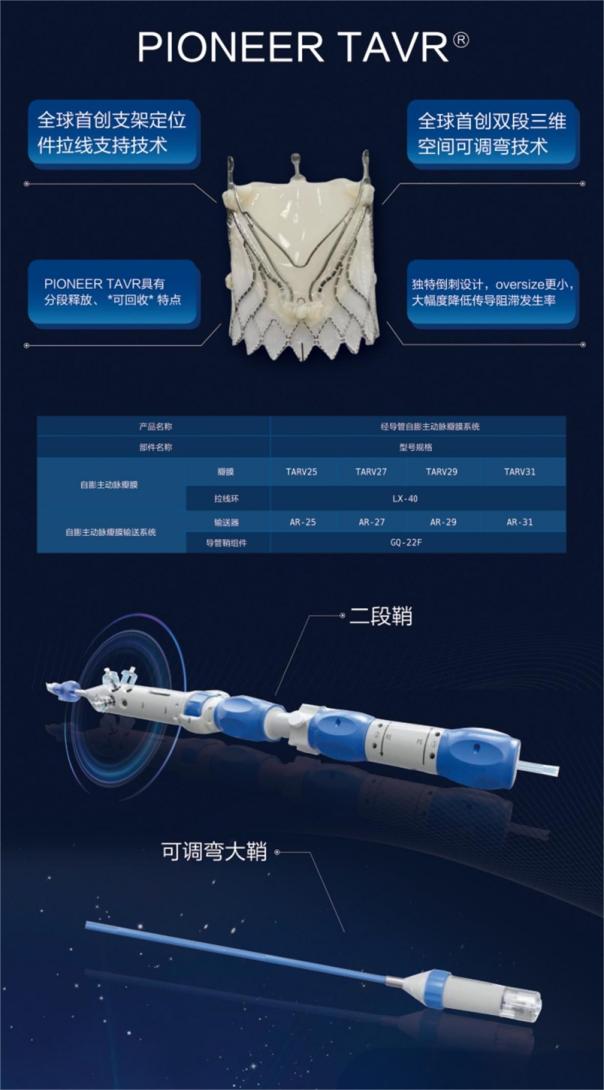
(PIONEER TAVR®)
华创资本:在产品层面,你们实现了哪些创新?
陈大凯: 主要是三个方面:
第一,全球首创的三维空间调弯输送系统。传统的TAVR输送系统只能在二维平面调整,但主动脉弓的角度千差万别,尤其是横位心、大窦患者,二维调整根本够不着。三维调弯就像给医生多了一只手,可以精准地把瓣膜送到指定位置;
第二,定位件独立操作控制系统。这个设计很巧妙,传统瓣膜一旦释放就是“泼出去的水”,位置不对也只能硬着头皮做。但PIONEER TAVR的定位件可以独立控制,先固定再释放,位置不对还能调整,大大提高了手术的可控性;
第三,低oversize结合瓣膜倒刺结构。主动脉瓣反流患者的瓣环往往比较大,传统方案是用大号瓣膜强行撑开,但这样会压迫心脏传导系统,导致需要植入起搏器。PIONEER TAVR用倒刺结构来提供固定力,瓣膜尺寸可以小一点,起搏器植入风险就低了。
03
持续创新的能力
华创资本:如何定义目前你们在行业的角色?
陈大凯 : 我们现在已经有三款核心产品获得国家药品监督管理局注册证,除了前面提到的经导管二尖瓣修复系统(针对二尖瓣反流)、经导管自膨主动脉瓣膜系统(针对主动脉瓣反流)外,针对主动脉瓣狭窄的“经导管主动脉瓣膜系统”(KOKA-VALVE)也在今年7月获得NMPA批准上市,成为全球第三款、中国第二款获批上市,并可实现临床应用的内组装式球囊扩张主动脉瓣专用TAVR系统。
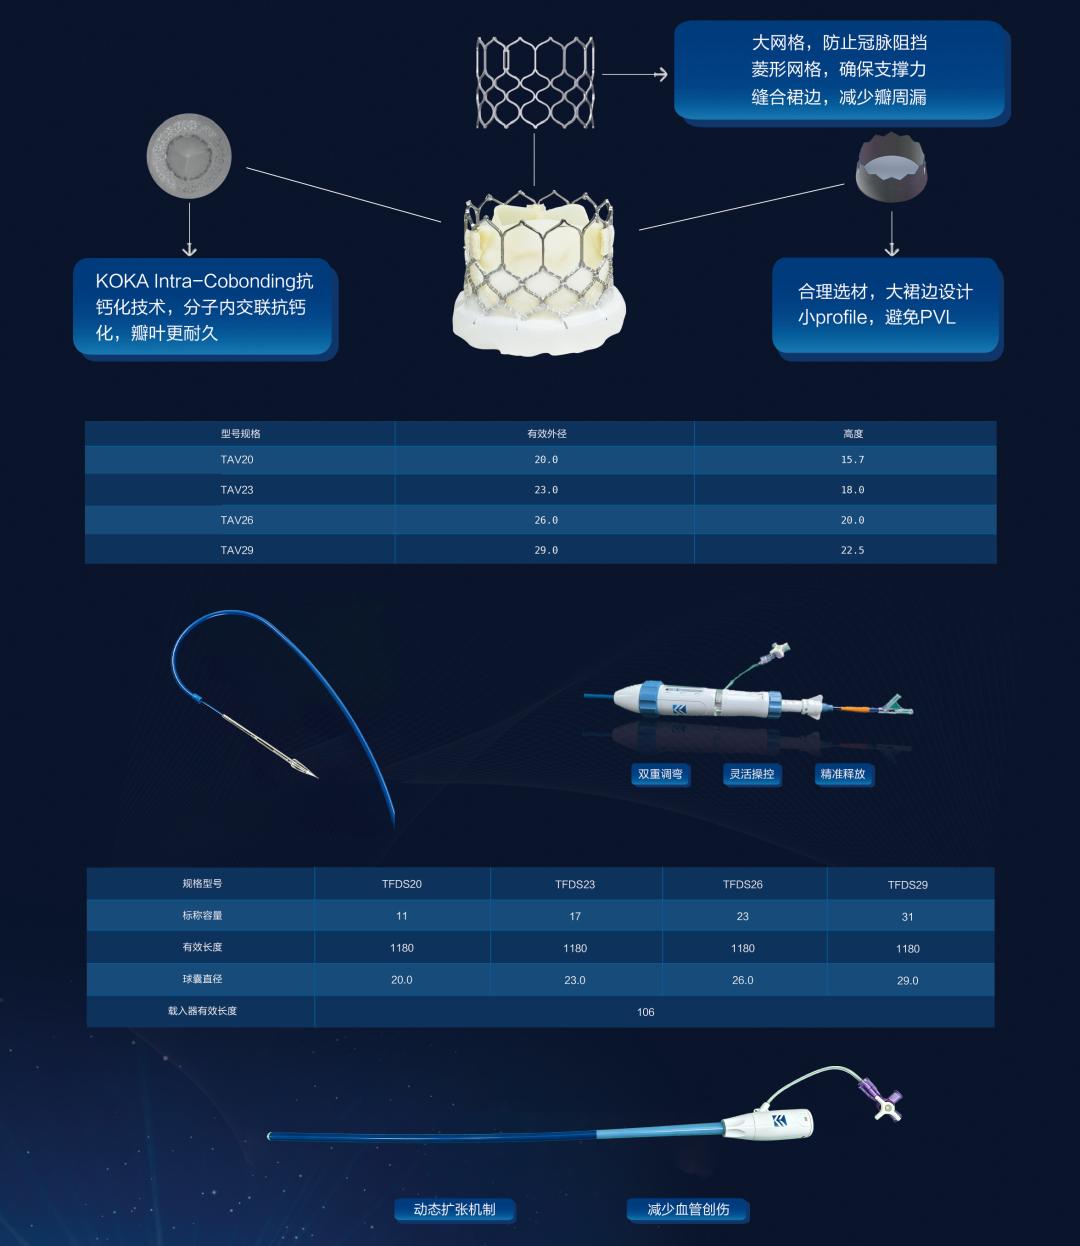
(KOKA-VALVE)
经过前期的大量积累,公司在这两年迎来了集中收获期,不仅实现了全赛道覆盖,还掌握了自膨式、球扩式两大核心技术路线。
尤其是我们用三年半做出主动脉瓣反流置换的产品后,获得了包括医生群体在内的很多行业人士的尊重和认可。
从一家初创公司做起,到今天能填补国内市场空白、推动心脏瓣膜介入治疗的国产替代进程,这对我们来说是很大的成长。
华创资本:每次从零起步到走出自己的创新路径,你觉得背后有哪些因素在支撑?
陈大凯 : 首先,外部环境有利于创新,国内研发的条件和硬件设施都在完善,我们可以买到各种需要的元器件、零件、材料等,甚至机器都能找到代加工。
其次,年轻的科研力量在崛起,大家的研发能力、效率、大规模重复数据的能力以及吃苦程度等,都让我们可以赶超国外。
第三,我们建立了医工协同的模式,和国内知名医院的医生一起打磨产品,公司内部的研发人员占比超过50%,全员深耕技术攻坚。过去几年,科凯累计申请了专利300余件,授权专利超100件;我们还参与国家重点研发计划,掌握瓣膜全链条独立生产能力。
第四,投资人给予的支持,像海燕(华创资本管理合伙人吴海燕)、汉杰(华创资本合伙人卢汉杰)都比较有耐心,一直会给我们做一些指导。
华创资本:公司内部建立了怎样的文化和机制鼓励创新?
陈大凯 : 我们公司的科研人员都很聪明,但在这个行业,聪明其实并不稀缺。我觉得更多是我们和医生的配合比较好,也善于和医生、临床一线的人员去交流,且沟通后反馈的效率高。
有些公司出于技术保密的原则或者其他考量,不愿意和外界交流,会认为自己比医生更懂产品,也害怕把一些创新点泄露给医生。
但我们在这方面更开放一些,其实只要你的研发速度快,别人追不上你,也不用担心创新的泄露。
这其中关键的反而是怎么说服医生,或者从什么角度去理解他的想法,这个比较难且没有什么特殊的方法,只能靠互相交流,尤其是遇到技术上的挑战或者无法实现他们的理念时,也要反馈给医生,并且耐心解释,否则医生会认为自己的想法不被尊重,后续可能就不愿意再继续交流。
华创资本:你们创业的过程中还有遇到一些艰难的时刻或者踩过的坑吗?
陈大凯: 很多时候我们说一个人在时代的洪流里,不是说你自己在前进,而是洪流在推着你前进。
我们也是如此,我庆幸自己创业赶上了一个比较好的时候,研发方面虽然走过一些弯路,比如做了重复的实验、测试,多花了一点钱,但好在这些项目都做到了结尾,资金方面也没有经历过什么艰难。
最大的困难反而是疫情期间,因为员工在上海,但临床在外地,大家无法出差,随访和手术就无法进行,那时很害怕临床数据中断,导致产品的进展受影响。
做器械和创新药不同,我们获得的反馈比较及时,做完手术就知道产品的效果,医生也会第一时间给出反馈,我们再去做相应的调整,方向对就很少去踩大的坑。
2018年我创业时也就三十几岁,我们觉得模仿并不是什么值得特别自豪的事情,更希望做的事情融入自己的思维,而且我们这代人胆子会更大一些,以前总是不理解父辈做一个决定为什么那么犹豫,因为他们需要考虑的事情太多,但我们不会有那么多负担,失败了大不了就重做,这样反而能用新的方法做出新的事物。
04
“被动”出海
华创资本:科凯目前三款核心产品都已获得注册证,接下来在商业化方面有何计划?
陈大凯: 我们目前需要把产品卖好,这个过程其实需要很长的时间周期,仅仅在国内,就已经有1000多家医院能够开展瓣膜手术,因为是全新的产品,需要我们建立起完整的培训和服务体系。
这也意味着需要持续投入大量人员和资金,还不一定能迅速转化为订单。
此外,我们还需要跟随一些医生把产品推广到中东、亚非拉等地区和国家,这里面涉及到手术方式、知识产权、国际销售网络、培训等等问题,都需要我们去好好规划。
华创资本:你们在出海方面进行了哪些探索?
陈大凯: 最近我们把产品卖到加拿大,虽然卖得很好,但同时发现做海外市场也有很多不确定性。
比如他们的医院都是预约制,手术时间有时候会变,不像国内效率高,一天能做七八台。因为涉及到要在现场指导外国医生如何使用产品,手术时间一旦推迟,我们只能等着,这样一来就会造成金钱和时间上的成本。
过去,我们经常看到国外的公司营业额高,但费用也高,不明白他们怎么能花五六十亿,后来发现人家面对的是全世界的市场,费用也是全世界的费用。
很多公司甚至只有一款产品,但能做全世界的销售网络和培训体系,这样就可以把规模做得足够大。所以,他们并购交易的规模动辄300亿、500亿美金,而我们一两百亿的并购就已经很大了。
此外,你的知识产权也决定了能否做Global 的市场,再加上美国、欧洲都有自己的监管标准,中国的临床数据和注册标准不一定会被认可,很可能需要按照当地的标准重新再做一遍,这就意味着更高的资金和时间成本。
所以现阶段,我们更多是跟着国内的医生被动出海,将来也会慢慢摸索适合自己的路径。
华创资本:在国家、地区选择上你们会做哪些考量?
陈大凯: 我们出海时还是会优先考虑一些发达国家和地区,一方面是只有我们和美国有相关的产品,但美国卖得比较贵;另一方面,在加拿大和澳洲等地方有大量华人医生,他们都是以前从新加坡或者港台、大陆过去的,这些医生喜欢用咱们国内的产品,因为性能好、性价比高而且也有创新。
此外,还有一个隐含的因素,是我们愿意毫无保留地教医生如何使用。华人医生在海外学医很难,有些高精尖的手术其实当地人并不愿意教他们,但这些医生来国内交流时,既可以学到新的技术,还可以使用新的产品,有助于他们在海外做出名气来。所以我们这样的创新产品会给他们带来正向的反馈。
华创资本:未来3-5年,你希望科凯成为一家什么样的公司?
陈大凯: 未来,上市是我们的目标。但更重要的,我们希望能做到像美国那家对标公司那样卖到50亿美金的市场。
我认为医药行业不比芯片、商业航空、消费电子等行业差,但很遗憾,国内还没能出现销售额300亿、500亿人民币的医疗器械公司,我们希望自己将来能实现这一目标。
否则大家的营业额都在十几亿徘徊,在做全球化市场时,和雅培、Edwards Lifesciences这种几百亿美金的公司PK根本不切实际。
我更希望我们跟随中国的医生去做全球化时,能把我们的产品连同方法论一起推广到全世界,和海外的医疗巨头达到同样的市值水平,这是我们创业的终极目标。