LP投资S基金,真的存在"双重收费"吗?
浅谈子基金费率情况如何影响S份额交易定价。
引言
作为深耕私募股权二级市场("S市场")多年的财务顾问,我们在和潜在投资人接触的过程中发现,特别是家办类型的客户,经常被S基金的双重收费困扰。他们对一级市场并不陌生,但对S份额的收费结构缺乏直观概念,很容易把传统母基金(“FOF”)的费用概念直接迁移过来。
从表面看,LP投资S基金或者S交易的专项基金,投资主体要收费,底层基金的管理费和业绩提成(“carry”)也还在继续计提,好像也是两层。但笔者认为,这跟FOF投资的两层收费只是看起来像,本质完全不同。FOF是两层费用在新增出资上的简单叠加;而S交易,是买方对一个已经存在、有历史业绩、有现实资产的份额一次性买断,底层管理费和carry的未来影响,在定价的时候就已经算清楚并折进交易对价。也就是说,买方虽然形式上还在一个持续收费的基金里,但经济上并没有被重复收费。
笔者下面拆三种最常见的情形,用具体的数字来说明:S份额投资里,买方实际承担的成本和拿到的收益,为什么更接近直投,而不是传统的母基金投资。
一种no fee/no carry的情景
先看一个GP已经进入carry分配阶段的基金。
设定一组数字:
- 基金最初的实缴成本是5亿元;
- 现在DPI已经到6亿元,LP不仅拿回全部本金,还落袋了1亿元收益,GP已经开始实际计提并分走业绩提成;
- 基金账上还剩最后一家公司的10%股份,这家公司现在估值50亿元,对应账面资产5亿元。
- 为了简化计算,这里也假设运营资本正好覆盖这个项目未退出成本对应的管理费,并且该基金没有门槛收益。
这里关键的,是基金的资本账户怎么列这5亿元。GP已经开始计提业绩提成,报表就不会简单按5亿元的毛价值列,而是会先预提20%的业绩提成,按扣完carry之后的净额列示:
扣完carry的账面价值 = 5亿 ×(1 − 20%)= 4亿元。
买方后面的谈判和报价,都是围绕这个4亿元的净资本账户展开,再在这个基础上根据流动性、退出时间、资产质量等因素打折。换句话说,那20%的carry在买方出价之前,就已经从定价的分母里拿掉了。
换个更直观的角度,买方买这份份额,经济上其实等价于什么?
- 基金持有这家公司10%的股份,但其中20%的经济利益最终是GP的carry;
- 扣掉carry,LP份额实际对应的是 10% ×(1 − 20%)=8%的公司股份;
- 买方按4亿元(再打折)的净对价买进来,买到的本质上就是这8%的"税后股份"。
这样一来,公司最终退出的时候,这8%股份对应的回款,买方是全额拿到的,不需要再为这部分收益交20%的carry。因为carry对应的那2%公司股份(10%里的20%),从一开始就没装进这个对价里。可以简化成一个对应关系:
买方的净投入(4亿基础上打折) ↔ 8%公司股份的净退出回款。
两边都是净额,一一对应,中间没有再插一层carry。买方的成本分母是扣过carry的,收益分子也是扣过carry的,口径完全一致。
到这里可以看到,买方按扣完carry的净额出资,carry的影响已经提前体现在价格里;卖方在打折出售的时候,相当于替买方"预付"了这部分业绩提成。
所以第一种情形下,买方并没有为底层企业的退出收益额外支付业绩提成。
门槛收益高于中性投资预期
第一种情形讲的是carry已经触发的基金。更常见的情况是,基金还没到carry触发点,买方需要判断:未来退出的时候,自己会不会被carry吃掉一大块?
再看另外一种S标的的常见情况:
- 基金已经存续7年,累计分配DPI是0.4,剩余资产价值1.1,当前TVPI = 0.4 + 1.1 = 1.5;
- 买方以0.7的成本(相对于实缴本金口径)受让这份份额;
- 基金预计第10年退出,LPA约定的门槛收益是年化8%复利,LP要先拿回本金、跨过门槛,GP才开始参与carry分配。
第一步,先算清楚GP的carry到底在什么位置才会出现。
按8%复利、10年算,LP的门槛总值是:
(1 + 8%)^10 ≈ 2.16倍(相对于实缴本金;为了简化计算,假设这0.4的DPI是交易之前刚产生)。
也就是说,基金整体要先给LP分到实缴本金的2.16倍,这之后的超额收益才进入carry分配。基金已经分了0.4,所以剩余资产还需要贡献:
2.16 − 0.4 = 1.76倍,
LP才刚好站在门槛上。而买方的成本只有0.7,换到买方自己的口径,剩余资产要在买方成本基础上涨到:
1.76 ÷ 0.7 ≈ 2.51倍,
GP才会开始计提carry。
这里比较关键的一点是:买方从0.7到1.76之间的这一整段增值,是完全不承担carry的。买方以0.7切入,买到现在1.1的剩余资产,而carry的触发线在1.76(2.16门槛减去0.4已分配DPI);持有期里把剩余资产做到约2.5倍以上,才会开始支付carry。
S份额一般剩余久期只有3–5年,买方基于已经看得见的资产和退出路径建模,追求的是一个相对确定、中等倍数的回报,而不是盲池那种博取高倍数的弹性。把退出价值、退出时间、折现率代进DCF模型之后,买方的目标净回报往往在1.5–2倍之间,距离约2.5倍的carry线还有不小的安全距离。
换句话说,在买方真正能赚到的收益区间里,GP大概率根本不会触发carry;买方从0.7到目标退出价之间的每一分钱,都落在carry门槛之下,全额归买方。carry在这笔投资的经济账里,更像是一个远在预期之外的"或有项",而不是一层确定要交的费用。
定价已经扣除未来业绩提成和管理费
最后看一种最能体现S交易定价机制的情形。假设一只基金是5年投资期、5年退出期的结构,买方在第4年受让份额,交易价格在资产账面价值的基础上打折确定。
先把管理费在时间轴上的位置理清楚。买方进来之前,前4年的管理费已经从实缴规模里扣掉了,和买方无关;第5年(投资期最后一年)的管理费,会从基金账面现金里扣;进入退出期之后,按行业惯例对未退出资产的投资成本计提管理费,这部分费用和未来的业绩提成一样,都会在DCF模型里从未来现金流中逐年扣除。
具体来说,DCF模型先按年度模拟资产退出金额,逐年扣掉管理费和业绩提成,得到各年的净现金流,再按买方要求的收益率折现到交易时点,得到今天的价格。下面用一组简化数字演示(单位:亿元)。
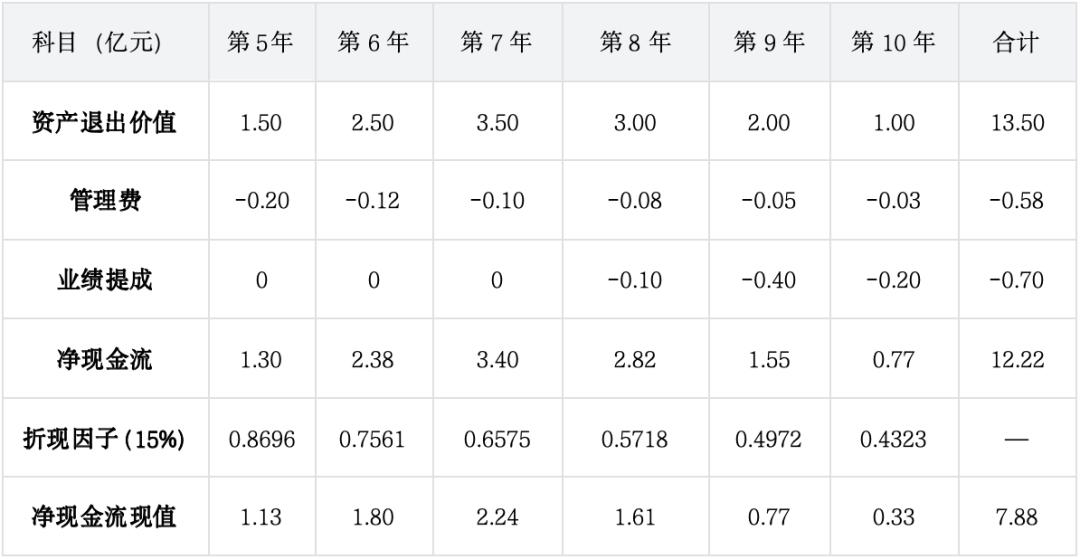
这张表,有几个地方需要点一下。
- 业绩提成的口径完全对得上。按whole-fund(基金整体)口径,carry =(全部退出金额 − 最初实缴出资)× 20% =(13.5 − 10)× 20% =0.70亿元。模型里,累计退出在第8年才覆盖10亿元实缴,这之后对超额部分按20%逐年计提:第8年超额0.5对应0.10,第9、10年分别计提0.40、0.20,三年加起来正好0.70。
- 费用都发生在折现之前。不管是管理费(合计0.58)还是carry(0.70),都先从各年的毛退出里扣掉,再对净现金流折现。买方折现的对象,本来就是属于自己的净额。
- 7.88亿元就是DCF理论价格。按15%的买方要求收益率折现,净现金流现值合计约7.88亿元;实际成交对价还会在这个基础上考虑流动性折扣等因素再调整。
所以第三种情形下,买方同样不需要在价格之外再额外支付管理费或业绩提成,这些费用在形成价格的折现过程中已经被逐年扣掉了。买方付出的是净现值,未来拿回的也是净现金流,和直投的经济实质没有区别。
结语
把前面三种情形收拢起来,可以得到三个判断。
第一,S交易复杂,需要考虑的因素较多。这里既包括底层资产的退出预期,也包括基金目前的费用结构——管理费还在按什么基数收、carry到底触发了没有、还剩多少久期。任何一笔份额的价格,都要综合考虑这些因素,没有一个统一的公式可以套用。换一个角度,LP支付给S基金的管理费和业绩提成,主要用于寻找特定交易机会、定价和执行交易,这比母基金投资更加复杂,性价比其实极高。
第二,实质上来说,进入价格一般都已经充分考虑了这些未来费用,并在对价上提前减掉。虽然从形式上看,S买方确实身处一个仍在计提管理费和carry的基金里,好像有两重收费。买方是按净额出资、按净额回款,投资收益的经济实质更接近直投,而不是FOF那种两层费用简单叠加的结构。
第三,风险收益反而更好,这体现在更低的亏本概率和更窄的收益方差上。这来自几个方面:一是明池效应,买方在基金存续中后期进入,资产和退出路径比盲池清晰,也能借助GP作为股东和董事会成员内部信息做出更好的判断;二是买方有定价权,能够通过折价把费用和风险的折现价值控制在自己的预期之内;三是S份额本身是一个资产组合,收益有均值回归效应,个别项目的波动会被组合摊平。
所以综合来看,LP投资S基金或者S交易专项基金,对比直投基金,不仅费率更有性价比(通常S基金费率比直投基金更低、底层子基金费率影响已经包入价格),风险收益更加均衡。中国S基金交易和S市场才刚刚兴起,对于纯粹财务诉求的投资人来说,相比直投项目或者参与到盲池基金,S基金提供了一个性价比更高、风险收益更好的选择,不应该因为一个表面的刻板印象、或者避免"双重收费"的强制要求而被误杀。
本文来自微信公众号“FOFWEEKLY”,作者:廖一帆,36氪经授权发布。