Gibt es tatsächlich eine "doppelte Gebührenberechnung", wenn LP in S-Fonds investieren?
Ein kurzer Überblick darüber, wie sich die Gebühren von Teilfonds auf die Preisgestaltung von Transaktionen mit S-Anteilen auswirken.
Einleitung
Als Finanzberater, der seit vielen Jahren auf dem Zweiten Markt für Private Equity ("S-Markt") tätig ist, haben wir im Kontakt mit potenziellen Investoren festgestellt, dass insbesondere Kunden im Bereich Family Offices häufig von der doppelten Gebührenstruktur von S-Fonds betroffen sind. Sie sind mit dem Primärmarkt vertraut, haben aber kein intuitives Verständnis für die Gebührenstruktur von S-Anteilen und übertragen die Gebührenvorstellungen traditioneller Dachfonds ("FOF") leicht direkt auf dieses Geschäftsfeld.
Oberflächlich betrachtet zahlt der Investmentträger Gebühren, wenn ein LP in einen S-Fonds oder einen Spezialfonds für S-Transaktionen investiert, während die Verwaltungsgebühren und der Performancebonus ("Carry") des zugrundeliegenden Fonds weiterhin erhoben werden – es scheint also ebenfalls eine zweistufige Gebührenstruktur zu geben. Meiner Meinung nach ähnelt dies der zweistufigen Gebührenstruktur von FOF-Investitionen nur oberflächlich, ist aber im Kern völlig unterschiedlich. Bei FOF handelt es sich um eine einfache Addition von zwei Gebührenebenen auf neu eingezahltes Kapital; bei S-Transaktionen hingegen kauft der Käufer einen bereits existierenden Anteil mit historischer Performance und realen Vermögenswerten vollständig auf, die zukünftigen Auswirkungen der Verwaltungsgebühren und des Carry auf der unteren Ebene werden bei der Preisgestaltung bereits vollständig berechnet und in den Transaktionspreis eingerechnet. Das heißt, obwohl der Käufer formal noch in einem Fonds verbleibt, der weiterhin Gebühren erhebt, wird er wirtschaftlich nicht doppelt belastet.
Im Folgenden erläutere ich die drei häufigsten Szenarien anhand konkreter Zahlen, um zu zeigen, warum die tatsächlich von dem Käufer getragenen Kosten und die erzielten Erträge bei Investitionen in S-Anteile eher einer Direktinvestition entsprechen als einer traditionellen Dachfonds-Investition.
Szenario ohne Gebühren und ohne Carry
Betrachten wir zunächst einen Fonds, bei dem der GP bereits in der Phase der Carry-Verteilung angekommen ist.
Wir legen folgende Zahlen fest:
- Die ursprünglich eingezahlte Summe des Fonds beträgt 500 Millionen Yuan;
- Der DPI liegt inzwischen bei 600 Millionen Yuan: Der LP hat nicht nur das gesamte Kapital zurückerhalten, sondern auch 100 Millionen Yuan an Erträgen realisiert, und der GP hat bereits damit begonnen, den Performancebonus tatsächlich zu berechnen und einzubehalten;
- Auf dem Konto des Fonds verbleibt noch ein Anteil von 10 % am letzten Unternehmen, das derzeit mit 5 Milliarden Yuan bewertet wird, was einem Buchvermögen von 500 Millionen Yuan entspricht.
- Zur Vereinfachung der Berechnung wird hier angenommen, dass das Betriebskapital genau die Verwaltungsgebühren deckt, die den nicht ausgezahlten Kosten dieses Projekts entsprechen, und dass der Fonds keine Hurdle Rate vorsieht.
Der entscheidende Punkt hierbei ist, wie das Kapitalkonto des Fonds diese 500 Millionen Yuan ausweist. Da der GP bereits mit der Berechnung des Performancebonus begonnen hat, wird der Betrag nicht einfach mit dem Bruttowert von 500 Millionen Yuan ausgewiesen, sondern zunächst ein Performancebonus von 20 % zurückgestellt und der Betrag nach Abzug des Carry als Nettowert ausgewiesen:
Buchwert nach Abzug des Carry = 500 Millionen × (1 − 20 %) = 400 Millionen Yuan.
Die Verhandlungen und Angebote des Käufers drehen sich um dieses Nettokapitalkonto von 400 Millionen Yuan, und auf dieser Grundlage wird unter Berücksichtigung von Faktoren wie Liquidität, Ausstiegszeitpunkt und Vermögensqualität ein Rabatt gewährt. Mit anderen Worten: Die 20 % des Carry wurden bereits vor der Abgabe des Angebots des Käufers aus dem Nenner der Preisgestaltung herausgenommen.
Aus einer intuitiveren Perspektive: Was entspricht der Kauf dieses Anteils durch den Käufer wirtschaftlich eigentlich?
- Der Fonds hält 10 % der Anteile dieses Unternehmens, aber 20 % der wirtschaftlichen Vorteile davon gehören letztendlich dem GP als Carry;
- Nach Abzug des Carry entspricht der LP-Anteil tatsächlich 10 % × (1 − 20 %) = 8 % der Unternehmensanteile;
- Der Käufer erwirbt diesen Anteil zu einem Nettopreis von 400 Millionen Yuan (abzüglich eines weiteren Rabatts) – im Wesentlichen handelt es sich um diese 8 % der "nach Steuern berechneten Anteile".
Auf diese Weise erhält der Käufer bei dem endgültigen Ausstieg des Unternehmens die gesamten Rückflüsse, die diesen 8 % der Anteile entsprechen, und muss keine weiteren 20 % des Carry für diese Erträge zahlen. Denn die 2 % der Unternehmensanteile, die dem Carry entsprechen (20 % von 10 %), waren von Anfang an nicht in diesem Preis enthalten. Dies lässt sich zu einer einfachen Zuordnung zusammenfassen:
Nettoeinsatz des Käufers (abzüglich Rabatt von der Basis von 400 Millionen Yuan) ↔ Netto-Rückflüsse aus dem Ausstieg von 8 % der Unternehmensanteile.
Beide Seiten sind Nettobeträge, die sich exakt entsprechen, ohne dass eine weitere Ebene des Carry dazwischengeschaltet ist. Der Kosten-Nenner des Käufers ist bereits um das Carry gekürzt, und der Ertragszähler ist ebenfalls um das Carry gekürzt – die Messgrößen stimmen vollständig überein.
An dieser Stelle ist ersichtlich, dass der Käufer zu dem Nettowert nach Abzug des Carry einzahlt und die Auswirkungen des Carry bereits im Preis berücksichtigt sind; wenn der Verkäufer den Anteil mit Rabatt verkauft, zahlt er diesen Performancebonus quasi im Namen des Käufers im Voraus.
Daher zahlt der Käufer im ersten Szenario keinen zusätzlichen Performancebonus für die Ausstiegserträge der zugrundeliegenden Unternehmen.
Hurdle Rate liegt über der neutralen Investitionserwartung
Im ersten Szenario ging es um Fonds, bei denen das Carry bereits ausgelöst wurde. Der häufigere Fall ist, dass der Fonds den Auslösepunkt für das Carry noch nicht erreicht hat und der Käufer beurteilen muss: Wird er bei dem zukünftigen Ausstieg einen großen Teil seiner Erträge durch das Carry verlieren?
Betrachten wir einen weiteren häufigen Fall für S-Zielobjekte:
- Der Fonds besteht seit 7 Jahren, der kumulierte ausgeschüttete DPI beträgt 0,4, der Wert der verbleibenden Vermögenswerte liegt bei 1,1, der aktuelle TVPI = 0,4 + 1,1 = 1,5;
- Der Käufer erwirbt diesen Anteil zu Kosten von 0,7 (bezogen auf den eingezahlten Kapitalbetrag);
- Der Fonds soll im 10. Jahr aussteigen. Die in der LPA vereinbarte Hurdle Rate beträgt 8 % p.a. mit Zinseszins: Der LP muss zunächst sein gesamtes Kapital zurückerhalten und die Hurdle Rate überschreiten, bevor der GP an der Verteilung des Carry teilnimmt.
Im ersten Schritt klären wir, an welcher Stelle das Carry des GP überhaupt erst ausgelöst wird.
Bei einer jährlichen Verzinsung von 8 % über 10 Jahre beträgt der Gesamtwert der Hurdle Rate für den LP:
(1 + 8 %)^10 ≈ 2,16-fach (bezogen auf das eingezahlte Kapital; zur Vereinfachung der Berechnung wird angenommen, dass der DPI von 0,4 direkt vor der Transaktion entstanden ist).
Das heißt, der gesamte Fonds muss dem LP zunächst das 2,16-fache des eingezahlten Kapitals ausschütten, bevor die übersteigenden Erträge in die Carry-Verteilung gelangen. Der Fonds hat bereits 0,4 ausgeschüttet, daher müssen die verbleibenden Vermögenswerte noch beitragen:
2,16 − 0,4 = 1,76-fach,
bevor der LP genau an der Hurdle Rate ankommt. Da die Kosten des Käufers nur 0,7 betragen, müssen die verbleibenden Vermögenswerte auf der Basis der Kosten des Käufers auf folgenden Wert steigen:
1,76 ÷ 0,7 ≈ 2,51-fach,
bevor der GP mit der Berechnung des Carry beginnt.
Ein entscheidender Punkt hierbei ist: Der gesamte Wertzuwachs des Käufers zwischen 0,7 und 1,76 unterliegt keinerlei Belastung durch das Carry. Der Käufer steigt mit 0,7 ein, erwirbt die derzeitigen verbleibenden Vermögenswerte im Wert von 1,1, während die Auslösegrenze für das Carry bei 1,76 liegt (2,16-fache Hurdle Rate abzüglich des bereits ausgeschütteten DPI von 0,4); erst wenn die verbleibenden Vermögenswerte während der Haltedauer auf mehr als das 2,5-fache gesteigert werden, beginnt die Zahlung des Carry.
S-Anteile haben in der Regel eine verbleibende Laufzeit von nur 3 bis 5 Jahren. Der Käufer erstellt Modelle auf Basis der bereits sichtbaren Vermögenswerte und Ausstiegspfade und strebt einen relativ sicheren Ertrag mit mittlerem Multiplikator an, nicht die hohe Elastizität für hohe Multiplikatoren bei Blind-Pool-Fonds. Nach der Eingabe von Ausstiegswert, Ausstiegszeitpunkt und Diskontierungssatz in das DCF-Modell liegt der angestrebte Nettorendite des Käufers häufig zwischen dem 1,5- und 2-fachen, sodass noch ein erheblicher Sicherheitsabstand zur Carry-Grenze von etwa 2,5-fach besteht.
Mit anderen Worten: In dem Ertragsbereich, den der Käufer tatsächlich erzielen kann, wird der GP das Carry höchstwahrscheinlich überhaupt nicht auslösen; jeder Cent, den der Käufer zwischen 0,7 und dem angestrebten Ausstiegspreis verdient, liegt unterhalb der Hurdle Rate und gehört vollständig dem Käufer. In der wirtschaftlichen Rechnung dieser Investition ist das Carry eher ein "Eventualposten", der weit außerhalb der Erwartungen liegt, als eine fest zu zahlende Gebührenebene.
Preisgestaltung hat zukünftige Performanceboni und Verwaltungsgebühren bereits abgezogen
Schließlich betrachten wir ein Szenario, das den Preisgestaltungsmechanismus von S-Transaktionen am besten veranschaulicht. Angenommen, ein Fonds hat eine Struktur mit 5 Jahren Investitionsphase und 5 Jahren Ausstiegsphase, und der Käufer erwirbt den Anteil im 4. Jahr, wobei der Transaktionspreis auf Basis des Buchwerts der Vermögenswerte unter Gewährung eines Rabatts festgelegt wird.
Zuerst klären wir die Position der Verwaltungsgebühren auf der Zeitachse. Bevor der Käufer einsteigt, wurden die Verwaltungsgebühren der ersten 4 Jahre bereits vom eingezahlten Kapital abgezogen – dies hat nichts mit dem Käufer zu tun; die Verwaltungsgebühr für das 5. Jahr (das letzte Jahr der Investitionsphase) wird aus dem Barguthaben des Fonds abgezogen. Nach Eintritt in die Ausstiegsphase werden gemäß Branchengewohnheit Verwaltungsgebühren auf die Investitionskosten der nicht ausgezahlten Vermögenswerte erhoben. Diese Gebühren werden genauso wie die zukünftigen Performanceboni im DCF-Modell jährlich von den zukünftigen Cashflows abgezogen.
Konkret simuliert das DCF-Modell zunächst die jährlichen Ausstiegsbeträge der Vermögenswerte, zieht jährlich Verwaltungsgebühren und Performanceboni ab, um die Nettocashflows der einzelnen Jahre zu erhalten, und diskontiert diese dann mit der von dem Käufer geforderten Rendite auf den Transaktionszeitpunkt, um den heutigen Preis zu ermitteln. Im Folgenden wird dies anhand vereinfachter Zahlen demonstriert (Einheit: 100 Millionen Yuan).
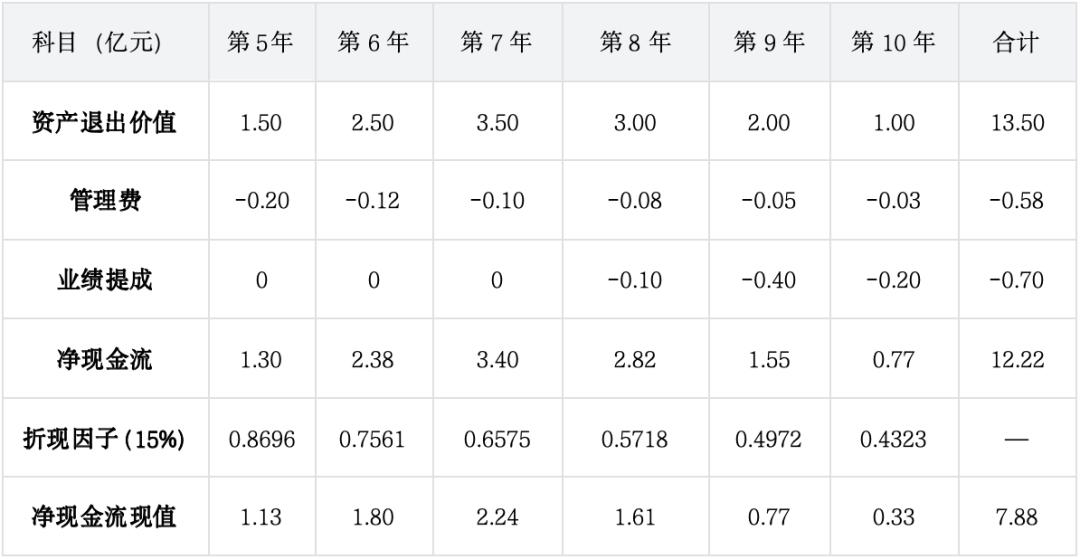
Bei dieser Tabelle gibt es einige Punkte, die hervorgehoben werden müssen.
- Die Messgröße für den Performancebonus stimmt vollständig überein. Nach dem Whole-Fund-Ansatz (gesamter Fonds) ergibt sich das Carry = (gesamter Ausstiegsbetrag – ursprünglich eingezahltes Kapital) × 20 % = (13,5 − 10) × 20 % = 70 Millionen Yuan. Im Modell decken die kumulierten Ausstiege das eingezahlte Kapital von 1 Milliarde Yuan erst im 8. Jahr ab, danach wird der übersteigende Betrag jährlich mit 20 % berechnet: Im 8. Jahr beträgt der übersteigende Betrag 0,5 entsprechend 0,10, im 9. und 10. Jahr werden jeweils 0,40 und 0,20 berechnet – die Summe der drei Jahre ergibt genau 0,70.
- Alle Gebühren fallen vor der Diskontierung an. Sowohl die Verwaltungsgebühren (insgesamt 0,58) als auch das Carry (0,70) werden zunächst von den Bruttoausstiegsbeträgen der einzelnen Jahre abgezogen, bevor die Nettocashflows diskontiert werden. Das Objekt der Diskontierung durch den Käufer ist von Anfang an der Nettobetrag, der ihm gehört.
- 788 Millionen Yuan ist der theoretische Preis nach DCF. Bei einer Diskontierung mit der von dem Käufer geforderten Rendite von 15 % beträgt der Gesamtwert des Barwerts der Nettocashflows etwa 788 Millionen Yuan; der tatsächliche Transaktionspreis wird auf dieser Grundlage unter Berücksichtigung von Faktoren wie dem Liquiditätsrabatt weiter angepasst.
Daher muss der Käufer auch im dritten Szenario keine zusätzlichen Verwaltungsgebühren oder Performanceboni außerhalb des Preises zahlen – diese Gebühren wurden im Rahmen des Diskontierungsprozesses zur Preisbildung bereits jährlich abgezogen. Der Käufer zahlt den Barwert und erhält in Zukunft ebenfalls Nettocashflows zurück – dies unterscheidet sich wirtschaftlich nicht von einer Direktinvestition.
Schlussfolgerung
Wenn wir die drei oben genannten Szenarien zusammenfassen, ergeben sich drei Feststellungen.
Erstens sind S-Transaktionen komplex und es müssen viele Faktoren berücksichtigt werden. Dazu gehören sowohl die Ausstiegserwartungen der zugrundeliegenden Vermögenswerte als auch die aktuelle Gebührenstruktur des Fonds – auf welcher Grundlage die Verwaltungsgebühren derzeit erhoben werden, ob das Carry bereits ausgelöst wurde und wie viel Laufzeit noch verbleibt. Der Preis jedes einzelnen Anteils muss unter Berücksichtigung