泡泡玛特、红杉投的卡牌公司,要买光伏上市企业
自去年 7 月智元机器人拿下上纬新材后,一级市场公司买 A 股上市公司就不再是新鲜事。追觅科技、探迹科技、中昊芯英都发起了类似交易。
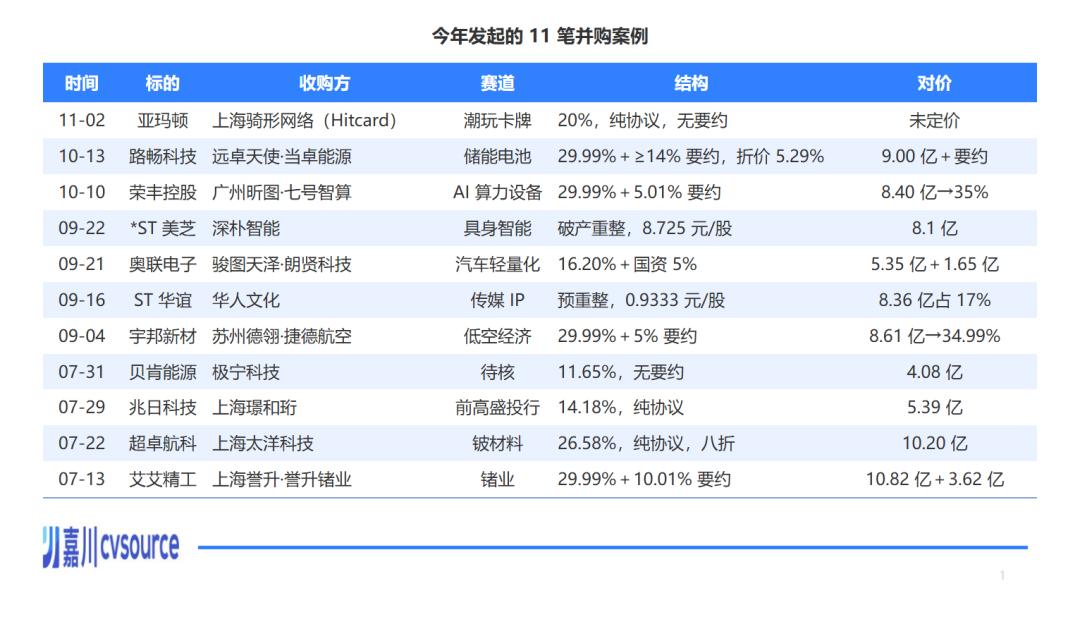
据投中嘉川不完全统计,自去年以来已经有20笔相关并购案。其中今年披露11笔,去年披露9笔。
本周又添了一笔。潮玩卡牌公司骑形网络,要收购光伏玻璃上市公司亚玛顿的控制权。
目前这笔交易披露的信息还很少,我把要紧的几条罗列如下:
亚玛顿科技与上海骑形网络签署《股份转让意向协议》,拟以协议转让方式,将持有的上市公司20%股份(3861.25 万股)转让给骑形网络。
交易完成后,骑形网络通过直接持股成为上市公司控股股东,实际控制人变更。
具体价格、支付方式、交割条件均未披露,待尽调后谈判确定。若按11月2日涨停收盘价19.28元、总市值37.22亿元静态折算,20%股份对应7.44亿元,当然实际价格还得等后续公告。
买方将支付5000万元缔约保证金,存入江苏银行共管账户。协议约定20 日内完成尽调,两个月排他期。
和智元买下上纬新材相比,亚玛顿与骑形网络联手,看上去是一笔毫不相关的生意,毕竟两家公司的业务天差地别。
亚玛顿主营光伏玻璃,创始人林金锡今年 67 岁,创业前是常州玻璃厂的技术员。骑形网络做收藏卡,创始人赵云鹏1996年生,是一名在新消费赛道的连续创业者。
两家公司能坐到一张桌子上,或许是各自都到了没有退路的时候。
光伏行业不用多说,产业链严重内卷,至今也没见出清。亚玛顿 2024 年、2025 年连亏两年,今年前三季度再亏1.45 亿元,主业光伏玻璃毛利率是负数,卖得越多亏得越多。外部股东深创投制造业转型升级新材料基金,持股五年多,已经浮亏1.23 亿元。
骑形网络这边,先后完成8轮融资,泡泡玛特、红杉中国、阅文集团都在股东名单里。但退出遥遥无期,去年9月,还有报道说在推进上市,今年1月就传出没有实质进展。
总之,一个是创一代想要功成身退,一个是新生代想要资本循环。
01.被泡泡玛特、红杉下注的卡牌公司
先看买方。
发起这次收购的是一家卡牌公司,上海骑形,旗下品牌叫 Hitcard。
公司2016年成立,核心团队全部出自2015年前后的校园团购项目"宅米"。董事长赵云鹏,中国传媒大学数字媒体专业,大一读完就休学进了宅米,负责北方16省的仓储物流、落地配送和市场拓展。联合创始人周展洋,毕业于东北林业大学,也是大学期间加入宅米的。
一开始他们做的不是卡牌生意,而是线下娱乐空间,2021年线下生意停滞才转型。
目前公司旗下分三条产品线:影视剧卡、明星卡、国漫卡。合作的IP拉出来,基本是一张中国内容产业的名录:《全职高手》《盗墓笔记》《庆余年》《莲花楼》《难哄》《兰香如故》等,外加迪士尼、火影忍者等国际IP。
卖得最好的是《全职高手》荣耀之约系列,圈里管它叫"成年人的小马宝莉"。2024年《庆余年》系列卖了2000万元,《莲花楼》"江湖之上"首批 800 箱在抖音直播间售罄,全系列过600万元。
2025年赵云鹏自述过经营数据:2024 年营收约4亿元,同比增长600%,已经盈利。虽然之后就再没公布过经营数据,但2025年国内近百部影视综卡牌项目,近一半是它发的。2026年到10月中旬,官宣要做收藏卡的影视新剧50余部,骑形网络一家上线35部占到了7成。
而且与卡游主打"小学生社交货币"的生态位不同,骑形的买单人群六成以上都是一二线城市18到35岁的年轻女性。这批消费者的购买力属于圈内的中上水平。
骑形入局卡牌业务,一开始就得到了资本的支持。投中嘉川CVSource数据显示,2016 年至今它完成8轮融资。投资方包括泡泡玛特、红杉中国种子基金、阅文集团等机构(见下表)。
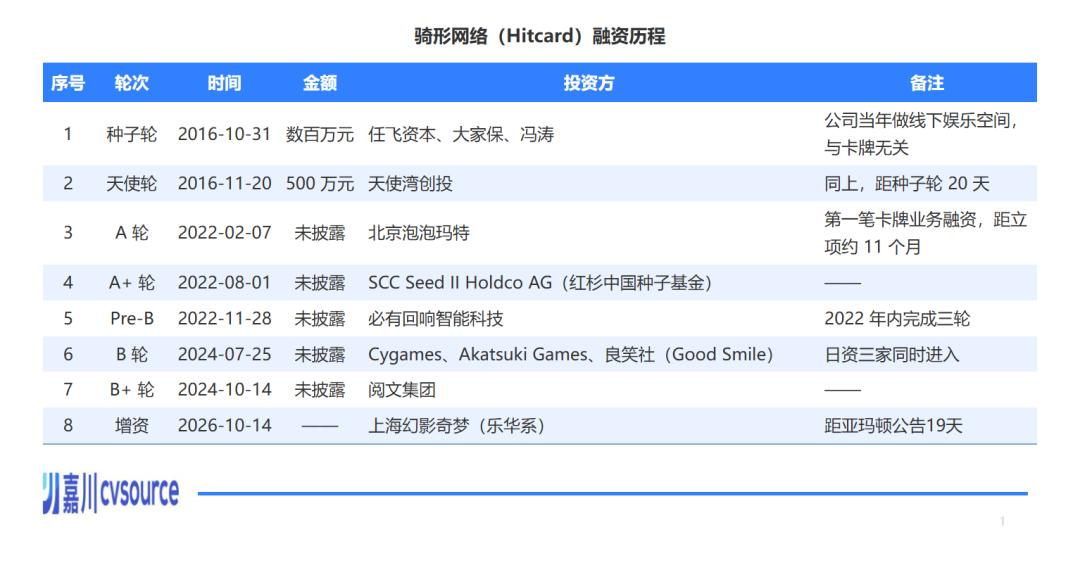
截至目前,泡泡玛特持股10.84%,是第一大机构股东;阅文集团持股9.30%,红杉中国持股7.74%。
原本这些投资方是指望IPO的。2025年9月,多家媒体报道Hitcard正在推进上市。但今年1月就传出"未有实质性进展"。同行的情况更能说明问题。卡游2024年1月、2025年4月两次递表,2025年6月过了聆讯却没启动公开发售。而且如果上市失败,卡游将履行跟红杉中国、腾讯约定的上市回购责任。
龙头都被逼到了墙角,第二梯队的IPO更遥遥无期。
所以买一家A股平台,成了当下增加退出确定性的一个选择。
更值得关注的是今年10月份的一笔交易。
10月14日,上海幻影奇梦入股骑形网络,目前持股7%。这家机构也大有来头,工商信息显示,幻影奇梦由天津壹华持股71.42%,天津壹华由乐华娱乐控股。乐华是国内知名娱乐公司,由杜华创立,旗下艺人包括王一博、韩庚、孟美岐等。
今年初杜华给乐华定过调,说乐华不只是造星,还要做机器人、人工智能、潮玩相结合的科技文娱公司。入股骑形,参与骑形收购亚玛顿控制权,看来也是杜华在潮玩业务上的一环。而它的入股,或许也将为这笔并购提供更多资本弹药。
所以我们总结一下买方的画像:一位90后创业者操盘的卡牌公司,背后站着泡泡玛特、阅文、乐华、红杉等顶级产业方和投资机构。但公司IPO无望,买下一家A股上市公司控制权,成为增加退出和经营确定性的一种选择。
02.把深创投旗下基金套牢的光伏企业
再看卖方。
亚玛顿卖控制权不是临时起意,或许从2021年就埋下了伏笔,一年一步,越走越窄。
先了解下这家公司背后的实控人。
林金锡,1959年生,1980 年从常州工学院工业自动化专业毕业,进常州玻璃厂做技术员,干的是给玻璃配料装自动称重系统,还拿过轻工部科技奖。1996年自己出来创办常州市亚玛顿科技有限公司,2006 年跟常州风投一起进军光伏玻璃,2011年10月带领公司顺利登陆深交所。
众所周知,光伏产业是个跌宕起伏的周期产业。2021年受"双碳"政策的推动,有过一波大涨。但是紧接着就是无尽的内卷。到今天,整个光伏产业链,还深陷产能过剩的泥潭。
看一看公司的经营数据就知道了。2023年亚玛顿营收36.28亿元,归母净利8400万元。2024年营收降到28.93亿元,降了两成,归母净利转负,亏了1.27 亿元。2025年也是亏的。2026 年前三季度营收11.30亿元,扣非亏 1.62 亿元。而且到目前为止也见不到扭亏的迹象。主业光伏玻璃的毛利率是-2.71%,卖得越多,亏得越多。
2021年行情好的时候,它发起了10 亿元的定增募资,要大干快上一波。结果现在还留在里面的股东,没有一家是不亏钱的。
其中,深创投制造业转型升级新材料基金是最大的一家,申购了5亿元,获配1953.125万股,一举成为第二大股东。结果持有了五年半,一股没减,按照最近的股价计算浮亏24.7%,约亏损1.23 亿元。
再怎么"做时间的朋友",也抵不过周期啊。
虽然后来亚玛顿中止了产能扩建项目,两次发起对上游凤阳硅谷的收购,但都没成功,也于事无补。公司该亏的还是在亏,且未来也很难扭亏为盈。短期借款还有11.40 亿元,4000万股质押到期两个多月还没解。外部大股东全被套在里面。67岁的林金锡也确实到了该退休的年纪。
于是卖掉控制权,就成了主动的选择。当然,这笔收购最后能不能成功,还得边走边看。
03.一级买二级,走到哪一步了?
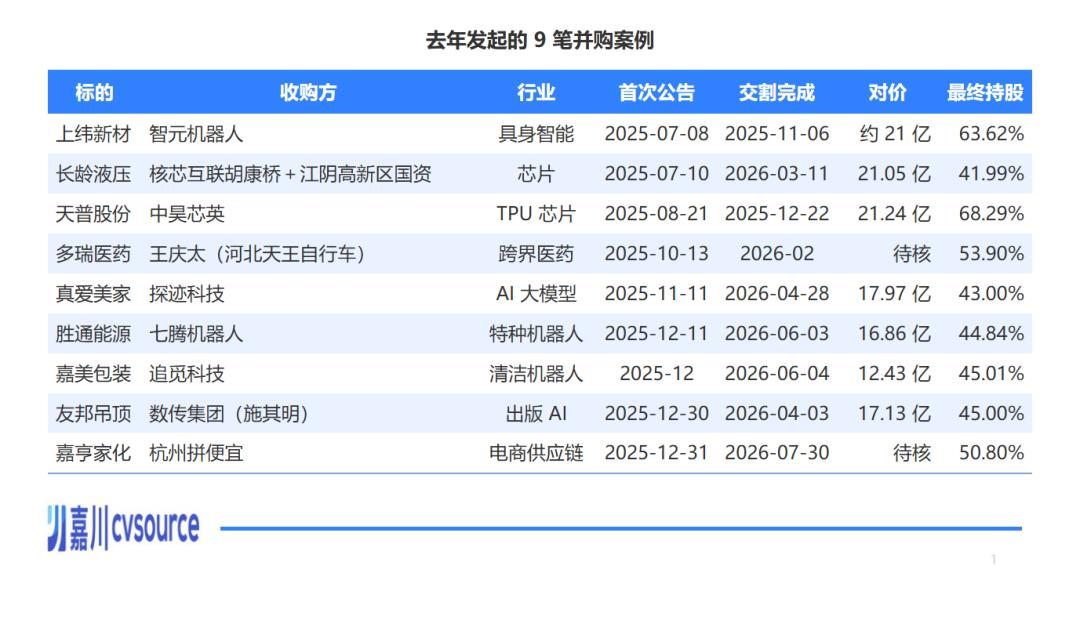
据投中嘉川不完全统计,去年以来至少有20 笔一级市场公司反过来买A股上市公司控制权的交易。其中11笔年内发起,9笔是去年发起。
进展最快的自然是去年开先河的智元机器人。
其协议转让已经在去年9月22日过户,要约收购11月6日完成。目前,智元联合创始人彭志辉已经担任上纬新材董事长,公司也已经把机器人做成了第二主业。品牌叫"上纬启元",Q1、T1 两款产品已经在最近两月开始交付。
再 看今年公布的 11 笔的情况。相关案例中,除了潮玩卡牌,还有储能电池、具身智能、新材料、 AI 算力设备、低空经济、汽车轻量化、传媒 IP 等多个赛道的明星公司(见下表)。
举两个详细的。
具身智能的深朴智能,9 月牵头联合体拿下了 *ST 美芝的庭外重组和后续司法重整,拟出资约8.1 亿元认购转增股份,每股 8.725 元,重整顺利完成后就是控股股东。
这家公司2024年10月才成立,比骑形网络年轻得多,创始人李晓飞是清华博士,师从李克强院士,之前是智行者的联合创始人。
公司创立至今已经完成5轮融资。背后的投资方有顺为资本、创世伙伴、百度风投、滴滴、柯力传感、上海科创旗下知识产权基金等机构。
另一家新材料公司上海太洋科技,7月22日签约买超卓航科26.58%,作价10.20 亿元,本月初已经过户完成。太洋是全球第二家铍全产业链公司,8年时间融了11 轮,中芯聚源、招商局资本、嘉御资本、华映资本、浙创投都在股东名单里。
一个是具身智能公司,一个是新材料企业。在当下市场环境中,自己走上市这条路,周期长且不确定。这应该是不少企业面对的共同难题。
本文来自微信公众号“投中嘉川”,作者:杨博宇,36氪经授权发布。