财通基金为什么清仓金梓才的两只基金?
固有资金减持引发争议、高管更替、持仓风格调整等多重信号相继出现,显示财通基金在经历产品业绩大幅波动、场内高溢价风波、面临监管关注之后,正在经历一场从资金配置、管理层到投资风格的深度调整
三季报披露窗口,财通基金的自有资金交易引发市场关注:2026年7月末至8月初,公司固有资金集中赎回了金梓才、沈犁等多位基金经理管理的主动权益类基金。
其中,金梓才旗下的开放式基金被全部赎回,仅财通多策略福鑫定开基金未被清仓,但该基金此前场内溢价高企,三季度也仅象征性卖出100份。
一边是基金经理在季报中仍写下“继续长期看好AI(人工智能)产业发展前景”,一边是管理人在7月末至8月初集中落袋,反差由此凸显。
这种反差之所以引人注目,是因为财通基金和金梓才正是过去一年公募行业最受关注的明星组合之一。金梓才作为公司副总经理、权益投资总监,管理规模二季度单季从89亿元增至565亿元,一度被部分投资者冠以“股神”标签;其重仓的AI算力链集中兑现,财通福鑫LOF(上市开放式基金)近一年场内涨幅一度接近8倍,溢价率最高逼近50%,成为散户追逐的“网红基金”。也因此,当管理人在自家明星产品上集中赎回时,市场的错愕与争议也格外强烈。
资金操作之外,公司内部也在发生变化。人事方面,10月28日晚间,财通基金发布总经理变更公告,原总经理徐春庭因组织调动离任,由靳赟接任总经理。
在投研上,从三季报看,金梓才旗下部分基金持仓集中度下降、锐度有所降低,或与监管层近期对行业风格漂移的约束有关。
固有资金减持引发争议、高管更替、持仓风格调整等多重信号相继出现,显示财通基金在经历产品业绩大幅波动、场内高溢价风波、面临监管关注之后,正在经历一场从资金配置、管理层到投资风格的深度调整。
赎回主动权益,买入债基、货基
《财经》根据基金定期报告统计,2026年以来财通基金累计赎回旗下8只含权产品(含偏股混合、偏债混合、二级债基、指数增强),合计2.69亿元。
本轮赎回的产品中,除金梓才管理的财通成长优选、财通价值动量,还包括沈犁管理的财通景气行业、财通新视野、财通安盈,唐家伟管理的财通新兴蓝筹,以及二级债基财通收益增强等。
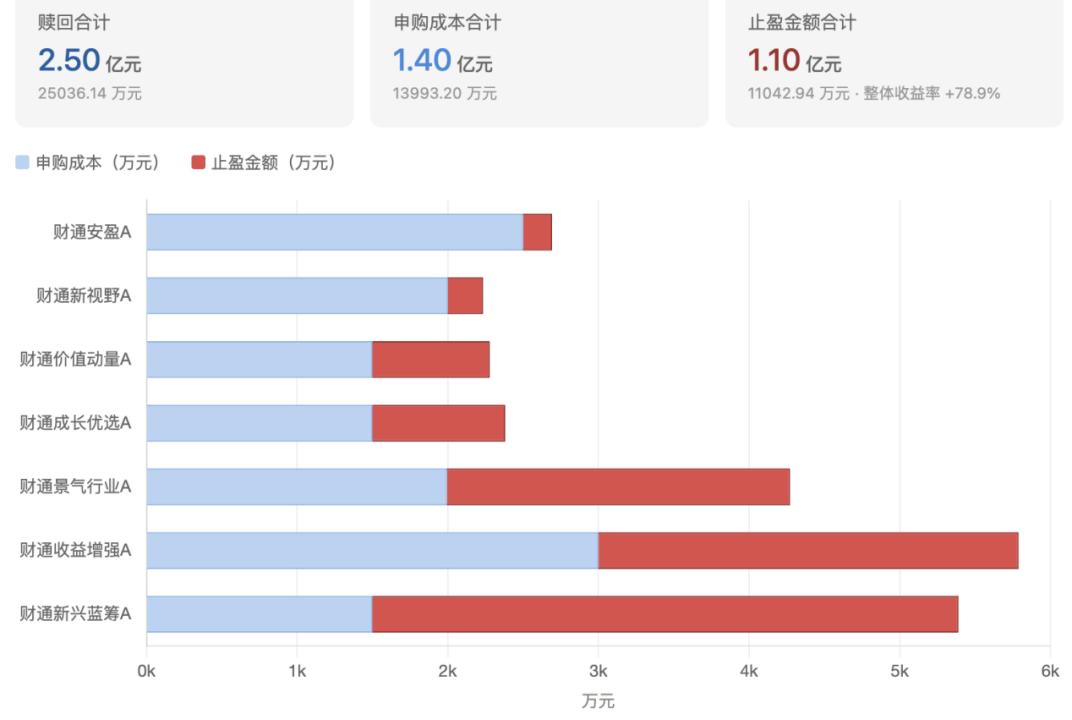
《财经》估算,财通基金的六项赎回合计获利约8254.70万元。其中两只长期底仓收益较为突出:财通新兴蓝筹A申购成本1500万元,赎回 回款5389.88万元,收益3889.88万元,收益率259.33%;财通景气行业A合计投入1994.20万元,赎回4271.57万元,收益2277.37万元,收益率114.20%。
赎回主动权益的同时,财通基金申购二级债基财通沣悦回报A(026221)5000万元。此外,货币型基金财通财通宝A(002957)年内申购22.87亿元、赎回17.46亿元,净增5.4亿元。
年初布局权益,年中从权益撤出、向固收与现金回摆,构成了财通基金固有资金调仓的主线。
财通自有资金的本轮择时效果如何?《财经》据公开数据测算,以财通价值动量为例,两笔赎回价较年内高点低31.6%;但10月29日该基金净值已跌至4.9230元,较赎回价再低18%。由此可见,赎回时点难言最佳,但避开了9月以来AI板块更深的一波下跌。
另一方面,被减持的基金经理对AI的判断并未转向。
沈犁在财通新视野、财通景气行业三季报中写道,人工智能在快速迭代,能力持续提升,下游渗透率正从代码生成领域往其它领域延伸,中国开源大模型技术与海外龙头的差距有所缩小;同时他也提到下游举债扩张硬件、推高宏观利率、网络安全治理面临挑战等担忧和分歧,认为“不同的声音有助于将行业拉回合理的增长轨道,避免非理性过热”。
金梓才的表述则更坚决:“很多AI产业链上游的紧张供应局势仍将延续,资本市场或需要一些时间,才能逐步消化这些环节的产品价格较难回落的现实。我们认为只要AI需求高增长仍在,这些价格短期内或仍难回落。同时,我们预期未来AI产业仍有望保持较高增长,这一轮增长可能具备真实客户需求。”
金梓才认为,三季度AI产业底层逻辑在持续强化,但受A股整体流动性偏弱影响,板块阶段性表现承压,并表示仅对持仓个股进行微调,整体板块配置保持相对稳定。
财通基金为什么赎回?
自有资金赎回操作的背后动机是多重的,其中首要动机通常是止盈。
以半年度报告期末为维度计算,财通基金持有的财通成长优选在6月30日的账面浮盈达到145.5%,财通价值动量的账面浮盈124.1%。
“这样的收益对财通基金而言显然已提前完成目标。固有资金在累积较高浮盈后,在波动加大阶段兑现收益、控制回撤,本身属于正常操作。”有资深基金观察人士认为,“但公募基金是普惠金融载体,财通基金乘着行业风口实现了规模与业绩的大幅增长,自有资金却在投资者信心脆弱的敏感期清仓离场。某种程度上,这也是基金管理人缺乏大局观的表现。”
“除了止盈的需求,自有资金减持可能还有内控线的考量。”一位基金公司人士对《财经》表示,有的基金公司对固有资金投资权益类资产的比例设置了上限,其所在公司即规定不能超过20%。“上半年权益产品净值大幅上涨,使这一占比被动抬升,卖出权益产品也可能是为了把仓位压回线内。”
第三重考量则是资源的调配。“中小型基金公司自有资金有限,有时候需要卖出一些产品来准备更重要的事情,比如新发基金自购等。”有业内人士表示。
《财经》从业内了解到,财通基金资源调配的重心,或是此前溢价率居高不下的LOF基金财通多策略福鑫。
财通福鑫是今年场内最受关注也最具争议的产品之一。该基金为封闭期18个月的定期开放式基金,一般而言,此类基金在封闭期中因场外无法申赎、套利机制失效而多呈现折价交易。但在亮眼业绩催生的追涨情绪、封闭期切断场外套利供给,以及场内流通盘极易被资金操控等多重因素影响下,福鑫溢价率长期居高不下,最高一度突破50%。
疯狂的场内基金应如何有效降温?有基金观察人士表示,一是增加场内卖方力量,比如引导场外资金转入场内卖出以平抑溢价;二是改变投资者预期,比如调整基金经理或投资策略;三是推动产品转为可日常申赎的开放式LOF,恢复套利机制。
从后续动作看,财通基金部分呼应了上述思路,但节奏明显偏晚。
10月13日公司公告,财通福鑫自10月20日打开申赎,随着新增份额可经场外申购再跨系统转托管流入场内,溢价迅速收敛,10月22日溢价降至2.42%,10月27日、28日连续转为贴水。10月20日,该基金还增聘王靖瑄与金梓才共同管理。
开放申赎对应的是恢复套利、增加场内供给,增聘则带有改变投资者预期的意味。然而,这两项动作都发生在市场降温、溢价回落之后。
在溢价最高的6月至8月,公司除持续发布风险提示与停牌公告,未见实质性增加场内供给的动作。直到9月18日,才出现一笔自有资金象征性卖出。卖出数量仅100份、成交金额约1134元,单价约11元,更接近试验性操作,无平抑溢价作用。截至三季度末,自有资金仍持有财通福鑫近500万份。
规模狂飙后,财通基金换帅
固有资金动作引发波澜之外,财通基金内部也在发生变化。
10月28日晚间,公司公告高级管理人员变更:总经理徐春庭离任,由靳赟接任,任职与离任日期同为10月28日。
徐春庭长期深耕财通体系,2022年4月8日出任总经理,任期超过四年半。靳赟曾任国泰基金机构部董事总经理、国投瑞银基金副总经理,2026年9月加入财通基金,现任公司董事、总经理。
财通基金在2026年实现管理规模大幅增长。数据显示,2022年3月底,财通基金管理规模不到600亿元,2024年底突破1000亿元,2026年3月底为869.47亿元。随着二季度AI行情加速,6月底财通基金管理规模急速增加至1670.84亿元。截至9月30日,财通基金公募管理规模超1529亿元,非货规模1388.58亿元。
财通基金在经历了短时间内规模狂飙之后,问题接连暴露:单一基金经理依赖过重,旗舰产品高溢价争议发酵,自有资金从权益端集中撤出,风格漂移面临的监管约束趋严。
有业内人士认为,多重压力之下,公司选择此时换帅,或意味着财通基金试图告别依赖单一基金经理、单一赛道的粗放增长,转向平台化、均衡化与合规风控优先的“质量提升”阶段。
“新任总经理拥有深厚的行业积淀与前瞻的管理视野,能够有效提升公司战略执行力。”财通基金称,下一步,公司将立足现有特色业务,补齐业务短板、做强长板优势,持续夯实投研核心竞争力,丰富产品与策略矩阵;同时持续完善机构渠道布局,筑牢合规风控防线,以长期业绩与投资者回报为导向稳步落地发展战略,开启高质量发展新阶段。
规模缩水超百亿,金梓才如何调仓?
三季度AI进入逆风期,金梓才的管理规模出现缩水。三季报显示,三季度末其在管7只基金、合计规模436.64亿元,较二季度末的565.48亿元缩水128.84亿元,但仍居主动权益基金经理规模首位。
从持股集中度来看,以财通成长优选为例,三季度末股票投资占净值比约84.35%,与二季度末的84.25%基本持平,但前十大重仓股占净值比从72.32%降至64.00%。
从持仓变化来看,锐度的降低,也表现为从单一细分环节向更宽口径的铺开。此前金梓才的组合高度集中于PCB(印制电路板)上游量价齐升链条,二季报中他明确表示“将有限的组合仓位进一步配置到出现紧缺环节的行业中去”,包括MLCC(片式多层陶瓷电容器)、PCB上游等。从三季度的调整来看,涨价主线转变为一条覆盖材料、光芯片、光器件、光模块的AI硬件多环节组合。
这一组合调整,也与监管导向相呼应。6月12日,中国证券投资基金业协会发布《公开募集证券投资基金主题投资风格管理指引》,自12月1日起施行,要求主题投资基金建立风格库、“符合组合管理、分散投资、长期投资的基本原则”,并建立投资集中度的内部管理制度,“避免基金集中投向投资方向中的单一细分行业或领域”。
此外,《公开募集证券投资基金运作管理办法》修订征求意见稿亦提出,名称显示投资方向的基金应将80%以上基金总资产投向名称所示方向,非行业主题基金应当坚持分散投资、不得“宽基窄投”。
本文来自微信公众号“读数一帜”(ID:dushuyizhi007),作者:黄慧玲,编辑:郭楠,36氪经授权发布。