打针的人越多,医美公司越难过
2020年,房地产行业站在寒冬的开端。地产公司京汉实业公布了一个违背祖宗的决定:公司要告别房地产,全面转向新业务——医美。
要知道直到开会的这一刻,京汉置业还有七成收入来自住宅开发,但它火速转生。把名字改成“奥园美谷”,一边甩掉地产资产,一边推出冷敷贴、胶原冻干等产品。
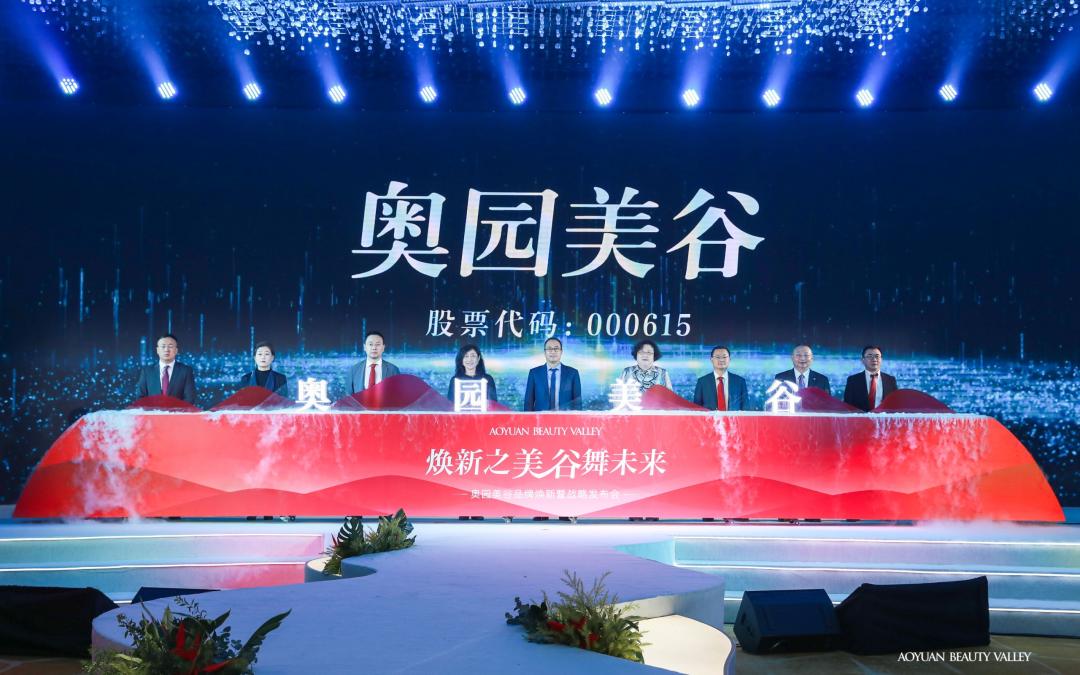
奥园美谷医美板块还没有产生任何收入之时,股价已应声大涨超过200%,华泰证券对其医美业务给出140倍PE估值[1]。有股民锐评:搞房地产的不如卖玻尿酸的[2]。
但站在2020年,似乎没有多少人觉得荒唐。医美是当时最性感的生意之一,被称为女人的茅台。老登不能没有白酒,女人也不能没有玻尿酸。
这一年,玻尿酸巨头爱美客上市,随后成为大A第三只千元股,290倍PE让英伟达也甘拜下风;2021年上半年,37只医美概念股平均上涨40.94%,6家公司半年涨幅超过100%[3]。
魔力甚至蔓延到各种原本八竿子打不着的公司上。原本做母婴服饰用品的公司金发拉比,买下医美公司36%股份后拿下9个涨停。
虽然大A的妖风很快被看得见的大手拿捏,但此后几年,医美的确拥有了越来越广阔的消费市场。
艾媒统计,2025年中国轻医美用户已经达到3105万人。到2030年,轻医美有望成为一个4357亿的大市场,并保持15%以上的复合增速[4]。
十多年前斯琴高娃老师打个羊胎素都要遮遮掩掩,如今明星们已经能在综艺节目上大方细数自己脸上打过多少针。今年新一轮CPI基期轮换,医疗美容服务和洗碗机、车用电力一起成为新增类目。
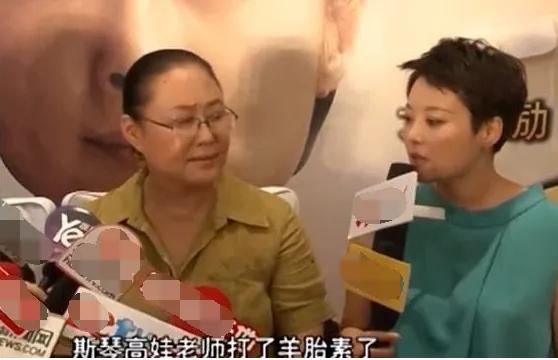
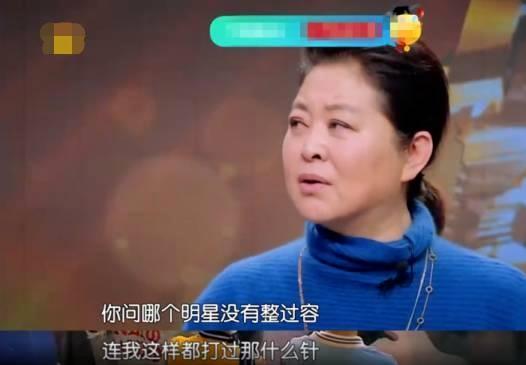
上:袁立爆料名场面,下:倪萍近年在节目上分享医美经历
然而随着医美遍地开花,医美公司们却离大结果越来越远了。
2026年上半年,爱美客净利润下降25%,锦波生物下降28%,昊海生科下降47%;华东医药国内医美收入直接腰斩。
医美公司们怎么了?
暴利行业
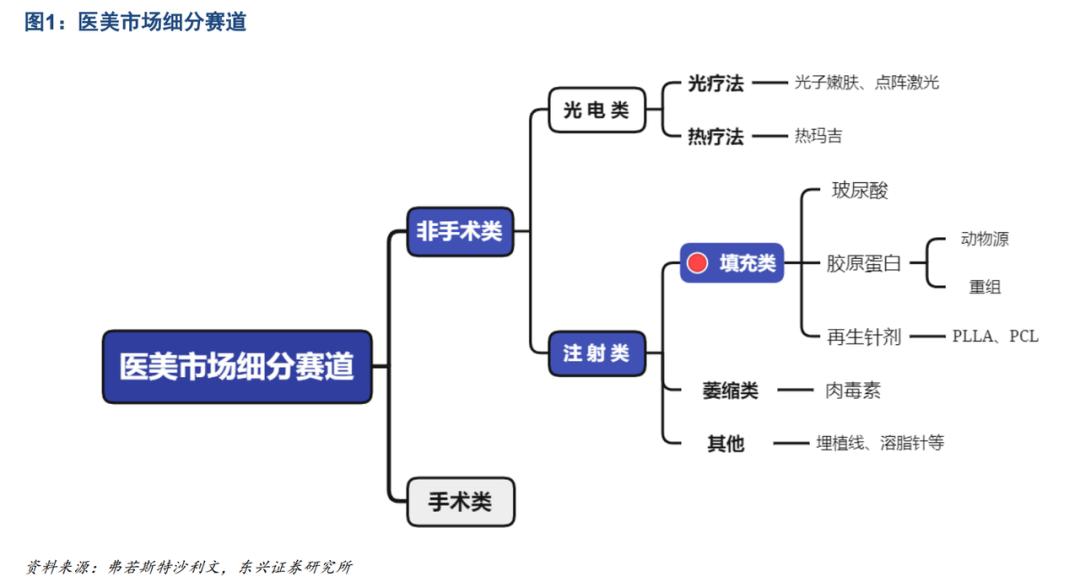
医美分为两类,手术类和非手术类。手术类需要开刀,比如假体植入、塑身抽脂等。非手术类则是激光和频射为核心的能量类项目,以及玻尿酸和肉毒素为主的注射类项目。
后者就是现在常说的轻医美。
很长一段时间里,轻医美称得上是刑法合订本之外最挣钱的行业之一。
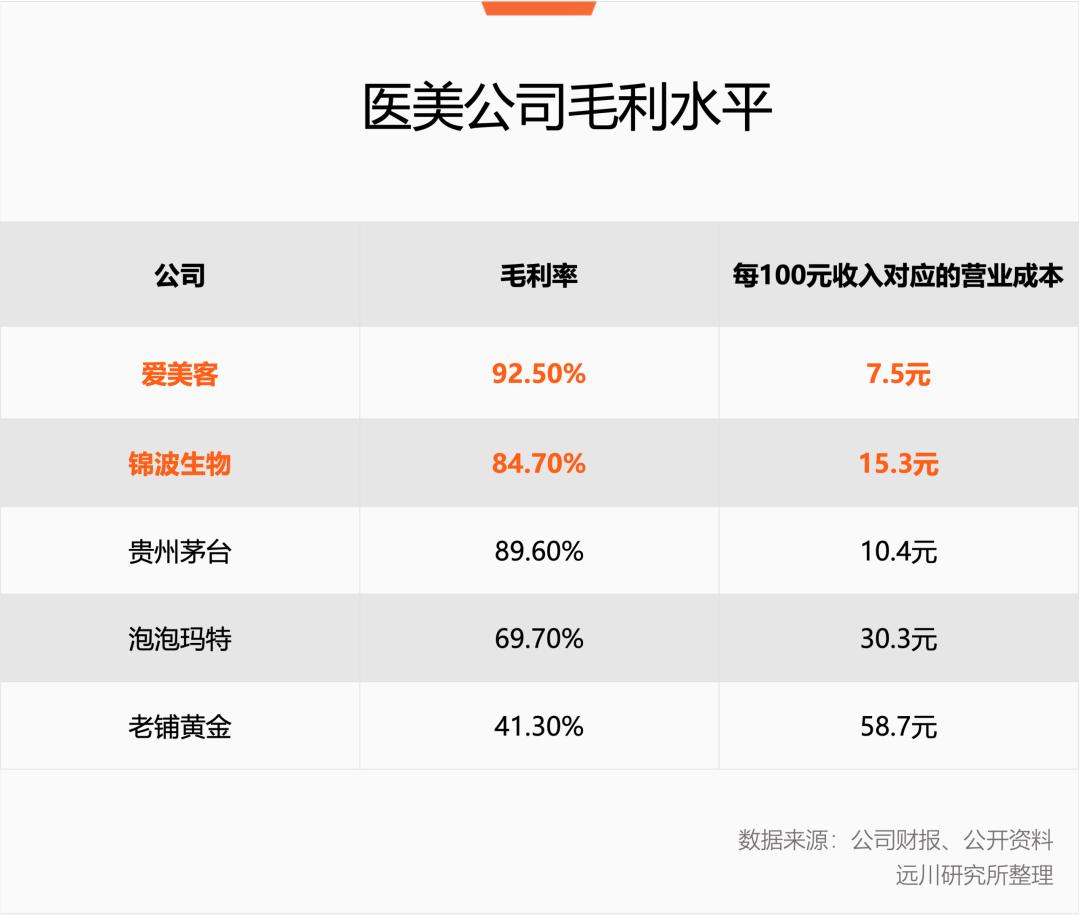
上游厂商的毛利水平长期维持在80%-90%,暴利程度让老铺黄金看了流泪,泡泡玛特见了惭愧,能与之一战的只有贵州茅台。
相比手术类医美,轻医美天然是一门标准化、高复购的好生意。
手术类医美高度依赖医生的操作水平。在这个大部分人连打点滴都不想让实习护士扎针的世界,审美好、技术高超的顶级医生是很难批量复制的。
2016年韩国三大整容医院之一Grand Plastic Surgery被起诉,原因是做“幽灵手术”。为提高订单量,用名医吸引患者,麻醉后换成牙医和耳鼻喉科医生执刀,超过33名倒霉蛋被骗[6]。
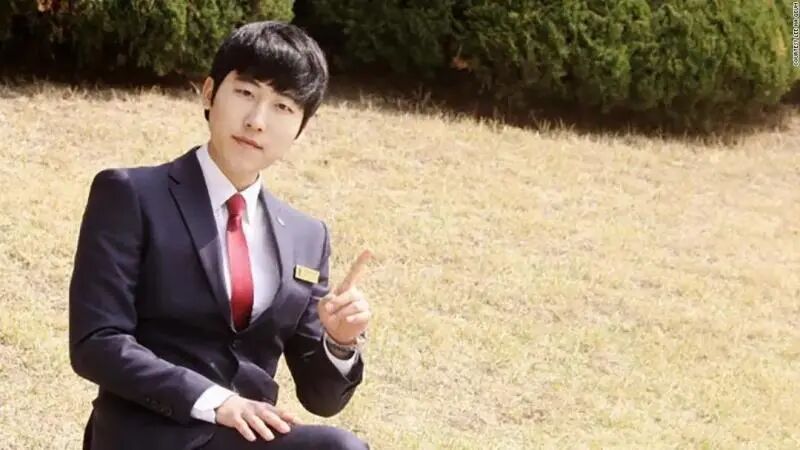
2016年24岁大学生权大熙在首尔一家整形医院做颧骨手术遭遇幽灵医生,不幸逝世。来源:上观新闻
另一方面,手术类医美复购率非常低。除却极少数反复整容的人,大部分消费者不会隔几个月重新隆一次鼻、割一次双眼皮。
相比之下,轻医美虽然同样要求医师有执业资质,但具体操作主要依托注射针剂和光电设备,整体比手术类医美易标准化。
根据卫健委《医疗美容服务管理办法》,美容外科主诊医师需要6年以上专业临床经历,而皮肤科只需要3年以上[8]。
去年央视《法治在线》记者暗访地下医美注射速成班,场所是快捷酒店会议室,两天学理论,第三天学员直接互相打针,比奶茶店暑期工上岗还要火速[9]。
正规机构路子没这么野,但现在出现了自动化设备,如韩国德玛莎水光仪能一次在多个部位注入产品,对医生的手艺要求还在进一步降低。
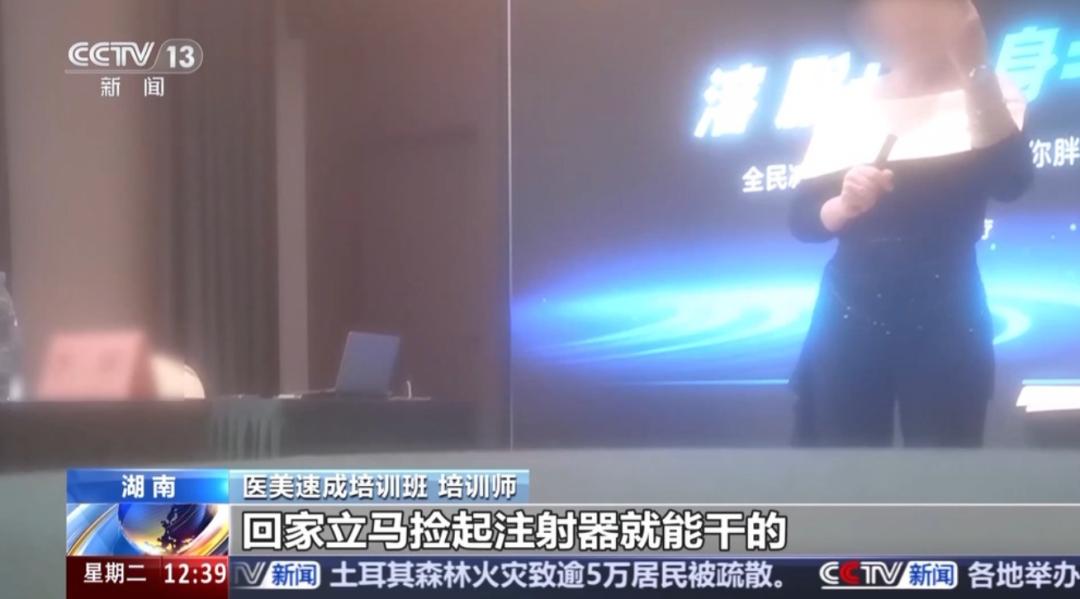
图片来源:央视新闻
与此同时,轻医美天然需要复购。隆胸假体二十年换不了一对,但肉毒素几个月不补打,皱纹又会重新出现。见过少女针效果下吹弹可破的脸蛋,只有小部分人能重新面对魔法消失后的自己。
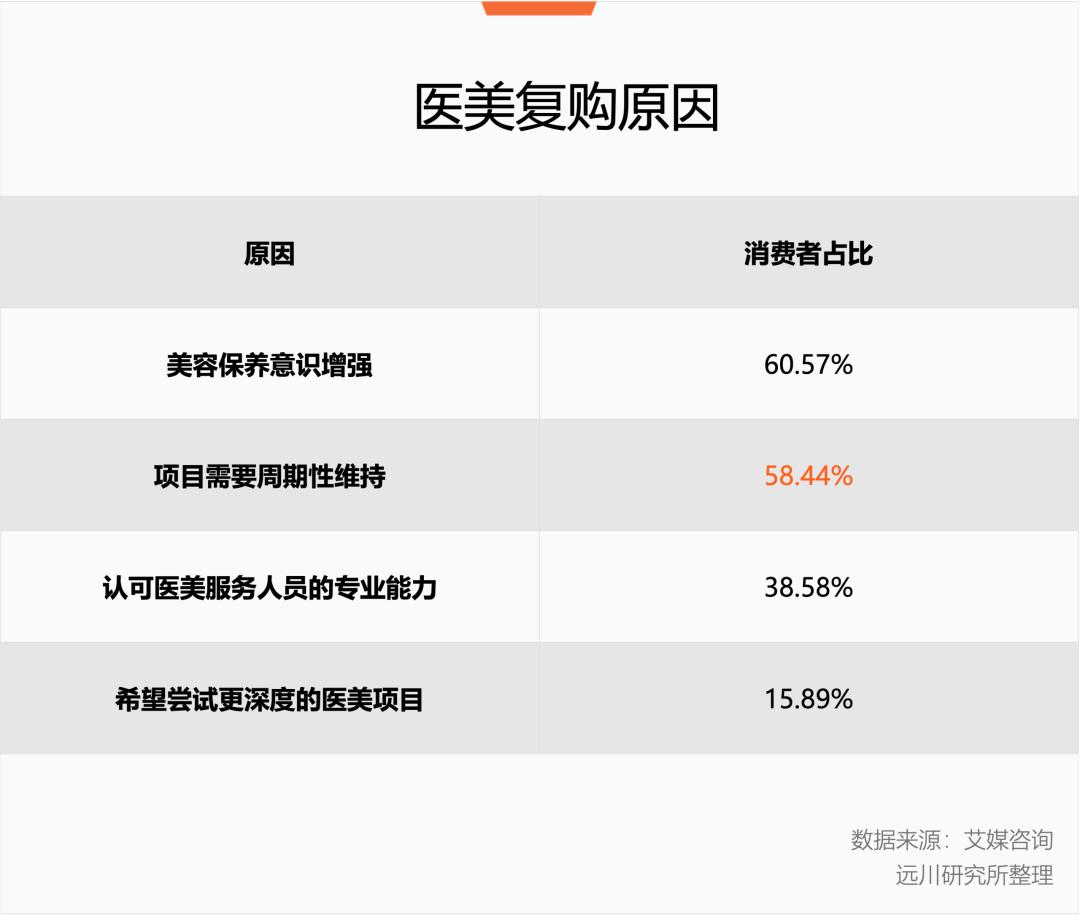
艾媒咨询的调查显示,超过一半的轻医美用户至少每半年就会再次消费[10]。理想状态下,这是一个“终生复购”的完美生意。
但标准化、高复购只能解释商业模式,不能解释商业利润。毕竟人民群众一天一杯奶茶、一周一顿火锅,也没能让蜜雪冰城和海底捞们过上躺着数钱的好日子。
真正让轻医美厂商获得暴利的核心原因,是牌照。
牌照生意
虽然名字里带着“轻”,但轻医美注射始终算是一种侵入性的医疗行为,受到严格监管。
玻尿酸、胶原蛋白等注射剂需要药监局批准的三类医疗器械注册证(也就是常说的“械三证”);肉毒素作为猛烈的神经毒素,更是按照药品管理。
想要拿证,企业要经过产品研发、检测、临床评价、注册申报等环节,这个阶段通常需要3—5年。
即便拿到证,也受适用范围制约。比如同一种玻尿酸材料,如果证上适用范围是“改善颈纹”,打在眼角改善鱼尾纹就算是法外狂徒。
漫长的研发和严格的审批,将大量潜在竞争者挡在了门外。2021年,国内取得医美注射用玻尿酸注册证的企业还不到20家[11];肉毒素市场更夸张,国产获批产品只有衡力一家。
供给稀缺的情况下,上游医美厂商几乎垄断了定价权。毕竟你不买,有的是人买。
以这些年最火的嗨体针为例,2016年嗨体取得国内首款玻尿酸“纠正颈部中重度皱纹”的三类械证, 此后八年间同一适应症只有这张牌照。
一家独大让背后公司爱美客赚得盆满钵满。东兴证券统计过[12],嗨体原材料成本25元,出厂价351元,翻了14倍。
一张证到手,饥渴的消费者和下游机构吻上来,印钞机昼夜轰鸣。这种如梦似幻的好日子,所有医美厂商都有过。
2021年4月,伊妍仕获批为中国第一款进口PCL再生填充产品。上市两个月签约医院就超过120家、预收款超1亿元[13]。母公司华东医药紧急要求荷兰子公司新建厂房扩产。
2025年之前,锦波生物拥有全国全部三张重组胶原注射械三证,旗下产品薇旖美终端价格一度逼近七千元一支,一针顶得上5瓶飞天茅台。
但恰恰是牌照的暴利,让医美制造了自己的竞争对手。
随着资本市场意识到轻医美大有可为,这个市场突然变得拥挤起来。
一边是老牌企业们通过研发和收购加快扩充产品。
另一边是大批新玩家进场。2021年国内有28家医美企业完成融资,其中八成是上游厂家,吸引腾讯、软银、IDG、高瓴等机构跑步进场。
一些原本不做医美的企业也跨界参一脚。除了开头提到八竿子打不着的京汉置业,还有心血管医疗器械龙头乐普做童颜针,做面膜的巨子生物和敷尔佳研发注射针剂。
内卷的风终于还是吹到了医美行业。
红利消退
2026年4月,锦波生物和医美平台新氧达成合作,向后者供应定制款薇旖美,单支最低仅需1075元,相较初期七千多元简直是打骨折。
仅仅两年,新氧还是锦波生物的眼中钉。当时平台上有机构做拉新活动,打二折促销薇旖美。锦波生物连发两道声明,指控新氧“恶意低价”。
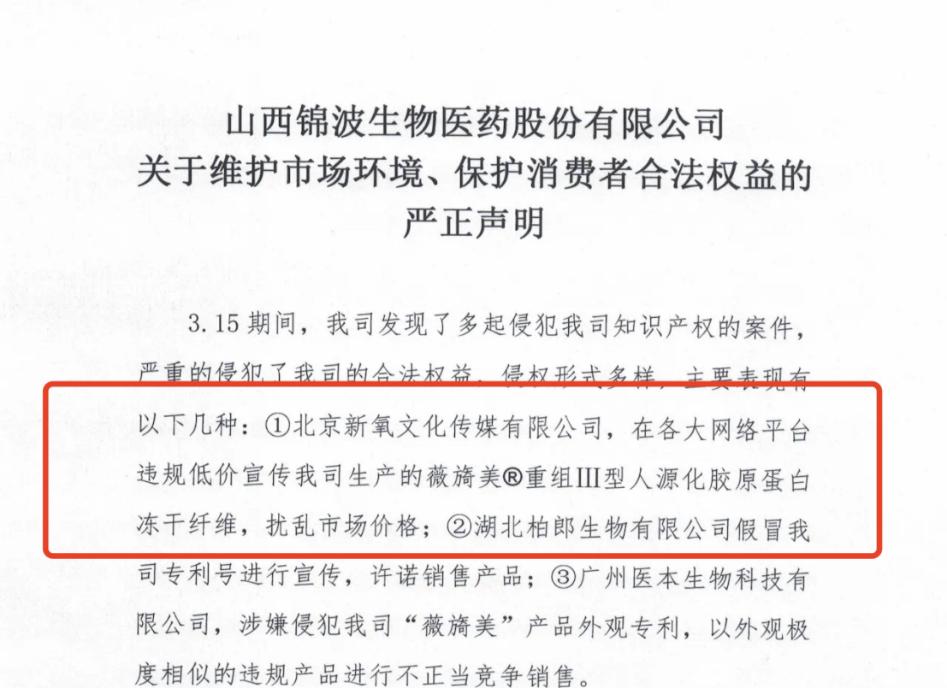
锦波生物解释称,早期想扩产,但细胞不生长,所以卖得贵。现在产能上去了,价格就打下来了[17]。
但爱马仕一包难求,也不是因为手提包工艺难以攻克。如果控制产量能维持高价,厂商没理由主动结束这种暴利。
真正的原因是牌照不再稀缺。
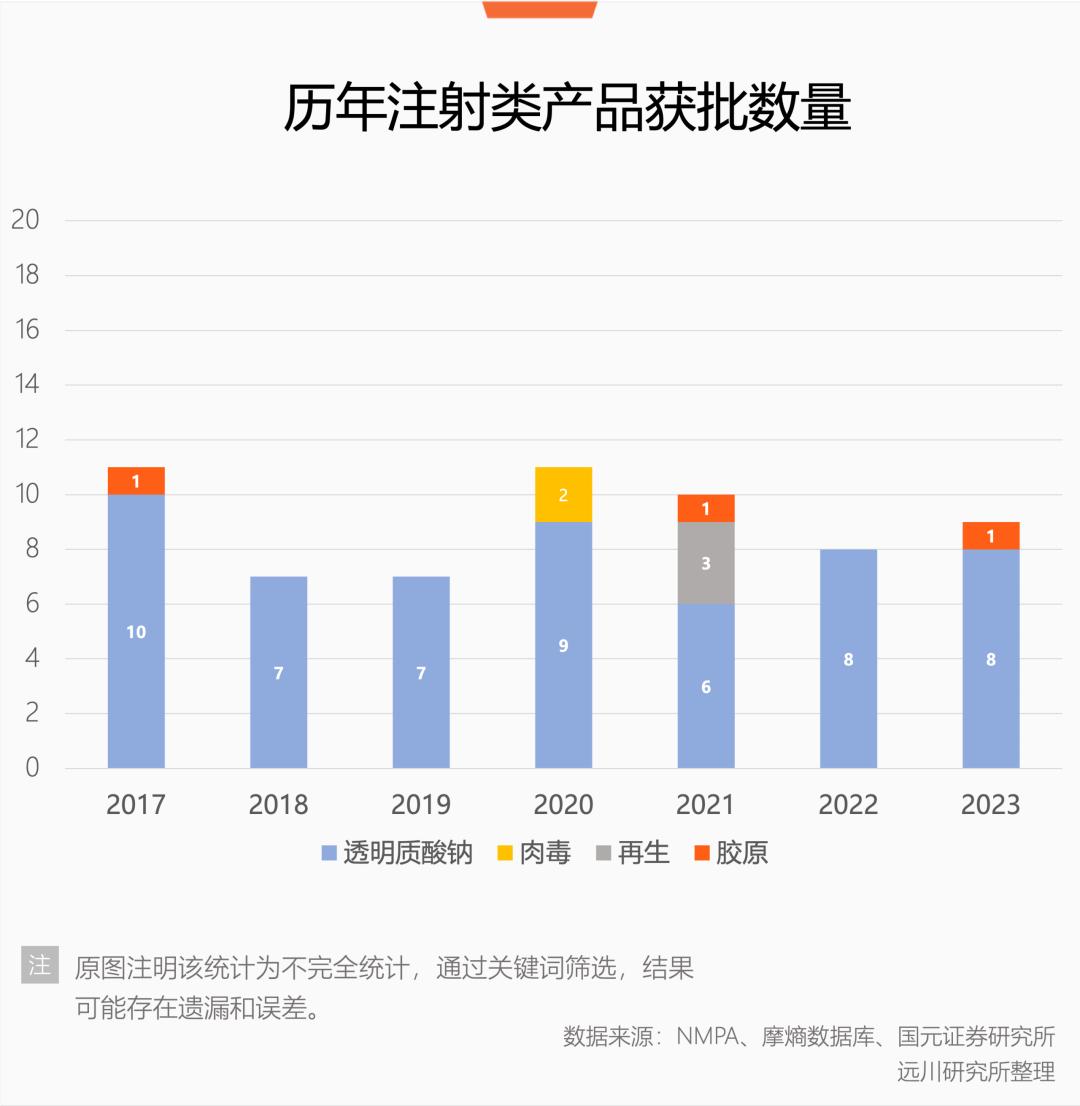
2017—2023年,国内每年新获批的医美械三证大致维持在7—11款,2024年突然增至19款。
此后供给继续提速,到2026年前8个月,仅透明质酸、胶原和再生材料三类注射产品就已有35件获批[4]。
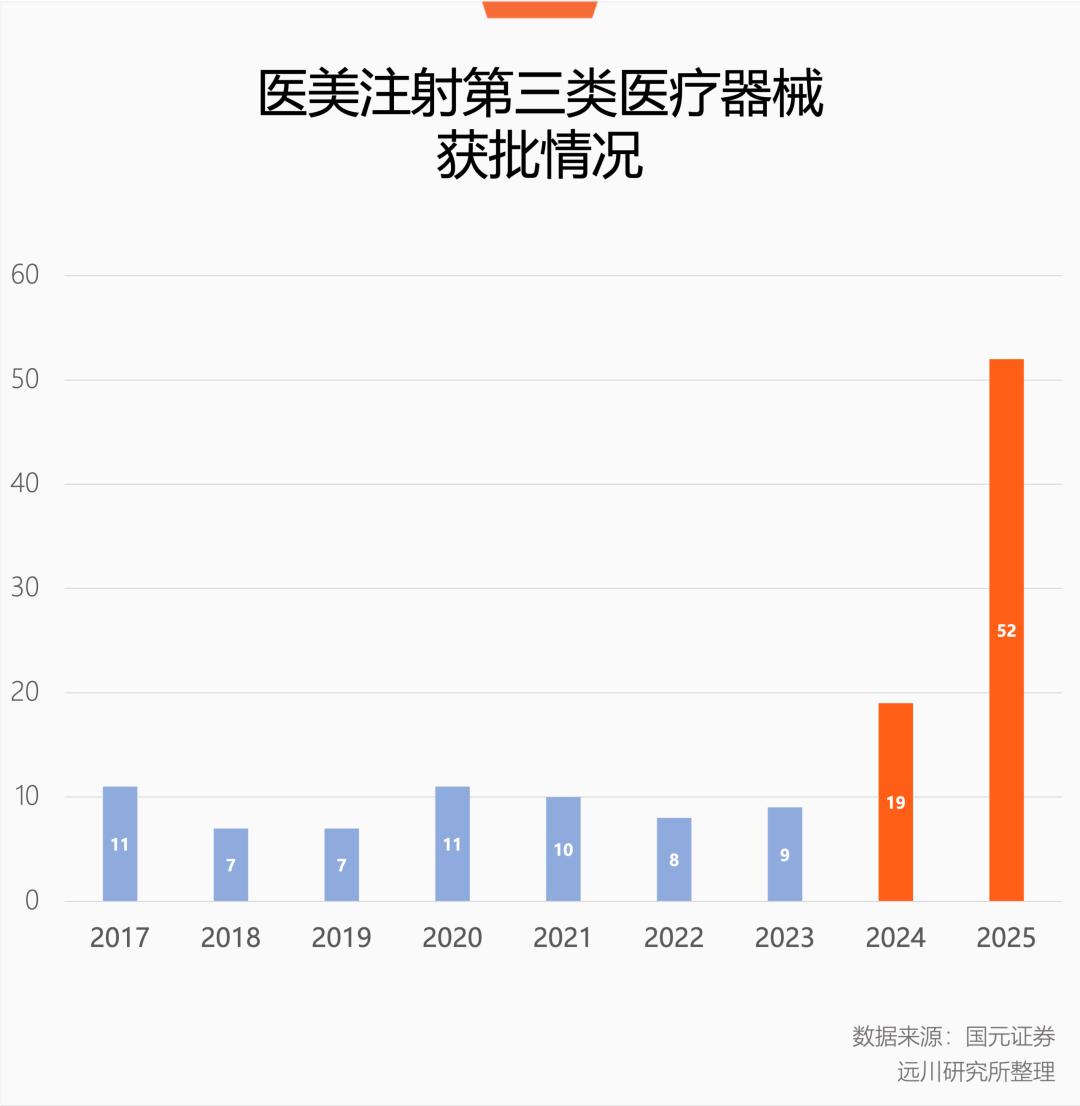
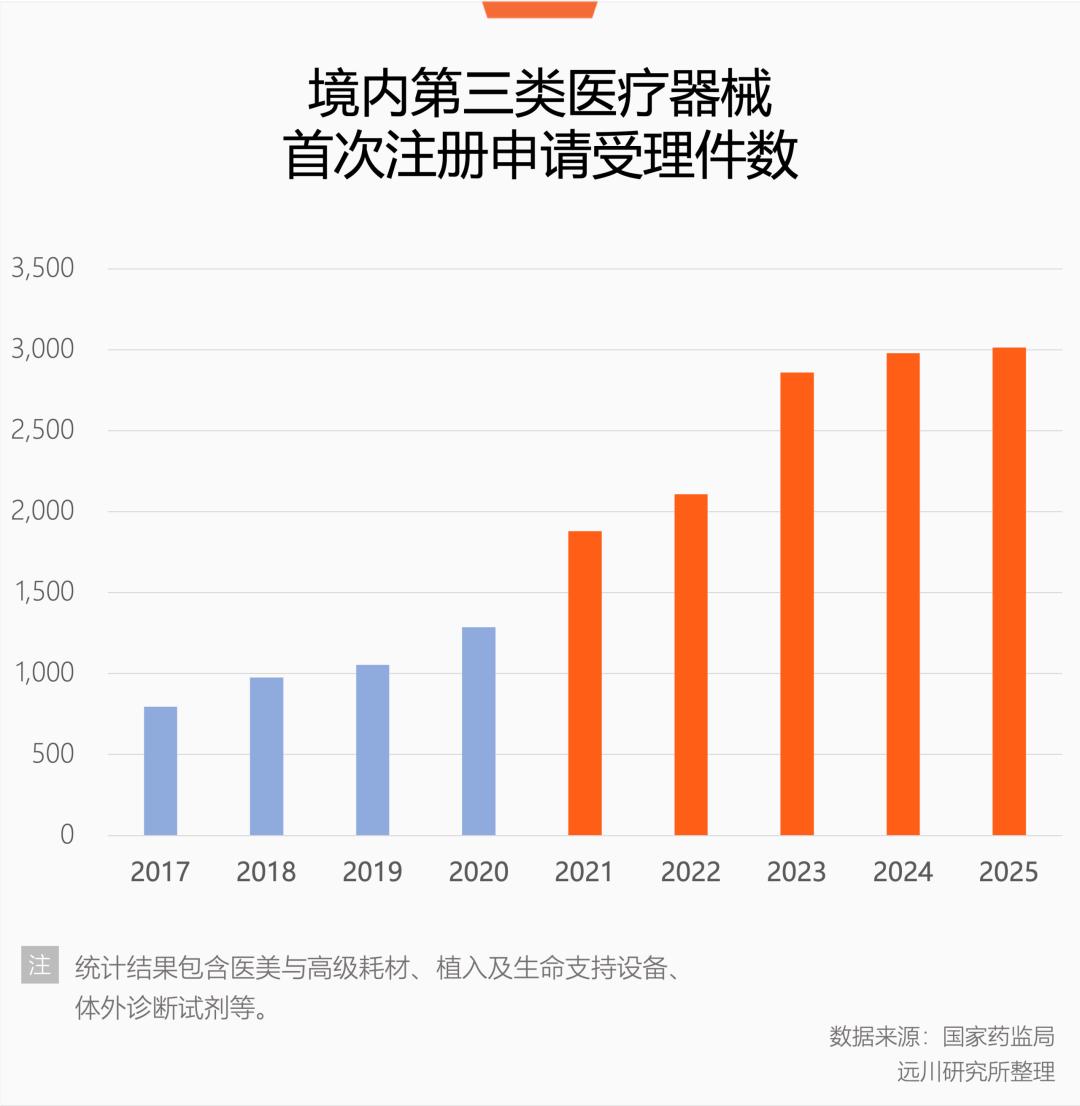
考虑到三类器械过审需要数年,往前倒推,这些项目恰恰是2021年前后医美资本潮里集中上马的。
和锦波生物合作前一年,新氧曾将普丽妍童颜针的价格打到4999元,远低于厂商16800元的指导价。普丽妍随即要求全国代理商停止向新氧供货。
新氧转头找圣博玛拿货,以5999元的价格销售艾维岚童颜针,又被厂家抗议。
最后,头铁的新氧干脆和2025年新拿到牌照的厂商西宏生物合作,售价进一步降到2999元,团购价甚至丧心病狂低至999元[19]。
有业内人士说,“如果放在2—5年前,新氧模式可能会遇到比较大的困难,因为供应链不充足。” 但今时不同往日。
以前是厂商对渠道和消费者们说“你不买有的是人买”,现在,轮到后者跟前者说“你不卖有的是人卖”了。
2024年7月,华熙生物适用于颈部中重度横纹的“润致格格”注射剂获批,打破了爱美客嗨体针长达八年的独占,定价仅为嗨体的30%-50%[18]。次年瑞士海雅美、常州药物研究所“天鹅针”等颈纹产品也陆续上线。
嗨体针的价格应声下跌。1.5ml颈纹款从千元以上降到约300—326元/支[20]。
价格战的甜蜜反映在人民群众的钱包里,内卷的苦涩反映到医美公司的财报上。“三巨头”爱美客、锦波生物和昊海生科的营收和利润,近两年出现不同程度下滑,至今没有止跌迹象。
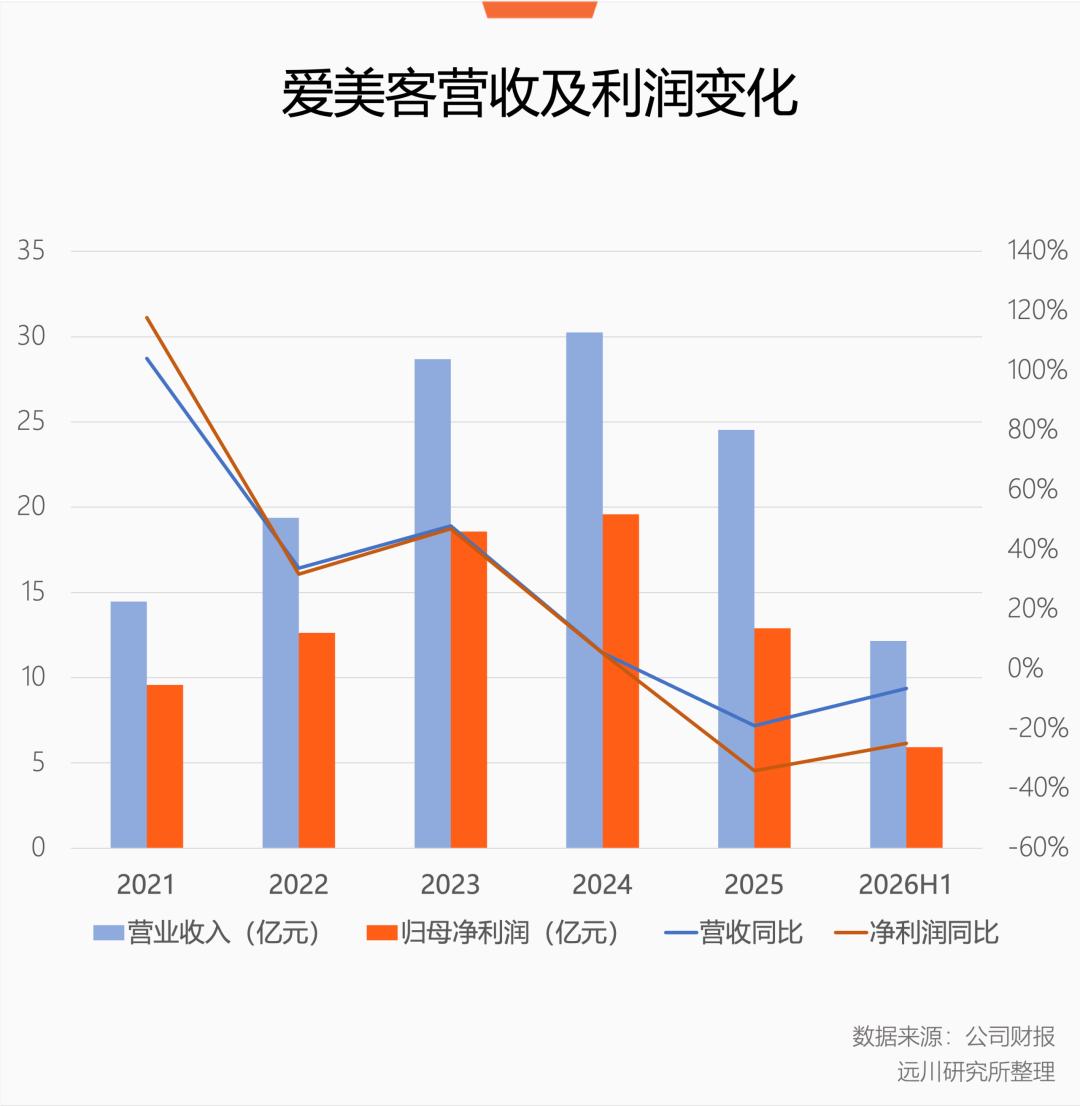
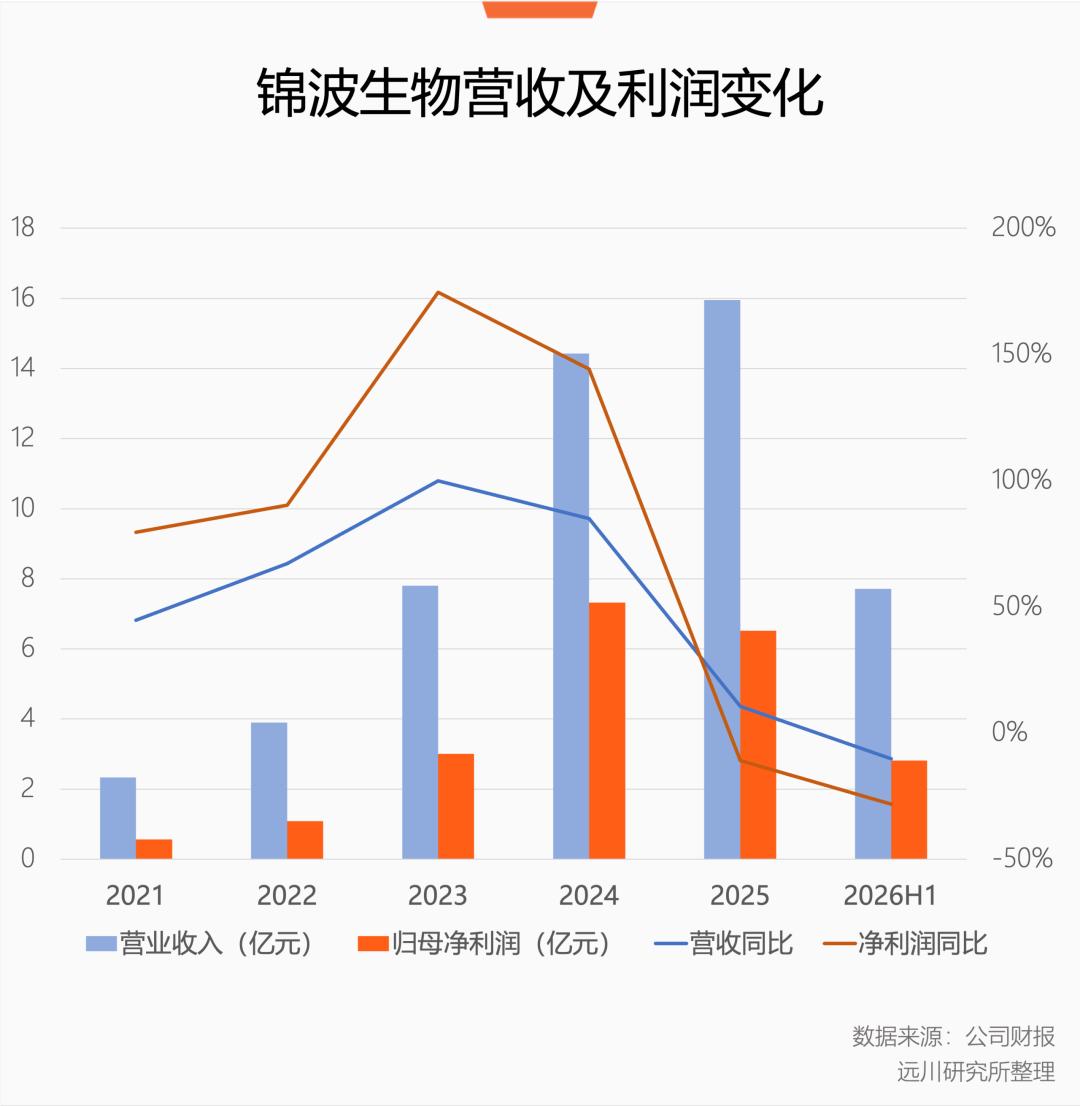
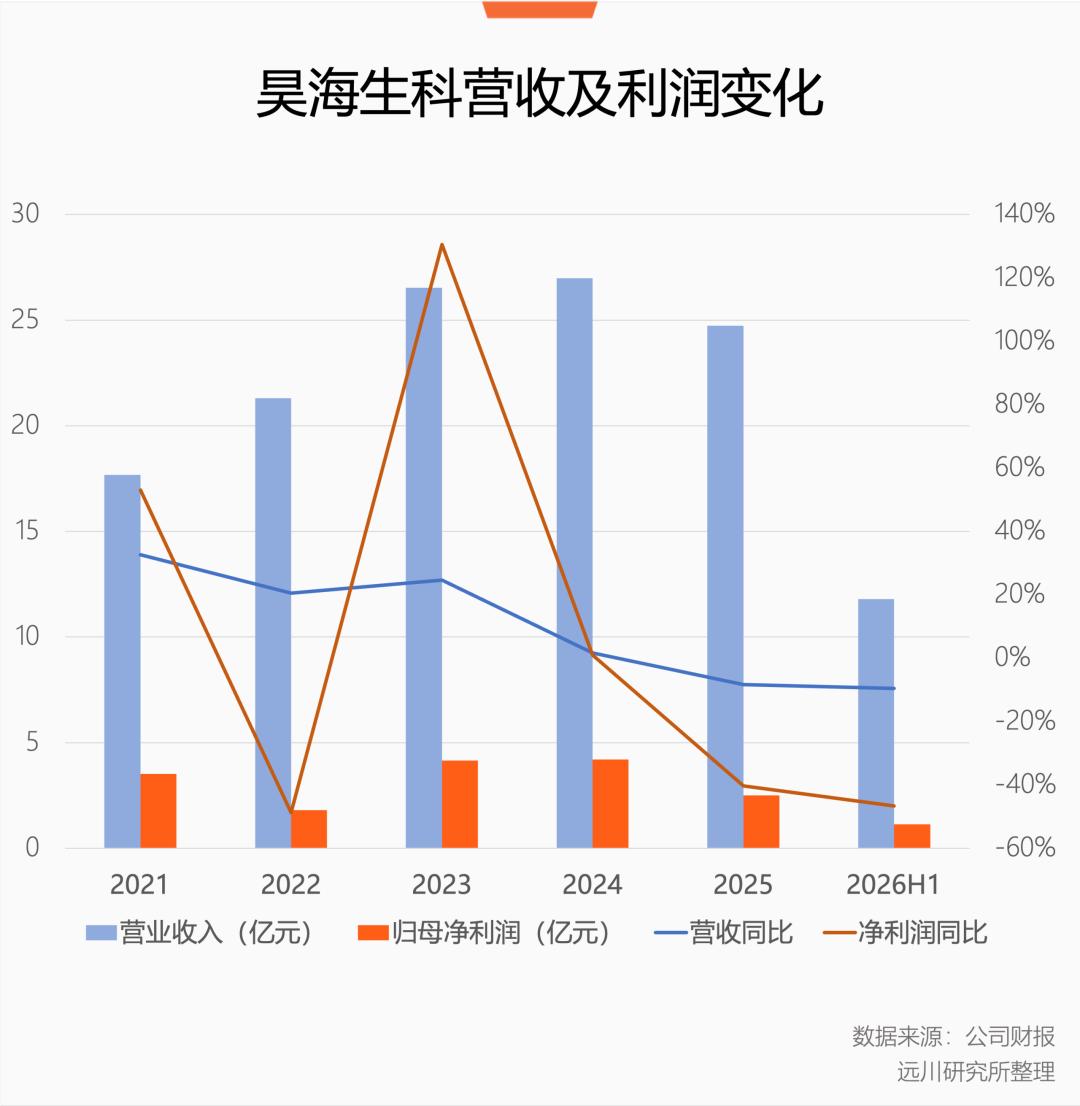
牌照仍然重要,但已无法保证厂商高枕无忧。下游有了更多可替代的供应商,原本的价格体系和供货规则注定难以维持。
厂商们的应对方法有两种,一种是打不过就加入。通过自建销售体系、加强与医美平台的合作等,提升对渠道的控制力。
今年初,新氧拉着爱美客、华熙生物、锦波生物等14家上游厂商成立“青春甄品联盟”,合作内容包括量价联动、产品分层供给和医生培训等。
另一种是寻找新的利润来源,从头到腚都是发力方向。爱美客拿到了治脱发的米诺地尔搽剂牌照。锦波生物步子迈得更大,开始研究压力性尿失禁产品了。
当然,医美公司也没有放弃最熟悉的赚钱方式:开发一种新材料,通过先发独占获得超额利润。
这两年,细胞外基质(ECM)开始受到关注。最猎奇的产品来自韩国公司L&C Bio,旗下Elravie Re2O俗称“尸皮针”,原料是逝者捐献的真皮组织。
人源ECM材料原本就用于烧伤、创面修复等医疗领域,如今L&C Bio将其开发为医美产品,宣传能够改善毛孔和细纹。
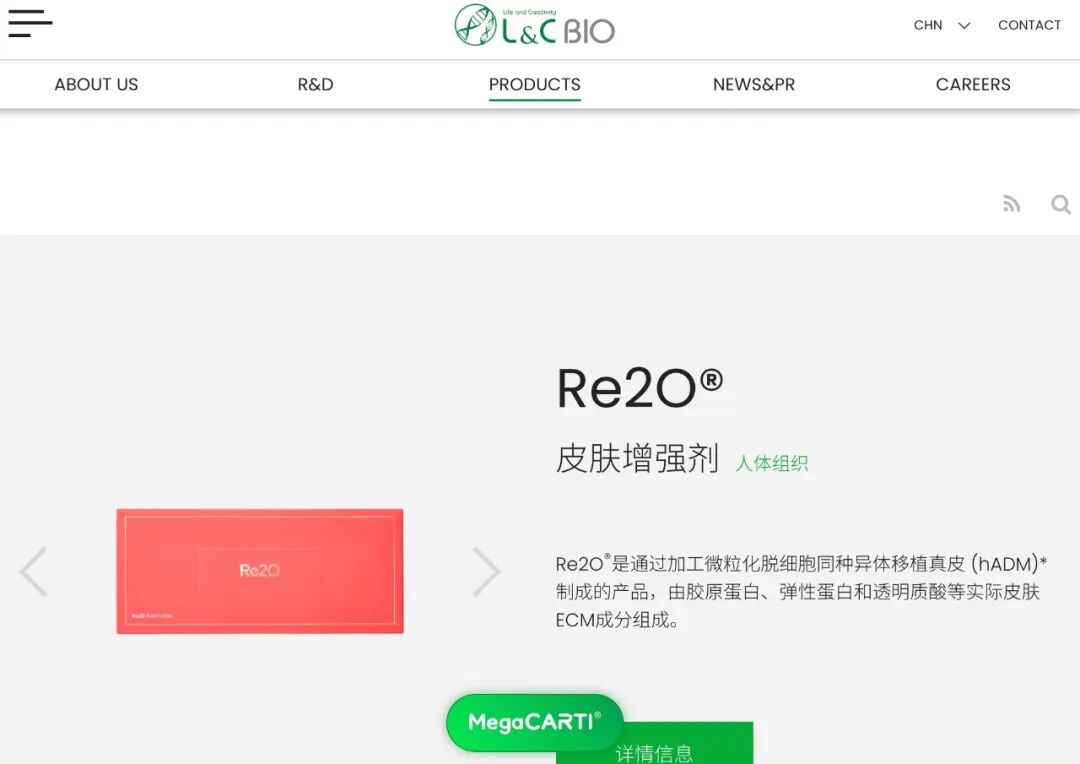
L&C官网的产品介绍,明确列出源自人体组织
这款产品未取得国内许可,但国内也有企业在研发动物源ECM注射剂,已经出现获批产品。
从玻尿酸、胶原蛋白到真皮,医美公司寻找下一款明星针剂的脚步从未停止。只不过,随着越来越多资本和企业涌入,终究逃不过价格战的命运。
新氧创始人金星(不是那个金星)今年接受采访时说,医美上游本质是制造业。制造业中技术难度最高的汽车和手机,毛利率也就二十个点[21]。
相比之下,医美行业毛利率还高达90%,这才哪到哪。
参考资料
[1] 奥园美谷:落子不断、医美生态版图初现,华泰证券
[2] 搞房地产不如卖玻尿酸:奥园美谷转型医美 还没卖货股价已涨5倍,红星资本局
[3] 20只医美概念股中17家2021年盈利,乱象频发下2022或为“规范医美”关键年,财经网
[4] 布局服务消费,掘金新消费:2026 年商社美护行业年度策略,国元证券
[5] 2026年3月东吴北交所医美行业策略,东吴证券
[6] Famous plastic surgery clinic accused of 'ghost surgery',The Korea Times
[7] “幽灵医生”猖獗背后:揭秘韩国整容行业乱象,上观新闻
[8] 医疗美容服务管理办法,国家健康卫生委员会
[9] 学员互相注射、有人当场晕倒 三天医美速成班内幕曝光,央视新闻
[10] 2025年中国医美行业发展状况与消费行为调查数据,艾媒咨询
[11] 玻尿酸行业研究报告:黄金赛道,终端产品市场潜力巨大 ,东方证券
[12] 医美填充针剂:从发展路径和生命周期看投资机会,东兴证券
[13] 华东医药股份有限公司 2021 年第三季度报告
[14] 锦波生物财报
[15] 爱美客财报
[16] 昊海生物财报
[17] 新氧锦波生物握手言和,北京商报
[18] 爱美客不再有“躺赢”的日子,经济观察报
[19] 拒绝上游指导价之后,新氧低价从何而来,经济观察报
[20] 产品销量下滑 “医美茅”高增长神话破灭,中国经营报
[21] 医美“淘汰赛”将延续!对话新氧创始人兼CEO金星,每经网
本文来自微信公众号“远川研究所”(ID:YuanChuanInstitution),作者:任彤瑶,36氪经授权发布。