“异食癖”爱死沃尔玛了
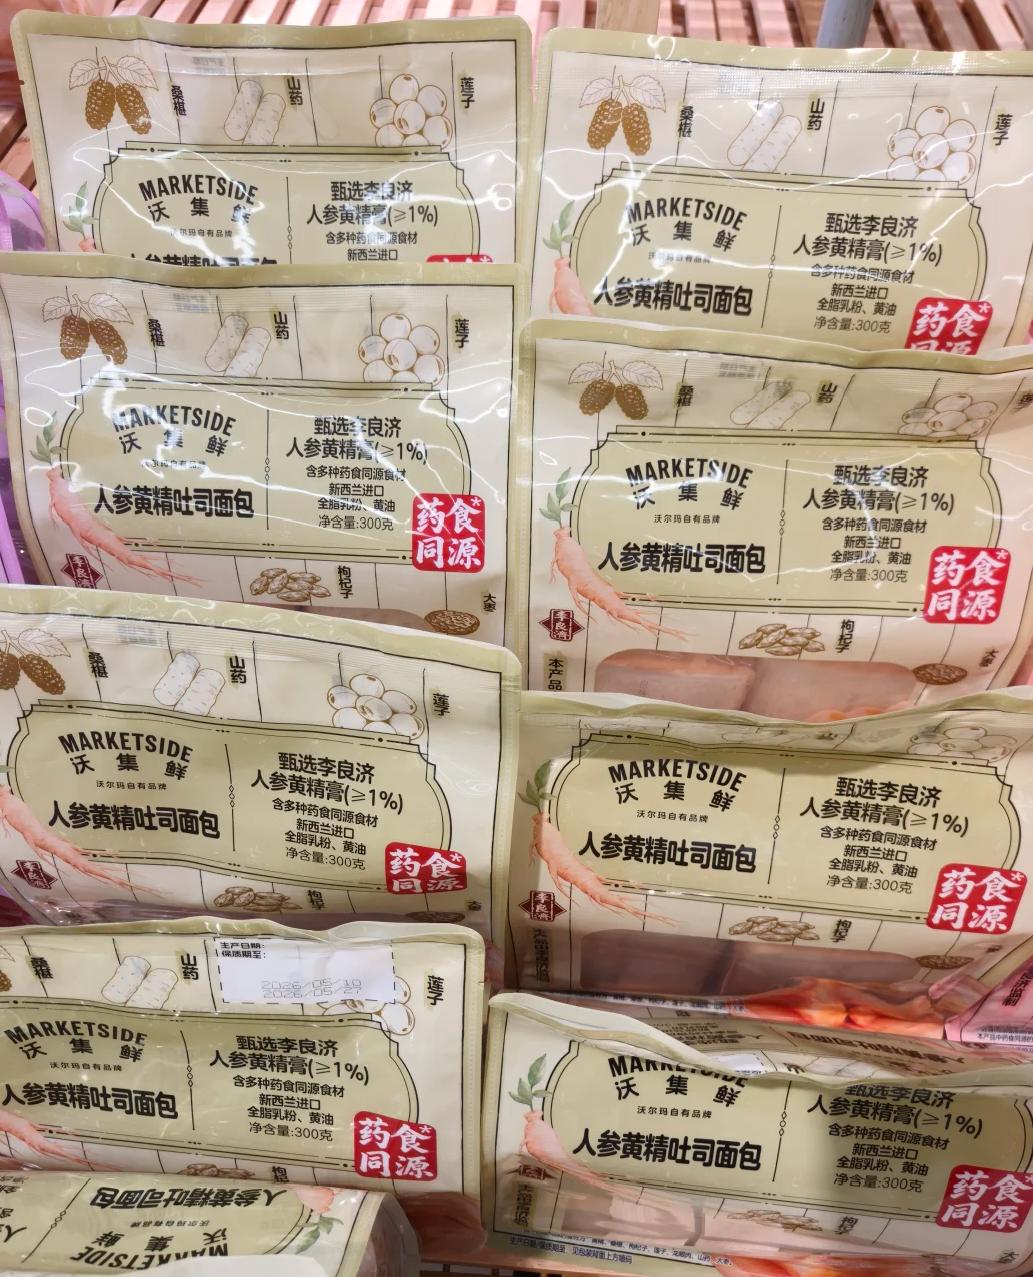
我第一次在沃尔玛货架前看见“人参黄精吐司面包”的时候,脑子里冒出来的第一个念头是:研发部是不是跟采购部打了一架,输的人负责把中药铺子搬进零食区。
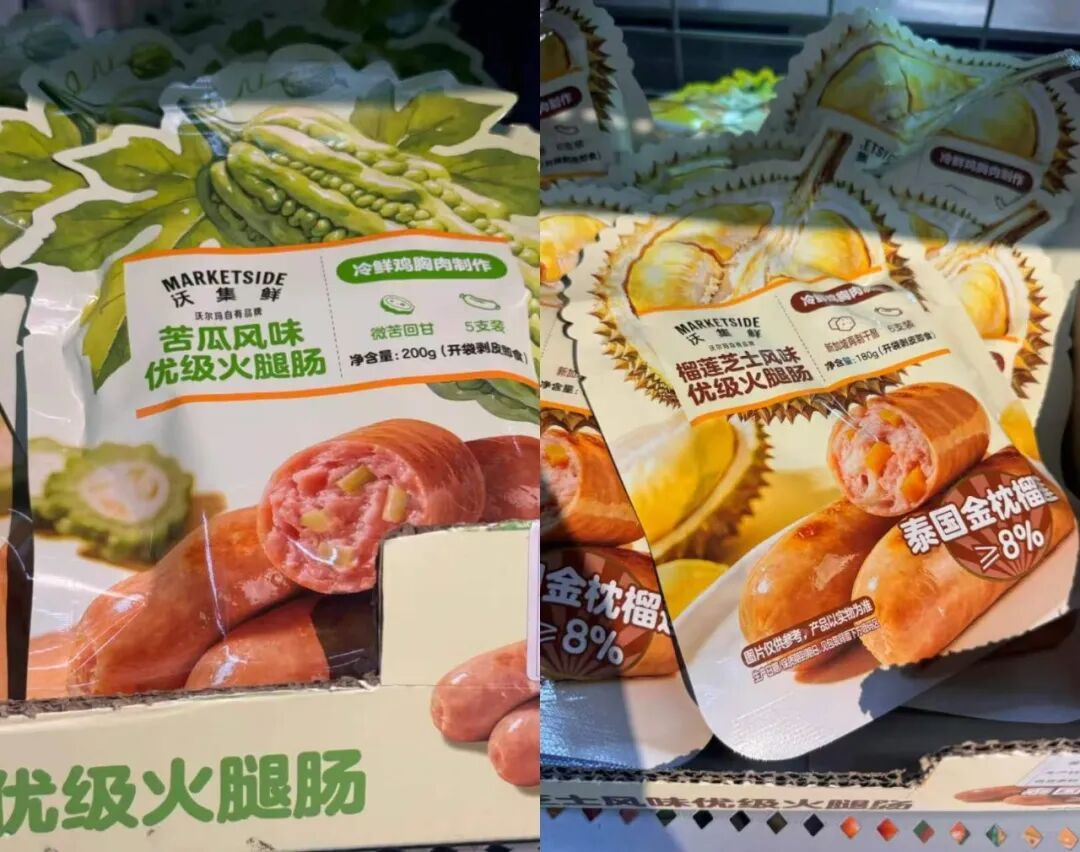
旁边还蹲着苦瓜味火腿肠和菠萝味火腿肠,像一对闹别扭的双胞胎。再走两步,葡萄味挂面和葡萄味凉面并排挂着,冷柜里静静躺着黑猪肉板蓝根馅饼,我的表情在“我是不是看错了”和“来都来了”之间反复横跳。
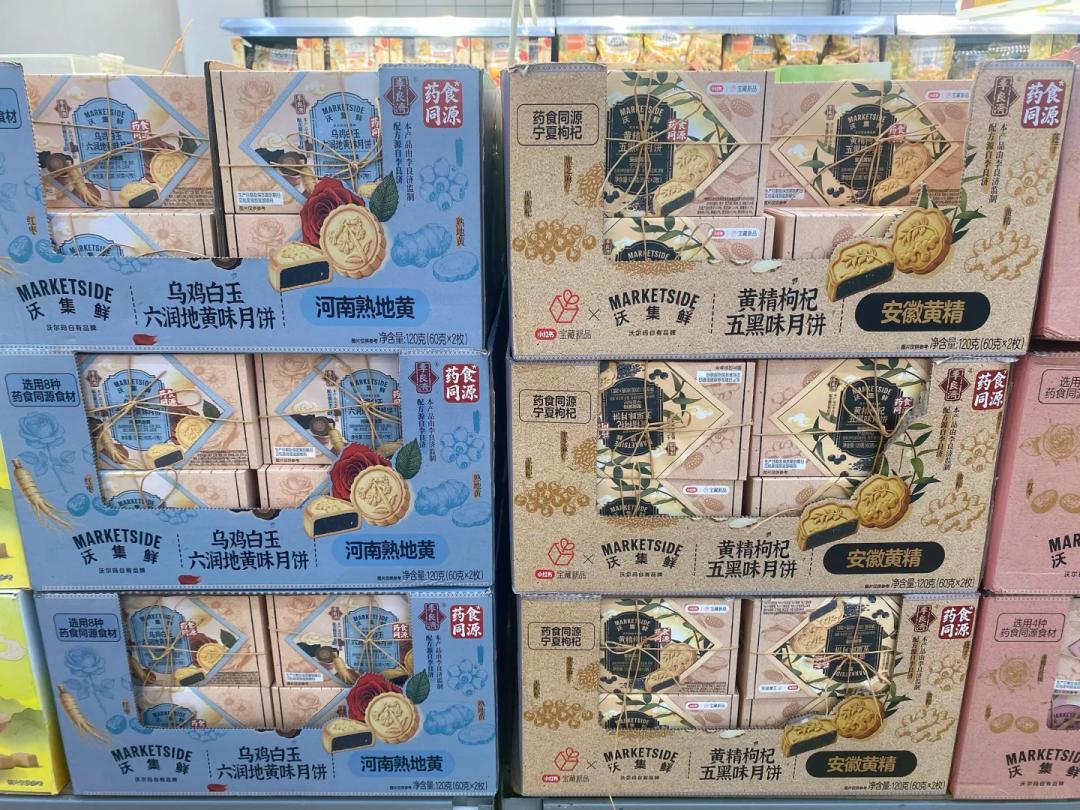
最让我沉默的是月饼区,乌鸡白玉六润地黄味、黄精枸杞五黑味、西洋参玉灵膏味,名字念完一遍,感觉嗓子眼已经自动开始回甘了。
但你别说,抖音上#沃集鲜#的话题浏览量达7亿,有超3万人参与。有人吐槽“把产品名念一遍能预防老年痴呆”,也有人老老实实承认“我就是这些怪东西的受众”。骂的人和买的人,大概率是同一批。
伟大的毕加索没有说过,“好的零售商抄袭,但天才直接赤史!”
这事儿如果只看表面,确实像一场零售业的行为艺术。但把财报、人事和组织架构翻出来对着看,怪味负责让人进门,药食同源负责让人掏钱,真正被打散重组的,是大卖场那笔越来越难做的流量生意。
01 怪味是钩子,不是菜单
这类怪味产品的定价本身就在暗示它们的真实任务。单瓶、单份的新品大多落在5到10元这个区间,一包天麻炖鸽子味薯片买不了吃亏,也买不了上当,但足够让你在货架前停下来拍张照、发个群、配一句“沃尔玛又癫了”。
从事零售行业的小韩告诉超聚焦,这些商品单看销量未必高,核心不在卖货,而在买客流。折扣店、量贩零食店和即时零售把“顺便逛一趟沃尔玛”的顾客一点点切走,大卖场需要一个让人“专门去一趟”的理由。
猎奇新品就是那个理由,你哪怕不买,也会因为好奇打开APP或者拐进门店看一眼,看一眼就增加了顺手带走别的东西的概率。
上面的中药月饼,有人专门品鉴并给出自己的评价:乌鸡白玉有明显的当归气味,甜莲蓉味和当归味不太协调;六润地黄有人说很难吃,结果这款几乎没有药味,就是一个甜口莲蓉馅月饼;黄精枸杞除了莲蓉基底口味外,有一股淡淡类巧克力又类似芝麻的油脂香气;五红灵芝的馅料里有红豆和白芸豆,回味有种淡淡的奶香。
我以为你耍我,结果你没有耍我,这不是耍我吗?
有人感慨沃尔玛产品部取名字,已经取得不知天地为何物了,建议带家里小孩有事没事就去沃集鲜逛逛,读一读这些超长产品名,促进脑部第N次发育。
来自北京的赵赵,表示自己就是被这些花里胡哨的名字给骗了,买了好几款零食都感觉不咋好吃,但是在网上刷到新品又想尝尝鲜,“说好听点我这叫有冒险精神,说难听点指定有点异食癖”。
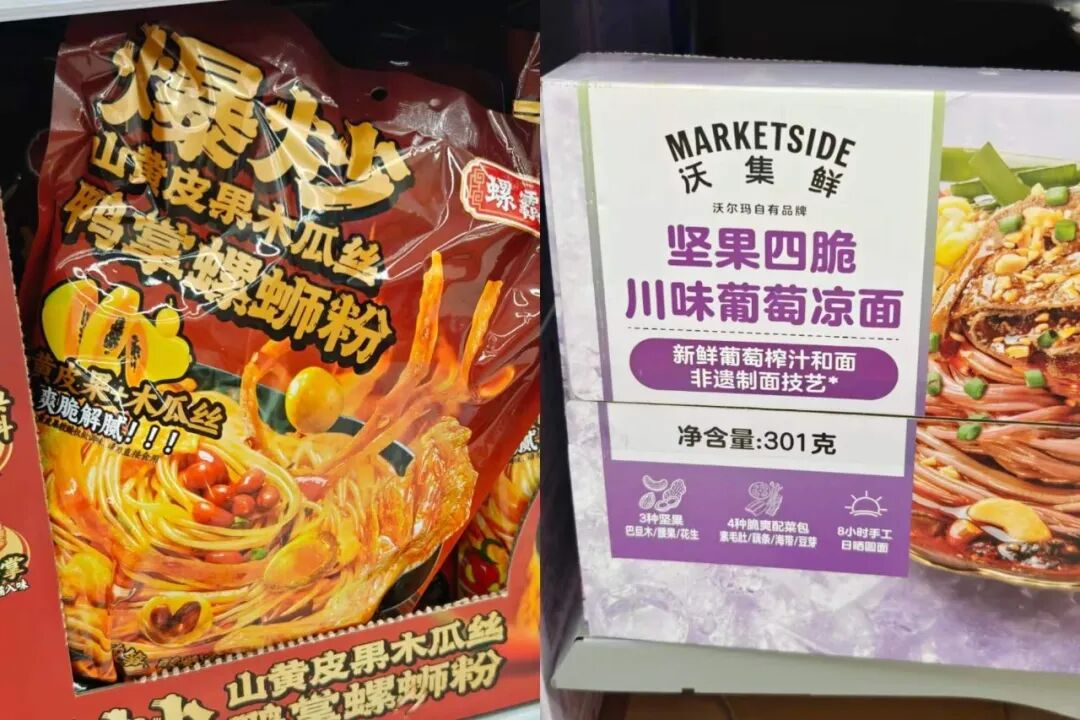
一包怪味薯片的研发和试错成本,放在沃尔玛的采购盘子里几乎可以忽略;但它换来的社交传播和进店频次,如果折算成广告投放,价格要贵得多。更何况差评本身也是流量,“苦瓜菠萝火腿肠的味道像是呕吐物”这种评价,传播效率比正经种草高出好几个量级。
药食同源系列是另一套逻辑,它不只是猎奇,而是一次有明确赛道判断的品类下注。2025年国内药食同源终端市场规模突破3700亿元,全产业链估值超过2万亿元,中研普华产业研究院预测,2026年核心市场规模预计摸到4500亿元。
沃集鲜与百年老字号李良济等合作,基于四神茯湿方、人参黄芪方、阿胶五红方等经典古方做配方,建立了双重品控体系,原料锁定长白山人参、甘肃定西黄芪、浙江德清铁皮石斛等产区,覆盖饮品、烘焙、零食、乳制品上百款SKU。
月饼是这套打法的“试点”,沃集鲜把黄芪、当归、茯苓、黄精、灵芝、西洋参、熟地黄塞进馅里,低糖和药食同源两个品类直接摆上核心陈列位。市场反馈是分裂的,有人觉得“猎奇但不违和”,也有人吃一口就后悔。
但分裂本身说明它戳中了真实的需求,35岁上下的消费者开始翻配料表,既想要养生的心理安慰,又不愿意回到传统滋补品那种“熬煮两小时、喝一口皱眉”的体验里。
怪味零食和药食同源月饼,表面上是两种产品,实际上都是在用极低的决策成本,把“沃尔玛自有品牌”这六个字塞进年轻人的信息流里。
猎奇口味负责制造话题,药食同源负责承接“配料表焦虑”和养生预算,两条线并行,一条管拉新,一条管复购。
02 货架上的中药铺,财报里的第二条腿
沃集鲜被推到台前,其实是沃尔玛中国筹备已久的“阳谋”。
沃尔玛中国2027财年第一季度净销售额80亿美元,同比增长22.3%。其中山姆会员店在2026财年贡献了超80%的中国营收,全渠道销售额突破1400亿元;而承载大众消费的大卖场及社区店业务,全年销售额长期在300亿元量级徘徊。
一边是山姆狂奔,一边是大卖场失速,沃尔玛需要第二条腿。沃集鲜就是那条腿,自有品牌差异化更强,毛利空间更厚,且别家抄不走。
在已完成改造的传统卖场里,沃集鲜占总SKU约八分之一,销售占比却拉到40%左右;社区店业态中,沃集鲜销售占比超过60%。SKU不到千款,撬动四成销售额,单SKU产出效率远高于货架上那些毛利薄如纸的知名品牌。
供应链是沃集鲜能跑起来的底层支撑。它没有从零开始满世界找代工厂,而是把山姆已经反复验证过的头部供应商体系系统性地“下放”,同一家山楂条代工厂、相近的矿泉水水源地、重叠的乳品合作方,同时服务两个品牌。
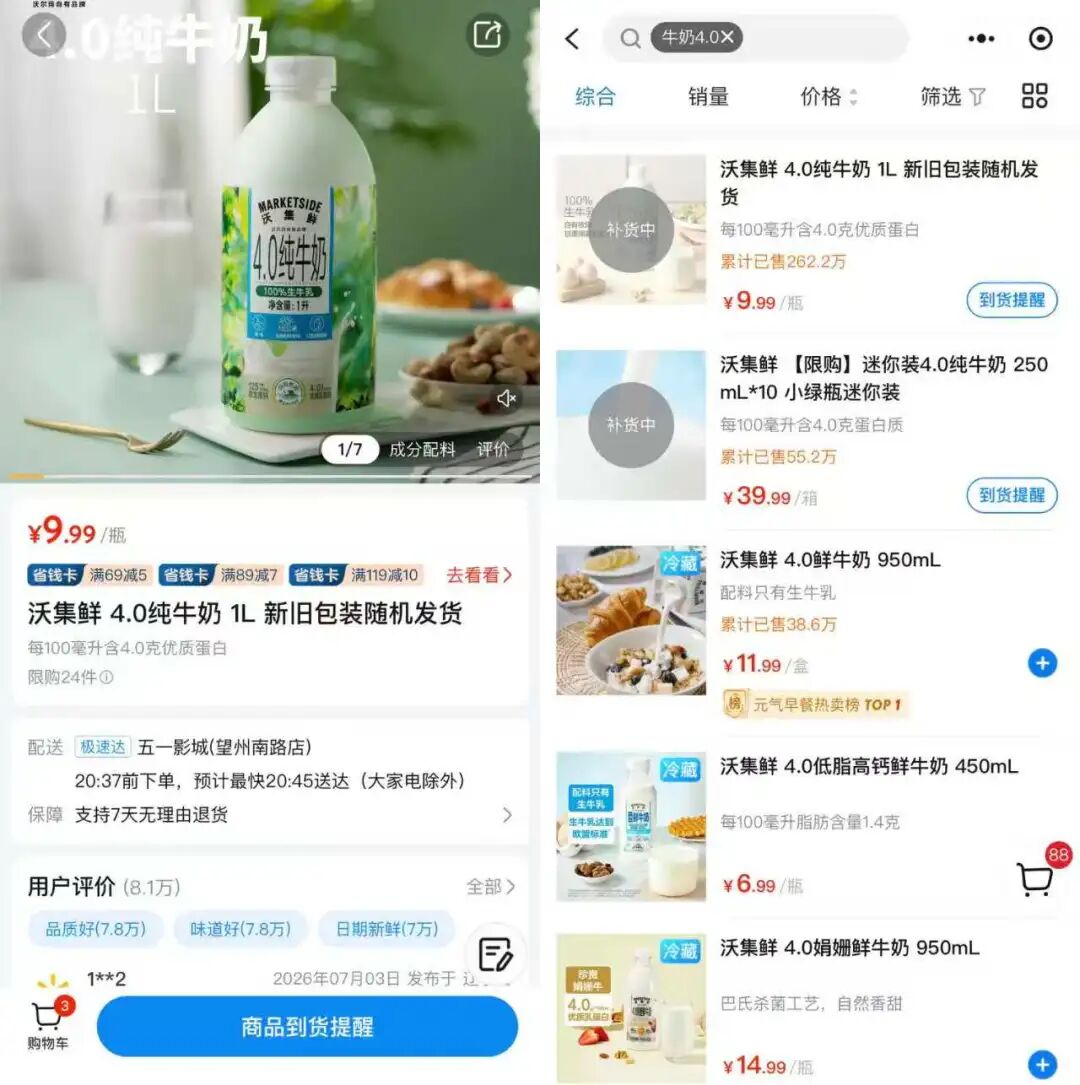
山姆用大包装和会员费筛选出的品质认知,被沃集鲜翻译成小包装、零门槛、9.99元价格带的日常版本。小绿瓶4.0纯牛奶在APP上限购10瓶、代购加价,说明这套“品质感向下兼容”的战略是成立的。
但沃集鲜能在2025年之后突然放飞自我,和一个人、一次组织手术有关。
2026年6月,山姆中国首席商品官张青离任,沃尔玛中国在不到一年半里第三次更换核心管理层。同一轮调整中,沃尔玛商店业态总裁祝骏的职责范围扩大,而他另一个身份是沃尔玛业态首席采购官,直接负责沃集鲜项目。
沃尔玛把品类采购职能和自有品牌采购职能合并,采购人员不再只是“下单买手”,自有品牌卖不好,绩效直接受牵连。换句话说,沃集鲜不再是采购部门旁边一个边缘化的“研发兴趣小组”,它被塞进了核心KPI。
有了组织推力,沃集鲜的选品也就有了明确的方向感。一条线是复用山姆的供应链资产:沃集鲜大量采用与山姆共用供应商体系的代工厂,洽洽、今麦郎、千禾味业等都在名单上,同厂不同标、不同规格、不同客群。山姆验证过的品质底盘,被沃集鲜拆成小包装、低门槛的日常补给,铺进大卖场和社区店。
当然,这套打法不是没有代价。猎奇新品上得快,品控窗口就窄;代工厂铺得广,管理半径就长。
更直接的压力来自货架之外,奥乐齐自有品牌占比超过90%,盒马“超盒算NB”门店数已突破600家,美团小象超市和即时零售持续切分到家场景。沃集鲜目前只有约四分之一门店完成调改,改造越往深处走,供应链精细化匹配的难度越高,山姆与沃集鲜共享供应链的边际效益也会被逐步稀释。
沃集鲜并不指望少量“异食癖”顾客养活它,用几包怪味薯片把门推开,用药食同源把客单价往上抬一抬,再用自有品牌的毛利结构,让那300亿体量的大卖场和社区店业务重新盘活过来。
沃尔玛真正想要的,是那些“味觉正常”的普通人,某天为了看一眼“他们又出了什么怪东西”,拐进那家已经好几年没专门去过的沃尔玛。
本文来自微信公众号“超聚焦foci”,作者:方文三,36氪经授权发布。