“纯过日子”时代,小吃品类正挤上快餐牌桌
“纯过日子”时代,小吃品类正忙着升级
2026年下半年“纯过日子”开始流行,这一热词成了最贴切的消费关键词。
在微博,“全民进入纯过日子时代”话题登上热搜,阅读量达到4454.6万人次,在小红书,“纯过日子人”相关内容的浏览量接近700万……
消费者不再为了标签和社交掏钱,只为“用得上”买单,消费决策也从“价格敏感” 转向了“价值敏感”。每一次外出用餐,都要算一算,这钱该不该花,这一餐值不值花。
这一转变下,最先受到影响的,便是小吃品类。
据GeoQ Data《2025年连锁小吃快餐门店发展蓝皮书》,2025年118家典型品牌中52%陷入收缩或停滞,较上一年的四成左右明显抬升。连锁小吃快餐的扩张正在向头部集中,多数品牌的日子并没有随着开店回暖而变好。
在“价值大考”面前,解馋小吃成了最先被舍弃的选项,转型成了必然。于是,品类K型分化开启,发展越发清晰。
一端是继续向上,向快餐要增量,不光要解馋,更要吃饱、吃好、吃得有理由。 小吃不再甘心做快餐的“配角”,它正在主动挤进刚需的牌桌,向快餐要增量。
最先转身的,是卤味。
这几年卤味一直承压。消费者不想再拎着三四十块钱的卤味回家解馋,想要的是能吃饱的一顿饭。品牌开始门店大改造,加堂食座位,上卤粉、卤拌饭,把主食加进产品体系。
于是我们看到绝味卖4.9元热卤杯,米粉、热卤汤汁、配菜都在里面,上线首月电商平台卖了70多万份,中午饭点的客流明显多了;煌上煌在南昌开出热卤专门店,摆上桌椅,用8.9元热卤拌粉、23.9元“一人食”套餐,直接切进快餐场景;周黑鸭更干脆,做了个“3斤拌・小锅鲜卤”子品牌,门店模型就围着“鲜卤+主食”搭建。
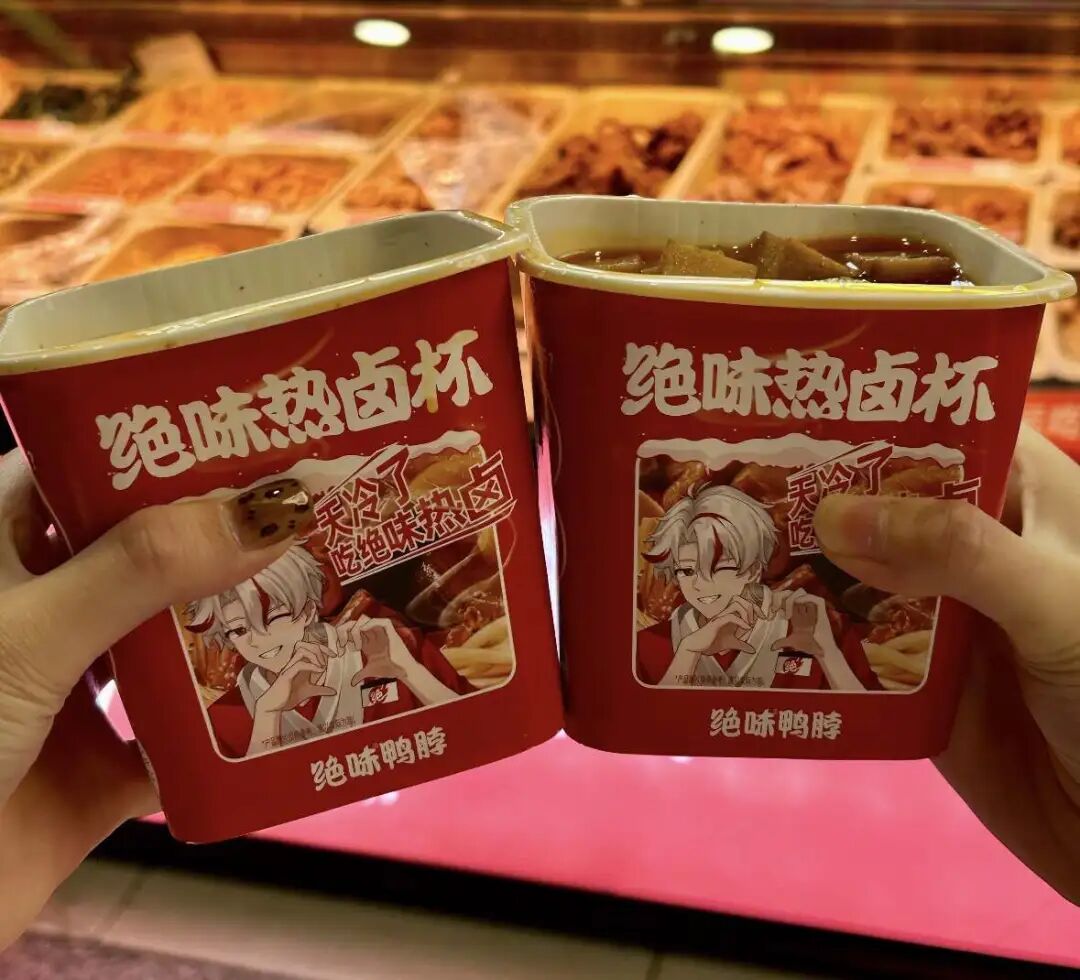
艾媒咨询数据也显示,2025年佐餐卤味场景增速约11.9%,明显快于卤味大盘,家庭餐桌正在成为卤味消费的增量来源。
卤味还是那个卤味,但品牌想卖的,已经不只是一盒卤味,还有一碗能吃饱的热气腾腾的饭。
小吃的主食化,在炸串赛道同样明显。
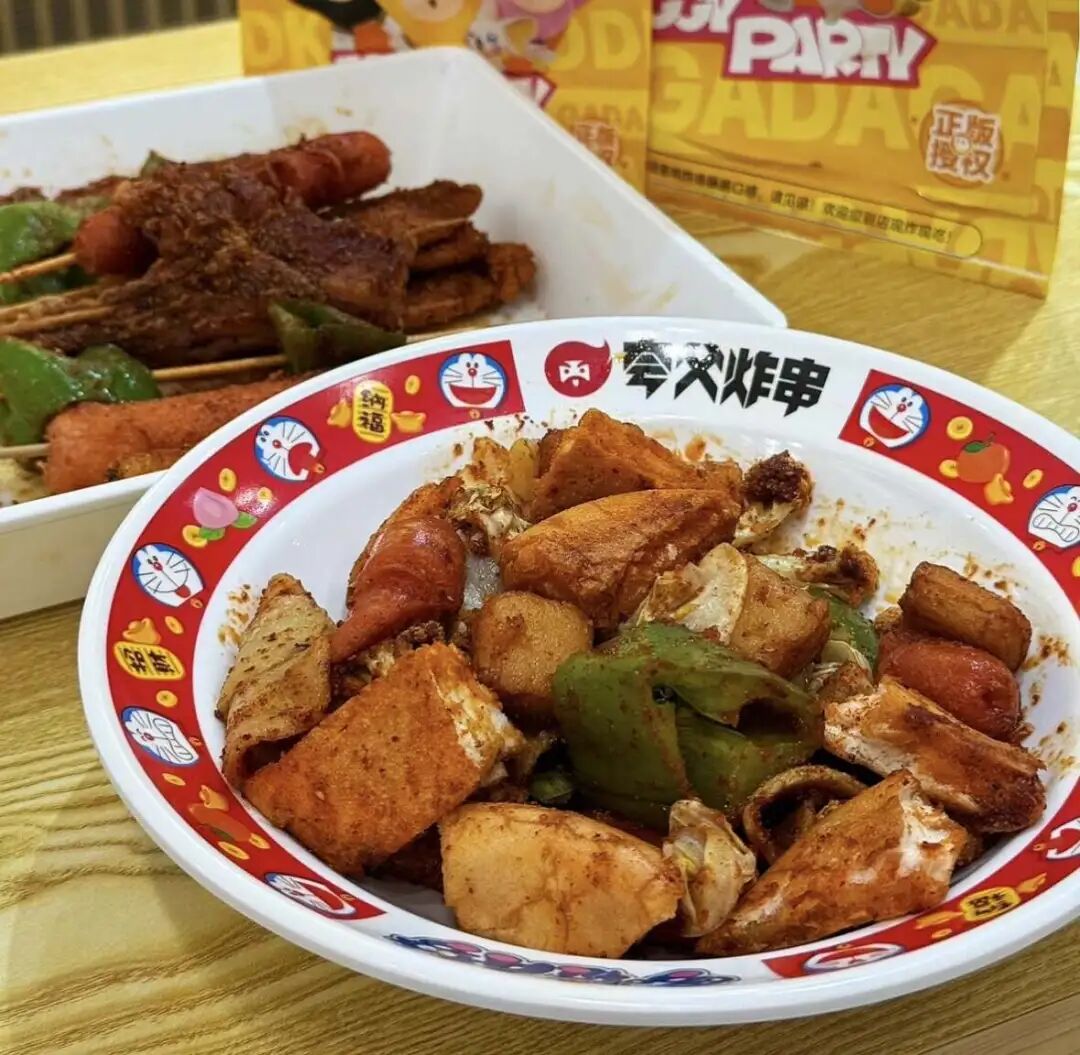
例如夸父炸串,自2025年起陆续上酸辣粉、拌饼、拌饭,主食销量占比已突破20%。炸串品类的消费逻辑正悄然变化,以前是买几串边走边吃,现在是一碗粉配几串炸串,吃饱,顺便解馋。消费者反正要自己找主食搭,品牌干脆主动给,体验好了,客单价也上去了。
板前卤煮走的是另一条路:不直接做快餐,把小吃升级成休闲餐饮。
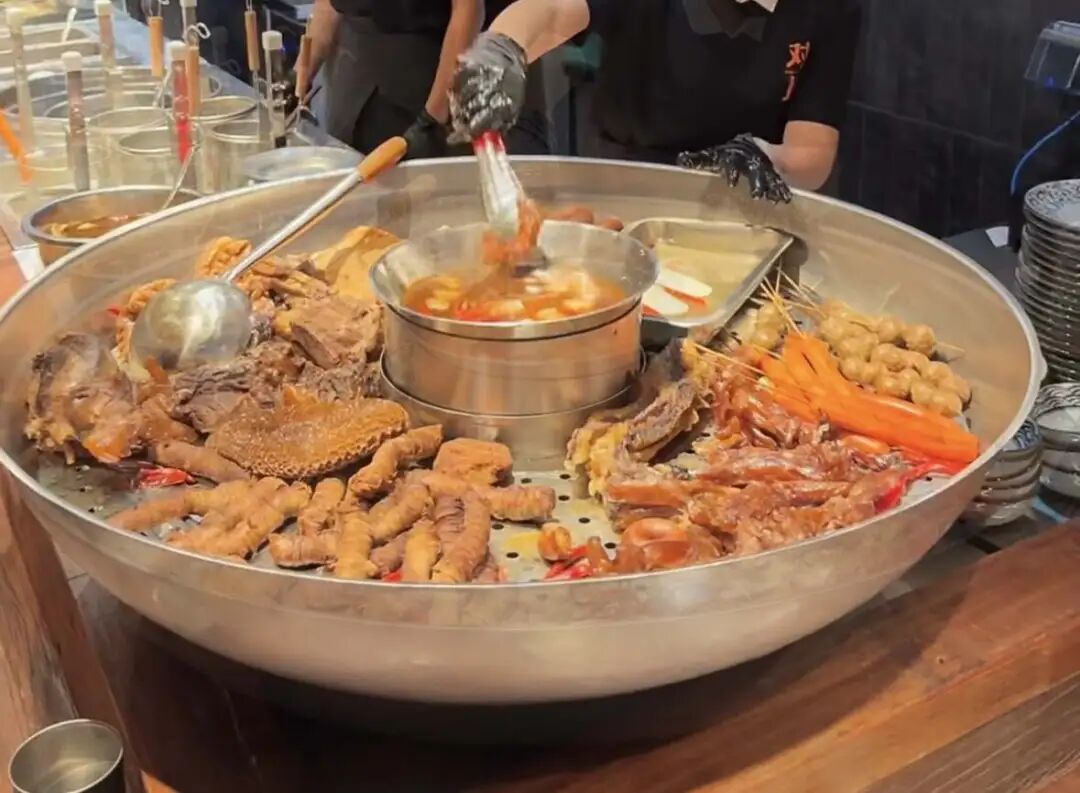
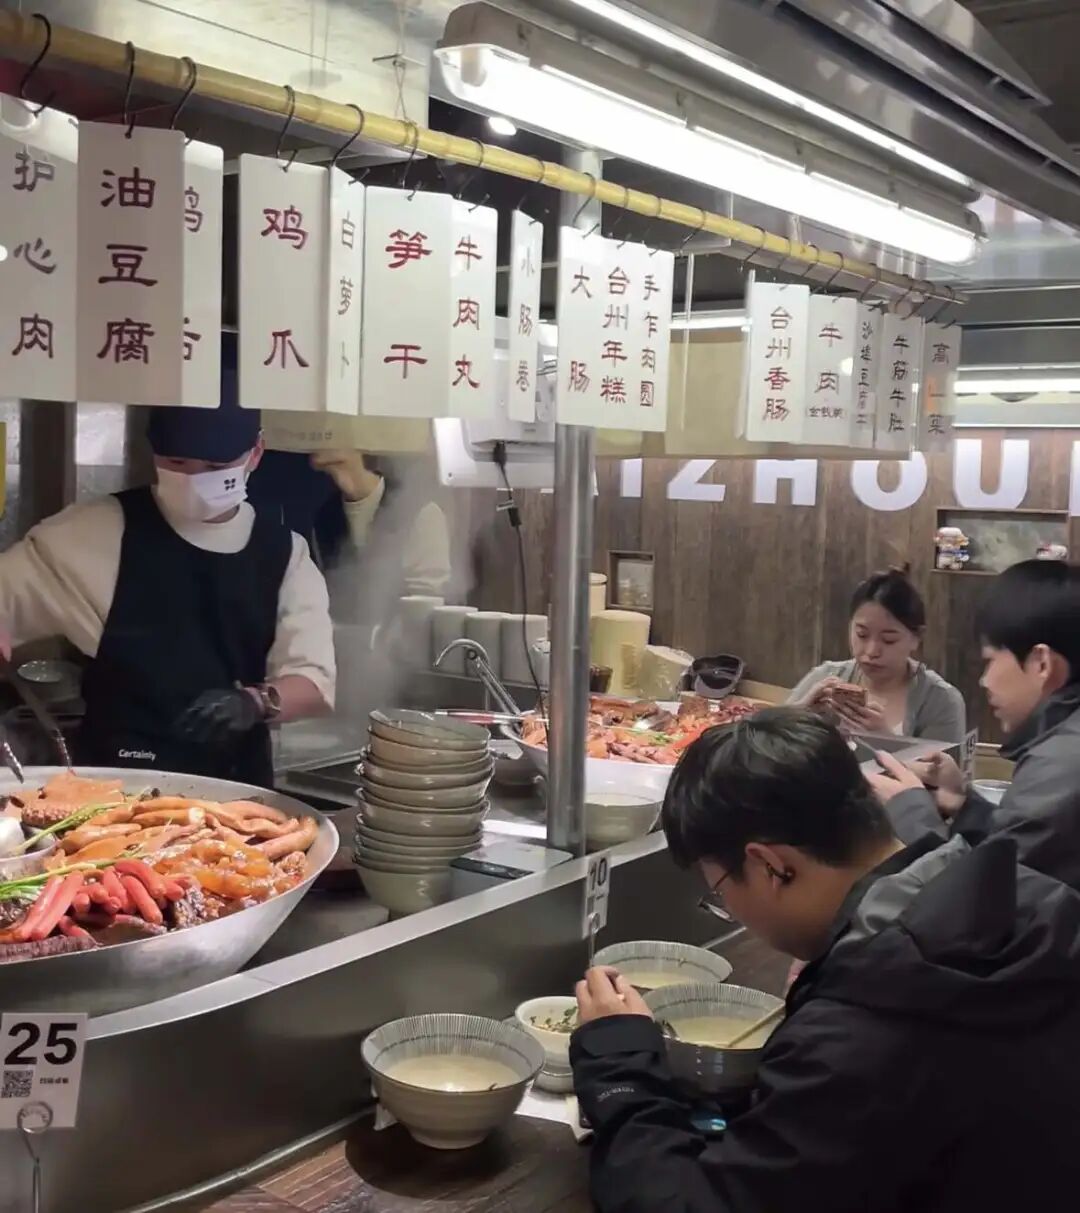
最近上海、杭州、北京等地冒出了一批潮流的卤煮小馆。这些小馆子把卤煮大锅搬上了板前,厨师现捞、现切、现码盘,顾客围坐在对面看,人均四五十到六七十元。
还是那锅卤煮,过去二三十元站着吃,换了个“板前”场景,客单价翻了一倍多。门店还在做“卤煮 +”,卤煮、小吃、主食、酒水,产品线拉出五六十种,把“一碗卤煮”做成“一顿饭”,甚至一段能坐下来慢慢消磨的时间。
小吃向上发展,抢流量,提客单
三条路径看着不一样,抢夺的都是小吃之外的流量。
消费频次在下降,最先被牺牲的就是“解馋”。小吃这个品类,天生站在消费决策的末端,可买可不买,最容易被省略。想不被省略,就只能往刚需那边挪。于是各品牌拼命加主食,做升级,挤进快餐圈子,抢夺的其实就两样,消费频次和客单价。
先看消费频次。
解馋是随机需求,想起来才买一次;吃饭是刚性需求,一天三顿。把小吃放进“一餐”的筐里,消费频次就从“偶尔”拉到了“日常”。门店可以做到全天候营业,营业额不再看天吃饭。
再看客单价。
一份炸串,七八块,一盒炸鸡,十多块,卖的是小吃的钱;要是卖成卤味拌饭、炸串拌饭套餐,那就是一餐饭的价格了,客单价自然能高出不少,还带动连带消费。主食做锚、小吃做配,客单和复购一起上来,门店的账才能好起来。
最后是价值感。
消费者逐渐对低价免疫,精打细算并不等于只图便宜,而是要看“值不值”。板前卤煮的走红就是证明,同一锅卤味,搬到了吧台前,看着师傅现捞现切,人们就愿意多付钱、坐下来慢慢吃。小吃向上走,说到底就是给自己重新定价,从按“解馋”定价,再到按 “一餐”定价,再到按 “体验”定价。
小吃向下,更小、更轻、更灵活
小吃品类正加速的K型分化,一端向上,向“有价值感的一餐发展”,另一端向下,朝着更小、更轻、更灵活的方向发展。这一点也与当前餐饮主流的拓展方式不谋而合。
如黄记煌开出的社区副牌“焖小馆”,把商场店压到100平方米左右,SKU精简到20余款,出餐时间压到5–10分钟,人均从150元以上降到50–60元;再比如麻六记推出新品牌“小麻六”,以更精简的SKU切入细分市场。
“小”正成为当前的餐饮大趋势。反映在小吃品类上,便是越来越多小门头的新品牌出现在街头巷尾,炸鸡、华夫饼、关东煮。小吃开小店,以更灵活的方式嵌入城市的角角落落。同时,价格继续下探,以更极致的性价比来吸引消费者。
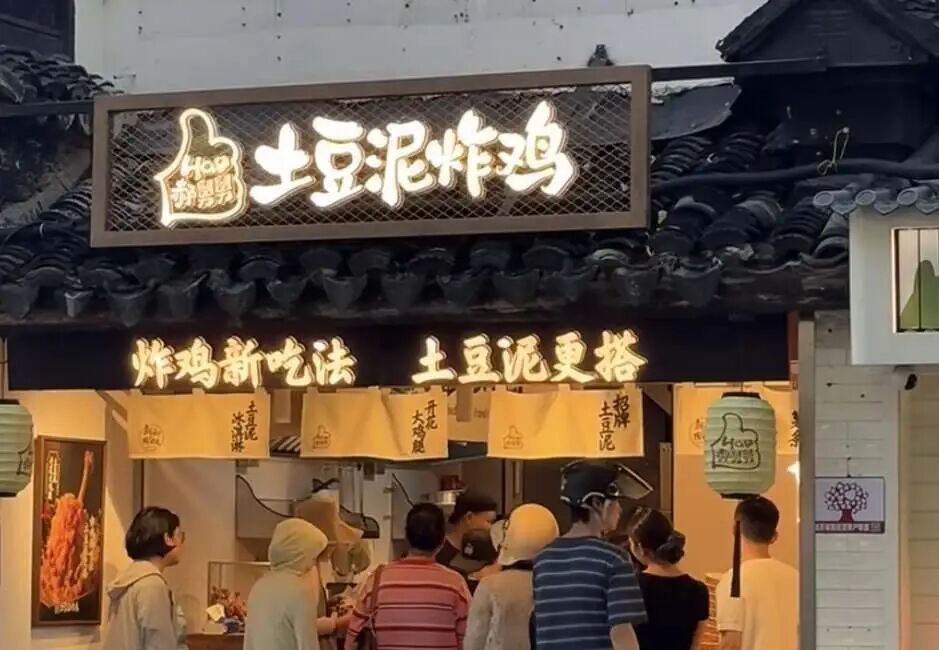
小吃变小,价格下探,模型变轻。这背后是成本变小,面积缩小,租金、装修、人力同步下降,单店投资门槛从几十万元降到十几万元。消费谨慎,投资也谨慎,前途未卜的创业路,不如先小成本试错,先把一家小店做成了。
这之后是效率的提升,小面积的限制也逼出了精简的SKU,动线更短,出餐更快。小空间里坪效大大提升。
最后是灵活选址带来的好处,小店虽小,却离消费者更近。社区小店和街边档口做的不是一次性的“游客生意”,而是靠高复购率生存下来。离得近,性价比高,自然有更多的购买频次。
向上&向下,小吃突围仍困难重重
小吃品类,向上探寻,或是向下发展,都面临消费者固有认知的限制。
固有认知中,小吃是低价的,一旦有品牌试图通过加主食、加体验向上突破,就必须给到消费者一个合适的理由,为什么要用一顿快餐的价格,来买一份“升级过的小吃”,况且在原本的快餐赛道中,已经有那么多不错的选择了。
这就要求品牌方不仅要把价值感做足,更要有特色,消费者所体验到的不仅仅是“一份小吃加了点主食”,而是一份实实在在的饭,一份更有特点的饭,让消费者一眼看出来。
在小店更小的这一方向,面临的挑战更大。“灵活”的另一面是“脆弱”,小店没有大店的多场景承载力来缓冲单一客群或单一时段的下滑。同时更低的准入门槛意味着门店的独特性稀缺,产品同质化严重。
小店化真正考验的,是在一个极小的空间里,能否同时做到产品足够准、成本足够低、时段足够满、复购足够稳。
向上也好,向下也罢,小吃的K型分化不是两条相反的路,而是品类的一场“价值重塑”,这一点正从快餐延伸到小吃品类。品牌的种种升级,要让消费者重新相信,这钱花得值。
在“纯过日子”时代,没有人真的能戒掉小吃,只是大家不再为“解馋”随手掏钱,而是为一顿“吃得饱、吃得值、吃得有理由”的饭买单。
小吃的上行与下行,调整的从不只是产品与价格,而是它在消费者心里的位置,从可有可无的“解馋”选择,变成一日三餐里一个站得住的选项。
本文来自微信公众号“餐企老板内参”,作者:内参君,36氪经授权发布。