In der Ära des "reinen Alltagslebens" drängen die Snack-Kategorien auf den Spieltisch der Fast-Food-Branche
Im Zeitalter des „einfachen Lebens“ erlebt die Kategorie der Snacks eine rasante Aufwertung
Im zweiten Halbjahr 2026 begann der Trend des „einfachen Lebens“ populär zu werden, und dieses Schlagwort wurde zum passendsten Schlüsselbegriff für das Konsumverhalten.
Auf Weibo erreichte das Thema „Die gesamte Bevölkerung ist in das Zeitalter des einfachen Lebens eingetreten“ die Hitliste der beliebtesten Themen mit einer Leserschaft von 44,546 Millionen. Auf Xiaohongshu lag die Anzahl der Aufrufe von Inhalten im Zusammenhang mit „Menschen, die einfach leben“ bei fast 7 Millionen...
Verbraucher zahlen nicht mehr für Etiketten und soziale Interaktionen, sondern nur noch für Dinge, die sie tatsächlich nutzen können. Ihre Konsumentscheidungen haben sich von „preisempfindlich“ zu „wertempfindlich“ gewandelt. Bei jedem Essen außerhalb des Hauses überlegen sie genau, ob das Geld sinnvoll ausgegeben ist und ob die Mahlzeit es wert ist.
Unter diesem Wandel ist die Snack-Kategorie die erste, die davon betroffen ist.
Laut dem „Blauen Buch zur Entwicklung von Filialen für vernetzte Snacks und Fast Food 2025“ von GeoQ Data gerieten 52 % der 118 typischen Marken im Jahr 2025 in eine Phase der Schrumpfung oder Stagnation, was deutlich höher ist als der Anteil von etwa 40 % im Vorjahr. Die Expansion von vernetzten Snack- und Fast-Food-Marken konzentriert sich zunehmend auf die führenden Akteure. Die meisten Marken haben es nicht leichter, auch wenn die Neueröffnung von Filialen wieder zunimmt.
Angesichts der „großen Wertprüfung“ sind genussorientierte Snacks die erste Option, die von Verbrauchern aufgegeben wird, und eine Transformation ist unvermeidlich. Daraufhin beginnt eine K-förmige Differenzierung der Kategorie, und die Entwicklung wird immer klarer.
Auf der einen Seite geht es weiter nach oben, um neue Wachstumspotenziale im Fast-Food-Bereich zu erschließen: Snacks sollen nicht nur den Gaumen verwöhnen, sondern auch satt machen, gut schmecken und einen klaren Grund für den Konsum liefern. Snacks geben sich nicht mehr damit zufrieden, die „Nebenrolle“ im Fast-Food-Bereich zu spielen, sondern drängen aktiv in den Kreis der unverzichtbaren Alltagsprodukte, um neue Wachstumspotenziale zu erschließen.
Die erste Transformation vollzogen die gewürzten Fleischsnacks (Luwei).
In den letzten Jahren stand die Luwei-Branche unter großem Druck. Verbraucher wollen keine Luwei mehr für 30 bis 40 Yuan kaufen, nur um ihren Gaumen zu verwöhnen – sie wollen eine vollwertige Mahlzeit, die sie satt macht. Die Marken begannen, ihre Filialen umfassend umzugestalten: Sie fügen Sitzplätze für den Innenbereich hinzu, bieten Luwei-Nudeln und Luwei-Reis an und integrieren Hauptnahrungsmittel in ihr Produktsortiment.
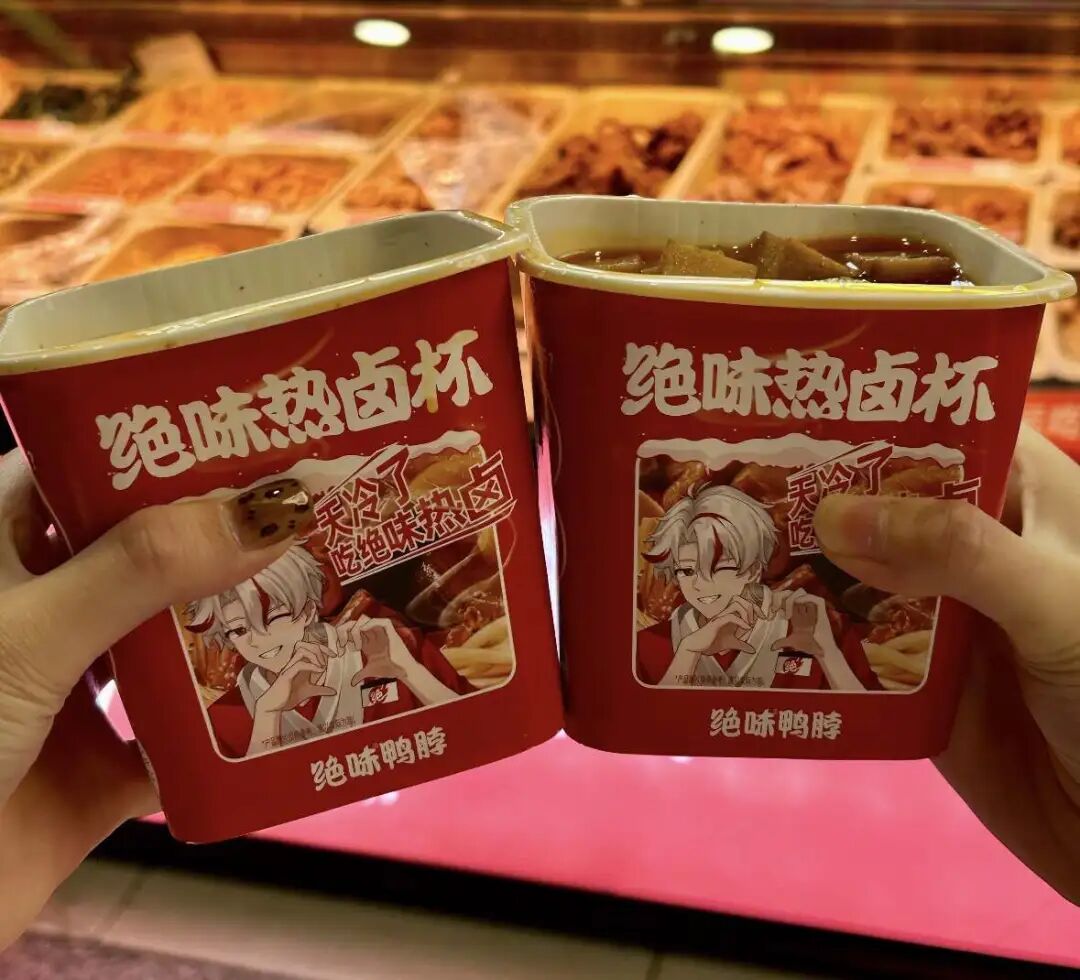
Daher sehen wir, dass Juewei heiße Luwei-Becher für 4,9 Yuan verkauft – darin sind Nudeln, heiße Luwei-Sauce und Beilagen enthalten. Im ersten Monat nach der Einführung wurden auf E-Commerce-Plattformen mehr als 700.000 Portionen verkauft, und der Besucherstrom zur Mittagszeit nahm deutlich zu. Huangshanghuang eröffnete in Nanchang spezielle Filialen für heiße Luwei, stellte Tische und Stühle auf und bietet heiße Luwei-Nudeln für 8,9 Yuan sowie „Ein-Personen-Mahlzeit“-Sets für 23,9 Yuan an, um direkt in das Fast-Food-Segment einzudringen. Zhou Hei Ya ging noch einen Schritt weiter und gründete die Untermarke „3 Jin Ban · Xiao Guo Xian Lu“, deren Filialkonzept vollständig auf „frisches Luwei + Hauptnahrungsmittel“ ausgerichtet ist.
Daten von iiMedia Research zeigen auch, dass das Wachstumstempo von Luwei, das als Beilage zu Mahlzeiten serviert wird, im Jahr 2025 bei etwa 11,9 % liegt – deutlich schneller als das Gesamtwachstum der Luwei-Branche. Der häusliche Esstisch wird zu einer neuen Quelle für das Wachstum des Luwei-Konsums.
Das Luwei ist immer noch dasselbe, aber was die Marken verkaufen wollen, ist nicht nur eine Schachtel Luwei, sondern eine dampfende Schüssel Reis, die satt macht.
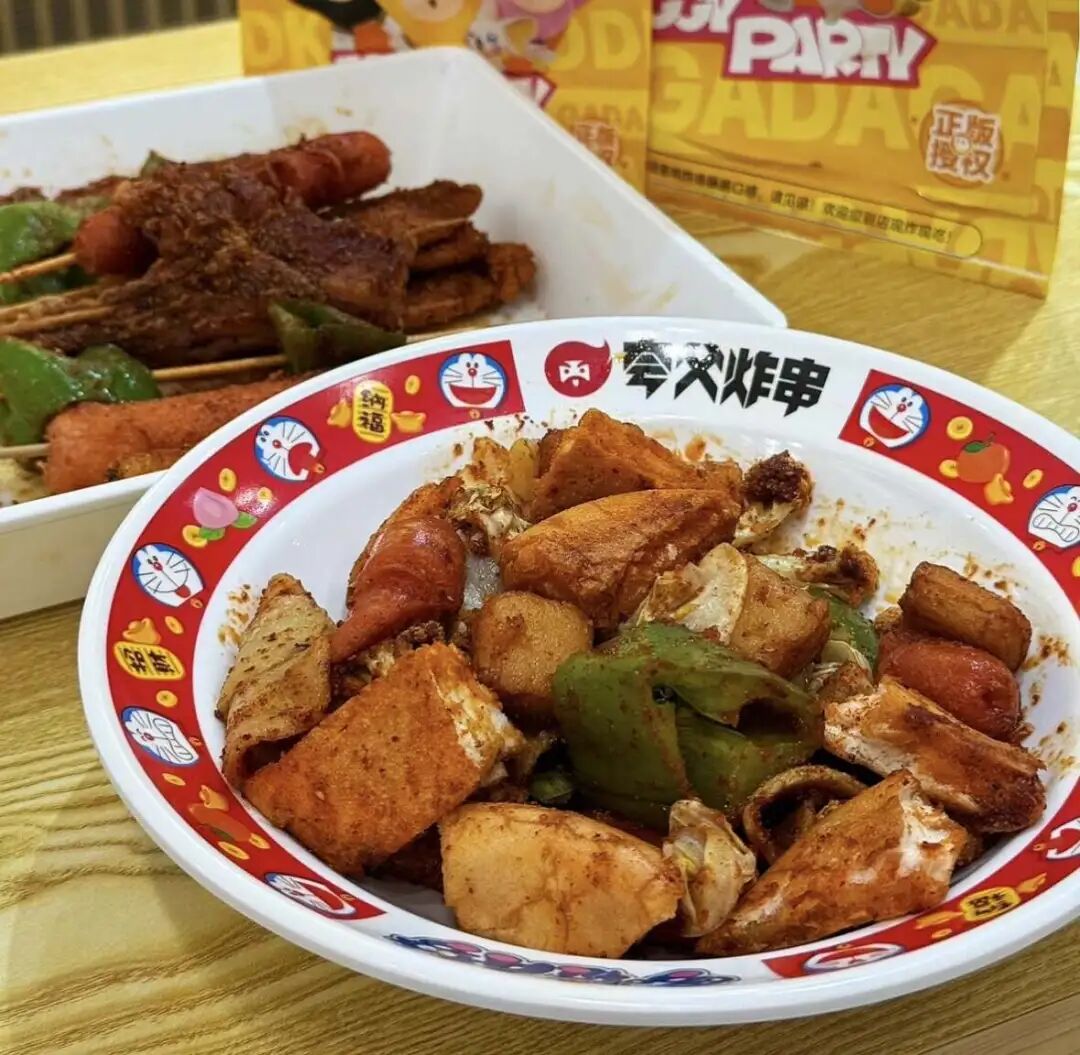
Die Umwandlung von Snacks zu Hauptnahrungsmitteln zeigt sich auch deutlich im Bereich der frittierten Spieße (Zhachuan).
Beispielsweise hat Kuafu Zhachuan seit 2025 nach und nach saure-scharfe Nudeln, gemischte Fladenbrote und gemischten Reis in sein Sortiment aufgenommen. Der Anteil des Umsatzes von Hauptnahrungsmitteln hat bereits 20 % überschritten. Die Konsumlogik der Zhachuan-Kategorie verändert sich leise: Früher kaufte man ein paar Spieße und aß sie unterwegs, heute isst man eine Schüssel Nudeln mit ein paar frittierten Spießen, um satt zu werden und nebenbei den Gaumen zu verwöhnen. Da die Verbraucher sowieso selbst nach passenden Hauptnahrungsmitteln suchen, bieten die Marken diese gleich aktiv an. Dadurch verbessert sich das Konsumerlebnis und der durchschnittliche Bestellwert steigt.
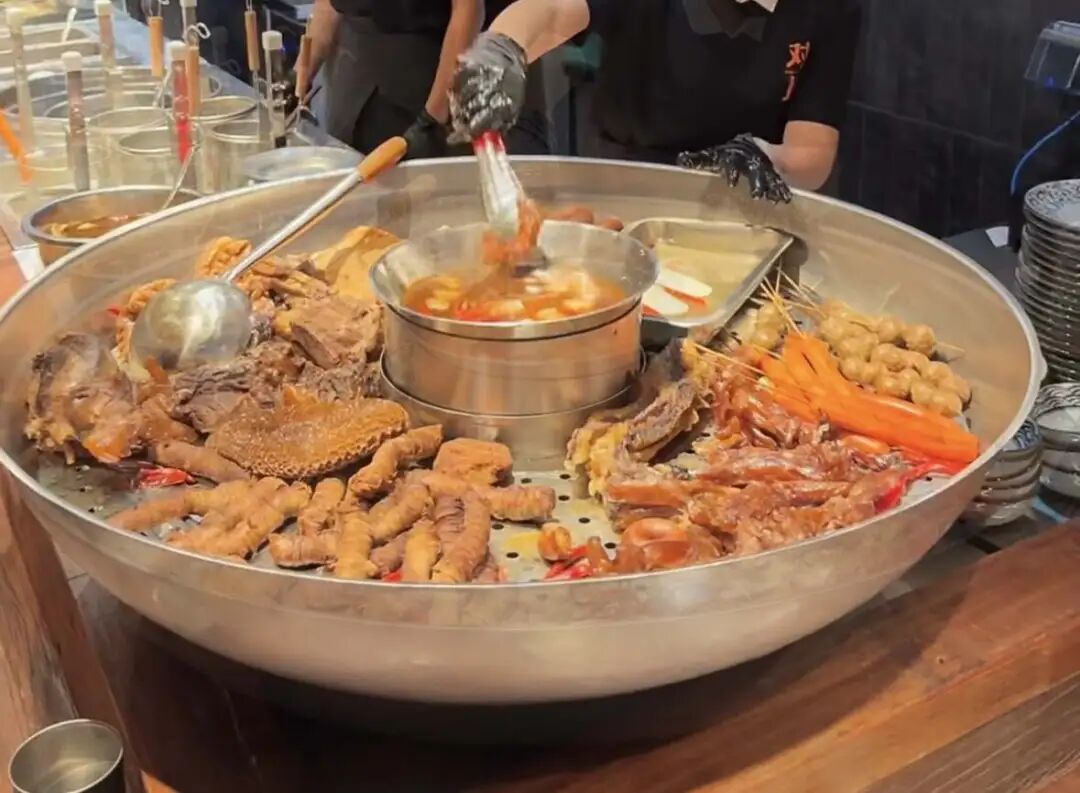
Banqian-Luzhu (direkt vor den Gästen zubereitete gekochte Innereien) geht einen anderen Weg: Es wird nicht direkt zu Fast Food umgewandelt, sondern Snacks werden zu entspanntem Gastronomieerlebnis aufgewertet.
In letzter Zeit sind in Städten wie Shanghai, Hangzhou und Peking eine Reihe von trendigen kleinen Luzhu-Lokalen entstanden. Diese Lokale stellen den großen Topf mit Luzhu direkt an die Theke, wo die Köche die Zutaten frisch herausnehmen, schneiden und anrichten, während die Gäste gegenüber sitzen und zuschauen. Der durchschnittliche Verzehr pro Person liegt zwischen 40 bis 70 Yuan.
Es ist immer noch derselbe Topf Luzhu, für den man früher 20 bis 30 Yuan bezahlt und im Stehen gegessen hat. Mit dem neuen „Banqian“-Szenario hat sich der durchschnittliche Bestellwert mehr als verdoppelt. Die Lokale erweitern ihr Angebot zudem zu „Luzhu +“: Sie kombinieren Luzhu, Snacks, Hauptnahrungsmittel und Getränke zu einem Sortiment von mehr als 50 Produkten. So wird aus „einer Schüssel Luzhu“ eine vollwertige Mahlzeit, sogar ein Erlebnis, bei dem man gemütlich sitzen und die Zeit verbringen kann.
Snacks entwickeln sich nach oben, um mehr Besucher zu gewinnen und den durchschnittlichen Bestellwert zu steigern
Die drei oben genannten Wege sehen unterschiedlich aus, aber sie zielen alle darauf ab, Besucherströme außerhalb des klassischen Snack-Bereichs zu erschließen.
Die Konsumfrequenz sinkt, und das erste, was die Verbraucher aufgeben, sind die Snacks zur reinen Gaumenfreude. Die Snack-Kategorie steht von Natur aus am Ende der Konsumentscheidungen – man kann sie kaufen oder auch nicht, also wird sie am leichtesten weggelassen. Um nicht weggelassen zu werden, muss sie sich in Richtung der unverzichtbaren Alltagsprodukte bewegen. Deshalb erweitern die Marken ihr Sortiment um Hauptnahrungsmittel, führen Aufwertungen durch und drängen in den Fast-Food-Bereich. Letztendlich geht es nur um zwei Dinge: die Konsumfrequenz und den durchschnittlichen Bestellwert.
Zuerst zur Konsumfrequenz.
Der Wunsch nach Gaumenfreude ist ein zufälliges Bedürfnis, das man nur ab und zu befriedigt. Die Mahlzeit ist dagegen ein unverzichtbares Bedürfnis, das dreimal am Tag erfüllt werden muss. Wenn man Snacks in den Rahmen einer vollwertigen Mahlzeit einbettet, steigt die Konsumfrequenz von „gelegentlich“ zu „täglich“. Die Filialen können den ganzen Tag über geöffnet bleiben, und der Umsatz hängt nicht mehr vom Zufall ab.
Anschließend zum durchschnittlichen Bestellwert.
Ein paar frittierte Spieße kosten 7 bis 8 Yuan, eine Schachtel gebratenes Hühnchen mehr als 10 Yuan – das sind Preise für klassische Snacks. Wenn man daraus ein Set mit Luwei-Reis oder frittierten Spießen mit Reis macht, entspricht der Preis dem einer vollwertigen Mahlzeit. Der durchschnittliche Bestellwert steigt natürlich deutlich an, und zudem werden zusätzliche Käufe angeregt. Mit Hauptnahrungsmitteln als Anker und Snacks als Ergänzung steigen sowohl der durchschnittliche Bestellwert als auch die Wiederkaufrate. Nur so rechnet sich der Betrieb der Filiale.
Schließlich zur Wertwahrnehmung.
Verbraucher sind zunehmend unempfindlich gegenüber niedrigen Preisen. Sparsames Handeln bedeutet nicht, nur nach billigen Produkten zu suchen, sondern zu prüfen, ob das Preis-Leistungs-Verhältnis stimmt. Der Erfolg von Banqian-Luzhu ist der Beweis dafür: Bei demselben Luwei, das direkt an die Theke gestellt wird und man den Koch beim frischen Zubereiten zuschauen kann, sind die Menschen bereit, mehr zu zahlen und gemütlich zu essen. Die Aufwärtsentwicklung von Snacks bedeutet im Grunde, sich neu zu positionieren: von der Preisgestaltung nach „Gaumenfreude“ über die Preisgestaltung nach „vollwertiger Mahlzeit“ bis hin zur Preisgestaltung nach „Konsumerlebnis“.
Snacks entwickeln sich nach unten: kleiner, leichter, flexibler
Die K-förmige Differenzierung der Snack-Kategorie beschleunigt sich: Auf der einen Seite entwickelt sie sich nach oben zu „wertvollen vollwertigen Mahlzeiten“, auf der anderen Seite nach unten in Richtung kleiner, leichter und flexiblerer Formate. Dies stimmt auch mit den aktuellen Hauptentwicklungswegen der Gastronomiebranche überein.
Beispielsweise hat Huang Jihuang die Nebenmarke für Wohnviertel „Xiaomeng Xiaoguan“ gegründet. Die Fläche seiner Filialen in Einkaufszentren wird auf etwa 100 Quadratmeter reduziert, die Anzahl der SKU auf mehr als 20, die Zubereitungszeit auf 5–10 Minuten, und der durchschnittliche Verzehr pro Person sinkt von über 150 Yuan auf 50–60 Yuan. Ein weiteres Beispiel ist Maliuji, das die neue Marke „Xiao Ma Liu“ eingeführt hat, um mit einem schlankeren SKU-Sortiment in ein Nischensegment einzudringen.
„Klein“ wird zu einem großen Trend in der aktuellen Gastronomie. Bei der Snack-Kategorie zeigt sich das darin, dass immer mehr neue Marken mit kleinen Ladenlokalen in den Straßen und Gassen auftauchen – für gebratenes Hühnchen, Waffeln, japanischen Oden und mehr. Kleine Snack-Läden lassen sich auf flexible Weise überall in der Stadt platzieren. Gleichzeitig sinken die Preise weiter, um die Verbraucher mit einem extrem guten Preis-Leistungs-Verhältnis anzuziehen.
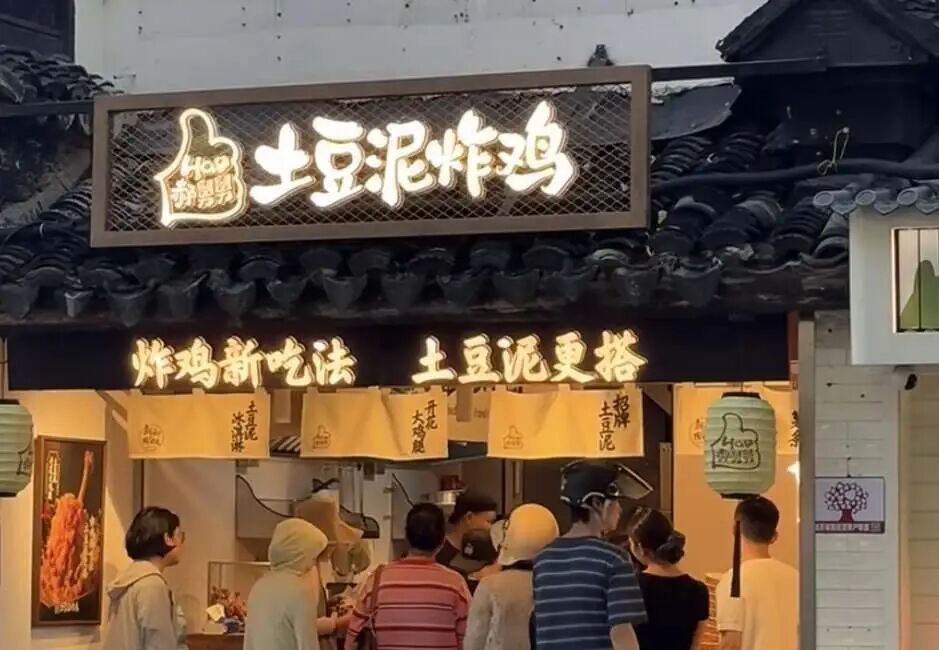
Snacks werden kleiner, die Preise sinken und das Betriebsmodell wird leichter. Dahinter stecken sinkende Kosten: Mit der kleineren Fläche sinken gleichzeitig Miete, Einrichtungs- und Personalkosten. Die Investitionsschwelle für eine einzelne Filiale sinkt von mehreren Hunderttausend Yuan auf mehr als 100.000 Yuan. Da sowohl die Verbraucher als auch die Investoren vorsichtig sind, ist es sinnvoller, mit kleinen Kosten Fehler zu vermeiden und zuerst eine kleine Filiale erfolgreich zu betreiben, bevor man größere Schritte unternimmt.
Danach steigt die Effizienz: Die Beschränkung auf kleine Flächen zwingt zu einem schlanken SKU-Sortiment, kürzeren Wegen für das Personal und schnellerer Zubereitung der Speisen. Der Flächenumsatz in kleinen Räumen steigt deutlich an.
Schließlich gibt es Vorteile durch die flexible Standortwahl: Obwohl die Läden klein sind, sind sie näher an den Verbrauchern. Kleine Läden in Wohnvierteln und Straßengeschäften leben nicht von einmaligen „Touristengeschäften“, sondern von einer hohen Wiederkaufrate. Da sie nah sind und ein gutes Preis-Leistungs-Verhältnis bieten, steigt natürlich die Kaufhäufigkeit.
Aufwärts & abwärts: Die Snacks haben noch viele Schwierigkeiten zu überwinden, um sich durchzusetzen
Egal ob sich die Snack-Kategorie nach oben oder unten entwickelt, sie stößt auf die Beschränkungen der festen Vorstellungen der Verbraucher.
In der festen Vorstellung der Menschen sind Snacks billig. Sobald eine Marke versucht, sich durch das Hinzufügen von Hauptnahrungsmitteln und Verbesserung des Erlebnisses nach oben zu entwickeln, muss sie den Verbrauchern einen überzeugenden Grund liefern: Warum sollte man den Preis einer Fast-Food-Mahlzeit für einen „aufgewerteten Snack“ zahlen? Zumal es im ursprünglichen Fast-Food-Segment bereits viele gute Alternativen gibt.
Das erfordert von den Marken, nicht nur die Wertwahrnehmung zu steigern, sondern auch eigene Besonderheiten zu entwickeln. Die Verbraucher sollen nicht das Gefühl haben, dass sie nur „einen Snack mit etwas Hauptnahrungsmittel“ bekommen, sondern eine echte vollwertige Mahlzeit mit besonderen Eigenschaften, die sie auf den ersten Blick erkennen können.
Auf dem Weg zu noch kleineren Läden sind die Herausforderungen noch größer. Die „Flexibilität“ hat auch eine Kehrseite: die „Anfälligkeit“. Kleine Läden haben nicht die Kapazität großer Filialen, mehrere Szenarien abzudecken, um den Rückgang der Besucher aus einer einzelnen Kundengruppe oder in einzelnen Tageszeiten abzufedern. Gleichzeitig bedeutet die niedrigere Zugangsschwelle, dass die Einzigartigkeit der Filialen selten ist und die Produkte stark homogenisiert sind.
Die Kleinerwerdung der Läden stellt die Marken tatsächlich auf die Probe: In einem sehr kleinen Raum müssen