外卖,餐饮转型中不应被低估的增长引擎
国家图书馆珍藏了一本名叫《北京民间风俗百图》的书,以市井绘本的方式描绘了清朝末期北京各行各业的生活百态,书中对于饮酒吃饭的营生,戏称为 “勤行”。
“勤”本身是一个褒义词,但是放在商业社会的语境中,其实代表的是餐饮行业的商业模式本身,是需要付出更多劳动来获取报酬的“低回报”生意。从古至今,商业社会对餐饮行业的评价几乎没有改变,段永平在个人评论中,也将餐饮划为了“苦生意”的范畴。
餐饮这门生意之所以苦,主要的原因在于这门生意的资产利用效率并不高,就餐空间和翻台率几乎锁死了收入上限。
不过,反直觉的是,过去十年间,餐饮成为了中国消费市场中为数不多出现长期结构性增长的行业。截至2025年末,餐饮行业十年间年复合增速达到了6.7%,高于社零增速大盘。而托起餐饮行业增速的引擎,是古老行业的新模式:外卖。过去5年间,外卖行业年增速基本维持在20%以上,远高于餐饮业整体。
用“鱼不见水”四个字来形容外卖行业,再贴切不过。正因为外卖作为一种商业模式,早已融入社会消费的方方面面,导致市场对于“外卖”本身的增量价值视而不见。
那么我们今天从当时当下的餐饮行业表征共性,内里的原理,以及宏观层面的产业价值三个层面,深度解析外卖之于一个国家的产业经济价值,是被如何低估的。
01
信号:中外餐饮品牌集体押注外卖
2023年,全球第二大炸鸡品牌Popeyes在上海开业,正式重回中国市场。自1999年首次进入中国市场以来,Popeyes经历了三进两退,而这次Popeyes门店扩张的步伐明显加快,目前已经开了82家门店。
Popeyes此次返回中国市场,采取了本土化的打法:“稳步拓店”+“外卖冲刺”的模式,登陆了美团外卖平台。实际上Popeyes的选择并不是孤例,Shake Shack也开始在中国推行仅提供外卖的轻量店型,而汉堡品牌FIVE GUYS在京落地后,也表示正在加紧筹备外卖业务。
8月份,中国连锁经营协会发布的《2026上半年连锁餐饮企业发展情况简报》显示:54.4%的样本企业外卖订单占比超过30%,外卖已在相当一部分餐饮企业的经营中占据重要位置。越来越多的国际大牌开始重视外卖渠道。
其实并不只是国际大牌,根据晚点小数据的统计显示,过去一年间,上市餐饮品牌的外卖渠道收入占比明显提升。
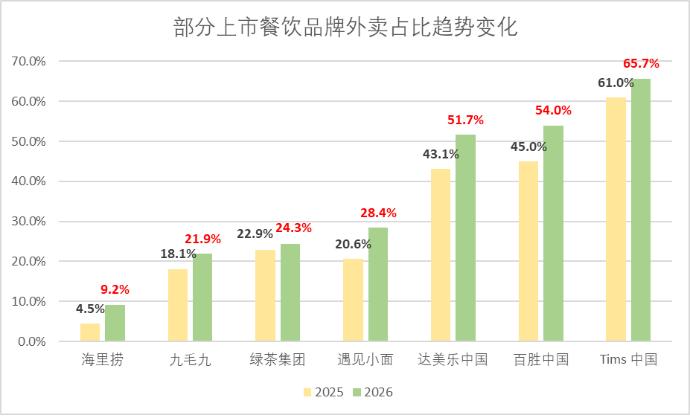
图:部分餐饮上市品牌披露外卖占比的变化,来源:晚点小数据
众人之智,必有缘由。无论是具备充足市场经验的国际大牌,还是深耕中国市场的传统餐饮品牌,都将行业的题眼立在了“外卖”,主要在于现阶段外卖有两大无可替代的核心优势:
(1)外卖有助于餐饮企业拓展消费场景,是现阶段为数不多的增量叙事
回到行文伊始的逻辑之中,对于餐饮行业而言,消费场景的限制绝对是桎梏行业发展的第一动因。除此之外,消费习惯也在发生潜移默化的变迁,根据国信证券研究院和网经社、社零数据倒推,过去8年间餐饮线上化率提升了20个百分点。
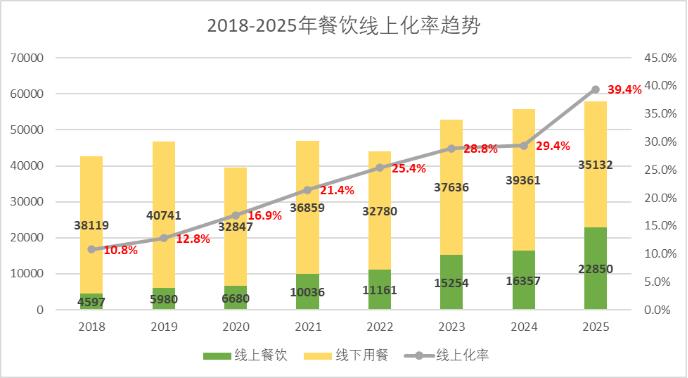
图:餐饮线上化率趋势,来源:国信证券研究院,2025年为网经社数据倒推
从绝对规模来看,从2018年到2025年,线下用餐的增速基本维持在低个位数,如果以2025年的相对低点来看,甚至有所下滑。而自外卖放量的过去八年时间内,线上餐饮的年复合增速达到了25.7%。
换句话说,目前餐饮行业的增量集中在外卖,相对成熟的餐饮品牌有更强的商业嗅觉,自然明白这一点,不约而同地加码外卖渠道。
(2)外卖能够帮助餐饮企业更快地适应市场,迭代产品
阻碍餐饮品牌扩张的另外一个因素,就是需求侧的差异化难以被满足,毕竟再好吃的产品,消费者也有吃腻的一天,而当需求变化从消费者传达至商家供给侧,往往已经成为了账单上真实的数字。
而外卖数据量化和数据反馈的链路更短,反馈周期从“以月计”压缩到“以周计”。因此商家能够推出更适合消费者的产品。
今年九月,德克士与美团外卖联合推出“米满中国胃”活动,双方共同研发的新品“辣芝士黄金米汉堡”上线前三天,部分门店出现售罄补货情况,“米汉堡”系列新品订单占比打破德克士外卖渠道历史峰值纪录。
很明显,德克士与美团外卖的合作已进入流量之下的“深水区”,围绕用户搜索、评价和订单反馈,帮助品牌更快识别口味、价格与分量偏好,降低新品与真实需求的错位风险。
汉堡王与美团定制的新品“麻辣鸡排堡” 上线首周便带动汉堡王拼好饭渠道订单环比增长近40%,研发的起点来自于平台上10万多条用户真实评价——18到35岁年轻用户、10到20元价格带、要麻辣重口味、要“量大管饱”。这些数据直接定义了产品的品类、口味和分量,迅速冲上热销榜首。
汉堡王的数据显示,与美团合作以来,新品上线效率提升了30%,商家成本降低了10%。
能撬动行业增量,能优化产品结构,自然而然,餐饮品牌便会对外卖渠道趋之若鹜。那么外卖撬动增量的原理,究竟为何?
02
逻辑:把“苦生意”理顺,把“重资产”做轻
所有商业模式,数字表征的背后,其实都离不开简单的原理。外卖渠道之所以能够改善餐饮行业现阶段面临的痛点和难题,其实只有一个本质逻辑:打破物理边界,把“重资产”做轻,把“苦生意”理顺。
其一,通过更优的商业模型,撬动经营杠杆
对于外卖的商业优势分析,绝大多数论点集中在现实物理层面,最显而易见的优势便是,传统餐饮商家的经营范围一般不会超过500米,而外卖可以将经营范围扩容十倍有余,这一点无需多言。
但其实,从商业模型本身出发,外卖的优势亦非常明显。比如说各行各业想要扩张,都要找到经营杠杆,那么到底何为经营杠杆?
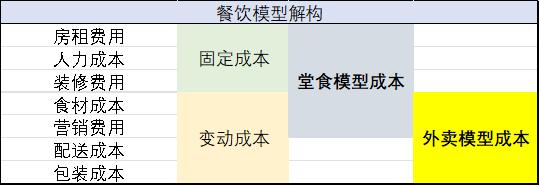
其实从经济学的本源出发,经营杠杆源于固定成本的存在。当企业拥有大量固定成本(比如房租、人力等必要开销),就必须达到最小有效规模来覆盖成本开支,而绝大多数固定成本与产出直接挂钩,比如堂食就餐桌位的多少,直接决定了接待量,固定成本就成为了营收侧有阈值的硬约束。
但当固定成本与产出挂钩减少,变动成本(即不发生交易,就不产生成本)增多,那么商业的灵活性便会大大加强,也就是所谓的经营杠杆。
回到餐饮业,外卖和堂食本质上是两种完全不同的商业模型,与堂食相比,外卖在成本结构、供给、性价比存在本质差异。
如堂食的成本重点在房租、人力、装修、硬件等,而外卖的成本重点在配送、包装、营销等,二者的经营利润模型完全不同。外卖成本灵活性较高,佣金是卖一单抽一单,而房租、人力这类固定成本等于每天一开门就在花钱。并且外卖带动的增量,还能够帮助餐饮企业有效摊薄固定成本。
所有的商业行为总会出现波峰波谷,变动成本更多的商业模型,可以从容应对经营周期,这一点放在长周期内统一核算,便会形成非常明显的成本优势。华泰证券的调研数据显示,90%入驻拼好饭的商家实现销量提升30%以上,叠加出餐效率提升,带动成本下降20%以上。
毋庸置疑的是,外卖就是餐饮行业最显性的经营杠杆,把依赖消费空间的“重资产”生意逐步变轻。
其二,通过更强的数据反馈,降低经营难度
餐饮行业发展上千年来,规模化的桎梏,其实一直是经营能力。陈志强老师的《万店盈利》中提到过一点,中国餐饮之所以会出现万店品牌,核心原因之一在于数字化普及后,传统手工台账转向数字化线上化,大幅度降低了规模化的管理难度。
如果说数字化是餐饮行业经营技术进步1.0,那么外卖更像是经营技术进步2.0版本。过去餐饮的经营决策全凭感觉,靠的是老板的经验和运气。而外卖后台把每一笔订单的数据沉淀下来,算得清清楚楚,餐饮商家第一次拥有了经营仪表盘。
过去一年间,不仅仅在数字层面,经营层面餐饮品牌也在逐步拥抱外卖,海底捞开发适合一人食的外卖产品并建设外卖站;九毛九扩展单人餐产品线;百胜中国持续开发外送菜单、调整门店配送范围,并经营自有App和会员体系。茶饮品牌也将小程序、会员、到店自取和第三方配送接入门店经营系统。
外卖的商业模式,决定了其现阶段的优势,正因如此,外卖的价值逐渐从收入占比进一步延伸至产品研发、门店设计、数字渠道和品牌经营。
当成千上万家餐饮商家都完成这种成本结构的切换,整个行业的产能利用率就被重新定义了一遍,最终汇聚成宏观层面消费基本盘的韧性。
03
意义:外卖缓冲经济周期的海绵价值,远比想象中的大
外卖作为缓冲经济周期的海绵,实际上有两个层面。
过去很长一段时间内,大家对于外卖行业的宏观经济价值讨论,往往聚焦于劳动力层面,作为中国现如今最大的灵活就业蓄水池,外卖调节就业市场的能力无需多言,但是光环之下,在商品周期层面其实亦是如此。
对于餐饮行业而言,能带来增量的,实际上就是外卖,以今年中报季来看,港股上市的餐饮品牌中,如果拆分净增量的来源便会发现,外卖渠道占据了绝对C位,最低的增量贡献也超过了三成。
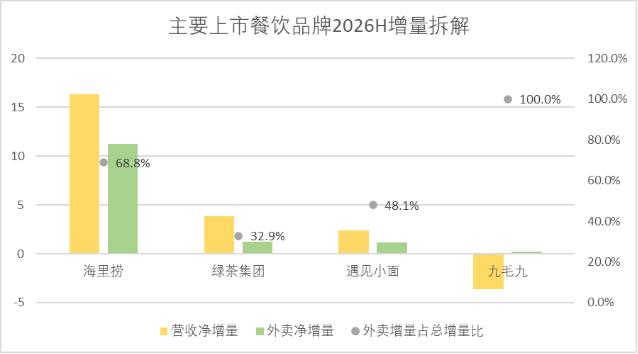
从这个角度来讲,外卖的价值理应受到更多的重视。消费者餐饮的需求直接体现在外卖增量上,商家的营收、上游食材的采购单,外卖骑手的收入,都在内需经济最高频的齿轮中。
外卖对于经济周期的海绵效应,绝不只是就业这么简单,“勤行”的生意,如今是中国内需机器里转得最勤的零件。
04
结语:善战者无赫赫之功
回到行文伊始的命题中来,外卖作为一种商业模式,其实早已融入社会消费的方方面面,导致资本市场对于“外卖”本身的增量价值视而不见。
这一点其实只通过数量就能得到印证,在外卖作为商业模式大规模嵌入餐饮市场之前,中国资本市场的餐饮品牌屈指可数,港股市场中,味千2007年上市,稻香控股同年跟进,呷哺呷哺等到2014年底拿到了一个席位。
而2015年外卖商业模式创立以后,受益于此,餐饮品牌开启了快速扩张之路,海底捞2018年登陆港股,九毛九、百胜中国2020年跟进,达势股份2023年把一个几乎纯外卖的故事讲上市。
2024年到2025年更密,茶百道、小菜园、古茗、蜜雪冰城、沪上阿姨、绿茶先后在港交所敲钟,霸王茶姬去了纳斯达克,遇见小面年底收官。
虽然餐饮品牌在资本市场的繁荣可能是多重因素叠加,但数量本身也能说明问题所在,毕竟外卖极大程度地缩减了餐饮品牌的规模化难题。用现阶段流行的话来讲,正是外卖的出现,帮助餐饮商家拿到了“大结果”。
但正如安徒生童话里的那句:“The whole world is a series of miracles, but we're so used to them we call them ordinary things.”世界充满奇迹,但我们习以为常,称之为“日常”。
现如今,在扩内需的宏观大背景下,外卖再次扛起了餐饮行业的增长大旗,并成为了行业共识,那么对于这个商业模式本身而言,也理应到了价值重估之时。
本文来自微信公众号“锦缎”(ID:jinduan006),作者:耀华,36氪经授权发布。