安踏李宁,同时看上了曼联老板投资的公司
一般 企业收购谈判 时,主角通常会保密 ,英国运动品牌 Castore 创始人 Tom Beahon 的做法相反 , 他 主动说出了潜在买家的名字。
10月21日,他告诉英国《金融时报》,安踏、李宁、几家美国大型鞋履企业,都在与Castore接洽。
中国消费者可能不熟悉这家公司,它曾为F1冠军车队迈凯伦、德甲不败冠军勒沃库森提供装备。公司股东包括网球名将穆雷、曼联老板之一Jim Ratcliffe名下的英力士集团(INEOS Group)。
三年前,Castore完成1.45亿英镑融资,估值近10亿英镑。现在,一些财务投资者想退出。年轻的Beahon兄弟仍是大股东,也不打算离开经营岗位。公司聘请了摩根大通来评估潜在交易,出售多少股份、报价多少,暂时未知。
安踏刚刚斥资15亿欧元成为彪马最大股东;李宁虽然坚持单品牌战略,但创始人控制的另一家上市公司非凡领越,早前收购了英国鞋履品牌Clarks。
10年10亿英镑估值
Castore的故事始于2016年。
创始人Tom Beahon和Phil Beahon来自利物浦,两人都有运动经历,也都在金融业工作过。父母抵押了房产,为兄弟俩提供了4万英镑启动资金。
2019年,穆雷成为股东、合作伙伴,双方合作推出AMC网球系列。后来,真正让Castore壮大的,不是网球服,是职业球队的生意。
2020年,Castore与苏格兰足球豪门格拉斯哥流浪者签约,又进入英超、德甲、西甲、F1赛事。阿斯顿维拉、纽卡斯尔联、塞维利亚、勒沃库森、迈凯伦、红牛F1车队,都曾出现在合作名单上。
2023/24赛季,勒沃库森以不败战绩赢下德甲冠军,球员穿着的就是Castore。2025年,迈凯伦车队夺得F1车队世界冠军,服装同样由Castore提供。
Castore的生意并不只是向俱乐部提供比赛服装,还包括球队周边、官方零售和授权业务。球迷不一定认识Castore品牌,购买埃弗顿球衣一样能成为它的客户。
资本开始追捧Castore:2021年,创办EG Group的英国富豪Issa兄弟投资约1000万英镑;2023年,Castore完成1.45亿英镑融资,投资者包括Raine Group、Hanaco Ventures、Felix Capital,公司估值升至约9.5亿英镑。
从父母家的厨房创业,到公司估值接近10亿英镑,兄弟俩用了不到十年。
但体育赞助是一门昂贵的生意,球队越有名,装备合同越贵,大型运动品牌越有优势。
2023年,阿斯顿维拉球员抱怨Castore球衣紧贴身体,穿着不舒服。2024年,球队转而与阿迪达斯合作。纽卡斯尔联同样在2024年改用阿迪达斯,勒沃库森从2025/26赛季开始转投New Balance。
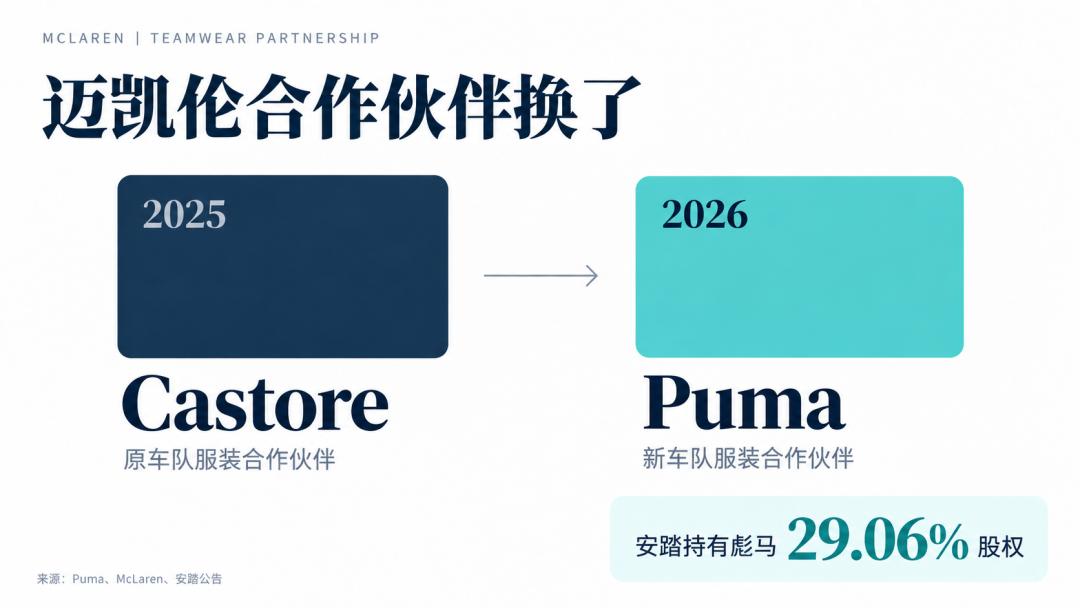
2026年,迈凯伦的服装合作伙伴变成了彪马。
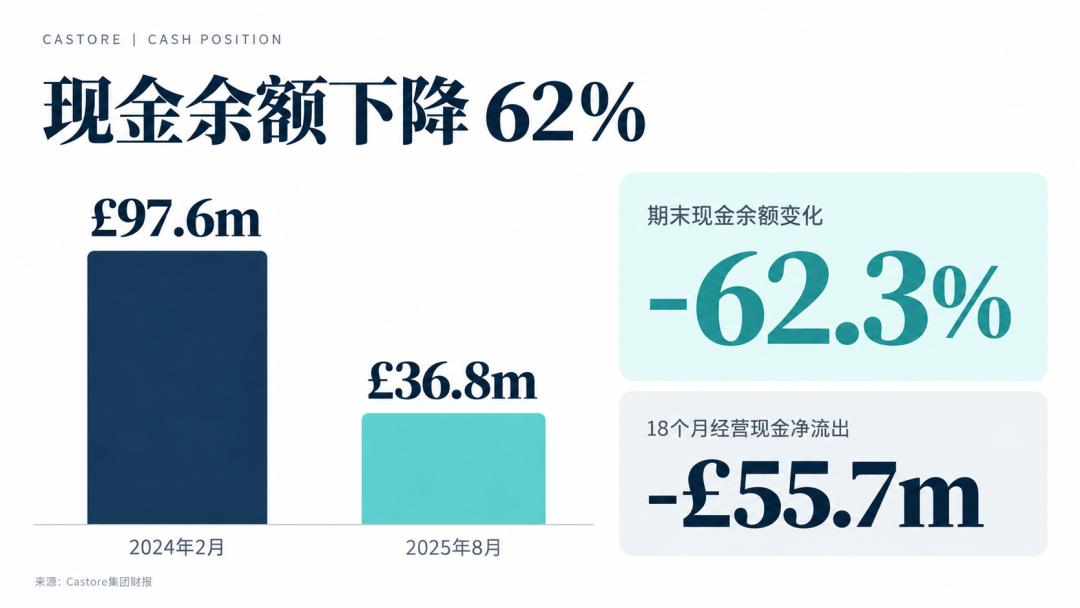
靠职业球队快速扩张,Castore付出了不小的代价。截至2025年8月3日的18个月,Castore实现营业收入3.35亿英镑,税前亏损约4080万英镑,经营活动净现金流出约5570万英镑。财报还披露了约974万英镑亏损性合同费用,公司正退出部分非核心体育合作。
截至该报告期末,现金及现金等价物由上一期末的9760万英镑降至3680万英镑。
公司想把资金转向盈利前景更好的业务,2025年,它收购英国百年服装品牌Belstaff;2026年,买下鞋履品牌Grenson 75%的股权。
新的扩张依旧需要资金。今年5月,Castore获得9000万英镑循环信贷安排。9月,Sky News报道Castore已聘请摩根大通,研究出售或引资方案。
一个多月后,Beahon主动公开了安踏、李宁的名字。
安踏已经有彪马了
Castore与安踏此前收购品牌,有着明显的不同。
从FILA到Amer Sports旗下的始祖鸟、萨洛蒙等,安踏喜欢历史悠久、产品力强的品牌。Castore成立才十年,知名度低,最突出的资产是欧洲职业体育领域的客户合同、球队商品销售和运营能力。
安踏确实对这些资源表现出过兴趣。10月,安踏董事局主席丁世忠对话《第一财经》,谈到为什么投资彪马时,他提到了足球和赛车。他说,安踏缺少足球业务,彪马在足球方面实力很强,也拥有丰富的赛车装备资源。
在丁世忠看来,彪马的价值不仅是品牌本身,还包括产品资产、体育资源、全球网络。
这番话也能解释Castore为什么进入安踏的考察名单。Castore收入主要来自英国和欧洲,长期经营职业足球、F1车队,这是安踏主品牌未涉足的领域。
但有一个问题,彪马拥有更成熟的同类资源。10月7日,安踏刚刚以15.055亿欧元完成收购彪马29.06%股权。还有一个巧合,今年1月,接替Castore成为迈凯伦服装供应商的,正是彪马。
丁世忠在采访中强调,好品牌很难买到。安踏关注的不只是收购规模,而是品牌积累、专业产品能力,以及集团能否真正释放其经营价值。
这些要求放到Castore身上,答案并不明显。如果安踏最终投资Castore,它看中的可能不是品牌,是后者运营欧洲职业体育商业的能力。
李宁参与谈判的两种可能
相比安踏,李宁与Castore的关系更难判断。
外界尚不清楚报道中的李宁,是指上市公司李宁,还是创始人李宁控制的资本平台。两者的经营路径差异不小:李宁有限公司强调单品牌、多品类、多渠道;李宁本人控制的另一家港股上市公司非凡领越,是多品牌运营集团。
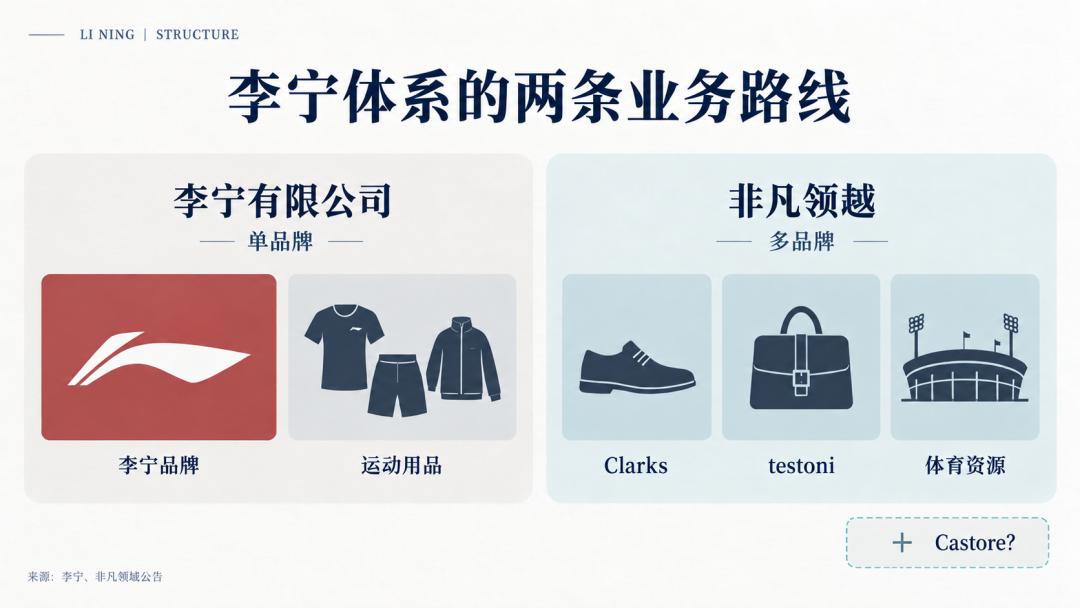
2023年,非凡领越取得英国鞋履品牌Clarks约51%的权益,还收购了意大利高端鞋履品牌testoni,经营堡狮龙,参与瑞典户外品牌Haglöfs的大中华区业务。
如果从业务契合度来看,非凡领越有理由考虑Castore。它经营服装品牌,也投资体育场馆、赛事、电竞俱乐部。Castore的球队装备和授权商品业务,与这套经营思路有相通之处。
不同的是,非凡领越的体育运营业务主要在中国,Castore在欧洲。如果真是非凡领越投资Castore,获得的就不只是一个英国品牌,还包括一批职业足球和赛车客户、配套的商品经营团队。
不过,非凡领越有自己的难题要解决。收购Clarks之后,它投入了大量精力改善经营;今年还增持了李宁上市公司股份,资金没有用于寻找新的海外品牌。此时,公司再接手一家持续亏损的英国公司?未来还需要不断投入资金维护球队合作?整体回报不一定划算。
如果潜在的投资者是李宁有限公司,逻辑会有所不同。
2026年上半年,李宁公司收入152.35亿元,同比增长2.8%。公司仍在应对市场增长放缓、产品组合调整等问题。Castore也许能提供进入欧洲市场的捷径,但不能直接解决主品牌增长的问题。
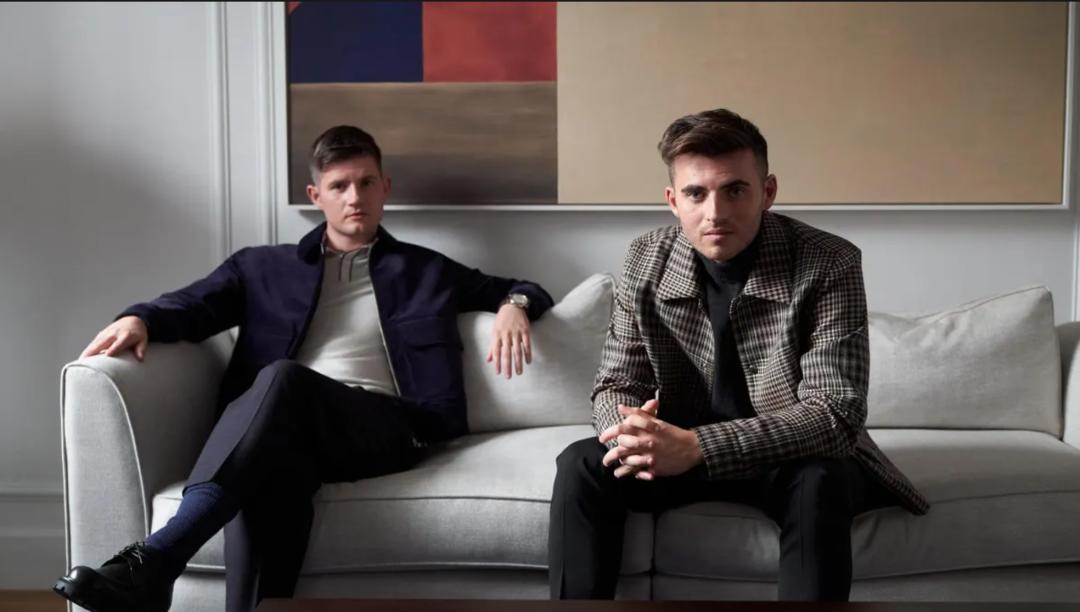
Castore能够在十年间获得多家欧洲豪门的合同,说明Beahon兄弟在获取客户、建立商业网络方面的能力;但一份球队合同可以带来知名度,不能保证一定赚钱。
Castore近几年失去了迈凯伦、勒沃库森,承认部分体育合同不值得继续高投入,又收购Belstaff、Grenson来寻找新的收入来源。
Castore越来越不像一家传统运动服饰公司,Beahon兄弟眼下最现实的任务,是在部分投资者决意退出时,找到愿意支持他们扩张的实力新股东。
本文来自微信公众号“涌流商业”,作者:李伟,36氪经授权发布。