利润暴涨750%,迪安诊断王者复苏?
10月19日晚,迪安诊断交出2026年第三季报。
乍看之下,有一个数据非常亮眼。
前三季度归母净利润4.82亿元,同比暴涨750.28%。
王者复苏的既视感。
但把视线转到营业收入时,却由2025年同期的75.66亿元跌至74.09亿元,同比下降2.07%。
营收还在下探,利润却极速上涨。
这背后的原因是什么呢?
01
拆账:
750%的利润增量来自哪?
翻开迪安诊断的最新财报,归母净利润同比增长分为亮眼。
利润增长超过7倍,迪安诊断似乎迎来了一场强劲的业绩反弹。
但问题是,这些多出来的利润,究竟是靠业务增长赚来的,还是来自其他因素?
要回答这个问题,就得把750%的高增长拆开来看。
首先需要注意的是,迪安诊断去年的利润基数并不高。
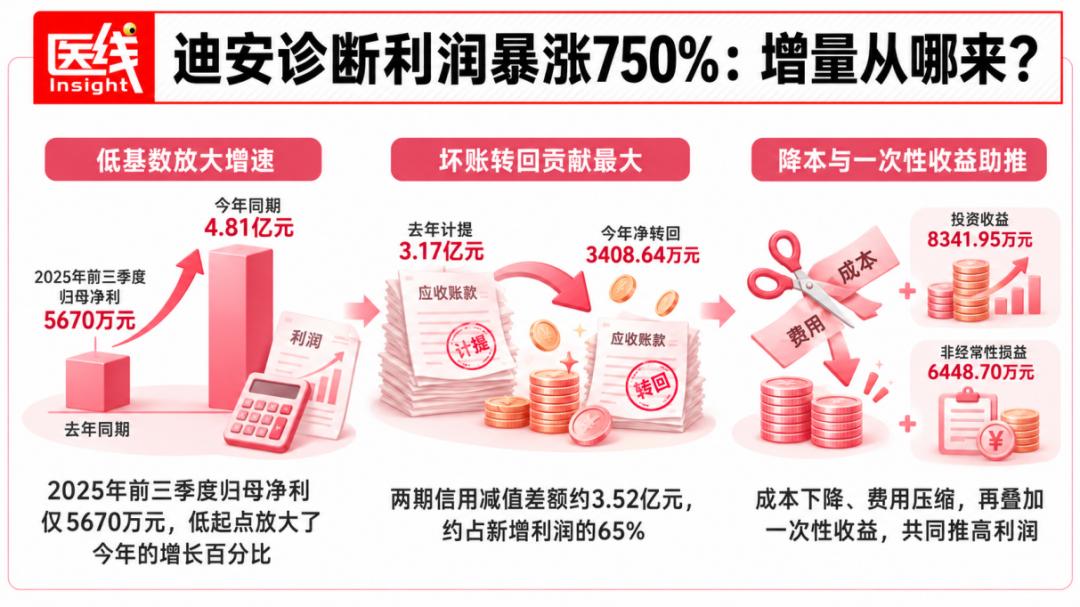
2025年同期,公司归母净利润只有5670.48万元。
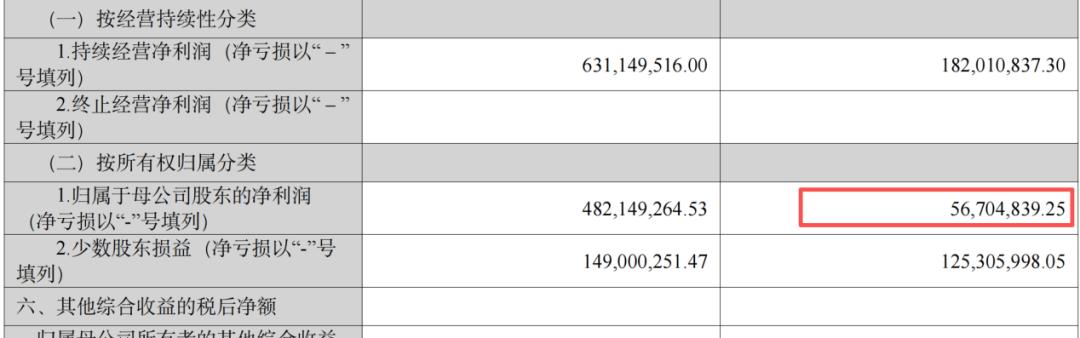
图片来源:迪安诊断财报
由于起点较低,今年只要利润出现明显回升,就很容易得到一个惊人的增长百分比。
不过,低基数只能解释增速为什么这么高,却不能解释利润究竟从哪里来。
真正需要关注的是另一组数据:今年前三季度,迪安诊断实现利润总额8.14亿元,去年同期为2.76亿元。
也就是说,公司比去年多出了约5.38亿元利润。
这5.38亿元,才是看懂迪安诊断业绩变化的关键。
其中,贡献最大的一部分,并不是来自业务扩张,而是此前计提的坏账损失有所转回。
这听起来有些专业,其实不难理解。
迪安诊断给医院等客户提供检测服务后,并不一定能马上收到货款。
对于那些拖欠时间较长、可能收不回来的钱,公司需要提前在账面上确认一部分损失,也就是计提信用减值。计提损失,会减少当期利润。
但如果后来客户还了钱,或者收回欠款的可能性提高了,公司就可以把之前确认的部分损失转回来,利润也会随之增加。
今年,迪安诊断恰好出现了这样的变化。
财报显示,今年前三季度,公司信用减值损失净转回3408.64万元,而去年同期却计提了3.17亿元。
一来一回,两期之间形成了约3.52亿元的利润差额。
仅这一项变化,就相当于今年利润总额新增部分的约65%。
财报给出的解释是,公司收回了部分账龄较长的应收账款。
这当然是好事,说明过去积压的部分货款正在回收,相关坏账压力有所减轻。
但需要注意,这部分利润的增加,并非公司今年多做了多少检测业务,而是因为此前确认的损失减少了,甚至有一部分得以转回。
除了坏账转回,迪安诊断今年还获得了一笔比较可观的投资收益。
前三季度,公司投资收益达到8341.95万元,同比增长525.31%。
这笔收益主要来自一次企业并购。
按照财报的解释,公司在收购一家企业时,需要重新评估此前持有的该企业股权价值,由此确认了一笔收益。
简单来说,这笔钱是企业并购过程中的股权重新估值带来的账面收益。
这样的收益通常不具有持续性,不能简单理解为公司今后每年都能赚到的钱。
体现在非经常性损益表上,包括上述并购重估等事项在内,公司前三季度共确认了5781.90万元的非流动性资产处置损益,此外还有1711.06万元的政府补助,以及934.82万元的债务重组损益。
综合扣除其他营业外收支、公允价值变动及税费、少数股东损益影响后,前三季度,公司非经常性损益合计6448.70万元。
尤其值得注意的是第三季度。仅这一个季度,迪安诊断的非经常性损益就达到7092.50万元,相当于当季2.50亿元归母净利润的约28%。
当然,迪安诊断的利润增长,也不能完全归因于这些会计因素。
另一个重要原因,是公司确实在努力减少开支。
今年前三季度,迪安诊断营业收入同比减少约1.57亿元,但营业成本减少得更多,降幅达到2.11亿元。
收入虽然有所下降,成本却降得更快,这意味着公司每获得一元收入,能够留下的毛利润反而比去年更多。
反映在财报上,就是综合毛利率提高了1.35个百分点。
除了营业成本,公司还在压缩各项费用。
前三季度,销售费用为7.92亿元,管理费用为4.80亿元,研发费用为1.55亿元。这三项费用加起来,比去年同期少支出了约9219万元。
人员相关支出也在减少。现金流量表显示,公司支付给职工以及为职工支付的现金,从去年同期的14.08亿元下降到12.57亿元,减少了1.51亿元。
需要说明的是,职工现金支出下降不完全等同于裁员或工资下降,但至少可以看出,公司在人力相关支出方面控制得更加严格。
这也让财报中提到的“持续优化组织效能”,有了更具体的体现。甚至连利息费用,也从去年同期的1.09亿元下降到9036万元。
从成本到费用,再到人员支出和利息负担,迪安诊断都在努力把钱省下来。
这些变化说明,即便没有明显的收入增长,公司也能够通过压缩成本、提高效率来改善盈利表现。
那么,剔除那些一次性的收益之后,迪安诊断的盈利能力究竟有没有改善?
财报还有一项值得关注的数据:前三季度,公司扣除非经常性损益后的归母净利润达到4.18亿元,同比增长1074.80%。该增速甚至超过了归母净利润750.28%的增速。
这至少说明,迪安诊断的利润回升并不完全依靠股权重估、资产处置等一次性收益。
但这里仍有一个容易被忽略的细节。前面提到的信用减值转回,并没有因为计算扣非净利润就被全部剔除。
要真正判断主营业务的恢复程度,还需要把坏账转回的影响单独考虑进去。
因此,对迪安诊断这份财报,更准确的理解是,利润确实大幅增长了,但推动增长的力量并不只有主营业务改善,还包括坏账转回、一次性收益和降本增效。
这几种增长来源,意义并不相同。
这不仅是判断迪安诊断业绩成色的关键,也是理解当下整个医学诊断行业经营处境的一条重要线索。
02
冷暖:
利润烈火烹油,营收为何下降?
利润表的故事讲完,营收端是另一番光景。
前三季度营收同比下降2.07%,Q3单季微增0.23%。财报自述“营业收入逐季改善,经营修复态势稳步显现”。
逐季改善没错,只是0.23%的单季增速,说“筑底”可以,说“反转”尚早——一家年营收百亿量级的公司,单季增长0.23%,意味着收入基本停在原地,修复的成色全在利润侧,收入侧还没接上力。
拆开三块业务,冷暖一目了然。
渠道产品收入47.10亿元,同比下降4.47%,占总营收约64%。
迪安靠代理外资品牌的诊断试剂和设备起家,渠道业务是现金牛,也是包袱:它持续收缩,直接决定了大盘的方向。
代理生意赚的是流通差价,在医院端全面控费、检验价格承压的环境里,差价只会越磨越薄。
诊断服务收入26.45亿元,同比增长0.87%,近乎平盘。
终端检验需求依然疲弱,医院送检的蛋糕没有变大。
这是最需要警惕的一个信号:利润修复可以靠降本和转回,检测量的天花板却决定着这门生意长期的增长中枢。
自有产品收入3.00亿元,同比增长5.70%,增速在三块业务里最快,指向“学科商业化、技术市场化”的战略方向。
资产负债表上还有两个细节,可以为“营收承压”作证。
应收票据从2.82亿元增至3.50亿元,客户越来越多地用票据代替现金结算;存货15.21亿元,与年初基本持平,渠道代理的货还在仓库里安静地躺着。
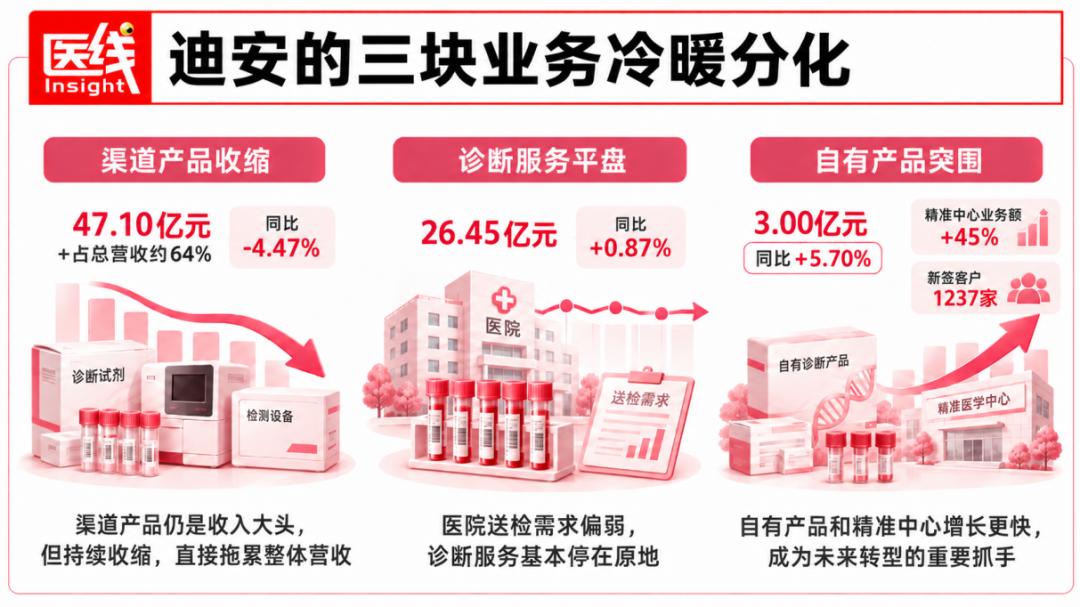
亮点当然也有。精准中心前三季度新增10家、累计达120家,相关业务额同比增长45%;新签客户1237家,公司称“市场份额进一步提升”。
精准中心是迪安把检验服务嵌入医院院内的抓手,承载着从普检向特检、向高价值项目升级的野心。
当然,三块业务的冷暖,早已超出迪安一家的体感,它更像整个ICL行业的温度计。
03
镜鉴:
一家龙头的三季报
折射ICL行业三个变化
作为行业龙头,迪安诊断的财报,折射出第三方医学检验行业面临的三大变化。
首先是回款难:近一半资产,都是客户欠的钱。
截至报告期末,迪安的应收账款高达61.24亿元,占总资产的44.6%,比年初又增加了1.85亿元。
这意味着,公司近一半的资产,都体现在尚未收回的账款上。
更值得注意的是,迪安本期利润大幅回升,部分原因竟是收回了过去的旧账,从而冲回此前计提的坏账准备。
连行业龙头都要靠收旧账改善利润,可见医院等下游客户的支付压力有多大。
而且,营业收入同比下降2.07%,应收账款却比年初增长约3.1%。
生意有所收缩,欠款却还在增加,回款压力并未真正缓解。
现金流也能说明问题。
前三季度,迪安归母净利润大增约750%,经营活动现金流净额却下降5.46%,至8.24亿元。
当然,现金减少也与公司集中偿债有关。但至少说明,利润表上的好转,并不等于公司手里的钱也同步增加。
其次是主动收缩:不再一味做大规模,而是想办法省钱、减债。
过去几年,第三方医检企业忙着抢医院、扩项目、扩大规模。如今,迪安的重点已经转向控制成本和改善财务状况。
前三季度,公司毛利率提高1.35个百分点,三项费用减少约9219万元。
同时,大幅压降借款,短期借款、长期借款等三项有息负债合计减少约11亿元,偿还债务支付的现金达到16.68亿元。
公司还在推进区域业务整合、集中采购和组织调整,希望通过提高效率来增加利润。
这些动作指向同一个目标:不再主要靠扩张赚钱,而是靠降成本、减负债,把现有业务经营得更好。
这也反映了行业经营思路的变化。由此前比谁扩张快,到现在比谁成本低、回款好、财务更稳健。
最后是业务换挡:普通检验承压,高价值业务成为新方向。
迪安的普检代理业务下降4.47%,精准中心相关业务却增长45%。同时,公司新签约1237家客户,并强调其中的“优质增量客户”。
这说明,公司正在把更多精力放到增长更快、价值更高的业务上。
相比单纯追求客户数量,客户质量和回款能力也变得更加重要。
值得注意的是,迪安一边收缩负债,一边继续并购。
报告期末,公司商誉增长55.01%至5.98亿元,主要来自企业收购;其他应付款增长78.66%,部分原因是股权收购款尚未支付。
同时,公司此前还参与投资了产业基金以布局产业链(受估值变动影响,本期带来公允价值变动损失327.43万元)。
换句话说,迪安的策略是不再什么业务都扩张:一边压缩成本和债务,一边把资金投向更有潜力的领域。
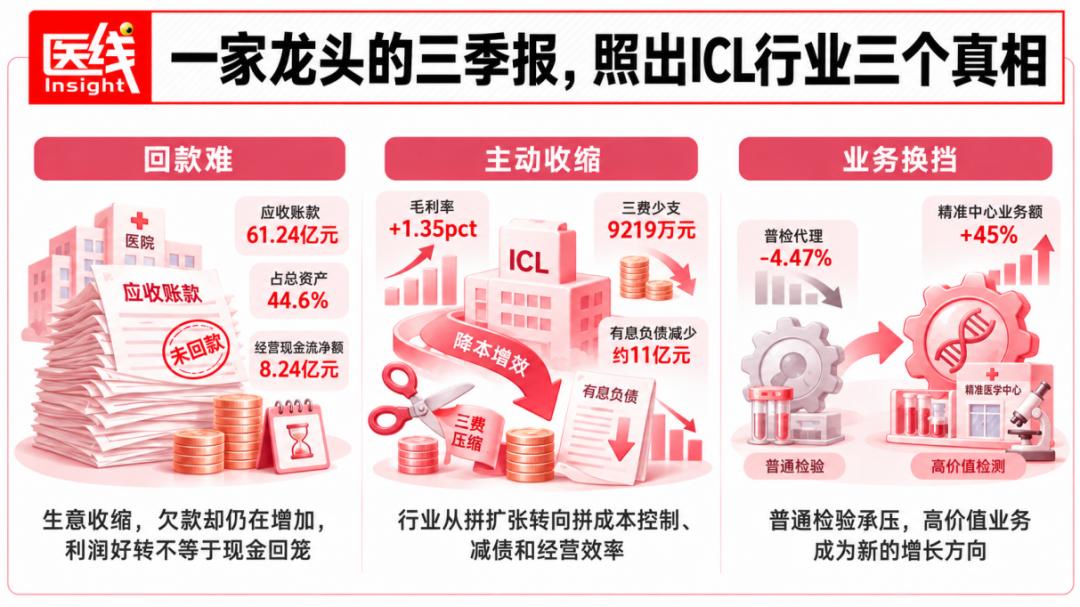
整体来看,第三方医检行业正在转向比拼回款能力、经营效率和业务质量。
未来谁能真正把钱收回来、把成本降下去、把高价值业务做起来,谁才更有机会胜出。
04
行业下半场:
账收得回、成本压得下、高价值业务接得住
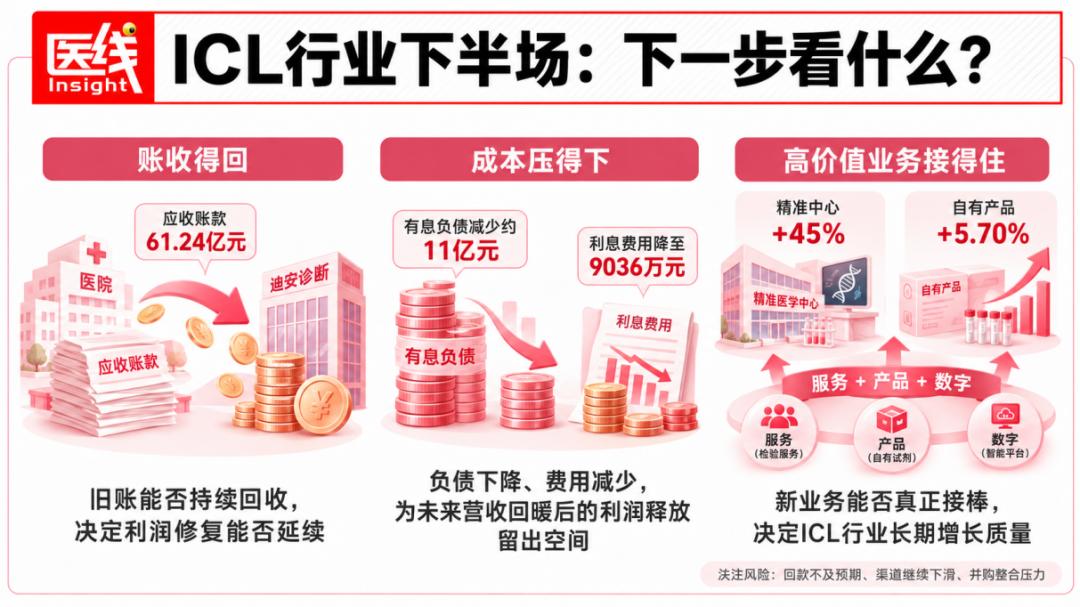
从迪安的财报中,已经能看出ICL行业下一阶段的几个关键变化。
其一,利润能否继续改善,关键看医院回款。
迪安目前仍有61.24亿元应收账款。这既是风险,也是未来利润增长的潜在来源。
此前计提坏账准备的款项如果陆续收回,就能继续增加利润;但如果回款放缓,这部分收益也会随之减少。
因此,相比营收增长多少,医院欠款能收回多少、多久能收回,更值得关注。
其二,成本下降为未来的利润增长留出了空间。
迪安有息负债减少约11亿元,利息费用从1.09亿元降至9036万元。
虽然货币资金明显减少,但债务压力也有所减轻。
如果行业需求回暖、营收恢复增长,再叠加毛利率改善、经营费用和利息支出下降,利润有望比营收增长得更快。这也是龙头企业在行业低谷期调整经营、等待复苏的典型路径。
其三,真正决定长期增长的,还是新业务能否接上。
迪安精准中心业务增长45%,表现亮眼,但渠道业务仍下滑4.47%。自有产品收入虽然增长5.70%,规模却只有约3亿元,短期内还难以成为主要增长动力。
迪安提出的“服务+产品+数字”战略,核心就是减少对传统渠道配送的依赖,更多依靠专业检测技术、自有产品和数字化服务赚钱。
这不仅是迪安的转型方向,也是整个ICL行业需要走的路。
经营改善的同时,迪安也在兼顾财务修复与股东回报。
前三季度,公司用于分配股利、利润或偿付利息支付的现金合计3.94亿元(其中包含子公司支付给少数股东的股利、利润1.16亿元及债务利息支出);归母净资产增至67.21亿元,较年初增长4.33%。
此外,公司应付股利从年初的136.81万元增至4480万元,结合此前已累计回购并持有的1388万股库存股(占总股本的2.22%,对应金额约2亿元)。
整体来看,迪安正在通过降低负债和安排分红,逐步修复资产负债表、稳定股东信心。
但降本不能以牺牲长期竞争力为代价。
迪安研发费用从1.69亿元降至1.55亿元,职工薪酬现金支出减少1.51亿元。
控制成本确实能让短期利润更好看,但ICL行业未来的竞争,恰恰离不开特殊检验技术、自有产品和专业人才。
如何既提高经营效率,又保证必要的研发和人才投入,将是管理层必须解决的问题。
当然,复苏仍有不确定性。
医院回款不及预期,可能影响后续利润;渠道业务继续下滑,可能拖慢营收恢复;商誉增至5.98亿元,也意味着并购项目的整合成效仍需接受检验。
说到底,750%的利润增幅,既有过去坏账准备转回带来的收益,也反映出迪安经营调整初见成效。
但不管怎样,迪安已经交出了一份不错的利润答卷。
接下来,市场更想看到的,是营收重新增长,以及更有持续性的盈利能力。
本文来自微信公众号“医线Insight”,作者:张小漫,36氪经授权发布。