Der Gewinn steigt um 750 % sprunghaft an – erlebt Dian Diagnostics eine glorreiche Renaissance als Branchenprimus?
Am Abend des 19. Oktober veröffentlichte Dian Diagnostics seinen Quartalsbericht für das dritte Quartal 2026.
Auf den ersten Blick sticht eine Datenangabe besonders hervor.
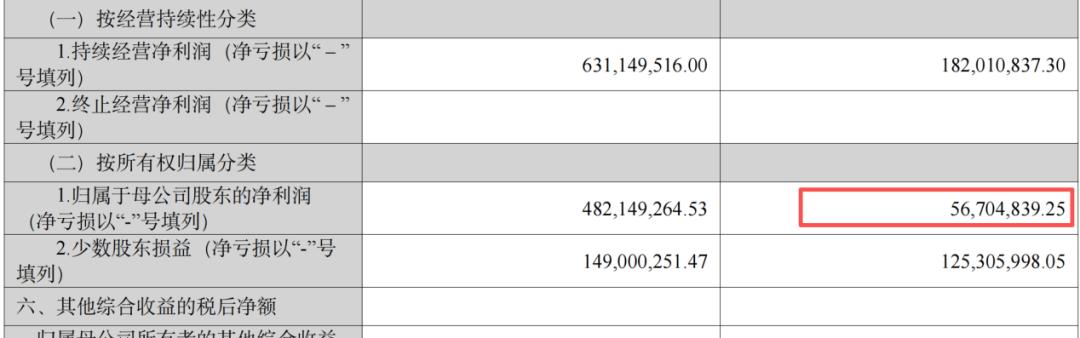
Der den Eigentümern des Mutterunternehmens zuzurechnende Nettogewinn in den ersten drei Quartalen beträgt 482 Millionen Yuan und ist im Jahresvergleich um 750,28 % stark angestiegen.
Es wirkt wie die Rückkehr eines einst dominanten Akteurs.
Wenn man jedoch den Blick auf den Umsatz richtet, sinkt dieser von 7,566 Milliarden Yuan im gleichen Zeitraum 2025 auf 7,409 Milliarden Yuan, was einem Jahresrückgang von 2,07 % entspricht.
Der Umsatz sinkt weiter, während der Gewinn rasant ansteigt.
Was ist der Grund dafür?
01
Aufschlüsselung der Zahlen:
Woher stammt der 750 %-ige Gewinnzuwachs?
Wenn man den neuesten Finanzbericht von Dian Diagnostics durchblättert, fällt der Jahreszuwachs des den Eigentümern des Mutterunternehmens zuzurechnenden Nettogewinns besonders auf.
Mit einem mehr als siebenfachen Gewinnzuwachs scheint Dian Diagnostics eine starke Erholung der Leistung zu erleben.
Die Frage lautet aber: Stammen diese zusätzlichen Gewinne aus dem Wachstum des Geschäftsbetriebs oder aus anderen Faktoren?
Um diese Frage zu beantworten, muss man das hohe Wachstum von 750 % aufschlüsseln.
Zuerst ist zu beachten, dass die Gewinnbasis von Dian Diagnostics im vergangenen Jahr nicht hoch war.
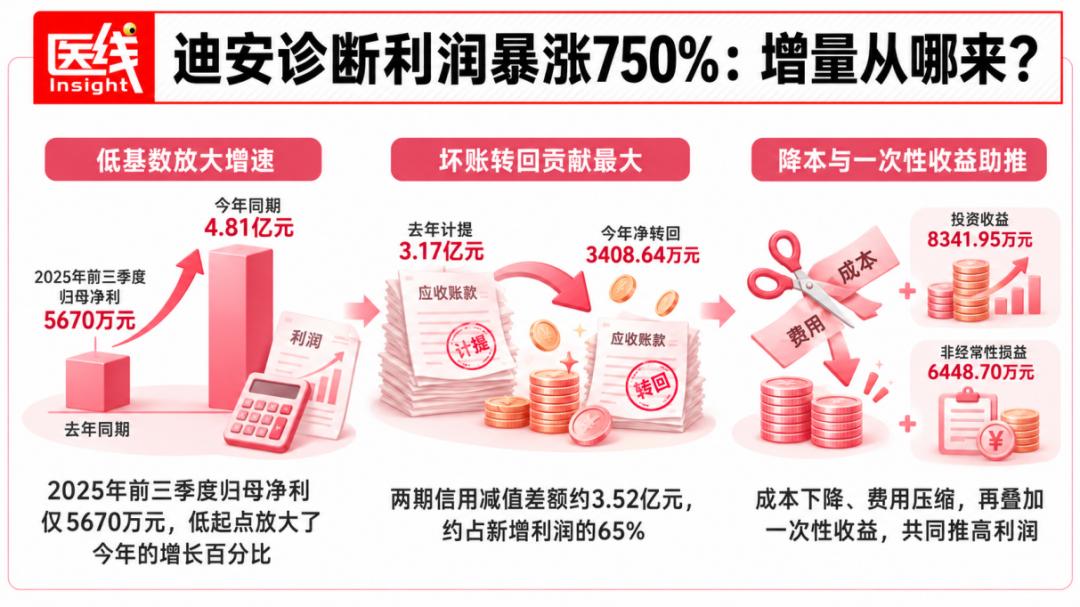
Im gleichen Zeitraum 2025 betrug der den Eigentümern des Mutterunternehmens zuzurechnende Nettogewinn des Unternehmens nur 56,7048 Millionen Yuan.
Quelle des Bildes: Finanzbericht von Dian Diagnostics
Aufgrund des niedrigen Ausgangsniveaus ergibt sich bei einer deutlichen Gewinnsteigerung in diesem Jahr leicht ein beeindruckendes prozentuales Wachstum.
Die niedrige Basis kann jedoch nur erklären, warum die Wachstumsrate so hoch ist, nicht aber, woher der Gewinn genau stammt.
Der wirklich zu beachtende Datensatz lautet: In den ersten drei Quartalen dieses Jahres erzielte Dian Diagnostics einen Gesamtgewinn von 814 Millionen Yuan, verglichen mit 276 Millionen Yuan im gleichen Zeitraum des Vorjahres.
Das bedeutet, dass das Unternehmen rund 538 Millionen Yuan mehr Gewinn als im Vorjahr erzielt hat.
Diese 538 Millionen Yuan sind der Schlüssel zum Verständnis der Leistungsänderungen von Dian Diagnostics.
Der größte Beitrag stammt nicht aus der Geschäftsexpansion, sondern aus der Rückbuchung zuvor gebildeter Wertberichtigungen auf Forderungen.
Das klingt etwas fachlich, ist aber leicht verständlich.
Nachdem Dian Diagnostics Krankenhäusern und anderen Kunden Testdienstleistungen anbietet, erhält es die Zahlung nicht unbedingt sofort.
Für Gelder, die lange überfällig sind und möglicherweise nicht eingezogen werden können, muss das Unternehmen im Voraus einen Teil des Verlusts in der Buchführung erfassen, also eine Kreditwertminderung bilden. Die Bildung von Wertberichtigungen reduziert den Gewinn der laufenden Periode.
Wenn der Kunde später jedoch das Geld zahlt oder die Wahrscheinlichkeit der Einziehung der Forderung steigt, kann das Unternehmen den zuvor erfassten Teil des Verlusts rückgängig machen, und der Gewinn steigt entsprechend.
In diesem Jahr ist bei Dian Diagnostics genau diese Veränderung eingetreten.
Laut Finanzbericht erfolgte in den ersten drei Quartalen dieses Jahres eine Nettorückbuchung von Kreditwertminderungsverlusten in Höhe von 34,0864 Millionen Yuan, während im gleichen Zeitraum des Vorjahres 317 Millionen Yuan gebildet wurden.
Durch diese Gegenüberstellung ergibt sich ein Gewinnunterschied von rund 352 Millionen Yuan zwischen den beiden Perioden.
Allein diese Veränderung entspricht etwa 65 % des Neuzuwachses des Gesamtgewinns in diesem Jahr.
Die Erklärung des Finanzberichts lautet, dass das Unternehmen einen Teil der langfristigen Forderungen eingezogen hat.
Das ist natürlich eine gute Nachricht, denn es zeigt, dass ein Teil der in der Vergangenheit aufgelaufenen Forderungen eingezogen wird und der Druck durch uneinbringliche Forderungen abnimmt.
Zu beachten ist jedoch, dass dieser Gewinnzuwachs nicht dadurch entsteht, dass das Unternehmen in diesem Jahr mehr Testdienstleistungen erbracht hat, sondern dadurch, dass die zuvor erfassten Verluste reduziert wurden und teilweise rückgebucht werden konnten.
Neben der Rückbuchung von uneinbringlichen Forderungen erzielte Dian Diagnostics in diesem Jahr zudem ein beachtliches Anlageertrag.
In den ersten drei Quartalen belief sich der Anlageertrag des Unternehmens auf 83,4195 Millionen Yuan, was einem Jahreszuwachs von 525,31 % entspricht.
Dieser Ertrag stammt hauptsächlich aus einer Unternehmensübernahme.
Gemäß der Erklärung des Finanzberichts musste das Unternehmen bei der Übernahme eines Unternehmens den Wert der zuvor gehaltenen Anteile an diesem Unternehmen neu bewerten, wodurch ein Ertrag erfasst wurde.
Einfach ausgedrückt stammt dieser Betrag aus dem buchmäßigen Ertrag, der durch die Neubewertung von Aktien im Rahmen einer Unternehmensübernahme entsteht.
Solche Erträge sind in der Regel nicht nachhaltig und können nicht einfach als Einnahme verstanden werden, die das Unternehmen jedes Jahr erzielen kann.
In der Aufstellung der außerordentlichen Erträge und Aufwendungen erfasste das Unternehmen in den ersten drei Quartalen insgesamt 57,819 Millionen Yuan an Gewinn und Verlust aus der Veräußerung von nicht liquiden Vermögenswerten, ferner 17,1106 Millionen Yuan an staatlichen Zuschüssen sowie 9,3482 Millionen Yuan an Gewinn und Verlust aus Schuldumwandlungen.
Nach der Berücksichtigung der Auswirkungen anderer außerordentlicher Erträge und Aufwendungen, Änderungen des beizulegenden Zeitwerts, Steuern und Minderheitsanteilen beliefen sich die außerordentlichen Erträge des Unternehmens in den ersten drei Quartalen auf insgesamt 64,487 Millionen Yuan.
Besonders hervorzuheben ist das dritte Quartal. Allein in diesem Quartal beliefen sich die außerordentlichen Erträge von Dian Diagnostics auf 70,925 Millionen Yuan, was etwa 28 % des den Eigentümern des Mutterunternehmens zuzurechnenden Nettogewinns von 250 Millionen Yuan im gleichen Quartal entspricht.
Natürlich lässt sich der Gewinnzuwachs von Dian Diagnostics nicht vollständig auf diese buchhalterischen Faktoren zurückführen.
Ein weiterer wichtiger Grund ist, dass das Unternehmen tatsächlich bemüht ist, Ausgaben zu senken.
In den ersten drei Quartalen dieses Jahres sank der Umsatz von Dian Diagnostics im Jahresvergleich um rund 157 Millionen Yuan, aber die Betriebskosten sanken stärker, nämlich um 211 Millionen Yuan.
Obwohl der Umsatz leicht zurückging, sanken die Kosten schneller, was bedeutet, dass das Unternehmen für jeden erzielten Yuan Umsatz mehr Bruttogewinn behalten konnte als im Vorjahr.
Im Finanzbericht spiegelt sich das darin wider, dass die Gesamtbruttomarge um 1,35 Prozentpunkte gestiegen ist.
Neben den Betriebskosten komprimiert das Unternehmen auch verschiedene Aufwendungen.
In den ersten drei Quartalen beliefen sich die Vertriebskosten auf 792 Millionen Yuan, die Verwaltungskosten auf 480 Millionen Yuan und die Forschungs- und Entwicklungskosten auf 155 Millionen Yuan. Die Summe dieser drei Aufwandsposten liegt um rund 92,19 Millionen Yuan unter dem Ausgabenbetrag des gleichen Vorjahreszeitraums.
Auch die personalbezogenen Ausgaben sinken. Aus der Kapitalflussrechnung geht hervor, dass das Bargeld, das das Unternehmen an Mitarbeiter und für Mitarbeiter zahlt, von 1,408 Milliarden Yuan im gleichen Vorjahreszeitraum auf 1,257 Milliarden Yuan gesunken ist, was einem Rückgang von 151 Millionen Yuan entspricht.
Es ist zu beachten, dass der Rückgang der Barausgaben für Mitarbeiter nicht vollständig gleichbedeutend mit Entlassungen oder Lohnkürzungen ist, aber man erkennt zumindest, dass das Unternehmen die Kontrolle über personalbezogene Ausgaben strenger ausübt.
Dadurch erhält die im Finanzbericht erwähnte „kontinuierliche Optimierung der Organisationseffizienz“ eine konkretere Ausprägung. Sogar die Zinsaufwendungen sanken von 109 Millionen Yuan im gleichen Vorjahreszeitraum auf 90,36 Millionen Yuan.
Von den Kosten über die Aufwendungen bis hin zu Personalausgaben und Zinsbelastungen ist Dian Diagnostics bemüht, Ausgaben einzusparen.
Diese Veränderungen zeigen, dass das Unternehmen auch ohne deutliches Umsatzwachstum seine Rentabilität durch Kostensenkung und Effizienzsteigerung verbessern kann.
Ist die Rentabilität von Dian Diagnostics tatsächlich verbessert, wenn man diese einmaligen Erträge herausrechnet?
Ein weiterer beachtenswerter Datensatz im Finanzbericht lautet: In den ersten drei Quartalen erreichte der den Eigentümern des Mutterunternehmens zuzurechnende Nettogewinn nach Abzug der außerordentlichen Erträge 418 Millionen Yuan, was einem Jahreszuwachs von 1074,80 % entspricht. Diese Wachstumsrate übertrifft sogar die des den Eigentümern des Mutterunternehmens zuzurechnenden Nettogewinns von 750,28 %.
Das zeigt zumindest, dass die Gewinnsteigerung von Dian Diagnostics nicht vollständig auf einmalige Erträge wie Aktienneubewertungen und Veräußerung von Vermögenswerten zurückzuführen ist.
Es gibt jedoch ein Detail, das leicht übersehen wird. Die zuvor erwähnte Rückbuchung von Kreditwertminderungen wird bei der Berechnung des Nettogewinns nach Abzug der außerordentlichen Erträge nicht vollständig herausgerechnet.
Um den Erholungsgrad des Hauptgeschäfts wirklich beurteilen zu können, muss der Einfluss der Rückbuchung von uneinbringlichen Forderungen separat berücksichtigt werden.
Daher ist die genauere Interpretation dieses Finanzberichts von Dian Diagnostics die, dass der Gewinn zwar stark gestiegen ist, aber die treibenden Kräfte des Wachstums nicht nur die Verbesserung des Hauptgeschäfts umfassen, sondern auch die Rückbuchung von uneinbringlichen Forderungen, einmalige Erträge sowie Kostensenkung und Effizienzsteigerung.
Diese verschiedenen Wachstumsquellen haben unterschiedliche Bedeutungen.
Das ist nicht nur der Schlüssel zur Beurteilung der Qualität der Leistung von Dian Diagnostics, sondern auch ein wichtiger Hinweis zum Verständnis der aktuellen Betriebssituation der gesamten medizinischen Diagnosebranche.
02
Gemischte Lage:
Der Gewinn steigt stark, warum sinkt der Umsatz?
Die Geschichte der Gewinn- und Verlustrechnung ist erzählt, auf der Umsatzseite zeigt sich ein anderes Bild.
Der Umsatz in den ersten drei Quartalen sank im Jahresvergleich um 2,07 %, im dritten Quartal gab es einen leichten Zuwachs von 0,23 %. Der Finanzbericht selbst beschreibt die Situation als „Umsatz verbessert sich Quartal für Quartal, der Trend der betrieblichen Erholung zeigt sich stetig“.
Die quartalsweise Verbesserung ist korrekt, aber bei einem Quartalswachstum von nur 0,23 % kann man von „Bodenbildung“ sprechen, von „Umkehr“ ist es noch weit entfernt – bei einem Unternehmen mit einem Jahresumsatz in Höhe von mehreren zehn Milliarden Yuan bedeutet ein Quartalswachstum von 0,23 %, dass der Umsatz praktisch stagniert. Die Qualität der Erholung liegt vollständig auf der Gewinnebene, die Umsatzseite hat noch nicht an Fahrt aufgenommen.
Wenn man die drei Geschäftsfelder aufschlüsselt, ist die gemischte Lage sofort ersichtlich.
Der Umsatz aus Kanalprodukten beträgt 4,71 Milliarden Yuan, sank im Jahresvergleich um 4,47 % und macht etwa 64 % des Gesamtumsatzes aus.
Dian begann mit dem Vertrieb von Diagnosereagenzien und Geräten ausländischer Marken. Das Kanalgeschäft ist ein Cash Cow, aber auch eine Belastung: Seine anhaltende Schrumpfung bestimmt direkt die Richtung des Gesamtmarktes.
Im Vertriebsgeschäft verdient man an der Handelsspanne. In einem Umfeld, in dem die Ausgaben im Krankenhausbereich umfassend kontrolliert werden und die Preise für Tests unter Druck stehen, wird diese Spanne immer kleiner.
Der Umsatz aus Diagnosedienstleistungen beträgt 2,645 Milliarden Yuan und stieg im Jahresvergleich um 0,87 %, was fast einer Stagnation entspricht.
Die Nachfrage nach Endverbrauchertests ist nach wie vor schwach, der Kuchen der von Krankenhäusern in Auftrag gegebenen Tests ist nicht größer geworden.
Das ist ein besonders zu beachtendes Signal: Die Gewinnerholung kann durch Kostensenkung und Rückbuchung von Wertberichtigungen erreicht werden, aber die Obergrenze des Testvolumens bestimmt das langfristige Wachstumsniveau dieses Geschäfts.
Der Umsatz aus Eigenprodukten beträgt 300 Millionen Yuan, stieg im Jahresvergleich um 5,70 %, die höchste Wachstumsrate unter den drei Geschäftsfeldern, was der strategischen Ausrichtung „Kommerzialisierung von Fachbereichen, Vermarktung von Technologien“ folgt.
In der Bilanz gibt es noch zwei Details, die den „Umsatz unter Druck“ belegen.
Die Wechsel- und Scheckforderungen stiegen von 282 Millionen Yuan auf 350 Millionen Yuan, Kunden nutzen zunehmend Wechsel statt Barzahlung; der Lagerbestand beträgt 1,521 Milliarden Yuan und liegt fast auf dem Niveau zu Jahresbeginn, die über die Kanäle vertriebenen Produkte liegen noch ruhig im Lager.
