五年过去,教育行业重拾增长了吗
过去十年,教育行业坐了一趟过山车。
2016-2020年是上升冲顶的一段。
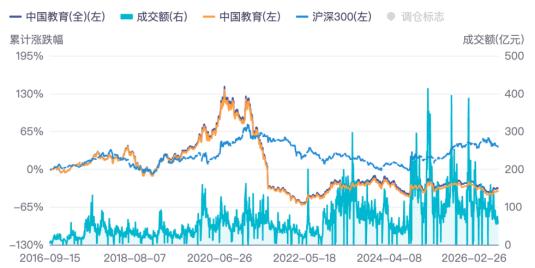
中国教育(全)指数(921456.CSI)一路上扬,到2020年8月累计涨幅达到128.87%。同一时间,沪深300的涨幅为46.22%。新东方(EDU.N、9901.HK)、学大教育(000526.SZ)等国内上市教培公司在2021年末实现了截至此时历史上的最大营收规模,新东方、学大教育、好未来(TAL.N)、高途(GOTU.N)、昂立教育(600661.SH)五家公司的总营收额超过600亿元。此时的教育行业如日中天。
然而,2021年7月,“双减”政策的出台给高速行驶的教培机构当头一棒。
政策颁布的7个月后(2022年2月),原12.4万个义务教育阶段线下学科类校外培训机构压减至9728个,压减率为92.14%;原263个线上校外培训机构压减到34个,压减率为87.07%。小型不合规的机构被砍掉,存活的头部公司士气也大不如前。
刚刚到达高点,紧接着急转直下,整个行业一夜之间跌入谷底。市场对其的态度从热捧转入观望状态,疑问随之而来,教培还行不行?
对于当局者而言,单靠老路已经走不通,转型、进化,公司们只好各自出招,尽可能地活下去。
转眼间,距离政策颁布已经过去5年,折腾也好、出招也罢,最重要的是效果如何,而现在已经有了足够的时间见分晓。
洗牌过后,卷土重来
能否打消市场的疑虑,公司们近几年交出的业绩尤为重要。
考虑到政策颁布后的缓冲期,我们主要观察最近3年的公司情况。我们统计了同花顺全球行业教育分类下,截至2026年9月总市值排名前40的上市公司,剔除国外以及ST的公司,国内教育公司共19家。其中12家公司在最近三个会计年度实现营业收入连续增长,A股和港股各5家、美股2家。从这组数据来看,国内教育公司正在卷土重来,并且恢复成效显著。
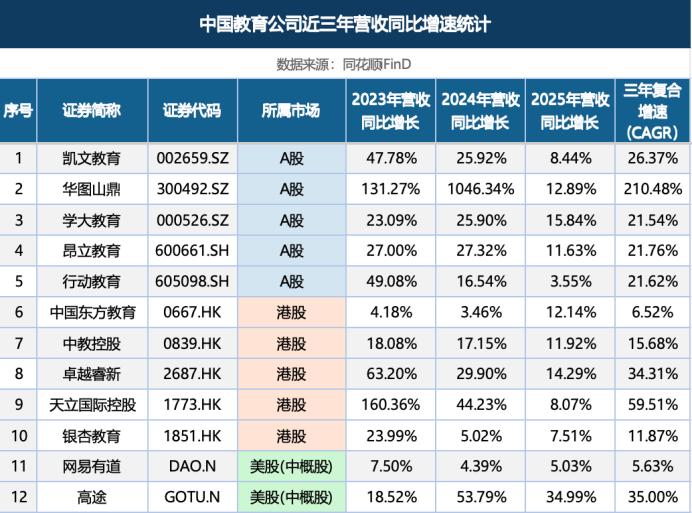
好未来、高途等公司正在企稳回升,虽然距离巅峰时期仍有一段距离,但整体向好。而新东方、学大教育用了五年时间,已经彻底走出了阴霾,其2025年的营业收入已经超过了政策颁布前创下的历史最高纪录,卓越教育(3978.HK)也几近追平。头部企业作为行业的风向标,其表现说明了教育行业可能要比我们想象的更具韧性与潜力。
“双减”政策落地之后,校外培训行业经历了一轮大洗牌。大量不合规中小机构退出市场,行业的资质准入门槛被抬高,但社会层面的教育消费需求似乎没有减少。
国家统计局数据显示,2025年全国居民人均教育文化娱乐消费支出3489元,占居民人均消费支出比重达到11.8%,教育依然是家庭消费的核心地带。
同时,中国已经建成世界规模最大的职业教育体系,截至2025年9月,全国职业院校在校生规模达3400万人,这意味着校外培训机构在传统教学科目的基础上又多了一条出路,职业教育相关方向成为了新的增长点。
随着行业出清完成、供给收缩,市场资源更多向具备合规办学资质、完整运营能力的市场主体倾斜,对于大浪淘沙后存活下来的头部企业而言,市场份额有望得到进一步提升。
具体到每家公司,打法不尽相同。我们分别选取了来自美股、A股、港股的3家头部公司,看看政策颁布后它们是怎么卷土重来的。
新东方:服务产品两手抓
2021财年,新东方赚到了42.77亿美元的净营收,创下了历史最高纪录。随后掉头直下,2023财年仅剩29.98亿美元。
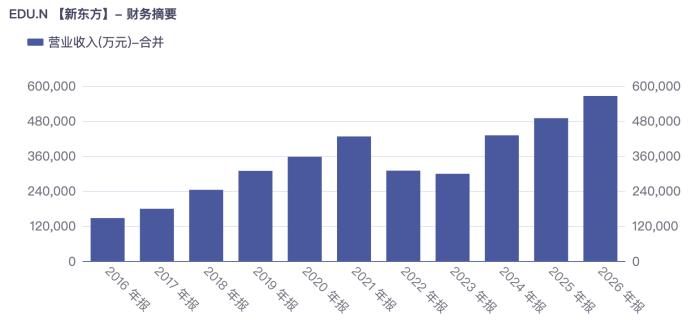
新东方营业收入情况(货币单位:USD)
政策颁布3年后的2024财年,公司以43.14亿美元刷新了历史纪录。并在2026财年创下了新高56.61亿美元,同比2025财年上涨15.5%;同期实现经营利润6.43亿美元,较上个财年大增50.2%,经营利润率由上年的8.7%提升至11.4%。
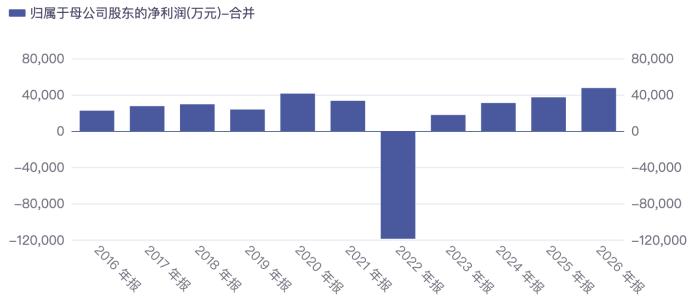
新东方归母净利润情况(货币单位:USD)
用了3年时间消化政策带来的影响,这样的回血速度在整个行业名列前茅。
目前公司的营收来源于两部分,一个是服务,另一个是产品。
公司的服务主要包括教育服务及备考课程、自有品牌产品及直播电商、留学咨询服务。2023、2024及2025财年,公司净服务营收分别占到总计净营收的84.9%、81.2%及88.4%。
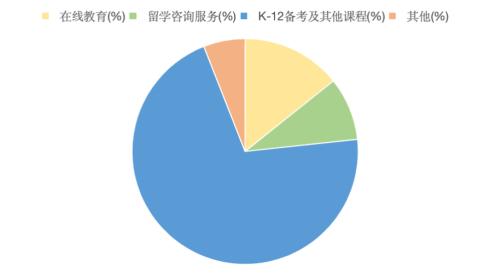
新东方2026财年各业务占比情况
其中,来自教育服务及备考课程的营收分别占总计净营收的63.9%、63.0%及70.5%。
可以看到,教育服务稳居公司基本盘的地位。
值得注意的是,目前公司非学科类辅导在全国60座城市开展,截至2025财年学生人次达280.4万;智能学习系统与设备业务拥有47.9万活跃付费用户,传统教育服务之外的市场正在打开。
看向未来,这部分的增长同样可观。截至2026财年第四季度末,公司的递延收入结余为22.43亿美元,较上年同期的19.55亿美元相比,增加了14.8%。
然而,曾经一度出圈的直播电商业务却有所回落。
2022年公司成立了东方甄选电商平台,该平台在2024财年实现GMV(商品交易总额)143亿元;2024年8月,“与辉同行”业务从公司剥离,随后2025财年该部分收入下滑至87亿元,产品营收占总营收比重从2024财年的18.8%回落至2025财年的11.6%。可以直观的看到,“与辉同行”股权出售后,直播电商业务给公司带来的加成已经大不如前。
但复苏不等于没有风险,监管政策变动依旧是悬在公司头顶的达摩克斯之剑。
公司在2026半年报中表示,预计2027财年的净营收将在64.54亿美元至66.80亿美元之间,同比上升率为14%到18%之间。如果如约实现,公司的业绩将再创新高。
学大教育:专注从教育找出路
双减之下,学大教育也曾经历阵痛。
2021年受K9学科业务出清、大额商誉减值的影响,公司这一年亏损达到4.84亿元。
不同于新东方跨界谋出路,学大教育始终坚守在教育这条路上。从业绩表现来看,公司已经走出了“双减”的沼泽。
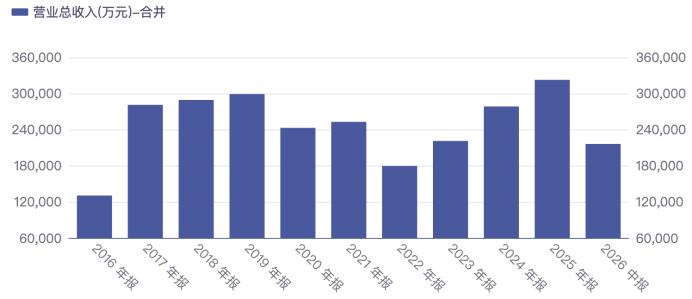
学大教育营业收入情况
2023-2025年,公司营收连续三年保持双位数增长。2023年营收22.13亿元,2024年来到27.86亿元,2025年进一步攀升至32.27亿元,营收规模已经超越了双减之前的历史高点。其中,2025年归母净利润1.95亿元,同比增长8.58%;经营活动现金流7.39亿元,同比上涨10.79%,收入、利润、现金流同步向好。
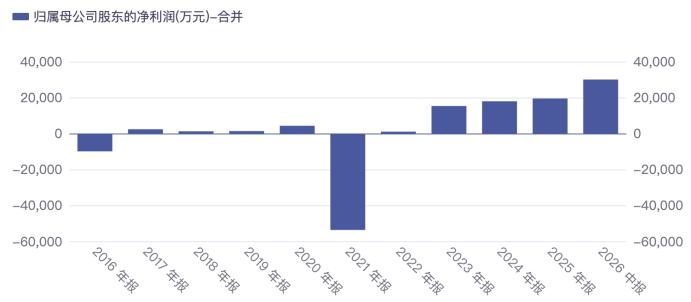
学大教育归母净利润情况
进入2026年上半年,公司盈利弹性进一步释放,实现营收21.63亿元,同比增加12.87%;归母净利润3.01亿元,同比增加30.85%,扣非归母净利润更是大涨43.37%,利润增速显著跑赢营收增速。
教育培训服务是学大教育绝对的收入来源。2025年公司教育培训服务费收入31.20亿元,占总营收比重高达96.67%,几乎全部收入都来自教育主业。而公司的教育培训服务主要分为一对一和小班组教育培训服务,个性化一对一辅导仍是公司最核心的看家本领。截至2025年末,公司个性化学习中心扩张至330所,覆盖全国100余座城市,专职教师超过5100人。
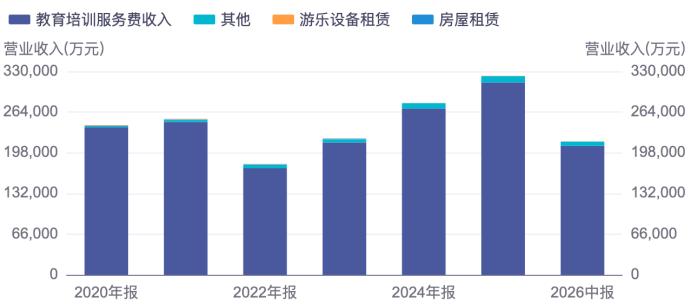
学大教育营业收入构成情况
当然,有了前车之鉴,公司并没有继续将全部身家押注在传统的单一赛道里,而是通过涉足不同教育领域来应对不确定性。
第一块是全日制教育。截至2025年,公司在全国设立了34所全日制培训基地,面向高考复读生、艺考生群体;同时运营5所特色双语学校,在校生超过7500人。全日制业务有效填补了教培机构寒暑假以外的业务淡季。
第二块是职业教育。作为政策红利下的第二增长曲线,公司收购4所中职、技工院校,围绕产教融合开展合作,切入新兴产业人才培养赛道。除此之外,公司还衍生出以句象书店为代表的文化阅读业务,在7座城市设立了14家文化空间;以及面向孤独症、学习困难儿童的医教融合业务,进入儿童青少年康复干预赛道。
公司的资产负债表也得到了瘦身,截至2026年上半年末,公司账上共有6.48亿元的合同负债,这部分预收款给下一年度的收入打下了基础。同时,截至2025年末,公司对紫光卓远的借款本金及对应利息已全部偿还完毕,终于彻底卸下了困扰其多年的23.5亿元债务包袱。
展望未来,公司的职业教育、医教融合都还处在投入培育阶段,公司业务高度依赖线下校区,网点扩张也会带来商誉与运营成本方面的压力。
不同于新东方依靠教育服务叠加电商产品的跨界转型,学大教育走的是守住个性化教育大本营、全日制、职教并行的路线。这也说明了政策监管下,教培企业立足教育本身,在政策框架之内也能够找到生存与成长的空间。
卓越教育:区域龙头地位稳固
从华南地区K12学科培训起家的卓越教育,在“双减”中也曾被推到了悬崖边上。
公司营业收入从2021年的18.99亿元断崖式下跌至2022年的4.91亿元。随后上演反转,2024年公司营业收入回到11.02亿元、同比大增125%。2025年较上年又翻了近一倍达到19.04亿元,收入规模几近追平“双减”前的历史高点,利润端则明显好于政策颁布之前。
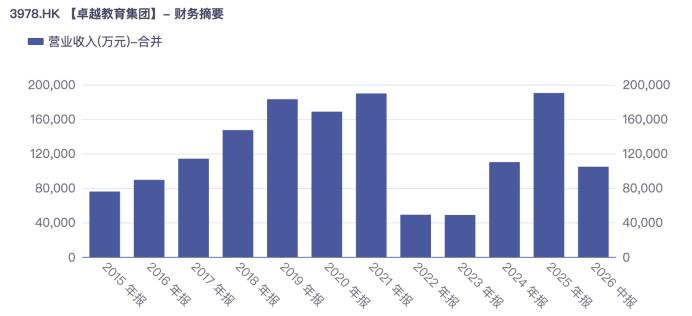
卓越教育营业收入情况
进入2026年上半年,增长仍在延续。公司2026年上半年收入约10.48亿元、同比增长14.28%,归母净利润约1.70亿元、同比增长12.39%,平均净资产收益率达到19.78%。
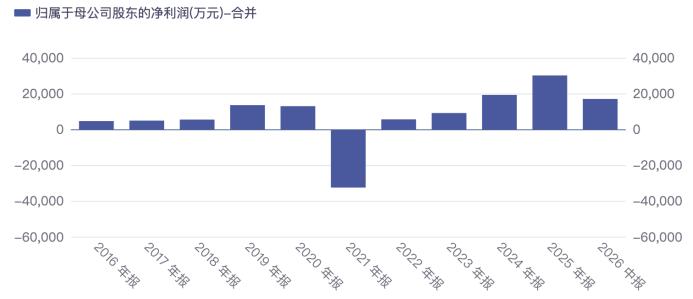
卓越教育归母净利润情况
具体来看,公司目前的业务包括英才项目、优学项目(主要包括小班辅导、个性化辅导)、全日制备考项目。2025年,公司英才项目业务收入约15.09亿元,同比增长111.51%,占总营收的比重接近八成;辅导项目收入约2.23亿元、同比增长22.85%;面向中考、高考复读群体的全日制复习业务收入约1.63亿元,规模略有回落。
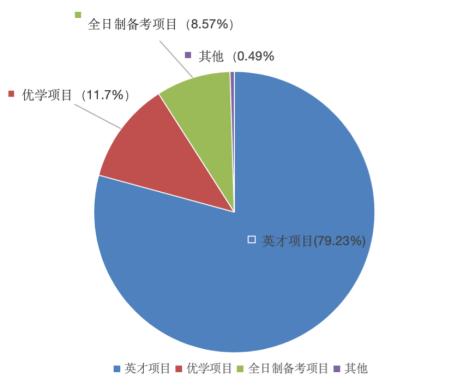
卓越教育2025年各业务占比情况
和新东方、学大教育不同,卓越教育的地域性更为明显。
作为华南地区头部的K-12综合服务商,公司的主阵地在广东。得益于领先的出生人口和庞大的随迁子女群体,教培消费群体庞大。据测算显示2030年广州、深圳、佛山三市的市场规模有望分别达到230亿元、230亿元和110亿元;而“双减”后的供给出清与常态化监管,又推动市场份额向头部集中,广州、深圳的CR5均已超过10%,远高于“双减”之前的水平。此外,广东省也出台细则、明确了分类鉴定方法,这让手握齐全牌照、长期积累本地口碑的卓越教育获得了相对优势。
“ALL IN AI”的打法是公司的一大特质。
2026年,公司自研教育大模型完成备案,围绕“师—机—生”新模式对核心产品“鲸准教”进行AI化升级,将AI诊断、AI销售助手等工具用到教研、营销、运营之中。其编程产品“i01编程”有望成为“卓越大语文”之后的另一个王牌课程,从而进一步抬升单个学生的报科数。
即便专注于广东区域,公司成长空间依然可观。据国信证券报告,2025年公司的广州网点集中在核心老城区,而近年中考人数增长最快的区域门店密度相对靠后,深圳、佛山的网点数也尚未恢复到双减前的水平,公司的市场份额仍有提升的空间。
本文来自微信公众号“财经思享汇”,作者:财经思享汇,36氪经授权发布。