前蓝箭副总裁单飞,死磕SpaceX同款“全流量补燃”,宁波用86亿基地重注接盘
不甘心只做阀门和镜头,宁波用86亿基地买下一张重型火箭“船票”。
近日,在浙江宁波的“天下甬商家乡行”商业航天专场活动上,火圣宇航(北京)科技有限公司与宁波海洋经济发展示范区签下了一纸合约,宣布其 200 吨级液氧甲烷发动机项目正式落地。
这台名为“火圣一号”的发动机,选择了液体火箭动力里公认最难的技术路线——全流量分级燃烧循环(俗称“全流量补燃”)。放眼全球,目前真正把这条路线飞上天的,只有 SpaceX 的“猛禽”(Raptor)。
火圣宇航联合创始人兼 CEO 高玉峰在现场表态,公司将发挥链主作用,在宁波打通从发动机总装测试、火箭制造到发射服务的完整链条。
这次引人关注的是发动机研发进度与基地规划规模之间的反差。
一端是一家初创公司,发动机目前仅完成缩比预燃室试车,尚未进入整机总装;另一端是一座规划总投资86.6亿元、占地67平方公里的国家级商业航天基地。
宁波用国内新建商业发射场里数一数二的重资产大盘,去接一台还在图纸与试验台之间闯关的发动机。
01
175 吨的期权,在最拥挤的“无人区”里排第几?
剥离掉招商通稿里的“200 吨级”量级宣传,火圣一号的真实参数与工程进度,决定着这次落地的底色。
根据公开披露的技术指标,火圣一号海平面比冲 315 秒,燃烧室压力 20 兆帕。在核心推力数据上,目前行业内流传着两个版本:一说是海平面推力 175 吨、单机结构质量 1.4 吨;另一说则是第一代批产型号海平面推力 140 吨、结构质量 1.5 吨。
若结合火圣宇航规划的“齐天二号”重型火箭来看,其一子级采用 9 机并联,起飞推力 1300 吨,单机海平面推力 140 余吨、真空推力 175 吨左右的梯度设定,在工程账面上更为自洽。
如果看工程进度,火圣一号目前仍处在核心部件攻关向整机联调过渡的阶段。截至 2026 年上半年,其常平座、推力室、甲烷泵等部件完成度达到 100%,液氧涡轮泵、富氧/富燃预燃室、主副阀等核心组件完成度在 90% 至 95% 之间。
今年 5 月,火圣宇航刚刚拿下富氧预燃室缩比样机热试车的关键节点。在 5 秒短时、10 秒稳态和 100 秒长程三种工况下,实测数据与仿真偏差被控制在 3% 以内。
但对于内行而言,“缩比预燃室”与“全尺寸整机”之间还隔着好几道工程鸿沟。按照时间表,火圣一号计划在 2026 年底完成整机总装与全系统热试车,2028 年托举“齐天二号”首飞。在硬科技领域,尚未点火的排期都只能算作待验证的期权。
更关键的是,在国内全流量补燃这条极窄的赛道上,火圣宇航并非孤勇者,甚至算不上进度最快的领跑者。目前国内至少有六家企业正同时向这颗“动力皇冠上的明珠”发起冲击:
蓝箭航天:进度跑在最前。其 220 吨级全流量发动机“蓝焱”已于 2026 年 3 月完成整机全系统长程试车,累计点火超百次(而蓝箭另一条成熟产品线“天鹊”系列燃气发生器发动机,已支撑朱雀三号遥二在今年 8 月完成了中国首次一子级陆地回收)。
星梭科技:200 吨级“猛犸一号”设计海平面比冲达 326 秒,略高于火圣一号,今年 7 月刚完成氧泵与甲烷泵水力试验,同样瞄准下半年整机热试车。
其余玩家:微光启航的“华光一号”已公开预燃室热试车及液流试验;千亿航天的 300 吨级“SY-300FF”则在今年 9 月下旬刚刚通过立项评审......
把火圣一号放进这张行业坐标系里,它的身位处于中游。国内六家集体在研、无一家真正定型上天,这是宁波签下火圣宇航的现实背景。
02
猛禽炸了 12 年的窄门,与一位前蓝箭老兵的单飞
为什么国内商业航天公司明知全流量补燃极难,却依然扎堆硬闯?因为在这条路线上,唯一的参照系是 SpaceX 的猛禽,而猛禽已经用星舰证明了这套架构在推重比和复用寿命上的绝对统治力。
但即便强如 SpaceX,走通这条路也付出了极其惨烈的代价。从 2012 年正式锁定液氧甲烷全流量路线,到 2024 年 8 月第三代猛禽(Raptor 3)进入量产,马斯克团队整整熬了 12 年。
Raptor 3 将海平面推力推高至 280 吨、真空比冲做到 350 秒、单机重量压到 1525 千克。在推力、比冲、室压三个核心维度上,目前国内所有在研型号既是它的追随者,也与它存在着明显的代差。
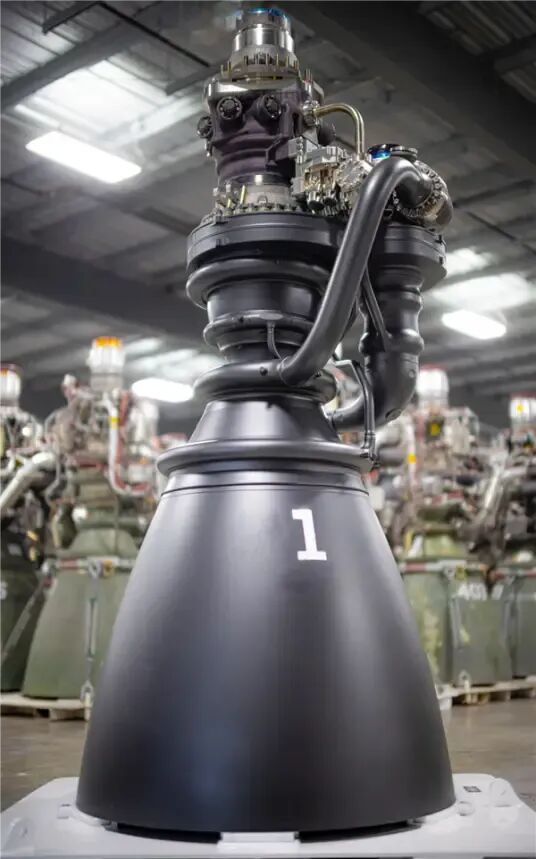
猛禽火箭发动机
这 12 年的数据是拿无数台炸碎的样机换来的。上世纪 60 年代,苏联曾研制过采用全流量循环的 RD-270 发动机,最终因燃烧不稳定和研发周期失控,连一次飞行都没能实现。
到了 SpaceX 手里,2016 年首台全尺寸猛禽样机在德州麦格雷戈试验场点火即爆炸;2020 年底至 2021 年初,星舰原型机 SN8 到 SN11 接连炸毁;直到 2025 年 3 月的星舰第八飞,超重型助推器依然出现了尾部能量事件导致多台发动机失灵。
哪怕在今年 5 月星舰 V3 完成首飞(33 台猛禽 3 并联产生超 9 万千牛推力)后,7 月的第 13 飞仍遭遇 T-0 点火中止,第 14 飞上面级更是出现室压振荡与涡轮泵异常温升,直接给 NASA 阿尔忒弥斯(Artemis)登月计划的时间表蒙上阴影。
马斯克曾不止一次感叹,猛禽是“史上最难造的火箭发动机”。这道鬼门关的根子,就卡在火圣今年 5 月刚刚试车的那个部件——富氧预燃室。
在全流量补燃循环中,富氧预燃室的氧燃混合比通常高达 150 到 200。这意味着海量的高温高压液氧要直接冲刷涡轮叶片。麻省理工学院(MIT)的研究团队曾指出,在这种极端富氧环境下,任何微小的颗粒撞击都可能直接点燃金属部件。
工程上的解法只有两条,要么放大转动部件的间隙以防摩擦起火,但代价是严重牺牲发动机性能;要么从底层发明出抗氧燃爆的特种合金,结合金属增材制造(3D 打印)与抗氧陶瓷涂层硬扛。
成立仅两年的火圣宇航,敢立下“4 年首飞”的激进军令状,底气很大程度上来自其核心创始团队的履历。
火圣宇航创始人葛明和并非跨界闯入的新手,他是蓝箭航天前副总裁兼动力研发部总经理,曾亲自带队研发“天鹊”系列液氧甲烷发动机,将朱雀二号遥二送入轨道,拿下了全球首枚成功入轨液氧甲烷火箭的纪录。
在蓝箭内部实行“天鹊(燃气发生器)+ 蓝焱(全流量)”双线并行战略的背景下,葛明和于 2024 年转身离开,在北京三里屯创立火圣宇航,彻底砍掉过渡路线,单押全流量补燃。
为了缩短试错周期,火圣拉来了中国科学院陈十一院士团队做战略合作,搭建起 LBM(介观流体仿真)与 CFD(宏观计算流体动力学)深度耦合的多物理场仿真体系,这也是其缩比预燃室首次试车就能把误差压在 3% 以内的技术外援。
与此同时,联合创始人高玉峰带队找上山西潞安化机,在特种设备焊接工艺与耐蚀材料上寻找工程落地的捷径。
除了死磕发动机,火圣在整箭设计上也试图走出差异化。其规划的“齐天二号”采用 6 米直径不锈钢箭体,近地轨道运力 33 吨。
当国内绝大多数民营火箭公司都在模仿猎鹰 9 号的“垂直返回支腿着陆”时,齐天二号选择了与国家队“长征十号”系列同源的远海航线下网系回收方案,火箭一子级无需耗费宝贵的推进剂飞回陆地发射场,而是顺着弹道落向远海回收船,由张开的绳网在空中捕获。
这条路径不仅大幅降低了制导控制难度,还能省下大量燃料转化为有效载荷。
当然,公司宣称的“单箭物料成本不超 2 亿元、每公斤发射成本低于 1 万元”,在 2028 年首飞验证之前,依然只是纸面上的理想模型。
03
86.6 亿与四十年制造业家底:宁波到底在买什么?
既然火圣一号还在闯关,齐天二号尚在远期,宁波为什么愿意现在就重注进场?
这次接住火圣宇航的宁波商业航天产业基地,选址在象山县屏风山岛与象保合作区,通过跨海大桥实现“陆上造箭、海岛发射”的陆海联动。项目操盘方是今年 1 月刚刚成立的国企宁波商业航天开发有限公司,注册资本 10 亿元,由宁波开投集团与象保合作区各持股 50%。
翻开这座基地的规划账本,能看到浙江地方国资极为罕见的大手笔,总投资 86.6 亿元,规划总面积 67 平方公里(其中发射场 35 平方公里、产业配套区 32 平方公里),规划年发射能力高达 100 次。
今年上半年,价值 5000 万元的工程勘察、230 万元的可研报告以及浙江省海洋科学院承担的数十个海洋水文生态站位调查已密集推进;陆上产业区、海岛基础设施与连岛通道等子项目均已完成审批备案,计划于 2026 年 10 月正式破土动工,2028 年 3 月建成投用。
如果把象山基地放进全国商业航天发射场的版图里对比,它的野心一目了然:
海南商业航天发射场:国内首个投用的商业发射场,2024 年 11 月首飞,一至四号工位全部建成后,年设计发射能力为 60 次以上;
酒泉东风商业航天创新试验区:内陆戈壁滩上的民企大本营,聚集了蓝箭、天兵、中科宇航、星河动力等头部玩家,强在试验与陆地回收;
山东海阳东方航天港:主打海上移动平台发射,目前已执行超 25 次海上发射任务。
相比之下,宁波象山基地以“年发射 100 次”的体量,直接冲上了国内新建基地的规模榜首。
更重要的是,宁波位于北纬 29 度附近的海域,既拥有比内陆发射场更优的航落区安全性(正好契合齐天二号的远海网系回收),又背靠长三角极其稠密的精密制造供应链。
事实上,在签下火圣这样的整机“链主”之前,宁波的隐形冠军们早就把零件送上了太空。目前宁波全市共有航空航天规上企业 28 家,2025 年总产值达 133.64 亿元;仅前湾新区一地就落地了 15 个航天项目,总投资超百亿元。
在这份长长的供应链名单里,不乏硬核玩家。
永新光学从 2010 年起便为嫦娥二号、三号、四号提供光学镜头,其承制的太空显微实验仪随天和核心舱在轨运行超 4 年,在人类历史上首次拍下太空中心肌细胞搏动的画面;
始建于 1981 年的宁波星箭航天机械(星箭科技),作为宁波首家拿齐“军工四证”的民企,几十年来一直为酒泉、西昌、文昌提供高压气路阀门与加注供气系统,从嫦娥一号的塔架供气、天宫二号的高压高纯氧组合阀,到长征五号、长征七号的发射保障,背后都有它的身影。
此外,博威合金、伏尔肯、长阳科技、天生密封件等本土制造老厂,也早已卡位了航天特材、光学膜与高端密封件环节。
换句话说,宁波攒了四十年的高端制造家底,唯独缺一个能把阀门、密封件、特种材料和光学镜头全部串联起来的“整机抓手”。
04
175 吨国产发动机的产业账本
看清了双方的筹码,再回看 10 月 13 日的这场签约,底层的商业逻辑便清晰了。
正如业内人士所言,宁波商业航天目前仍处在“加速成型期”而非“全面成熟期”。一座砸下 86.6 亿元、定下 2028 年 3 月建成节点的超级发射基地,最怕的不是建设难,而是建成之后“有场无箭、有港无产”。
它迫切需要引进一家自带大推力液氧甲烷发动机基因、且首飞时间表与基地竣工节点(同为 2028 年)高度咬合的链主企业,将发动机制造、火箭总装、海上回收与本地的零部件供应链彻底盘活。
而对于葛明和与火圣宇航来说,全流量补燃是一场极度烧钱、极度依赖重工业配套的消耗战。在北京三里屯做完算法仿真与缩比试验后,他们必须找到一个既有雄厚国资托底、又有现成机加工与阀门供应链、还能直接提供远海发射工位的重装基地,才能完成从“实验室样机”向“工业品产线”的惊险一跃。
一台发动机的产业价值,不仅取决于它在试车台上的室压和比冲,更取决于它被什么样的产业基座接住。
全流量补燃依然是火箭动力里最陡峭的险峰。火圣宇航能不能在今年底顺利用整机试车证明自己,能不能在 2028 年如期兑现首飞,依然悬念重重。
但当宁波动用 86.6 亿元和 67 平方公里的重资产大盘,接下这台 175 吨级发动机的产线时,国内最难的一条商业航天动力路线,第一次真正拥有了从图纸走向规模化制造的物理落点。
本文来自微信公众号“星动无极”,作者:Julian,36氪经授权发布。