首批三季报亮相,银行净息差收入的拐点要来了
商业银行2026年三季报开始披露了,浙江省的5家农商银行率先亮相。
10月14日,浙江岱山农村商业银行(简称“岱山农商行”)、浙江遂昌农村商业银行(简称“遂昌农商行”)同时披露了2026年三季报。
再加上浙江龙游农村商业银行(简称“龙游农商行”)、浙江温州瓯海农村商业银行(简称“瓯海农商行”)、浙江桐乡农村商业银行(简称“桐乡农商行”),这些农商行成为全市场最早“交卷”的一批选手。
虽然这批农商行体量不大,但胜在披露早。财务数据摊开一看,有一个亮眼的共同点——利息净收入基本上都在上涨。
有了这些农商行“打头阵”,意味着A股42家上市银行的三季报业绩,也将有不错的预期。
01.利息净收入多数上涨
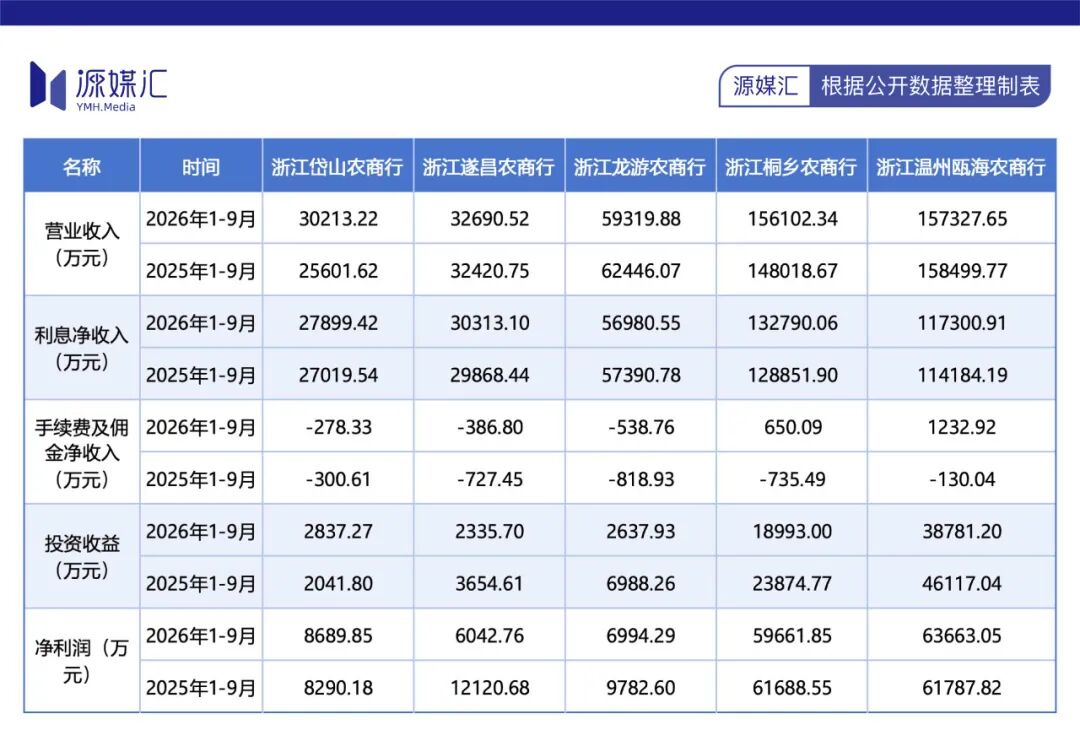
浙江省这5家农商行中,营业收入最大的是瓯海农商行,2026年前三季度营业收入是15.73亿元,净利润是6.37亿元。
天眼查显示,瓯海农商行成立于2005年6月17日,注册资本约为12.64亿元,法定代表人是黄文海。
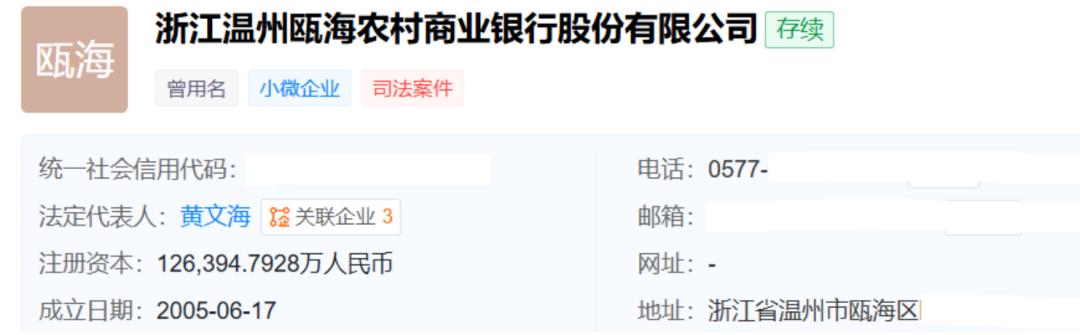
图片来源于天眼查
分拆瓯海农商行的营业收入可以看出,在15.73亿元的营业收入中,利息净收入达到11.73亿元,同比增长2.73%。
紧随其后的是桐乡农商行,其2026年前三季度实现营业收入15.61亿元。然后是龙游农商行、遂昌农商行、岱山农商行分别实现营业收入5.93亿元、3.27亿元、3.02亿元。
最值得说道的是利息净收入,今年前三季度,桐乡农商行、遂昌农商行、岱山农商行的利息净收入均实现同比增长。龙游农商行是同比基本持平。
这个数字看着不起眼,放在银行经营的大背景里,含金量却不低。
国家金融监督管理总局数据显示,2026年二季度,商业银行净息差为1.41%,虽然环比回升了1个BP,但是2022年以来头一回单季回暖。
上述浙江几家农商行大多数都能把利息净收入实现正增长,靠的无非是两件事:一边贷款规模往上走,一边负债成本往下压——存款重定价的红利,这阵子正集中兑现。
手续费及佣金净收入这边,画风更有意思。2025年前三季度,上述5家农商行里有4家是负数,说白了就是,手续费收入还没支出多。
但是今年风向变了,瓯海农商行实现1233万元手续费及佣金净收入,桐乡农商行实现650万元,直接扭亏为盈。龙游、岱山、遂昌三家农商行虽然还在负数区间,但明显收窄。
至于投资收益,跟市场行情强绑定。除了岱山农商行实现了同比增长以外,上述4家农商行都出现了或多或少的缩水。这也直接影响了净利润。
2026年前三季度实现净利润同比增长的是瓯海农商行,6.37亿元的数字较去年同期增长了近2000万元;岱山农商行实现约0.87亿元净利润,同比增长近5%。
02.资本充足率全部达标
看完利润表,再看资产端。
在资产规模上,截至2026年三季度末,桐乡农商行的资产总额为1062.3亿元、瓯海农商行的资产总额为1056.5亿元,双双站上千亿台阶。它们是这批农商行里的“巨无霸”。
龙游农商行的资产总额为348.51亿元,余下的岱山农商行、遂昌农商行都在200亿元上下打转。
资本充足率是银行的“安全垫”,监管红线是资本充足率不得低于10.5%、一级资本充足率不得低于8.5%、核心一级资本充足率不得低于7.5%。
从目前披露的数据来看,除了桐乡农商行没披露之外,上述几家农商行的资本充足率全部达标。
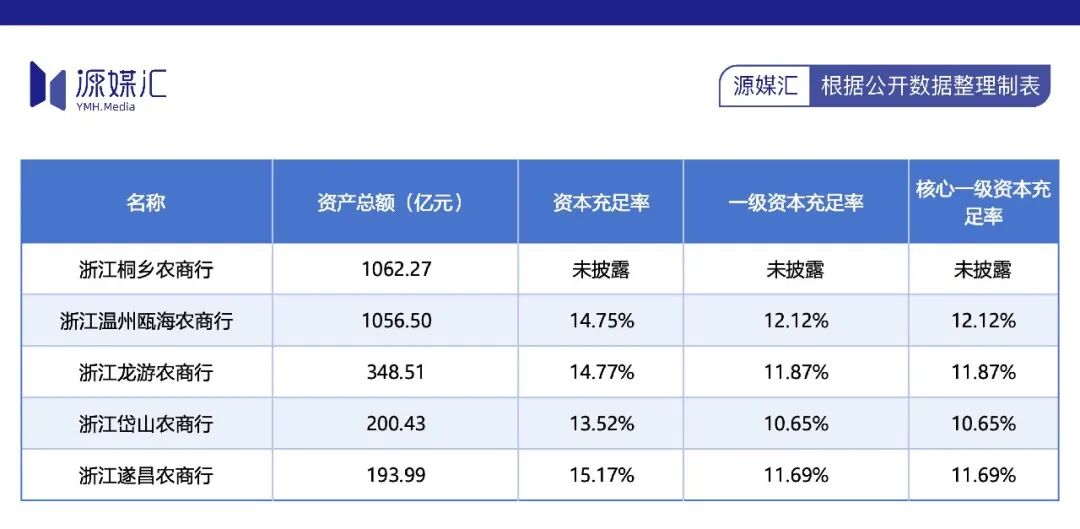
资本充足率最高的是遂昌农商行,为15.17%,但是核心一级资本充足率最高的是瓯海农商行,达到12.12%,最低的是岱山农商行。
不过,农商行可以通过发行“二永债”来补充资本。去年12月底,岱山农商行就发行了2亿元的二级资本债,用于补充资本充足率。
有意思的是,上述几家农商行在过去几年都发行了二级资本债,但是票面利率有下降趋势。
例如,龙游农商行的2022年、2023年连发两期二级资本债,合计4亿元,一期票面利率为5.20%、另一期为5.00%。瓯海农商行2023年发的那期6亿元,票面利率为4.80%;2025年新发的4亿元,票面直接砍到2.40%。
发债成本一年比一年低,说明市场对这些县域农商银行的信用认可度在上涨,也反衬出无风险利率确实下了台阶。
03.银行三季报里的一个隐秘信号
上述几家农商行的三季报业绩表现不错,给A股42家上市银行吹响了“冲锋号”。
Wind数据显示,根据预约披露时间表,上海银行10月21日拔得头筹,将成为第一家披露2026年三季报的A股上市银行,平安银行10月24日跟进。
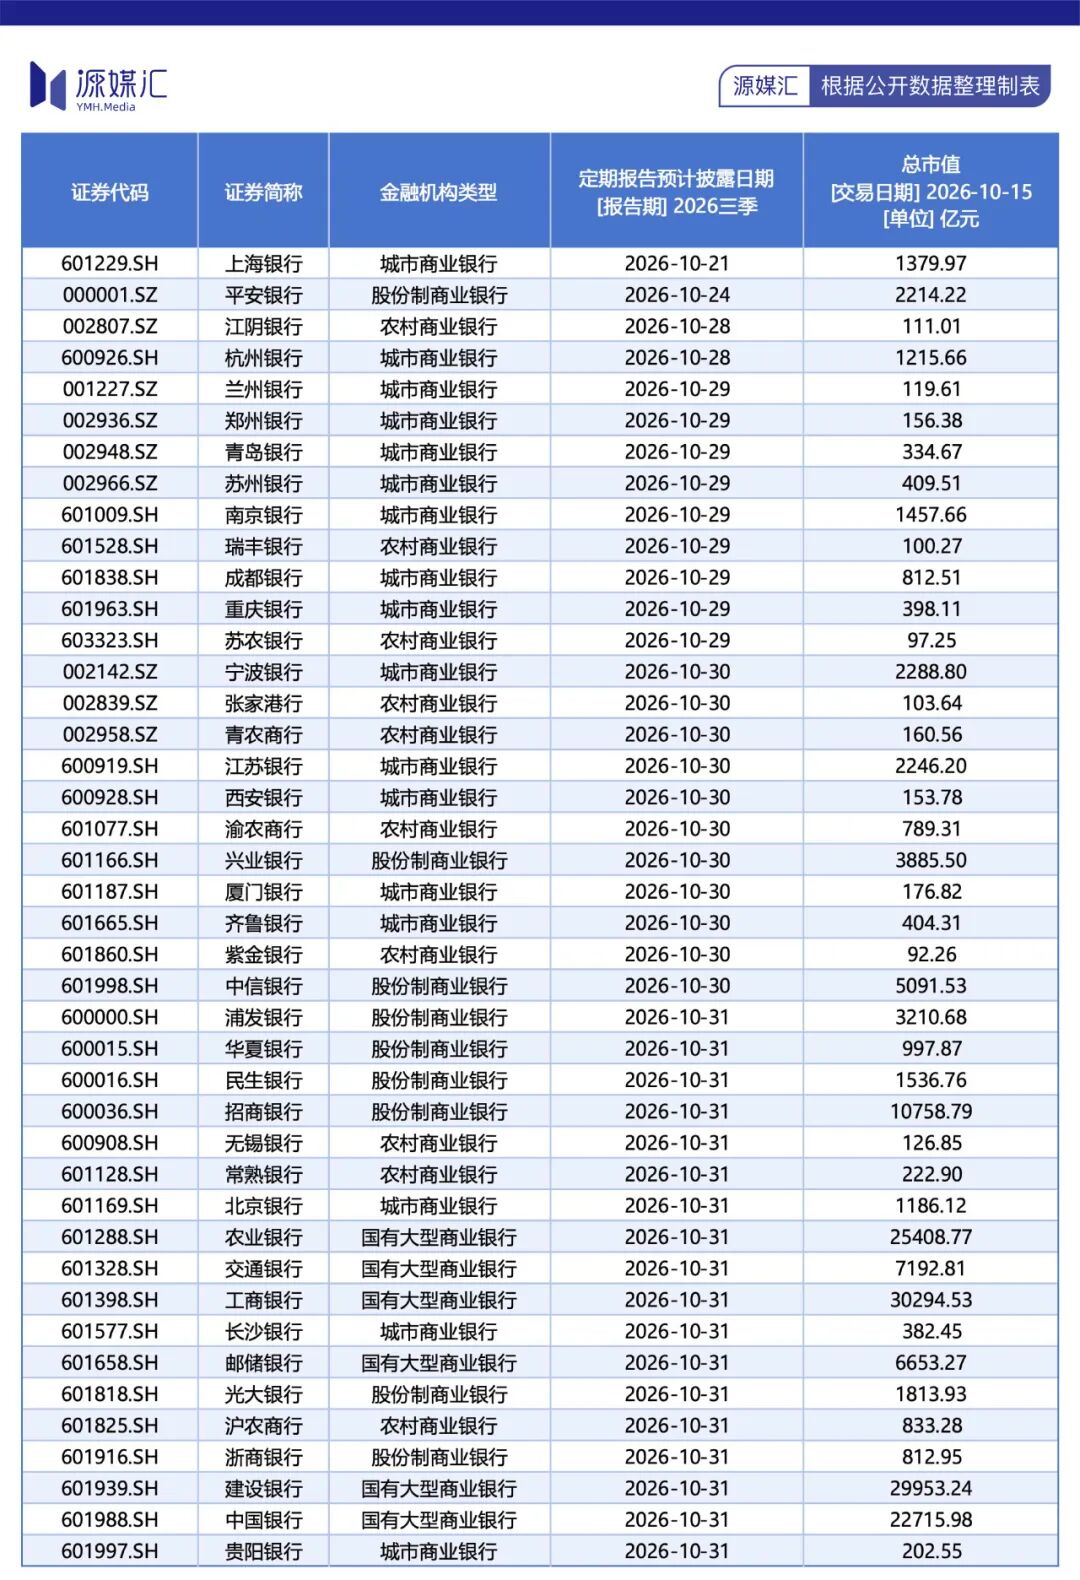
真正的“披露潮”在月末,10月28日、29日两天,杭州银行、南京银行、苏州银行等10家上市银行的三季报陆续登场。
10月30日更热闹,齐鲁银行、江苏银行、兴业银行、中信银行、厦门银行等12家一起交卷。
最夸张的是10月31日,一天18家,工商银行、农业银行、中国银行、建设银行、交通银行、邮储银行六大国有行一起披露;招商银行、浦发银行、民生银行、光大银行、华夏银行、浙商银行这些股份行也全在当天。
月末两天合计披露30家,占了42家上市银行的七成以上。
券商对这份集体答卷的预期,跟这批先行的农商行数据略有分化。
国投证券预测,2026年前三季度上市银行净息差较上半年回落1个BP,利息净收入累计同比增长7.8%,比上半年略降0.6个百分点。虽然规模扩张的正贡献在减弱,但其他非息收入有望扛大旗。
申万宏源证券的判断更乐观一点:2026是银行营收改善之年、拨备夯实之年。展望四季度,基于“银行报表改善的持续性、部分银行中期分红落地、耐心资本布局再催化”,预计A股银行板块有望再迎估值修复。
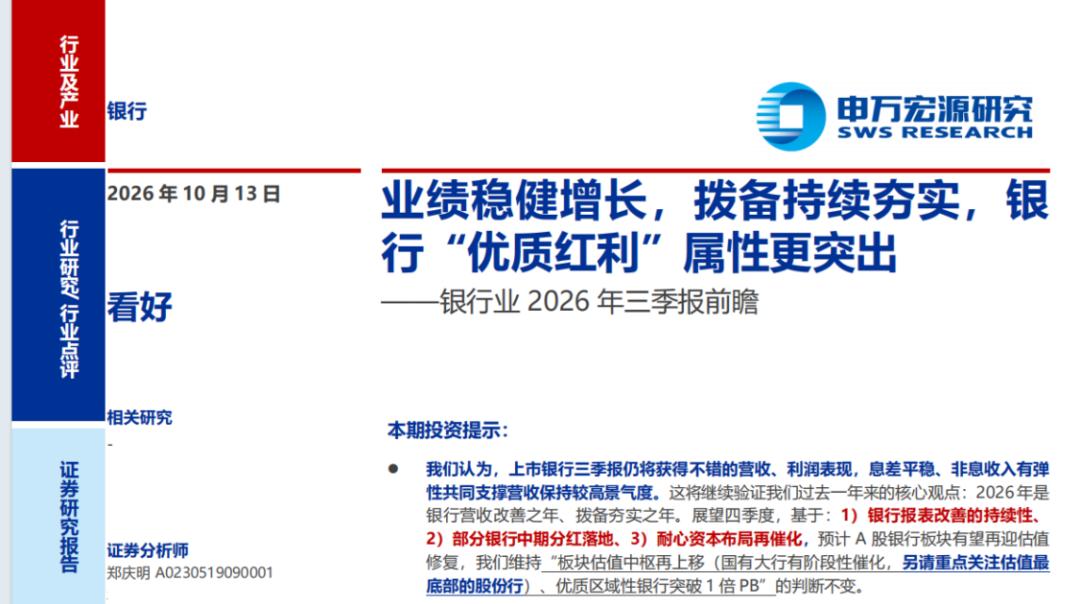
图片来源于申万宏源证券研报
国信证券研报指出,上市银行净息差持续企稳确定性高,盈利预期由持续承压转向筑底改善,稳健现金回报的基础进一步夯实。若政策加码能带动有效融资需求回升、企业现金流改善和信用风险缓释,叠加息差企稳,银行盈利修复有望进一步提速,迎来“戴维斯双击”。
浙江省这几家农商行的三季报,更像A股上市银行的“前奏”。
利息净收入的正增长这个信号,比单看某一家的利润数字重要得多——它说明息差企稳不是空话,存款重定价的红利正在悄悄流进银行报表,净息差收入的拐点终于要来了。
但分化也明摆着:靠利息吃饭的日子还能过,靠投资收益冲业绩的日子越来越考验行情。资本充足率高的银行攻守兼备,缓冲垫薄的就得琢磨下一轮补血。
A股42家上市银行的三季报业绩即将披露,到时候,这批农商行“前奏”里埋下的伏笔,都会被上市银行用万亿级的数字,给出一个正式的回答。
注:文章素材来源于官方报道和公开资料,观点仅供参考|部分图片来源于网络,如有侵权请告知删除。
本文来自微信公众号“源媒汇”,作者:童画,36氪经授权发布。