Die ersten Berichte zum dritten Quartal sind vorgestellt worden, der Wendepunkt der Einnahmen aus der Netto-Zinsspanne der Banken steht bevor.
Die Geschäftsbanken beginnen mit der Offenlegung ihrer Drittquartalsberichte für 2026, wobei 5 ländliche Handelsbanken in der Provinz Zhejiang als Erste ihre Ergebnisse vorstellen.
Am 14. Oktober haben die Zhejiang Daishan Ländliche Handelsbank (abgekürzt „Daishan Ländliche Handelsbank“) und die Zhejiang Suichang Ländliche Handelsbank (abgekürzt „Suichang Ländliche Handelsbank“) gleichzeitig ihre Drittquartalsberichte für 2026 offengelegt.
Zusammen mit der Zhejiang Longyou Ländliche Handelsbank (abgekürzt „Longyou Ländliche Handelsbank“), der Zhejiang Wenzhou Ouhai Ländliche Handelsbank (abgekürzt „Ouhai Ländliche Handelsbank“) und der Zhejiang Tongxiang Ländliche Handelsbank (abgekürzt „Tongxiang Ländliche Handelsbank“) gehören diese ländlichen Handelsbanken zu den ersten Akteuren auf dem gesamten Markt, die ihre „Arbeit abgeben“.
Obwohl diese Gruppe von ländlichen Handelsbanken nicht sehr groß ist, zeichnen sie sich durch eine frühzeitige Offenlegung aus. Wenn man die Finanzdaten einsehen kann, fällt eine auffällige Gemeinsamkeit auf – das Nettozinsergebnis steigt fast durchweg an.
Dass diese ländlichen Handelsbanken „den Vortritt übernehmen“, bedeutet, dass die Ergebnisse der Drittquartalsberichte der 42 an der A-Aktie notierten Banken gute Erwartungen wecken.
01. Das Nettozinsergebnis steigt mehrheitlich an
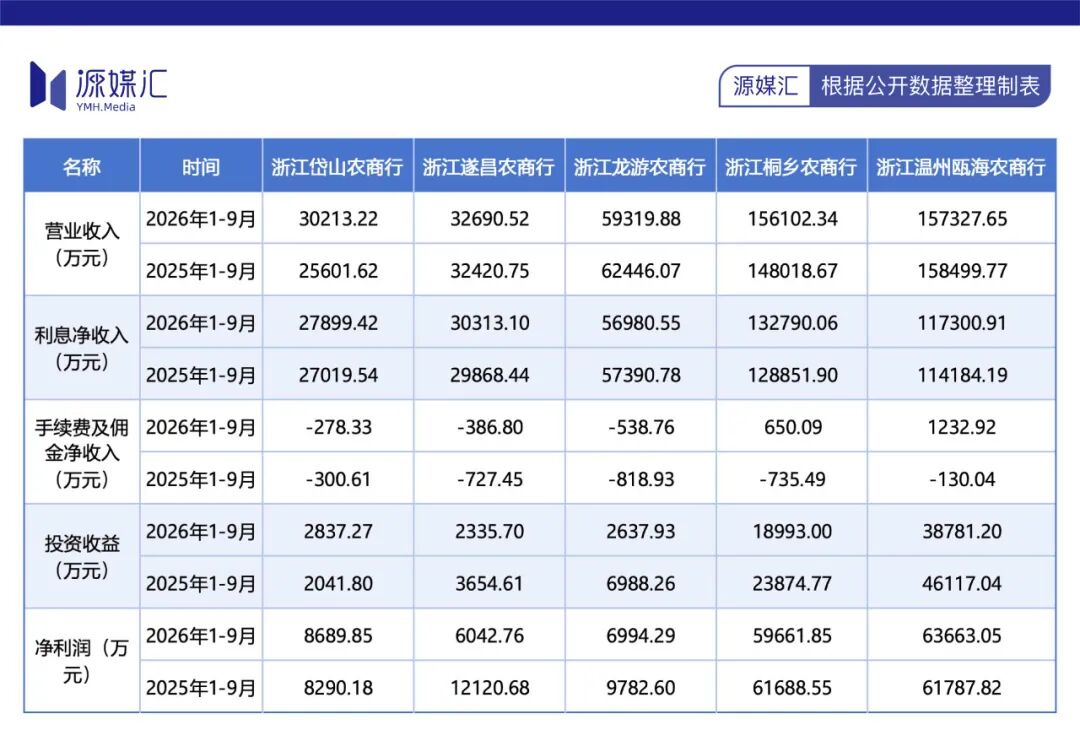
Unter diesen 5 ländlichen Handelsbanken in Zhejiang hat die Ouhai Ländliche Handelsbank den größten Betriebsumsatz. In den ersten drei Quartalen 2026 belief sich ihr Betriebsumsatz auf 1,573 Milliarden Yuan und ihr Nettogewinn auf 637 Millionen Yuan.
Laut Tianyancha wurde die Ouhai Ländliche Handelsbank am 17. Juni 2005 gegründet, ihr eingetragenes Kapital beträgt etwa 1,264 Milliarden Yuan, und ihr gesetzlicher Vertreter ist Huang Wenhai.
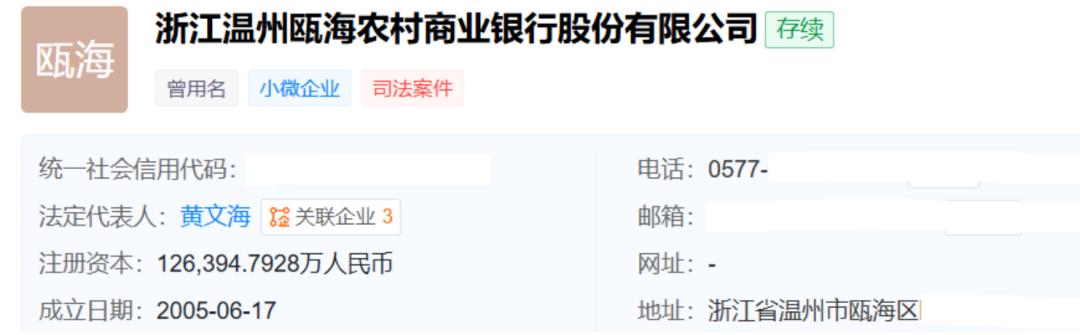
Das Bild stammt von Tianyancha
Bei der Aufschlüsselung des Betriebsumsatzes der Ouhai Ländlichen Handelsbank ist zu erkennen, dass von den 1,573 Milliarden Yuan Betriebsumsatz das Nettozinsergebnis 1,173 Milliarden Yuan erreichte, was einem Anstieg von 2,73 % gegenüber dem Vorjahr entspricht.
An zweiter Stelle steht die Tongxiang Ländliche Handelsbank, die in den ersten drei Quartalen 2026 einen Betriebsumsatz von 1,561 Milliarden Yuan erzielte. Danach folgen die Longyou Ländliche Handelsbank, die Suichang Ländliche Handelsbank und die Daishan Ländliche Handelsbank mit Betriebsumsätzen von 593 Millionen Yuan, 327 Millionen Yuan bzw. 302 Millionen Yuan.
Am bemerkenswertesten ist das Nettozinsergebnis: In den ersten drei Quartalen dieses Jahres erzielten das Nettozinsergebnis der Tongxiang Ländlichen Handelsbank, der Suichang Ländlichen Handelsbank und der Daishan Ländlichen Handelsbank jeweils ein Wachstum gegenüber dem Vorjahr. Das Ergebnis der Longyou Ländlichen Handelsbank blieb im Vergleich zum Vorjahr nahezu unverändert.
Diese Zahl wirkt unscheinbar, aber im großen Kontext des Bankgeschäfts hat sie einen hohen Wert.
Daten der Staatlichen Finanzaufsichtsbehörde zeigen, dass sich das Nettozinsspanne der Geschäftsbanken im zweiten Quartal 2026 auf 1,41 % belief. Obwohl es um 1 Basispunkt gegenüber dem Vorquartal gestiegen ist, ist es die erste Erholung in einem einzelnen Quartal seit 2022.
Dass die meisten der oben genannten ländlichen Handelsbanken in Zhejiang ein positives Wachstum des Nettozinsergebnisses erzielen können, beruht auf nichts anderem als zwei Dingen: Zum einen steigt das Kreditvolumen, zum anderen sinken die Passivkosten – die Dividende aus der Neubewertung von Einlagen wird derzeit konzentriert realisiert.
Bei dem Nettoertrag aus Gebühren und Provisionen ist die Situation noch interessanter. In den ersten drei Quartalen 2025 waren 4 der 5 oben genannten ländlichen Handelsbanken negativ, was im Klartext bedeutet, dass die Gebühreneinnahmen geringer als die Ausgaben waren.
Aber dieses Jahr hat sich der Trend geändert: Die Ouhai Ländliche Handelsbank erzielte einen Nettoertrag aus Gebühren und Provisionen von 12,33 Millionen Yuan, die Tongxiang Ländliche Handelsbank 6,5 Millionen Yuan, und beide kehrten direkt von Verlust zu Gewinn um. Obwohl die drei ländlichen Handelsbanken in Longyou, Daishan und Suichang noch im negativen Bereich liegen, hat sich der Verlust deutlich verkleinert.
Was die Anlageerträge betrifft, so sind sie stark an die Marktlage gebunden. Mit Ausnahme der Daishan Ländlichen Handelsbank, die ein Wachstum gegenüber dem Vorjahr erzielte, verzeichneten die 4 oben genannten ländlichen Handelsbanken mehr oder weniger einen Rückgang. Dies wirkt sich auch direkt auf den Nettogewinn aus.
In den ersten drei Quartalen 2026 erzielte die Ouhai Ländliche Handelsbank ein Wachstum des Nettogewinns gegenüber dem Vorjahr: Die Zahl von 637 Millionen Yuan stieg um fast 20 Millionen Yuan gegenüber dem gleichen Zeitraum des Vorjahres. Die Daishan Ländliche Handelsbank erzielte einen Nettogewinn von etwa 87 Millionen Yuan, was einem Anstieg von fast 5 % gegenüber dem Vorjahr entspricht.
02. Alle Eigenkapitalquoten erfüllen die regulatorischen Anforderungen
Nach der Betrachtung der Gewinn- und Verlustrechnung wenden wir uns der Aktivseite zu.
Was das Vermögensvolumen betrifft, belief sich zum Ende des dritten Quartals 2026 das Gesamtvermögen der Tongxiang Ländlichen Handelsbank auf 106,23 Milliarden Yuan und das der Ouhai Ländlichen Handelsbank auf 105,65 Milliarden Yuan, beide überschritten die Marke von 100 Milliarden Yuan. Sie sind die „Riesen“ unter diesen ländlichen Handelsbanken.
Das Gesamtvermögen der Longyou Ländlichen Handelsbank beträgt 34,851 Milliarden Yuan, und die übrigen Daishan Ländliche Handelsbank und Suichang Ländliche Handelsbank liegen beide bei etwa 20 Milliarden Yuan.
Die Eigenkapitalquote ist das „Sicherheitspolster“ der Banken. Die regulatorische Obergrenze besagt, dass die Eigenkapitalquote nicht unter 10,5 % liegen darf, die Kernkapitalquote nicht unter 8,5 % und die harte Kernkapitalquote nicht unter 7,5 %.
Nach den derzeit offengelegten Daten erfüllen alle oben genannten ländlichen Handelsbanken die Anforderungen an die Eigenkapitalquote, mit Ausnahme der Tongxiang Ländlichen Handelsbank, die keine entsprechenden Daten offengelegt hat.
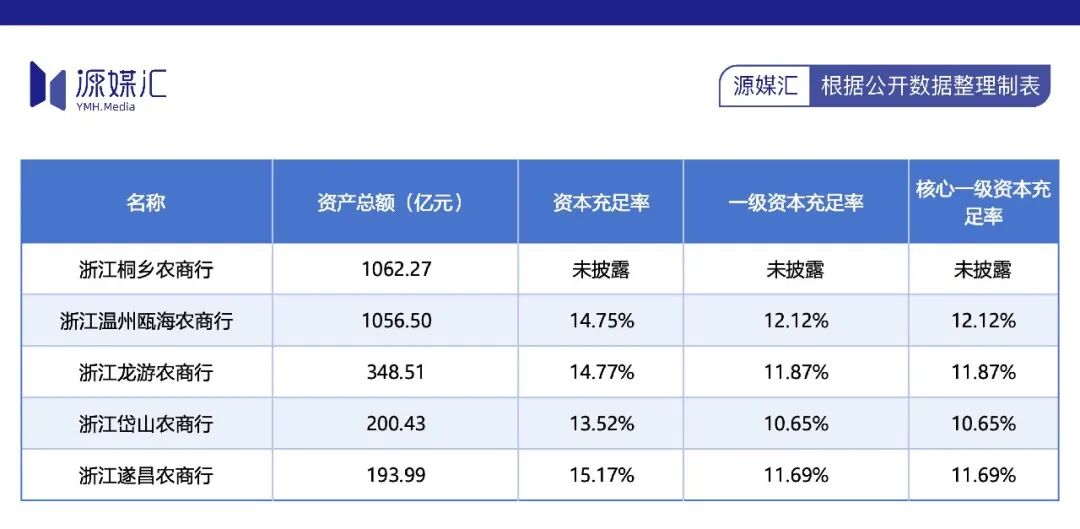
Die höchste Eigenkapitalquote weist die Suichang Ländliche Handelsbank mit 15,17 % auf, aber die höchste harte Kernkapitalquote hat die Ouhai Ländliche Handelsbank mit 12,12 %, die niedrigste liegt bei der Daishan Ländlichen Handelsbank.
Allerdings können ländliche Handelsbanken Kapital durch die Emission von „zweistufigen dauerhaften Anleihen“ ergänzen. Ende Dezember letzten Jahres emittierte die Daishan Ländliche Handelsbank eine nachrangige Kapitalanleihe im Wert von 200 Millionen Yuan, um ihre Eigenkapitalquote zu stärken.
Interessanterweise haben die oben genannten ländlichen Handelsbanken in den letzten Jahren alle nachrangige Kapitalanleihen emittiert, aber die Kuponzinsen zeigen einen Abwärtstrend.
Zum Beispiel hat die Longyou Ländliche Handelsbank in den Jahren 2022 und 2023 zwei nachrangige Kapitalanleihen in Folge emittiert, insgesamt 400 Millionen Yuan, mit einem Kuponzins von 5,20 % bei der einen und 5,00 % bei der anderen. Die Ouhai Ländliche Handelsbank emittierte 2023 eine Anleihe über 600 Millionen Yuan mit einem Kuponzins von 4,80 %; die 2025 neu emittierte Anleihe über 400 Millionen Yuan hatte einen Kuponzins von nur 2,40 %.
Die Emissionskosten für Anleihen sinken von Jahr zu Jahr, was zeigt, dass die Marktanerkennung für die Kreditwürdigkeit dieser ländlichen Handelsbanken auf Kreisebene steigt, und es spiegelt auch wider, dass der risikolose Zinssatz tatsächlich gesunken ist.
03. Ein verborgenes Signal in den Drittquartalsberichten der Banken
Die guten Ergebnisse der Drittquartalsberichte der oben genannten ländlichen Handelsbanken blasen die „Angriffstrompete“ für die 42 an der A-Aktie notierten Banken.
Laut Wind-Daten wird die Bank of Shanghai laut dem geplanten Offenlegungszeitplan am 21. Oktober als erste an der A-Aktie notierte Bank ihren Drittquartalsbericht für 2026 vorlegen, gefolgt von der Ping An Bank am 24. Oktober.
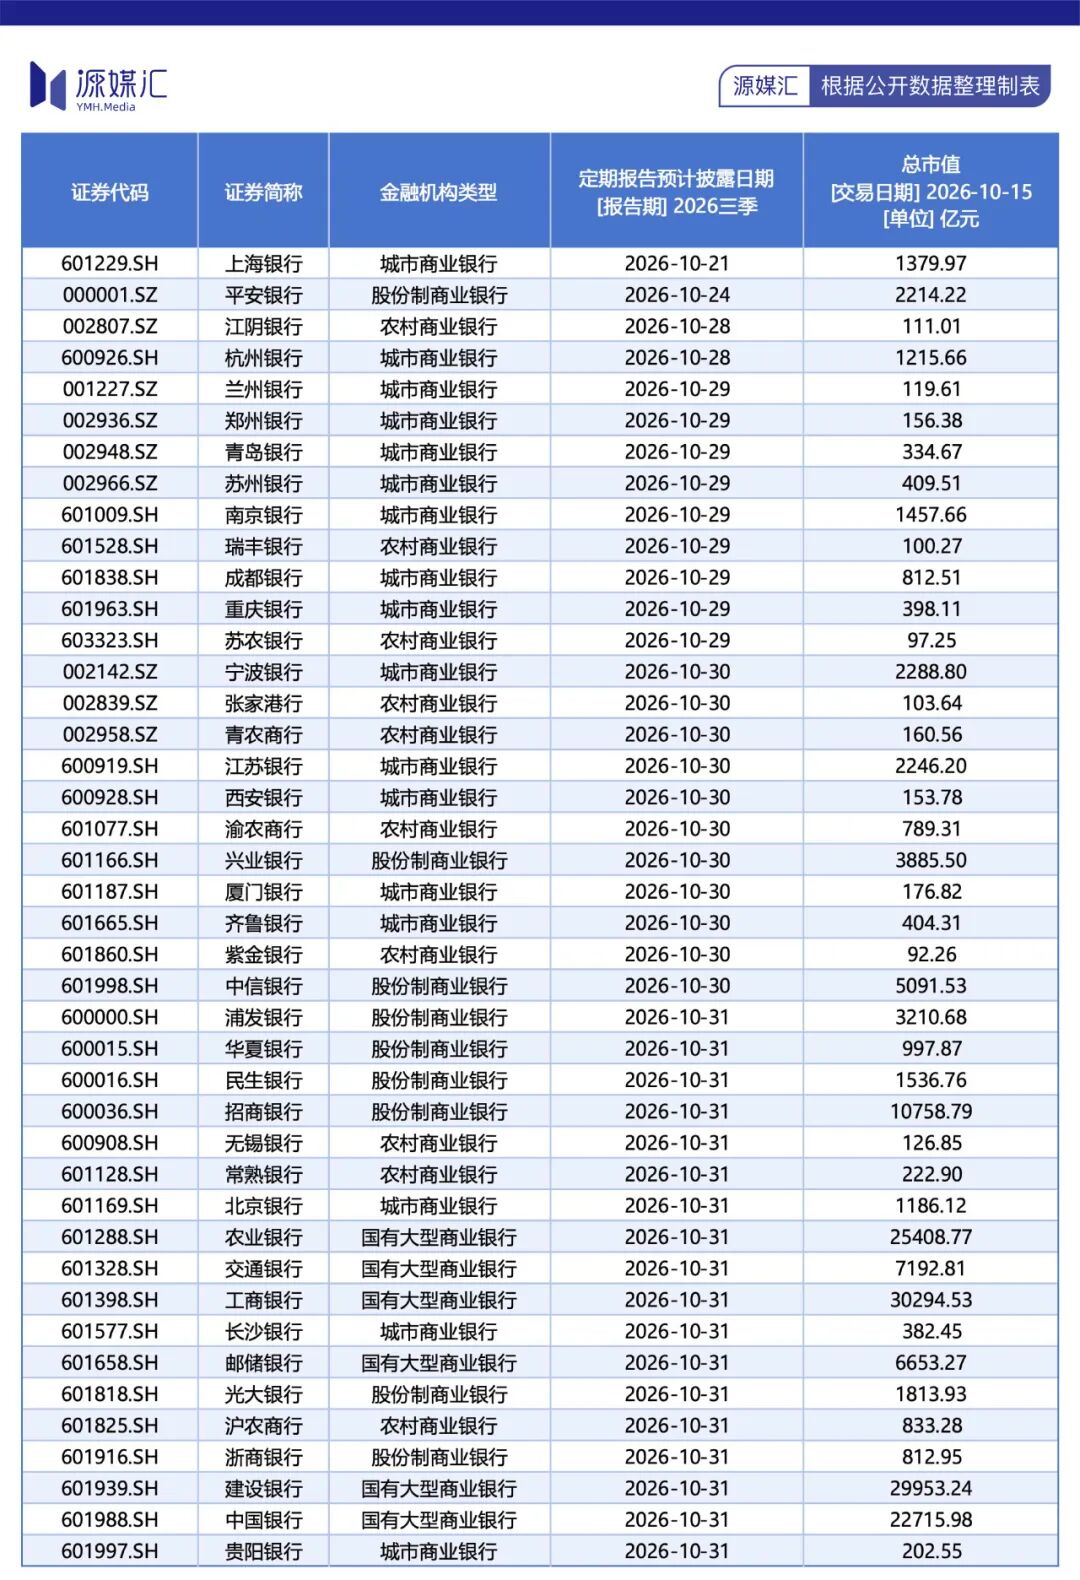
Die eigentliche „Offenlegungswelle“ findet am Monatsende statt: Am 28. und 29. Oktober werden die Drittquartalsberichte von 10 notierten Banken wie der Bank of Hangzhou, der Bank of Nanjing und der Bank of Suzhou nacheinander vorgestellt.
Am 30. Oktober wird es noch lebhafter: 12 Banken wie die Qilu Bank, die Bank of Jiangsu, die Industrial Bank, die China CITIC Bank und die Xiamen Bank geben ihre Berichte gemeinsam ab.
Am spektakulärsten ist der 31. Oktober: An einem einzigen Tag legen 18 Banken ihre Berichte vor, darunter die sechs großen staatlichen Banken – Industrial and Commercial Bank of China, Agricultural Bank of China, Bank of China, China Construction Bank, Bank of Communications und Postal Savings Bank of China; außerdem sind alle Aktiengesellschaftsbanken wie China Merchants Bank, Shanghai Pudong Development Bank, China Minsheng Bank, China Everbright Bank, Huaxia Bank und Zheshang Bank an diesem Tag vertreten.
An den letzten zwei Tagen des Monats werden insgesamt 30 Banken ihre Berichte vorlegen, was mehr als 70 % der 42 notierten Banken ausmacht.
Die Erwartungen der Wertpapierhäuser an diese gemeinsamen Ergebnisse weichen geringfügig von den Daten der vorausgegangenen ländlichen Handelsbanken ab.
Die Guotou Securities prognostiziert, dass sich das Nettozinsspanne der notierten Banken in den ersten drei Quartalen 2026 um 1 Basispunkt gegenüber dem ersten Halbjahr verringert, und das kumulierte Nettozinsergebnis gegenüber dem Vorjahr um 7,8 % steigt, was 0,6 Prozentpunkte niedriger ist als im ersten Halbjahr. Obwohl der positive Beitrag der Größenerweiterung schwächer wird, dürften die anderen nicht zinsbezogenen Erträge die Hauptrolle übernehmen.
Die Shenwan Hongyuan Securities beurteilt die Situation etwas optimistischer: 2026 ist das Jahr der Verbesserung des Betriebsumsatzes und der Festigung der Rückstellungen bei Banken. Mit Blick auf das vierte Quartal wird erwartet, dass der A-Aktien-Bankensektor eine weitere Bewertungsanpassung erlebt, basierend auf „der Nachhaltigkeit der Verbesserung der Bankbilanzen, der Umsetzung von mittleren Dividenden bei einigen Banken und der erneuten Katalyse der Anlage von geduldigem Kapital“.
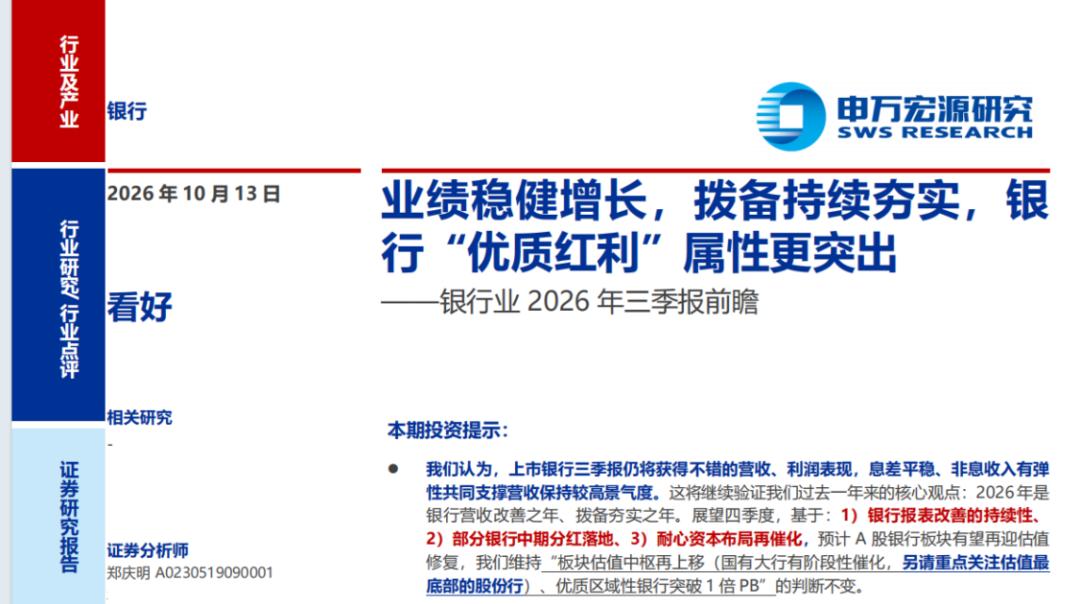
Das Bild stammt aus dem Forschungsbericht der Shenwan Hongyuan Securities
Der Forschungsbericht der Guoxin Securities weist darauf hin, dass die Nachhaltigkeit der Stabilisierung des Nettozinsspanns der notierten Banken sehr sicher ist, die Gewinnerwartungen von anhaltendem Druck zu einer Bodenbildung und Verbesserung übergehen, und die Grundlage für eine stabile Barausschüttung weiter gefestigt wird. Wenn politische Maßnahmen den Anstieg der effektiven Finanzierungsnachfrage, die Verbesserung des Cashflows der Unternehmen und die Minderung des Kreditrisikos fördern können, zusammen mit der Stabilisierung des Zinsspanns, dürfte sich die Erholung der Bankgewinne weiter beschleunigen und zu einem „Davis-Klick“ führen.
Die Drittquartalsberichte dieser ländlichen Handelsbanken in Zhejiang ähneln mehr dem „Vorspiel“ der an der A-Aktie notierten Banken.
Das Signal des positiven Wachstums des Nettozinsergebnisses ist viel wichtiger als die Betrachtung der Gewinne einer einzelnen Bank – es zeigt, dass die Stabilisierung des Zinsspanns keine leeren Worte sind, die Dividende aus der Neubewertung von Einlagen fließt leise in die Bankbilanzen, und der Wendepunkt der Einnahmen aus dem Nettozinsspanne kommt endlich.
Aber die Differenzierung ist offensichtlich: Das Leben von den Zinsen kann noch fortgesetzt werden, aber das Erzielen von Ergebnissen durch Anlageerträge hängt immer stärker von der Marktlage ab. Banken mit hoher Eigenkapitalquote sind sowohl angreifend als auch verteidigend, während Banken mit einem dünnen Puffer über die nächste Kapitalergänzung nachdenken müssen.
Die Ergebnisse der Drittquartalsberichte der 42 an der A-Aktie notierten Banken werden bald offengelegt. Zu diesem Zeitpunkt werden die Voraussetzungen, die in dem „Vorspiel“ dieser länd