港股医药IPO“包盘”调查:新规下的千倍认购幻象
有关茶百道IPO涉嫌操纵的传闻持续发酵,一个并不常用的词“包盘”,迅速在投资者群体中传播开来。
所谓“包盘”,是指资金方通过私下协议,在国际配售环节包揽绝大多数新股筹码,制造超额认购、需求火热的虚假表象。操盘团伙往往搭建多层离岸主体作为承配人,甚至通过未披露安排让IPO募资资金回流,形成闭环。这种人为操纵IPO申购的“虚假繁荣”,严重扭曲新股真实供需,令不少普通投资者“血本无归”。
透过现象看本质,“包盘”这类灰色操作之所以能够滋生蔓延,核心原因仍在于资本市场热度下降。尤其对知名度不高的公司而言,发行遇冷是常见困境。为了顺利实现IPO上市,它们才有动力借助“包盘”来制造热度。
为尽可能还原市场真实面貌,我们详细梳理了2024年以来上市的50家医药产业公司的新股配发公告,并制作成图表。需要说明的是,在缺乏官方通报的情况下,很难对“包盘”行为作出明确定性。因此,本文将弱化主观判断,把焦点放在数据本身。至于是否存在“包盘”,相信投资者心中自有一杆秤。
01 港股IPO发售规则
港股IPO发行主要有两大渠道:公开发售与国际配售。
公开发售主要面向零售投资者,申购门槛较低,并按投资者认购规模分为甲组(认购额500万港元以下)和乙组(认购额500万港元以上),股份归属通常通过抽签或分配基准决定。国际配售则主要面向基石投资者、机构投资者及其他专业投资者,份额分配通常由账簿管理人根据认购情况、投资者质量及与发行人的沟通等酌定。
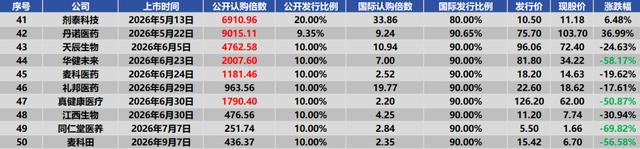
图:港股IPO发行渠道
一般而言,国际配售在IPO发行中占比较高,公开发售占比较低。但这并非绝对。若公开发售认购特别火爆,发行人可将原本分配给国际配售的部分额度回拨至公开发售,这一机制被称为“回拨机制”。
2025年8月4日,港交所新的IPO规则生效,引入“双轨制”,由发行人自行选择。第一种机制保留“回拨机制”,分配至公开发售部分的初始比例为5%,但最高回拨比例上限由50%下调至35%。第二种机制则将自主权交给发行人,可选定10%至60%的比例分配至公开发售,同时取消传统“回拨机制”。
正是“新机制”的推行,为“包盘”留下了操作空间。若企业将分配至公开发售的比例设定为10%,由于不再回拨,无论认购多么火爆,分配给普通投资者的配额都是固定的,企业仅需以较小的公开份额即可制造“一股难求”的假象。此外,“包盘”还可能出现在国际配售等其他环节。当然,并非所有将公开发售比例设定为10%的企业都存在“包盘”行为,仍需投资者结合其他信息自行判断。
简而言之,“包盘”的核心目的在于推升企业IPO热度。因此,企业上市后发布的配发结果公告中的分配数据,往往能提供重要线索,这也是本文接下来分析的核心内容。
02 新规是分水岭
系统复盘2024年以来上市的50家医药产业公司的新股配发公告后,可以清晰地观察到:新规发布的2025年8月是一道分水岭。
在此之前,IPO公开认购倍数普遍在千倍以下,且随着认购倍数上升,公开发售占比会依据回拨机制相应提高,这符合正常发行逻辑。而在新规之后,药企IPO公开认购倍数开始大幅攀升,动辄数千倍,但公开发售份额却早已锁定在10%,令未中签的投资者懊恼不已。
由上图可知。在众多药企IPO中,恒瑞医药的发行数据相对合理,投资者可将其大致作为参考。同时,AI制药第一股晶泰科技IPO时也仅获得百倍超额认购,亦可以作为大家分析的标杆。
当然,并不是新规之前的IPO就不存在“包盘”问题了,但现象并没有后来这么普遍。从数据看,至少超20家药企的公开发售占比与认购热度严重背离,是否构成“包盘”,有待监管认定。但可以肯定的是,新规下“一股难求”的假象,正在透支港股IPO的信用。
本文来自微信公众号“破茧Bio”,36氪经授权发布。