2027年,北京或将迎来新房荒
828新政之后,北京住宅用地市场成交量急剧下滑,至今只成交了3宗住宅地块。10月份更是即将迎来零成交。
房企拿地热度下降之后,全年土地市场趋冷几成定局。根据公开信息,2026年前10个月,北京宅地成交总规划建面约239.1万㎡,同比降幅16.3%,比去年同期少了约46万㎡。
一边是土地市场成交量持续下滑,一边是住宅市场成交量回升。据京楼销售排行榜的数据,1-9月,北京市商品住宅成交29179套,成交面积355.64万㎡,分别同比增长10.96%、6.28%。
北京市统计局口径下的增幅更高:1-8月,全市住宅销售面积489.5万平方米,增长12.5%。
同期二手房市场的成交也回暖了。今年前9个月,北京二手住宅累计网签约13.7万套,同比增长5.1%,创下近五年以来的新高。市场需求持续释放。
一减一增产生的剪刀差,叠加“封顶预售、优先现房销售”政策落地带来的新增供应延迟,2027年北京市场或将出现结构性的新房荒。
1
土地供应一直在下降
过去三年,北京住宅用地成交量一直在下降。
2023年:住宅用地成交61宗,总建筑面积约581.2万㎡;2024年:成交宗数直接下降到41宗,总建筑面积470.38万㎡,降幅19.07%;2025年:成交面积再次大幅下降,总规划建筑面积359.07万㎡,降幅23.66%;2026年:前10个月共成交36宗宅地,总规划建筑面积为约239.1万㎡,同比又缩减了16.3%。
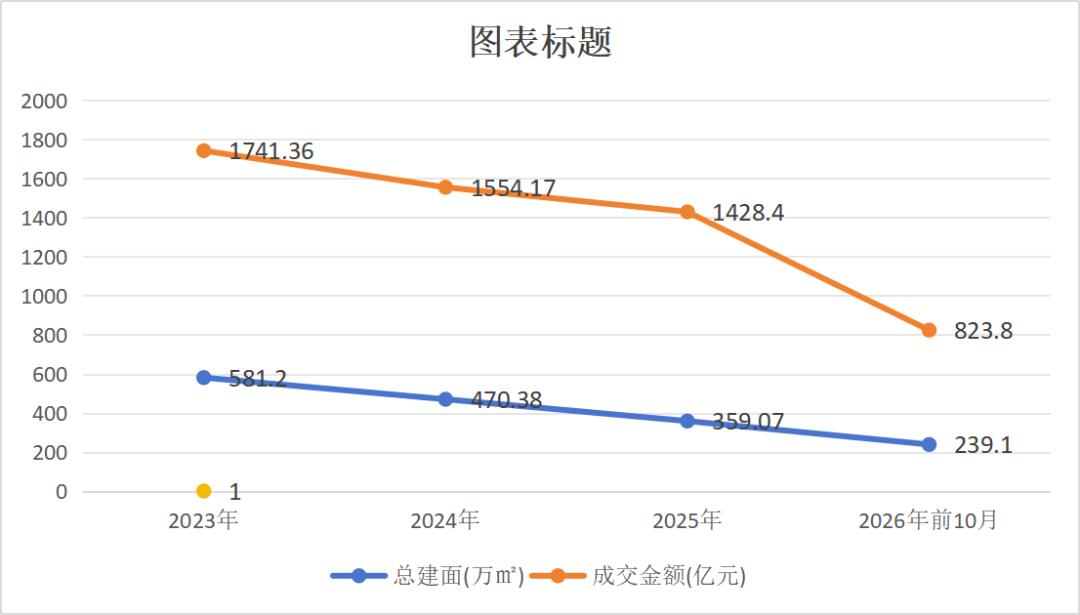
数据
连续三年,北京住宅用地成交总建面出现两位数的下滑。
供地缺口主要出现在上半年。1-6月,北京成交住宅用地21宗,规划建面约 121.97万㎡,同比大幅下滑48%。7月、8月,宅地市场伺机增加供给,两月共成交宅地12宗,房企得到补仓。
但828新政成为转折点。新房的游戏规则改变,现房销售使得项目回款周期拉长1-2年,资金占用峰值约为预售模式的2-3倍。新政还要求购房人支付的首付款、个人住房贷款等购房资金全部存入监管账户,且要等到项目竣工验收、水电气热等配套设施具备交付条件后才解除监管。
据中指研究院统计,预售(以及现房定金)资金全额、全过程监管之后,钱“进得去、出不来”成为企业最大的焦虑。项目开发公司制使得集团资金调剂受限,倒逼项目层面独立现金流管理。房企需要重新算账,出手拿地意愿不足。
近期接连喊停了三宗土拍后,上周五,北京发布2026年第十二轮商品住宅拟供地清单,只有3宗地块,合计总规划建筑规模仅14.35万㎡,平均每块地不到5万㎡。目前唯一在挂牌出让的昌平区歇甲庄村CP02-0704-0049、0077-01、0073地块,现场竞拍日期在11月初。
上述四块宅地总规划建面合计只有约24.4万㎡,而今年前10月成交宅地的总建面比去年同期少了约46万㎡。“优先现房销售”新规之后,房企拿地的资金压力更大,在土地市场必然更加谨慎,年底突击补量已不现实。
今年宅地成交量继续大幅下降基本已成定局,全年成交量有可能不足300万㎡(总规划建面),刷新20年来新低。
2
供应出现缺口
2026年的宅地成交对应着2027年的新房供给。但按照北京“828新政”细则,8月28日之后成交的地块,须按“封顶预售”或“现房销售”的新节点入市,新房入市时间整体后移一年以上,要等到封顶甚至竣工之后才能销售,供需时间差被成倍拉大。
这意味着,今年8月之后成交的地块,大概率要等到2028年才能形成有效的新房供应。2027年市场上的全新盘,只有今年前8个月成交的约200万㎡,并且还要再去掉今年已经消耗的存量部分。
在需求端,按照北京市统计局的官方口径,2023年-2025年,北京每年的商品住宅年均成交规模稳定在700万㎡以上(748.69万㎡、785.7万㎡、724万㎡)。也就是说,每年市场需要消化约700万㎡的新房货源,约相当于2025年和2026年两年宅地成交量的总和。
但2026年宅地成交总量大幅缩减,只能形成约200万㎡有效供给,加上2025年顺销项目房源,与约700万㎡需求之间依然有比较大的落差,这个缺口也难以在短期内被完全填补。
北京新房即将迎来市场下行以来首次不够卖了。预计2027年下半年北京新房供给将出现明显断档。
3
一边不够卖,另一边卖不掉
虽然北京市场供需面临转折,但是新房稀缺度的分布并不均匀。
北京的新房,被两条线切开:
一条是时间线,分开四代宅和非四代宅。据统计,目前北京新房整体存量约7万套左右,其中约1万套是第四代宅,约6万套是第四代宅政策出台之前的历史库存。历史库存中,有约一半已经变成未签约现房,仍难以快速去化。
而且,市场上即将再出现一次产品力的大规模跃升。10月12日,北京市规自委发布《关于本市住宅公共空间品质提升的意见(试行)》,抬板住宅会成为未来会逐步普及的新产品。历史库存与新项目的产品代际差将会继续拉大,旧产品的价值再度打折。
另一条线是区域分布线。据中指研究院统计,截至2026年年中,北京全市新房去化周期约18.3个月。但库存结构分化显著:远郊板块库存占比偏高,去化周期普遍超过30个月;城六区和近郊改善板块的可售房源快速消耗,优质板块去化周期已经缩短至12个月以内,率先进入供给偏紧区间。
这种分化意味着,未来可能出现的“新房荒”不会是全域性的,供给不足只会发生在城市核心区和近郊改善区域的新盘、新产品。之前难卖的老项目,除非打折到有绝对性价比,否则依然难去化。
4
新房供应集中在少数房企
土地供应的收缩,叠加行业集中度的持续提升,使得未来北京新房供应的“控盘权”越来越集中于少数头部企业手中。
根据公开数据统计,2026年1-9月成交的36宗宅地中,被中海、招商、华润、中建、金茂、绿城、未来科学城、保利这8家企业拿走的超过一半。且这些企业拿到的多数是核心位置的优质地块。
这意味着,当未来新房供应收缩时,市场上可售的优质房源将高度集中在少数几家房企手中。这些企业凭借早期获取的核心地块储备,将在未来2至3年的新房市场中占据主导地位。
土地市场的流向越来越集中,现金流也会通过新项目向头部企业聚拢。2025年,北京新房商品住宅销售金额TOP20企业抢占约77%的市场份额,同比增加4.4个百分点;TOP10企业抢占约六成市场份额。进入2026年,集中趋势进一步强化。1-9月份,在北京房企排行TOP20中,中海、北京城建、华润、中建智地、招商蛇口5家企业的权益销售额是后15家企业总和的1.26倍。
828新政之后,新房的游戏规则改变,现房销售使得项目回款周期拉长1-2年,资金占用峰值约为预售模式的2-3倍。这些项目储备多、资金实力强的房企会在新一轮竞争中占据先发优势,而中小房企则面临更大的资金链压力,拿地意愿和能力进一步收缩。
对于市场来说,未来面临的不仅是核心区域优质项目的供需缺口问题,市场供应节奏也将更多取决于头部企业的推盘策略。
土地供应连续四年缩减、核心区库存加速去化、头部企业控盘能力增强,三股力量叠加,2027年北京核心区域出现阶段性新房供应紧张的可能性正在上升。
本文来自微信公众号“未来可栖”,作者:小屋见大屋,36氪经授权发布。