Im Jahr 2027 könnte Peking einen Mangel an neuen Wohnimmobilien erleben.
Nach der neuen Politik vom 28. August ist das Transaktionsvolumen auf dem Wohnbaulandmarkt in Peking drastisch eingebrochen. Bislang wurden nur 3 Wohnbaulandparzellen gehandelt. Im Oktober steht sogar ein Null-Transaktionsergebnis bevor.
Nach dem Rückgang des Interesses von Immobilienunternehmen am Erwerb von Grundstücken ist die Abkühlung des gesamten Landmarktes im Jahr praktisch besiegelt. Nach öffentlichen Angaben beträgt die gesamte geplante Gebäudefläche der gehandelten Wohnbaulandflächen in Peking in den ersten 10 Monaten des Jahres 2026 ca. 2,391 Millionen Quadratmeter, was einem Rückgang von 16,3 % gegenüber dem Vorjahr entspricht und etwa 460.000 Quadratmeter weniger als im gleichen Zeitraum des Vorjahres beträgt.
Auf der einen Seite sinkt das Transaktionsvolumen auf dem Landmarkt kontinuierlich, auf der anderen Seite steigt das Transaktionsvolumen auf dem Wohnungsmarkt. Nach den Daten der Rangliste der Immobilienverkäufe in Peking wurden von Januar bis September 29.179 kommerzielle Wohneinheiten in Peking gehandelt, mit einer gehandelten Fläche von 3,5564 Millionen Quadratmetern, was einem Anstieg von 10,96 % bzw. 6,28 % gegenüber dem Vorjahr entspricht.
Die Wachstumsrate nach der Statistik des Statistikamtes von Peking ist noch höher: Von Januar bis August betrug die gesamte Verkaufsfläche von Wohnungen in der Stadt 4,895 Millionen Quadratmeter, was einem Anstieg von 12,5 % entspricht.
Im gleichen Zeitraum hat sich der Handel auf dem Markt für Zweitwohnungen ebenfalls erholt. In den ersten 9 Monaten dieses Jahres wurden in Peking insgesamt rund 137.000 Zweitwohnungen online registriert, was einem Anstieg von 5,1 % gegenüber dem Vorjahr entspricht und einen neuen Höchstwert in den letzten fünf Jahren darstellt. Die Marktnachfrage wird kontinuierlich freigesetzt.
Die durch den Unterschied zwischen Abnahme und Zunahme entstandene Scherenkurve, kombiniert mit der Verzögerung des neuen Angebots, die durch die Umsetzung der Politik „Verkauf bei Erreichen der Obergrenze der Vorverkaufsphase, vorrangiger Verkauf von fertigen Wohnungen“ verursacht wird, könnte im Jahr 2027 zu einem strukturellen Mangel an neuen Wohnungen auf dem Pekinger Markt führen.
1
Das Wohnbaulandangebot sinkt ständig
In den letzten drei Jahren ist das Transaktionsvolumen von Wohnbauland in Peking ständig gesunken.
2023: Es wurden 61 Wohnbaulandparzellen gehandelt, mit einer gesamten Gebäudefläche von ca. 5,812 Millionen Quadratmetern; 2024: Die Anzahl der gehandelten Parzellen sank direkt auf 41, mit einer gesamten Gebäudefläche von 4,7038 Millionen Quadratmetern, was einem Rückgang von 19,07 % entspricht; 2025: Die gehandelte Fläche sank erneut stark, die gesamte geplante Gebäudefläche betrug 3,5907 Millionen Quadratmeter, was einem Rückgang von 23,66 % entspricht; 2026: In den ersten 10 Monaten wurden insgesamt 36 Wohnbaulandparzellen gehandelt, die gesamte geplante Gebäudefläche beträgt ca. 2,391 Millionen Quadratmeter, was einem weiteren Rückgang von 16,3 % gegenüber dem Vorjahr entspricht.
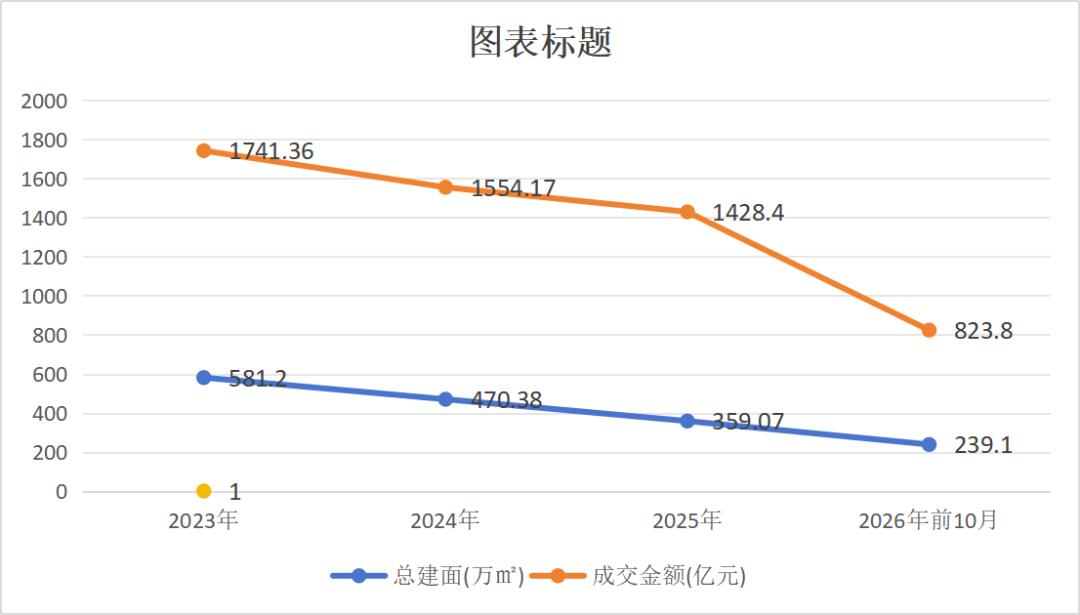
Daten
Drei Jahre in Folge ist die gesamte gebaute Fläche des gehandelten Wohnbaulands in Peking zweistellig gesunken.
Die Lücke im Wohnbaulandangebot entstand hauptsächlich im ersten Halbjahr. Von Januar bis Juni wurden in Peking 21 Wohnbaulandparzellen gehandelt, mit einer geplanten Gebäudefläche von ca. 1,2197 Millionen Quadratmetern, was einem starken Rückgang von 48 % gegenüber dem Vorjahr entspricht. Im Juli und August hat der Wohnbaulandmarkt das Angebot gezielt erhöht, in zwei Monaten wurden insgesamt 12 Wohnbaulandparzellen gehandelt, sodass Immobilienunternehmen ihre Vorräte auffüllen konnten.
Aber die neue Politik vom 28. August wurde zum Wendepunkt. Die Spielregeln für neue Wohnungen haben sich geändert: Der Verkauf von fertigen Wohnungen verlängert den Rückzahlungszyklus des Projekts um 1 bis 2 Jahre, und der Spitzenwert der Kapitalbindung beträgt etwa das 2- bis 3-fache des Vorverkaufsmodells. Die neue Politik schreibt außerdem vor, dass alle Kaufgelder der Käufer, wie die Anzahlung und die privaten Wohnungsbaukredite, vollständig auf ein Überwachungskonto eingezahlt werden, und die Überwachung erst aufgehoben wird, nachdem das Projekt abgenommen ist und die Versorgungseinrichtungen wie Wasser, Strom, Gas und Wärme die Lieferbedingungen erfüllen.
Nach Statistiken der Zhi Zhong Forschungsinstitut ist nach der vollständigen und prozessweiten Überwachung der Vorverkaufsgelder (sowie der Anzahlungen für fertige Wohnungen) „Geld kann hineingehen, aber nicht herauskommen“ zur größten Sorge der Unternehmen geworden. Das System der Projektentwicklungsgesellschaften beschränkt die Kapitalverteilung der Gruppe, was die unabhängige Cashflow-Verwaltung auf Projektebene erzwingt. Immobilienunternehmen müssen ihre Berechnungen neu durchführen und haben wenig Bereitschaft, Grundstücke zu erwerben.
Nachdem kürzlich drei Landauktionen nacheinander abgebrochen wurden, veröffentlichte Peking vergangenen Freitag die Liste der für die 12. Runde im Jahr 2026 geplanten kommerziellen Wohnbaulandangebote, die nur 3 Parzellen umfasst, mit einer gesamten geplanten Gebäudefläche von nur 143.500 Quadratmetern, durchschnittlich weniger als 50.000 Quadratmeter pro Parzelle. Die derzeit einzige zum Ausschreibung stehende Parzelle in Xiejiazhuang Dorf, Bezirk Changping mit den Nummern CP02-0704-0049, 0077-01 und 0073, wird Anfang November vor Ort versteigert.
Die gesamte geplante Gebäudefläche der vier oben genannten Wohnbaulandparzellen beträgt nur ca. 244.000 Quadratmeter, während die gesamte gebaute Fläche der in den ersten 10 Monaten dieses Jahres gehandelten Wohnbaulandflächen um ca. 460.000 Quadratmeter weniger als im gleichen Zeitraum des Vorjahres beträgt. Nach der neuen Regelung des „vorrangigen Verkaufs von fertigen Wohnungen“ ist der Kapitaldruck für Immobilienunternehmen beim Erwerb von Grundstücken größer, sie werden auf dem Landmarkt zwangsläufig vorsichtiger sein, und es ist nicht realistisch, am Jahresende die Menge schnell aufzufüllen.
Der starke weitere Rückgang des Transaktionsvolumens von Wohnbauland in diesem Jahr ist praktisch besiegelt, das jährliche Transaktionsvolumen könnte weniger als 3 Millionen Quadratmeter (gesamte geplante Gebäudefläche) betragen und einen neuen Tiefststand in den letzten 20 Jahren erreichen.
2
Es entsteht eine Angebotslücke
Die im Jahr 2026 gehandelten Wohnbaulandflächen entsprechen dem Angebot an neuen Wohnungen im Jahr 2027. Aber nach den detaillierten Regeln der „neuen Politik vom 28. August“ in Peking müssen die nach dem 28. August gehandelten Parzellen nach den neuen Knotenpunkten „Verkauf bei Erreichen der Obergrenze der Vorverkaufsphase“ oder „Verkauf von fertigen Wohnungen“ auf den Markt kommen. Der Markteintritt neuer Wohnungen wird insgesamt um mehr als ein Jahr verschoben, sie können erst nach Erreichen der Obergrenze oder sogar nach der Fertigstellung verkauft werden, und der Zeitunterschied zwischen Angebot und Nachfrage wird sich vervielfachen.
Das bedeutet, dass die nach August dieses Jahres gehandelten Parzellen höchstwahrscheinlich erst im Jahr 2028 ein effektives Angebot an neuen Wohnungen bilden. Die neuen Wohnungen auf dem Markt im Jahr 2027 umfassen nur ca. 2 Millionen Quadratmeter, die in den ersten 8 Monaten dieses Jahres gehandelt wurden, und der bereits verbrauchte Bestand in diesem Jahr muss noch abgezogen werden.
Auf der Nachfrageseite beträgt nach der offiziellen Angabe des Statistikamtes von Peking das jährliche durchschnittliche Transaktionsvolumen von kommerziellen Wohnungen in Peking in den Jahren 2023 bis 2025 stabil über 7 Millionen Quadratmetern (7,4869 Millionen Quadratmeter, 7,857 Millionen Quadratmeter, 7,24 Millionen Quadratmeter). Das heißt, der Markt muss jährlich ca. 7 Millionen Quadratmeter an neuen Wohnungsbeständen verbrauchen, was etwa der Summe des Transaktionsvolumens von Wohnbauland in den Jahren 2025 und 2026 entspricht.
Aber das gesamte Transaktionsvolumen von Wohnbauland im Jahr 2026 ist stark geschrumpft, es kann nur ca. 2 Millionen Quadratmeter effektives Angebot bilden. Zusammen mit den Wohnungsbeständen der regulär verkauften Projekte im Jahr 2025 gibt es immer noch eine große Lücke zwischen dem Angebot und der Nachfrage von ca. 7 Millionen Quadratmetern, die kurzfristig nicht vollständig geschlossen werden kann.
Die neuen Wohnungen in Peking stehen kurz davor, erstmals seit dem Marktabschwung nicht mehr ausreichend verfügbar zu sein. Es wird erwartet, dass das Angebot an neuen Wohnungen in Peking in der zweiten Jahreshälfte 2027 eine deutliche Unterbrechung aufweist.
3
Auf der einen Seite reicht das Angebot nicht aus, auf der anderen Seite können die Wohnungen nicht verkauft werden
Obwohl sich Angebot und Nachfrage auf dem Pekinger Markt wandeln, ist die Verteilung der Knappheit an neuen Wohnungen nicht gleichmäßig.
Die neuen Wohnungen in Peking werden durch zwei Linien geteilt:
Eine Linie ist die Zeitachse, die die Wohnungen der vierten Generation von den Wohnungen der nicht vierten Generation trennt. Nach Statistiken beträgt der gesamte Bestand an neuen Wohnungen in Peking derzeit etwa 70.000 Einheiten, davon sind etwa 10.000 Einheiten Wohnungen der vierten Generation und etwa 60.000 Einheiten sind historische Bestände, die vor der Einführung der Politik für Wohnungen der vierten Generation entstanden sind. Etwa die Hälfte der historischen Bestände ist zu nicht vertraglich gebundenen fertigen Wohnungen geworden, die immer noch schwer schnell abgesetzt werden können.
Darüber hinaus wird es auf dem Markt bald eine weitere große Sprung nach oben in der Produktqualität geben. Am 12. Oktober veröffentlichte die Kommission für Planung und Naturressourcen von Peking die „Stellungnahmen (vorläufig) zur Verbesserung der Qualität des öffentlichen Raums von Wohnungen in der Stadt“, Hochplattenwohnungen werden zu neuen Produkten, die sich in der Zukunft allmählich durchsetzen werden. Der Generationsunterschied zwischen den historischen Beständen und den neuen Projekten wird sich weiter vergrößern, und der Wert der alten Produkte wird weiter gemindert.
Die andere Linie ist die regionale Verteilung. Nach Statistiken der Zhi Zhong Forschungsinstitut beträgt der Abbauzyklus der neuen Wohnungen in der gesamten Stadt Peking Mitte 2026 etwa 18,3 Monate. Aber die Struktur der Bestände ist deutlich differenziert: Der Anteil der Bestände in den abgelegenen Vorortgebieten ist hoch, und der Abbauzyklus überschreitet im Allgemeinen 30 Monate; die verfügbaren Wohnungen in den sechs Stadtbezirken und den verbesserungsorientierten Vorortgebieten werden schnell verbraucht, und der Abbauzyklus in den hochwertigen Gebieten ist bereits auf weniger als 12 Monate verkürzt worden, sodass sie zuerst in den Bereich des knappen Angebots eintreten.
Diese Differenzierung bedeutet, dass der zukünftige mögliche „Mangel an neuen Wohnungen“ nicht stadtweit sein wird, das unzureichende Angebot tritt nur bei neuen Projekten und neuen Produkten in den Kerngebieten der Stadt und den verbesserungsorientierten Vorortgebieten auf. Die alten Projekte, die zuvor schwer zu verkaufen waren, werden immer noch schwer abzusetzen sein, es sei denn, sie werden mit einem so großen Rabatt angeboten, dass sie absolut kostengünstig sind.
4
Das Angebot an neuen Wohnungen konzentriert sich auf wenige Immobilienunternehmen
Die Schrumpfung des Wohnbaulandangebots, kombiniert mit der kontinuierlichen Erhöhung der Branchenkonzentration, führt dazu, dass die „Kontrollmacht“ über das zukünftige Angebot an neuen Wohnungen in Peking sich zunehmend auf wenige führende Unternehmen konzentriert.
Nach Statistiken aus öffentlichen Daten wurden mehr als die Hälfte der 36 Wohnbaulandparzellen, die von Januar bis September 2026 gehandelt wurden, von den 8 Unternehmen China Overseas, China Merchants, China Resources, CSCEC, Jinmao, Greentown, Future Science City und Poly erworben. Und die meisten der Parzellen, die diese Unternehmen erworben haben, sind hochwertige Parzellen in Kernlagen.
Das bedeutet, dass wenn das Angebot an neuen Wohnungen in der Zukunft schrumpft, die verfügbaren hochwertigen Wohnungen auf dem Markt hochkonzentriert in wenigen Immobilienunternehmen sein werden. Diese Unternehmen werden aufgrund ihrer früh erworbenen Kernparzellenreserven in den nächsten 2 bis 3 Jahren eine dominante Position auf dem Markt für neue Wohnungen einnehmen.
Die Ströme auf dem Landmarkt konzentrieren sich zunehmend, und der Cashflow wird ebenfalls durch neue Projekte zu den führenden Unternehmen strömen. Im Jahr 2025 haben die Top 20 Unternehmen nach dem Verkaufsvolumen von kommerziellen neuen Wohnungen in Peking etwa 77 % des Marktanteils erobert, was einem Anstieg von 4,4 Prozentpunkten gegenüber dem Vorjahr entspricht; die Top 10 Unternehmen haben etwa 60 % des Marktanteils erobert. Im Jahr 2026 hat sich der Konzentrationstrend weiter verstärkt. Von Januar bis September betrug das anteilige Verkaufsvolumen der 5 Unternehmen China Overseas, Beijing Urban Construction, China Resources, CSCEC Real Estate und China Merchants Shekou in der Top 20 Rangliste der Pekinger Immobilienunternehmen das 1,26-fache der Summe der hinteren 15 Unternehmen.
Nach der neuen Politik vom 28. August hat sich die Spielregeln für neue Wohnungen geändert: Der Verkauf von fertigen Wohnungen verlängert den Rückzahlungszyklus des Projekts um 1 bis 2 Jahre, und der Spitzenwert der Kapitalbindung beträgt etwa das 2- bis 3-fache des Vorverkaufsmodells. Diese Immobilienunternehmen mit vielen Projektreserven und starker Kapitalkraft werden in der neuen Runde des Wettbewerbs einen Vorsprung einnehmen, während kleine und mittlere Immobilienunternehmen einem größeren Druck auf ihre Kapitalkette ausgesetzt sind, und ihre Bereitschaft und Fähigkeit, Grundstücke zu erwerben, weiter schrump