智元创新启动新一轮融资,估值500亿,港股IPO暂缓
10月13日,据《财经》杂志报道,具身智能独角兽智元创新近期启动了新一轮融资,融资额约10亿元至15亿元,本轮融资已接近收尾,最新估值约500亿元。关于新融资、估值以及IPO进展,智元相关负责人表示暂无回应。
这轮融资的启动,意味着智元在今年内无法完成港股IPO。根据港交所的相关要求,上市申请公司如果在递表后、上市前完成新融资,除非获得特殊豁免,上市申请公司需要等到融资完成后满120日,才可挂牌交易。前述投资人称,新一轮融资意味着智元在今年内无法完成IPO。
一笔10亿至15亿元的新融资,让一家估值500亿元的独角兽推迟了上市时间表。这背后,是一个关于估值锚定节奏与资本化窗口期之间的权衡。
智元成立于2023年2月,是一家通用AI机器人公司。公司创始人、董事长兼CEO邓泰华曾在今年4月的合作伙伴大会上透露,智元的营业收入从公司成立第一年的30万元,到第二年突破6000万元,再到2025年突破10亿元,每年实现20倍增长,是中国从创立到最快过10亿元营收的机器人公司,也是中国从创立到最快过10亿元营收的AI公司。2026年的目标是再实现数倍增长。
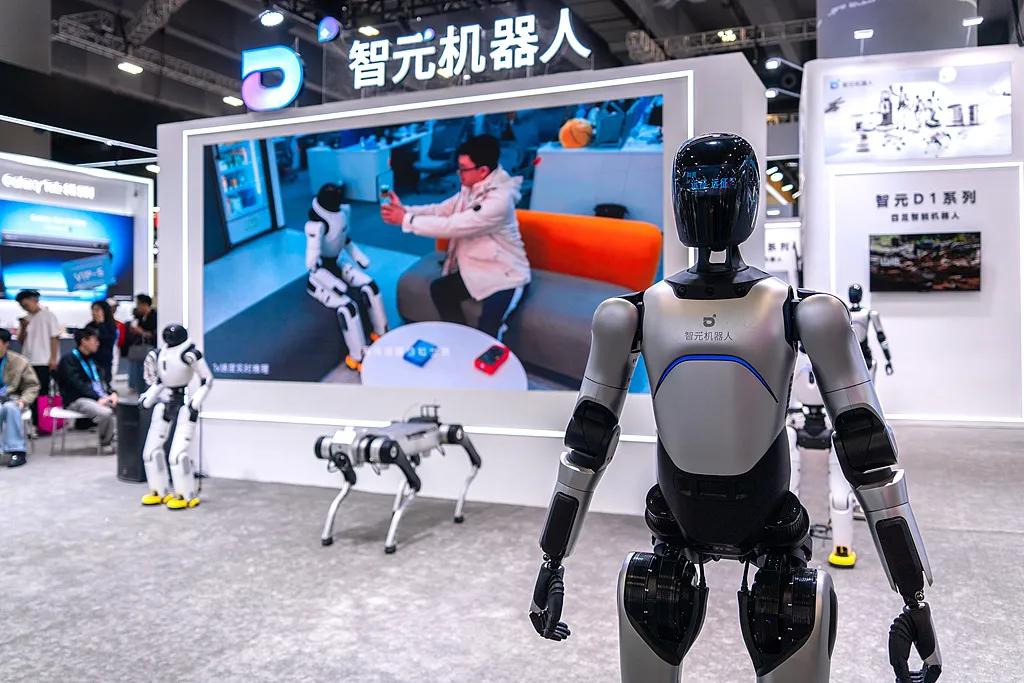
从产品矩阵看,智元已构建起覆盖远征、灵犀、精灵、酷拓、绝尘、甄选六大系列的产品线,覆盖全尺寸人形、半尺寸人形、轮式人形机器人与四足机器人等形态。据Omdia统计,2025年智元通用人形机器人出货量超5100台,位居全球第一,占据全球人形机器人市场约39%份额。据灼识咨询数据,按2025年及2026年第一季度收入计,智元创新是全球最大的通用AI机器人公司。
在生产端,今年9月24日,智元第20000台通用具身智能机器人远征A3 Ultra在横琴长隆飞船乐园正式下线,并交付长隆集团。2026年3月跨越万台大关,6月突破15000台,9月24日达到20000台。从10000台到20000台,用时约6个月。
智元在2026年7月宣布启动港股上市筹备工作,当时有投资人透露,智元预计最快于8月挂牌,目标估值400亿至500亿港元。但三个月过去,上市时间表被一轮新融资打乱。
根据港交所《上市规则》的相关要求,上市申请公司在递表后、上市前完成新融资的,除非获得联交所的特殊豁免,需要等到最后一笔融资完成后满120日,方可挂牌交易。这一规则的设立初衷是防止发行人在上市前通过突击融资操纵估值,确保上市时的估值具有足够的市场验证时间。
智元的新一轮融资已接近收尾。即便融资在10月底完成,按照120天的静置期计算,最早也要等到2027年2月底才能挂牌。这意味着智元将错过2026年内的港股上市窗口。
不过,从另一个角度看,这轮融资对智元而言并非“被动推迟”。在估值从150亿元一路攀升至500亿元的过程中,智元选择以新一轮融资锁定当前估值,而非加速上市进程。这一选择的逻辑在于:通过一级市场融资巩固估值基础,为后续IPO定价提供更充分的参照。
智元推迟IPO的决定,需要放在具身智能行业资本化进程的整体背景中理解。
2026年,具身智能公司密集冲刺资本市场。有二十多家具身智能公司有相关上市计划,包括宇树科技、智元机器人、银河通用等整机厂商,自变量机器人、星海图、智平方等主攻机器人大脑和模型的公司,以及帕西尼感知科技这类核心零部件公司。杭州具身智能公司云深处今年5月申报科创板IPO获上交所受理,乐聚智能创业板IPO申请也获深交所受理。
但上市审核却在收紧。据媒体9月报道,中国证监会已向部分投行和投资机构发出非正式的“窗口指导”,明确将提高人形机器人企业IPO的审批门槛,监管更关注订单收入是否真实、可持续。证券交易所对企业商业化能力的追问正在变得具体。
例如云深处招股书显示,今年上半年收入翻倍但重新陷入亏损,人形机器人只卖出6台,上交所在首轮问询中提出15个问题,重点关注公司结合产品单价、在手订单、客户结构详细论证业绩增长的可持续性。
宇树科技的市场表现也为行业提供了参照。宇树于今年8月在科创板上市后,股价从峰值4449亿元缩水至约1704亿元,较高点下跌超60%。一位关注具身智能的投资人表示,宇树上市后,一级市场对于具身智能的融资热度有所下降,但还是有不少投资人在关注并投资,“机器人产业在未来一定有价值,产业发展也需要有一定的泡沫”。
在这一背景下,智元选择在一级市场继续融资、将IPO时间表推后至2027年,是一种务实的节奏安排。当前一级市场对具身智能头部公司的估值预期仍然积极,而二级市场对未盈利机器人公司的定价逻辑尚未完全确立。在一级市场锁定估值,等待更成熟的市场窗口,比仓促上市后面临估值回调的风险更可控。
智元的股东阵容是其估值支撑的重要基础。在一级市场中,智元创新股东阵容覆盖国家队、地方基金、险资、券商、产业资本及财务投资机构等,包括高瓴创投、腾讯、比亚迪、蓝思科技、M31资本、蓝驰创投、中科创星、红杉中国、百度、京东、上汽、北汽等。
从股权结构来看,桑蓬(上海)科技合伙企业(有限合伙)持股28.0747%,管鲍(上海)科技合伙企业(有限合伙)持股10.2191%,兴夙(上海)科技合伙企业(有限合伙)持股9.1969%,篷翼(上海)机器人科技合伙企业(有限合伙)持股6.2926%,上海高瓴辰钧股权投资合伙企业(有限合伙)持股3.3343%,北京高瓴裕润股权投资基金合伙企业(有限合伙)持股3.3342%,广西腾讯创业投资有限公司持股2.6264%,邓泰华持股2.6167%。前三家股东的执行事务合伙人均为邓泰华。
产业资本的密集入股,为智元构建了从供应链到应用场景的产业协同网络。比亚迪、上汽、北汽等车企股东,对应的是具身智能在汽车制造场景中的潜在落地;京东作为物流巨头,对应的是仓储物流场景的机器人应用。
这种“股东即客户”的产业生态,在智元客户结构中已经有所体现,投资智元的公司如龙旗科技等在工厂落地部署了智元的机器人,京东物流与智元联合推出重载具身机器人精灵G2 Max并将其部署至智狼仓。
从30万元营收到10亿元营收,从150亿元估值到500亿元估值,智元用不到四年时间在具身智能赛道上完成了从零到独角兽的跨越。20000台机器人下线、全球人形机器人出货量第一、六大系列产品矩阵,这些数据勾勒出这家上海企业在具身智能商业化上的推进速度。
新一轮10亿至15亿元融资的启动,将智元的IPO时间表推后至2027年。这不是一次被动的延期,而是一次主动的节奏选择。在一级市场锁定500亿元估值,等待二级市场对具身智能公司的定价逻辑更加成熟,比带着未经验证的估值匆忙上市更为审慎。
智元2026年“数倍增长”的营收目标能否兑现,人形机器人从“展示能力”到“作业能力”的跨越能否如期完成,以及港股市场对未盈利具身智能公司的估值容忍度,都将决定智元2027年IPO窗口开启时的定价起点。
本文来自微信公众号“独角兽早知道”,作者:iponews工作室,36氪经授权发布。