大厂醒悟了,卷模型不如卖芯片
在中国AI芯片市场,两个变化正在加速。英伟达的份额正在被国产厂商蚕食,非GPU加速器的出货量也在上升。
近日IDC披露的数据显示恰好印证了这个变化——2026年上半年,中国数据中心AI加速器总出货量达到200.8万颗,其中非GPU加速器出货101.6万颗,规模首次超过GPU,英伟达仍是第一,但它与华为昇腾的份额差距,只剩6个百分点。
两个变化背后,都有大厂的身影。阿里 CEO吴泳铭今年3月披露,平头哥芯片年化营收已达百亿元级;9月的云栖大会上,阿里又发布真武V900,计划于2027年一季度量产并商业化,预计AI芯片年出货量将大幅增长。百度则在推进昆仑芯分拆上市,天池超节点实现了全栈国产,昆仑芯已经完成了三代AI芯片的研发和商业化。
这几家芯片卖得热的大厂,恰好也是全栈AI喊得最响的几家。从芯片、云到模型、应用,它们一层都没落下。
目前来看,既然模型太卷,不如多卖点芯片,正在成为大厂AI竞争中的一个现实选择。
01
模型公司还在为盈利寻找出路,训练和推理的账单已经变成了芯片大厂们的利润。
据IDC报告显示,今年上半年,英伟达在中国数据中心AI加速芯片市场的出货量同比下降44%,份额为34%;华为占28%,平头哥和昆仑芯分别占7%和4%,加起来已经超过英伟达;华为、平头哥、昆仑芯和寒武纪占非GPU细分市场约95%的出货量。
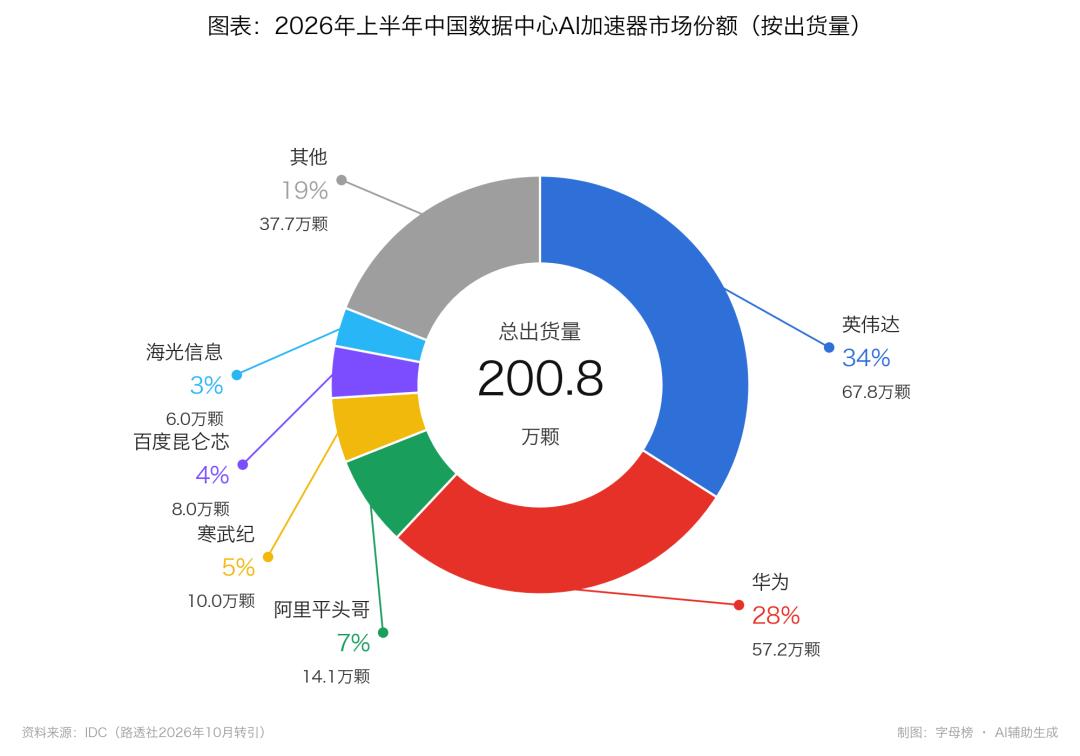
大厂芯片出货量增加的直接原因是,模型调用量上涨,英伟达高端产品供应受限,国产芯片同时接到了新增需求和替代订单。
今年云栖大会上,吴泳铭直接把AI模型、AI芯片和AI云列为三大基石,他说“芯片负责生产Token,云负责把Token送到每一个需要它的地方”。
华为已经在催产业链扩产。徐直军说,目前“能产多少就供多少”;面向推理的950PR已上市,用于训练的950DT超节点预计今年年底或明年初规模供货。
阿里也透露,真武M890的外部客户超过650家,覆盖20多个行业。
国产大模型一边开源、一边降价,企业部署门槛降低,智能体又带来了反复调用模型的需求。
百度在9月的论坛上举了泰康的例子:3500多个智能体上线,日均消耗Token达到200亿。一个企业开始大规模使用Agent,后面就跟着一笔持续发生的算力开支。
模型调用量高,意味着推理需求旺盛。训练要随模型迭代不断投入,推理则是每一次使用都要花钱。德勤预计,2026年推理将占AI计算量的约三分之二。
这就给自研定制芯片留下了机会。同一类任务反复运行,芯片就可以围绕特定模型和场景优化,把每次调用的成本降下来。有机构预估,在适配的推理场景下,定制化芯片的能效比可达到通用GPU的1.5至3倍,单位算力成本降低35%以上。
眼看推理芯片成了一门好生意,想进场的大厂越来越多。腾讯7月推出紫霄2.0,主要供自家业务使用,计划年底推进十万卡部署;据报道,字节的芯片研发团队已超过千人;连模型公司DeepSeek,都被曝出在自研推理芯片。
不过,想把芯片卖给外人,先得在自己家里跑通。
大厂喊的全栈AI,对卖芯片有一个实实在在的帮助:它们自己有模型、云和高频应用,能先用真实流量打磨芯片、摊薄研发费用,再把验证过的产品卖给相似场景的客户。
国内大厂现在也已经跑通了。百度集团执行副总裁、百度智能云事业群总裁沈抖介绍,昆仑芯P800“已在百度内部得到全面验证”,承担了百度绝大部分推理任务之后,才推向外部行业。中国移动的十亿级推理型集采中,昆仑芯三个标包分别拿下70%、70%和100%的份额。
全栈AI未必能让大厂在每一层都领先,但只要芯片这层跑通了,就有了稳定的外部需求。模型和云积累下来的需求,正在帮它们把芯片卖出去。
02
全栈AI厂商卖芯片这门生意,亚马逊其实早就打了样。
生成式AI热潮之前,亚马逊就为AWS布局自研芯片,原本是给云服务降本。到了AI时代,更便宜的训练和推理算力,成了它吸引外部客户的卖点,Anthropic和OpenAI先后承诺使用Trainium。今年二季度,包含Trainium和通用计算芯片Graviton的芯片业务,年化收入运行率超过250亿美元。
现在,亚马逊已经不满足于只通过AWS收取算力服务费。亚马逊CEO贾西在今年的股东信里,专门按独立芯片公司的口径测算芯片业务规模,并提出向第三方出售整柜芯片设备的可能。
相比亚马逊,国内大厂更进一步,直接把生意摆到了明面上,形成了两个变现方向。一个是硬件变现,把芯片做成超节点等各种方案;另一个是把芯片公司单独推向资本市场,把芯片做成资产。
第一条路,是坚持硬件变现。代表是华为和昇腾超节点。
超节点正在成为国产芯片的集体卖法,把几百颗芯片打包成一套计算系统卖给客户,绕开与英伟达的单卡对比,给客户看的是整套系统能跑多大的模型、效率如何,这样网络、存储等配套产品,也一起被打包进了芯片生意。
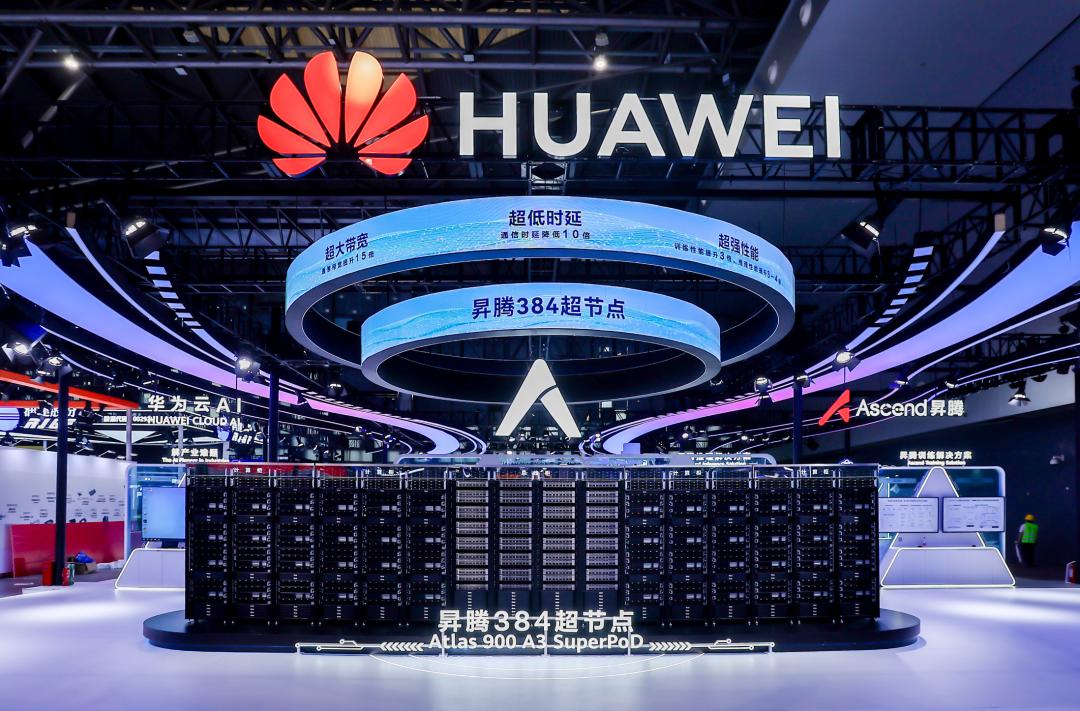
华为是这条路的代表。9月全联接大会上,华为发布昇腾960超节点,同时华为披露,昇腾910C超节点已经部署超过1000套,昇腾950超节点也已规模商用。此外,华为还在推动CANN开源开放,完善昇腾软件生态,今年9月华为披露,基于昇腾与CANN原生训练的模型已超过40个。
阿里也在向云外伸手。搭载真武V900的磐久超节点服务器,计划于2027年一季度上市。百度也透露,昆仑芯P800三万卡集群已经点亮。
硬件变现也不只是卖设备。国内大厂正把自研芯片推向云服务以外的市场,同时做着云上服务和本地交付两笔生意。
第二条路,是把芯片业务拆分成可以单独估值、融资的资产。
百度的路子最积极:既然模型还没翻身,我就先让芯片单独定价。
昆仑芯1月以保密形式向港交所递表,5月完成科创板上市辅导备案。百度在公告中解释,分拆有助于投资者单独评估昆仑芯,建立独立的融资渠道。据The Information报道,昆仑芯寻求约500亿美元的上市估值,高于报道当时百度约360亿美元的市值。
芯片生意的丰厚回报已经反映在了百度财务报表里,二季度,百度AI云基础设施收入增长50%,其中GPU云收入增长283%。
阿里也有类似打算。既然模型和应用还没有跑通,那就先把确定能收钱的生意做大。
8月的财报中,阿里把云智能集团和平头哥合并成“AI云与算力服务”,截至6月底的季度,这个板块收入484.37亿元,同比增长45%。先把芯片和云先合并成一个账本,再考虑推向资本市场。
财新此前援引知情人士称,阿里已决定支持平头哥未来独立上市;吴泳铭表示不排除这一可能。不过目前尚未披露明确时间表。
03
在中国AI芯片的生态里,今天的大客户,就是明天的竞争对手。
中国AI芯片正在形成一个分层:训练看华为,推理看性价比,流量在大厂手里,模型厂则负责把需求越做越大。
大厂们同时握着采购预算、应用流量和投资能力,可以在不同的合作关系中,分别做买家、股东、卖家和竞争对手。
这种关系能复杂到什么程度,看腾讯和燧原就知道。
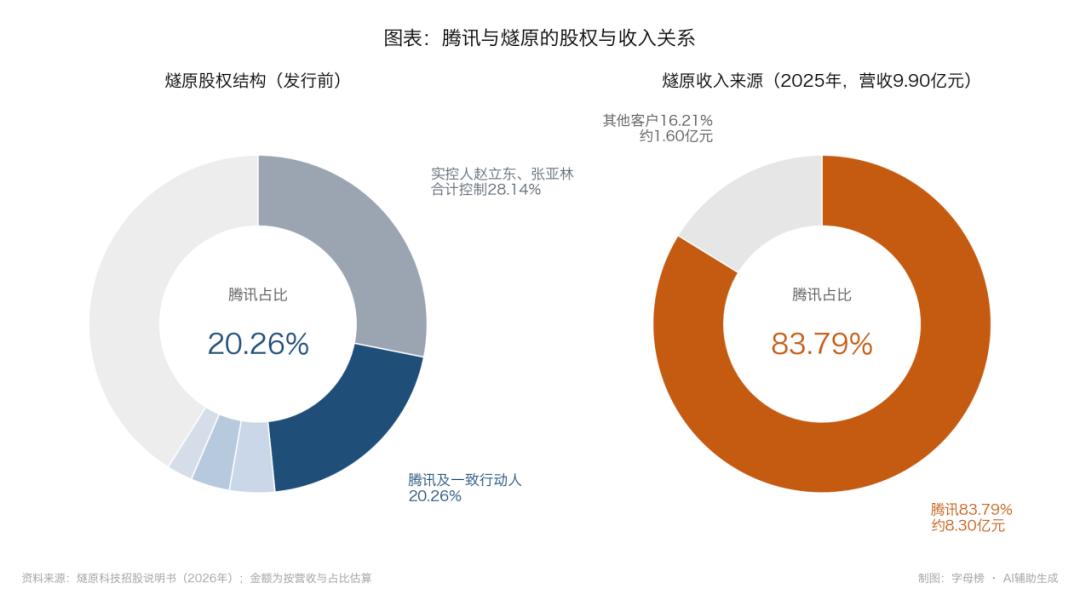
燧原前不久刚刚在科创板上市。腾讯连投它11轮,持股20.26%,是第一大股东;燧原招股书显示,2025年它83.79%的收入来自腾讯,既是最大客户,又是最大股东。
与此同时,腾讯也在推进自己的紫霄芯片。
对燧原来说,腾讯提供的不只是钱,还有真实任务、测试环境和采购规模。对腾讯来说,扶持一家芯片公司,可以让产品围绕自己的需求改进,也能多一个供应来源。腾讯自己的芯片用得越多,留给外部供应商的订单就越需要重新争取。
阿里和华为之间,也是类似的关系。阿里一边把平头哥做成百亿级生意,一边仍在采购市场上寻找合适的芯片。
据此前报道,DeepSeek V4发布后,阿里、腾讯和字节都在与华为接洽昇腾芯片新订单。阿里和腾讯合计锁定了超过45万颗昇腾950PR,订单超过475亿元。
对外,阿里、百度把自研芯片推向市场,会和自己的供应商争夺下一笔订单;对内,自家两个部门也在各算各的账:采购部门考虑哪种卡更合适,芯片团队考虑自己的产品能卖给谁。
不过接下来,产能问题可能会让这些关系更难处理。
中芯国际联席CEO赵海军今年谈到AI的“虹吸效应”时说,AI需求正在挤占全球的代工和存储产能。
据央视财经的报道,国产算力芯片已经“爆单”:国内算力需求达到供给的10倍以上,部分产品交付排期延到一年以后。
据机构测算,2026年国产AI芯片需求约420万颗,中芯N+2供给约260万颗,缺口约40%;华为以五年长约锁定约43%的产能,寒武纪分到9%到11%。
晶圆之外,HBM存储也在紧缺。前面提到的国产芯片涨价,就有高带宽内存采购成本上升的因素。
这个行业的竞争,正在从“谁的芯片性能更强”,变成“谁能拿到更多产能”。
大厂有订单、有资金,也有持续消耗芯片的业务,在争取产能时更有筹码。可它们多拿一份,其他厂商就可能少拿一份。
未来的产能分配,会不会从价高者得,转向某种意义上的统筹安排?
模型可以继续卷,全栈的故事也可以继续讲,但芯片的订单,要按时交。
本文来自微信公众号 “字母榜”(ID:wujicaijing),作者:思博,36氪经授权发布。