Die großen Tech-Konzerne sind zur Einsicht gekommen: Es ist weniger lohnend, sich im harten Wettbewerb um die Entwicklung von Modellen zu verausgaben, als Chips zu verkaufen.
Auf dem chinesischen Markt für KI-Chips beschleunigen sich zwei Veränderungen. Der Marktanteil von NVIDIA wird von inländischen Herstellern schrittweise verdrängt, und die Liefermengen von Nicht-GPU-Beschleunigern steigen ebenfalls an.
Die kürzlich von IDC veröffentlichten Daten bestätigen genau diese Veränderung – im ersten Halbjahr 2026 erreichte die gesamte Liefermenge von KI-Beschleunigern für chinesische Rechenzentren 2,008 Millionen Stück, davon wurden 1,016 Millionen Stück als Nicht-GPU-Beschleuniger ausgeliefert, wobei ihr Umfang erstmals den der GPUs überstieg. NVIDIA steht nach wie vor an erster Stelle, aber der Abstand zum Marktanteil von Huaweis Ascend beträgt nur noch 6 Prozentpunkte.
Hinter beiden Veränderungen stehen große Technologiekonzerne. Wu Yongming, CEO von Alibaba, gab im März dieses Jahres bekannt, dass der annualisierte Umsatz von T-Head-Chips bereits einen Umfang von 10 Milliarden Yuan erreicht hat. Auf dem Cloud Summit im September stellte Alibaba den Zhenwu V900 vor, der im ersten Quartal 2027 in Massenproduktion gehen und kommerzialisiert werden soll. Es wird erwartet, dass die jährliche Liefermenge von KI-Chips stark ansteigen wird. Baidu hingegen treibt die Ausgliederung und Börsennotierung von Kunlunxin voran. Der Tianchi-Superknoten hat einen vollständig inländischen Stack realisiert, und Kunlunxin hat die Entwicklung und Kommerzialisierung von drei Generationen von KI-Chips abgeschlossen.
Diese großen Konzerne mit hohen Chipverkäufen sind genau diejenigen, die am lautesten für den vollständigen KI-Stack eintreten. Von Chips über Cloud bis hin zu Modellen und Anwendungen haben sie keine einzige Ebene ausgelassen.
Bislang zeichnet sich ab: Da der Wettbewerb bei Modellen zu intensiv geworden ist, ist die Erhöhung des Chipabsatzes zu einer praktischen Wahl im KI-Wettbewerb der großen Konzerne geworden.
01
Während Modellanbieter noch nach Wegen zur Rentabilität suchen, sind die Rechnungen für Training und Inferenz bereits zu den Gewinnen der Chiphersteller geworden.
Laut IDC-Bericht ist die Liefermenge von NVIDIA auf dem chinesischen Markt für KI-Beschleunigerchips für Rechenzentren im ersten Halbjahr dieses Jahres um 44 % gegenüber dem Vorjahr gesunken, der Marktanteil beträgt 34 %. Huawei hält 2 %, T-Head und Kunlunxin erreichen 7 % bzw. 4 % – zusammen übertreffen sie bereits NVIDIA. Huawei, T-Head, Kunlunxin und Cambricon halten etwa 95 % der Liefermenge im Teilmarkt für Nicht-GPU-Beschleuniger.
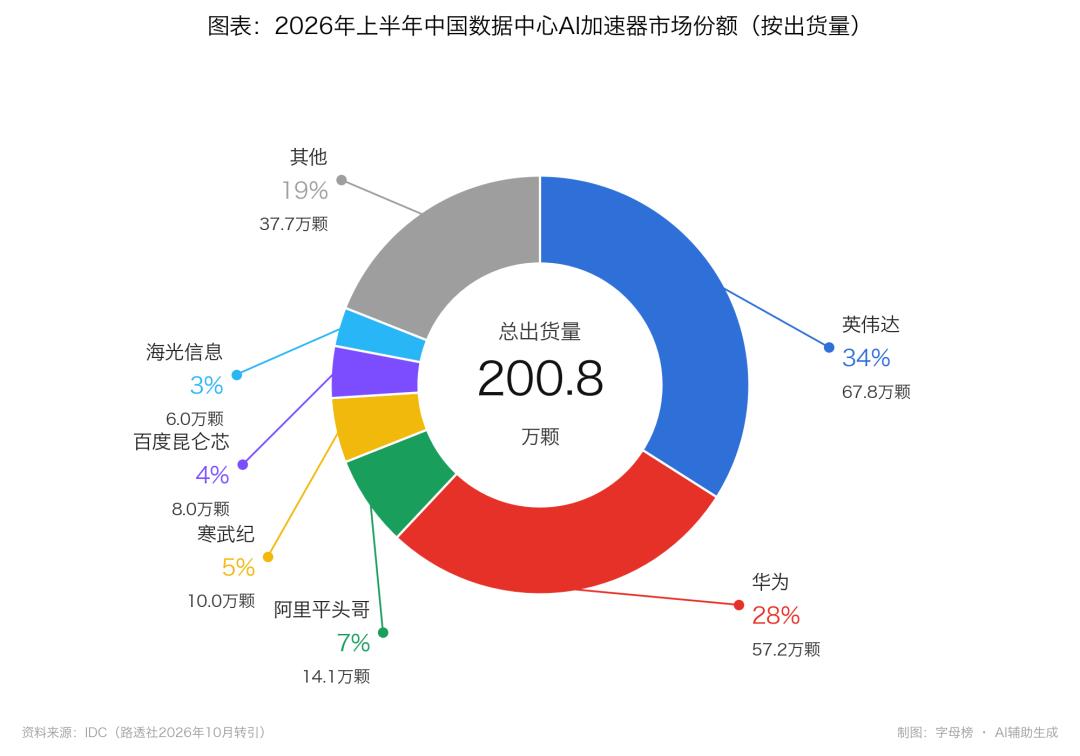
Der direkte Grund für die gestiegene Liefermenge von Chips großer Konzerne liegt im Anstieg der Modellaufrufe, der begrenzten Versorgung mit Hochleistungsprodukten von NVIDIA und darin, dass inländische Chips gleichzeitig neue Nachfrage und Ersatzbestellungen erhalten.
Auf dem diesjährigen Cloud Summit nannte Wu Yongming KI-Modelle, KI-Chips und KI-Cloud direkt als drei Grundpfeiler. Er sagte: „Chips sind für die Erzeugung von Tokens verantwortlich, und die Cloud sorgt dafür, dass Tokens an jeden Ort gelangen, der sie benötigt.“
Huawei treibt bereits die Kapazitätserweiterung der Industriekette voran. Xu Zhijun sagte, derzeit werde „so viel geliefert wie produziert werden kann“. Der für Inferenz vorgesehene 950PR ist bereits auf dem Markt, und der für das Training bestimmte Superknoten 950DT soll Ende dieses Jahres oder Anfang nächsten Jahres in großem Umfang ausgeliefert werden.
Alibaba gab zudem bekannt, dass der Zhenwu M890 über 650 externe Kunden hat und mehr als 20 Branchen abdeckt.
Während inländische große Modelle gleichzeitig Open-Source betreiben und Preise senken, sinkt die Schwelle für die Unternehmensimplementierung, und intelligente Agenturen erzeugen wiederum Nachfrage nach wiederholten Modellaufrufen.
Auf dem Forum im September nannte Baidu das Beispiel von Taikang: Mehr als 3500 intelligente Agenturen sind in Betrieb, und der tägliche durchschnittliche Token-Verbrauch erreicht 20 Milliarden. Sobald ein Unternehmen Agenten in großem Umfang einsetzt, folgen anhaltende Ausgaben für Rechenleistung.
Eine hohe Anzahl von Modellaufrufen bedeutet eine starke Nachfrage nach Inferenz. Für das Training müssen kontinuierlich Investitionen mit der Iteration von Modellen getätigt werden, während die Inferenz bei jeder Nutzung Kosten verursacht. Deloitte schätzt, dass Inferenz im Jahr 2026 etwa zwei Drittel des KI-Rechenaufkommens ausmachen wird.
Dadurch entsteht Raum für selbst entwickelte kundenspezifische Chips. Wenn dieselbe Art von Aufgabe wiederholt ausgeführt wird, können Chips um bestimmte Modelle und Szenarien herum optimiert werden, um die Kosten pro Aufruf zu senken. Einige Institutionen schätzen, dass in geeigneten Inferenzszenarien das Energieeffizienzverhältnis von kundenspezifischen Chips das 1,5- bis 3-fache von universellen GPUs erreichen kann, wobei die Kosten pro Einheit der Rechenleistung um mehr als 35 % sinken.
Da Inferenzchips zu einem lukrativen Geschäft geworden sind, wollen immer mehr große Konzerne in den Markt eintreten. Tencent stellte im Juli den Zixiao 2.0 vor, der hauptsächlich für eigene Geschäftsanwendungen verwendet wird und bis Ende des Jahres mit der Bereitstellung von 100.000 Karten geplant ist. Berichten zufolge hat das Chipentwicklungsteam von ByteDance bereits mehr als 1000 Mitarbeiter. Sogar das Modellentwicklungsunternehmen DeepSeek wurde mit der Entwicklung eigener Inferenzchips in Verbindung gebracht.
Um Chips an Dritte verkaufen zu können, muss man sie zuerst im eigenen Haus erfolgreich betreiben.
Der von großen Konzernen propagierte vollständige KI-Stack hat einen praktischen Nutzen für den Chipverkauf: Sie verfügen selbst über Modelle, Cloud und hochfrequente Anwendungen, können Chips zuerst mit echtem Datenverkehr verfeinern, die Entwicklungskosten verteilen und dann die validierten Produkte an Kunden in ähnlichen Szenarien verkaufen.
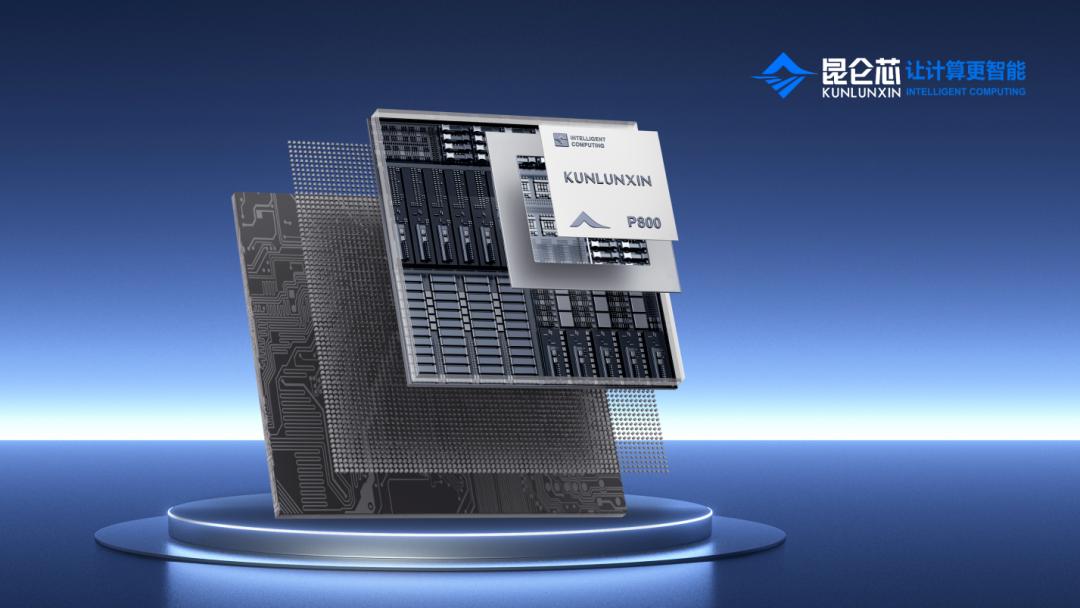
Inländische große Konzerne haben dies bereits erfolgreich umgesetzt. Shen Dou, Executive Vice President von Baidu Group und Präsident der Baidu Intelligent Cloud Business Group, erläuterte, dass der Kunlunxin P800 „innerhalb von Baidu umfassend validiert wurde“ und erst nach der Übernahme des Großteils der Inferenzaufgaben von Baidu auf externe Branchen ausgerichtet wurde. Bei der milliardenschweren Ausschreibung für Inferenzchips von China Mobile sicherte sich Kunlunxin 70 %, 70 % bzw. 100 % der Anteile in drei Losen.
Der vollständige KI-Stack führt nicht unbedingt dazu, dass große Konzerne auf jeder Ebene führend sind. Aber sobald die Chip-Ebene erfolgreich funktioniert, entsteht eine stabile externe Nachfrage. Die aus Modellen und Cloud gesammelte Nachfrage hilft ihnen dabei, ihre Chips zu verkaufen.
02
Das Geschäft von vollständigen KI-Stack-Anbietern mit dem Chipverkauf hat Amazon bereits vorgelebt.
Vor dem Boom der generativen KI hat Amazon bereits die selbst entwickelten Chips für AWS aufgebaut, ursprünglich um die Kosten der Cloud-Dienste zu senken. Im KI-Zeitalter sind günstigere Trainings- und Inferenzrechenkapazitäten zu seinem Verkaufsargument geworden, um externe Kunden anzuziehen. Anthropic und OpenAI haben nacheinander zugesagt, Trainium zu nutzen. Im zweiten Quartal dieses Jahres überschritt der annualisierte Umsatz des Chipgeschäfts, das Trainium und die universellen Rechenchips Graviton umfasst, eine Laufrate von über 25 Milliarden US-Dollar.
Jetzt gibt sich Amazon nicht mehr damit zufrieden, nur über AWS Gebühren für Rechenleistung zu erheben. Amazon-CEO Jassy hat in seinem diesjährigen Aktionärsbrief das Geschäftsumfang des Chipgeschäfts speziell nach dem Maßstab unabhängiger Chiphersteller berechnet und die Möglichkeit vorgeschlagen, ganze Container mit Chipgeräten an Dritte zu verkaufen.
Im Vergleich zu Amazon gehen inländische große Konzerne noch einen Schritt weiter, stellen das Geschäft offen dar und haben zwei Monetarisierungsrichtungen gebildet. Die eine ist die Hardware-Monetarisierung, bei der Chips zu verschiedenen Lösungen wie Superknoten verarbeitet werden. Die andere besteht darin, Chipunternehmen separat auf den Kapitalmarkt zu bringen und Chips zu Vermögenswerten zu machen.
Der erste Weg ist die Beibehaltung der Hardware-Monetarisierung. Vertreter sind Huawei und die Ascend-Superknoten.
Superknoten werden zu einer gemeinsamen Verkaufsmethode für inländische Chips: Hunderte von Chips werden zu einem Rechensystem gebündelt und an Kunden verkauft, um den direkten Vergleich mit einzelnen Karten von NVIDIA zu umgehen. Den Kunden wird gezeigt, welche großen Modelle das gesamte System ausführen kann und wie hoch die Effizienz ist. Dadurch werden auch Netzwerk-, Speicher- und andere Zusatzprodukte in das Chipgeschäft einbezogen.
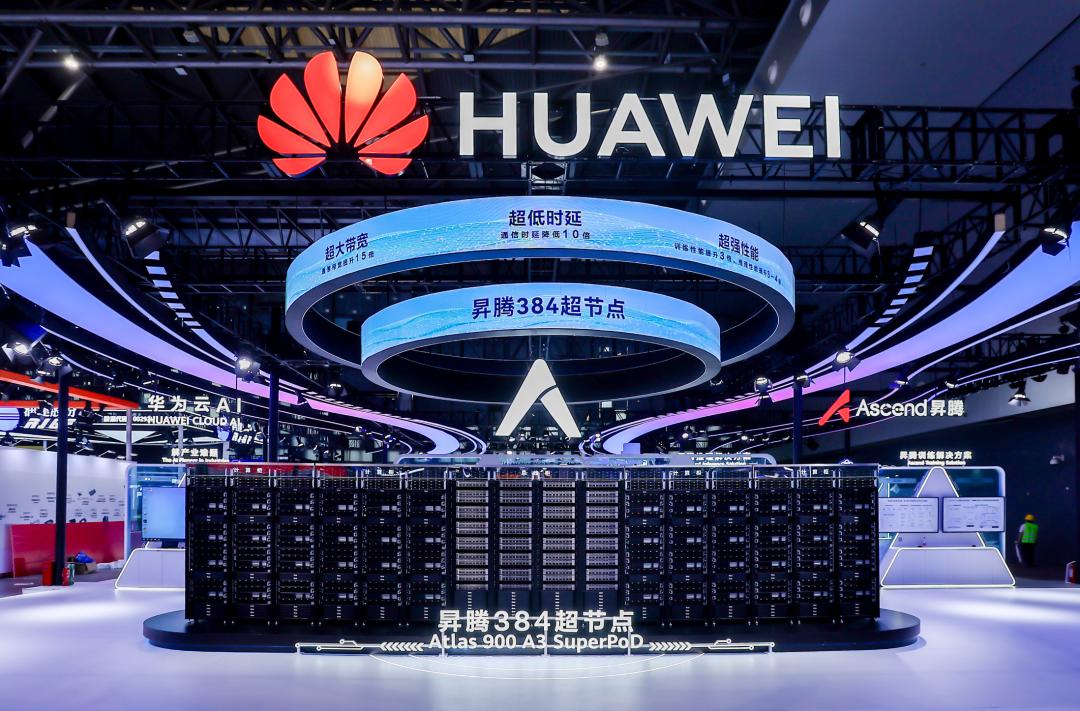
Huawei ist der Vertreter dieses Weges. Auf der Connect-Konferenz im September stellte Huawei den Ascend 960-Superknoten vor. Gleichzeitig gab Huawei bekannt, dass mehr als 1000 Sätze des Ascend 910C-Superknotens bereitgestellt wurden und der Ascend 950-Superknoten ebenfalls in großem Umfang kommerziell genutzt wird. Darüber hinaus treibt Huawei die Open-Source-Öffnung von CANN voran, um die Software-Ökosystem von Ascend zu vervollständigen. Im September dieses Jahres gab Huawei bekannt, dass mehr als 40 Modelle nativ auf Basis von Ascend und CANN trainiert wurden.
Alibaba strebt auch Märkte außerhalb der Cloud an. Der Panjiu-Superknoten-Server mit dem Zhenwu V900 soll im ersten Quartal 2027 auf den Markt kommen. Baidu gab zudem bekannt, dass der 30.000-Karten-Cluster des Kunlunxin P800 bereits aktiviert ist.
Hardware-Monetarisierung bedeutet nicht nur den Verkauf von Geräten. Inländische große Konzerne bringen selbst entwickelte Chips auf Märkte außerhalb der Cloud-Dienste und betreiben gleichzeitig Geschäfte mit Cloud-Diensten und lokaler Bereitstellung.
Der zweite Weg besteht darin, das Chipgeschäft zu Vermögenswerten aufzuspalten, die separat bewertet und finanziert werden können.
Baidu geht den aktivsten Weg: Da die Modelle noch keine Rentabilität erreicht haben, lasse ich zuerst die Chips separat bewerten.
Kunlunxin reichte im Januar vertraulich einen Antrag bei der Hong Kong Stock Exchange ein und schloss im Mai die Registrierung für das Börsennotierungsberatungsverfahren an der Sci-Tech Innovation Board ab. Baidu erläuterte in einer Mitteilung, dass die Ausgliederung Investoren dabei hilft, Kunlunxin separat zu bewerten und unabhängige Finanzierungskanäle aufzubauen. Laut einem Bericht von The Information strebt Kunlunxin eine Börsenbewertung von etwa 50 Milliarden US-Dollar an, was über dem damaligen Marktwert von Baidu von etwa 36 Milliarden US-Dollar liegt.
Die hohen Erträge des Chipgeschäfts spiegeln sich bereits in den Finanzberichten von Baidu wider. Im zweiten Quartal stieg der Umsatz mit der KI-Cloud-Infrastruktur von Baidu um 50 %, wobei der Umsatz mit GPU-Cloud um 283 % anstieg.
Alibaba verfolgt ähnliche Pläne. Da Modelle und Anwendungen noch nicht erfolgreich funktionieren, soll das sichere und einträgliche Geschäft zuerst ausgebaut werden.
In dem Finanzbericht vom August fusionierte Alibaba die Cloud Intelligent Group und T-Head zu „KI-Cloud und Rechenleistungsdiensten“. Im Quartal bis Ende Juni erzielte dieser Bereich einen Umsatz von 48,437 Milliarden Yuan, was einem Anstieg von 45 % gegenüber dem Vorjahr entspricht. Zuerst werden Chips und Cloud in einem Rechnungsbuch zusammengefasst, bevor die Einführung auf den Kapitalmarkt in Betracht gezogen wird.
Caixin berichtete zuvor unter Berufung auf informierte Kreise, dass Alibaba beschlossen hat, die zukünftige unabhängige Börsennotierung von T-Head zu unterstützen. Wu Yongming erklärte, dass diese Möglichkeit nicht ausgeschlossen wird. Bislang wurde jedoch kein genauer Zeitplan bekanntgegeben.
03
In dem Ökosystem der chinesischen KI-Chips sind die heutigen Großkunden die Konkurrenten von morgen.
Chinesische KI-Chips bilden eine Hierarchie: Für das Training ist Huawei führend, bei der Inferenz zählt das Preis-Leistungs-Verhältnis. Der Datenverkehr liegt in den Händen großer Konzerne, während Modellanbieter dafür sorgen, dass die Nachfrage stetig wächst.
Große Konzerne verfügen gleichzeitig über Einkaufsbudgets, Anwendungsdatenverkehr und Investitionsfähigkeit und können in verschiedenen Kooperationsbeziehungen gleichzeitig als Käufer, Aktionär, Verkäufer und Konkurrent auftreten.
Wie komplex diese Beziehung sein kann, zeigt das Beispiel von Tencent und Enflame.
Enflame ging vor kurzem an der Sci-Tech Innovation Board an die Börse. Tencent hat es in 11 Runden nacheinander investiert und hält 20,26 % der Anteile, womit es der größte Aktionär ist. Aus dem Prospekt von Enflame geht hervor, dass 83,79 % seiner Einnahmen im Jahr 2025 von Tencent stammten – Tencent ist also gleichzeitig der größte Kunde und der größte Aktionär.
Gleichzeitig treibt Tencent die Entwicklung seines eigenen Zixiao-Chips voran.
Für Enflame bietet Tencent nicht nur Kapital, sondern auch echte Aufgaben, Testumgebungen und Einkaufsvolumina. Für Tencent ermöglicht die Unterstützung eines Chipherstellers, dass Produkte an die eigenen Anforderungen angepasst werden, und schafft eine zusätzliche Bezugsquelle. Je mehr Tencent seine eigenen Chips nutzt, desto stärker müssen sich externe Anbieter um verbleibende Bestellungen bemühen.
