2026年Q3创投市场全景:投资人撒钱4248亿:钱在变多,但只流向1%的公司
一个季度,4,248 亿元。
这个数字比去年同期多了74.3%。如果只看总量,2026 年三季度的中国创投市场,正经历三年来最猛烈的一次回暖。但另一组数字,讲了一个完全相反的故事——单笔融资的中位数,依然是2,000 万元,一分没涨。
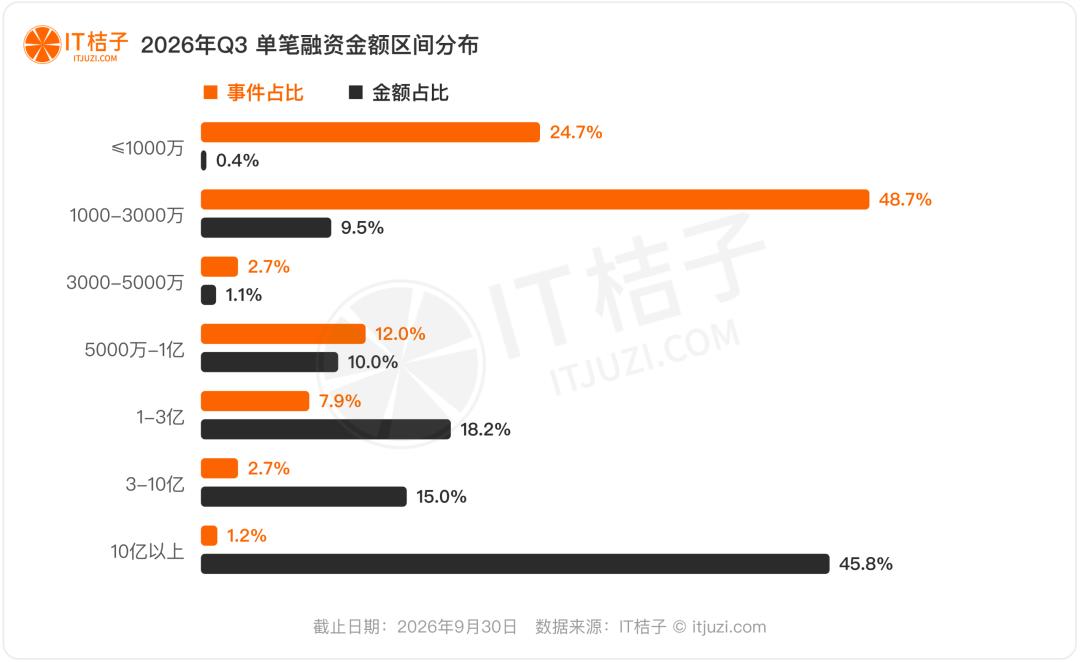
43 起 10 亿元以上的交易,用1.2%的数量,拿走了45.8%的钱;881 起千万元以下的小额融资,加起来只占 0.4%。
钱确实变多了,但它没有变得更平均。
一、市场全景:量价齐升,虹吸加剧
2026年第三季度,中国创投市场共发生融资事件3,566起,环比增长22.8%,同比增长42.1%;披露融资总额达4,248.1亿元,环比增长4.8%,同比增长高达74.3%。
从单笔融资规模看,平均融资金额升至1.19亿元(2025年同期为0.97亿元,同比提升23%);但单笔融资中位数维持在2,000万元,与去年完全持平。均值与中位数的剪刀差扩大至6.0倍。
分月看,7月1,245起(1,641.5亿元)、8月1,122起(1,102.2亿元)、9月1,199起(1,504.3亿元),三季度各月事件数均站稳1,100起以上,7月与9月各出现一个明显的资金投放高峰,市场活跃度呈“高位平台”而非“脉冲行情”。
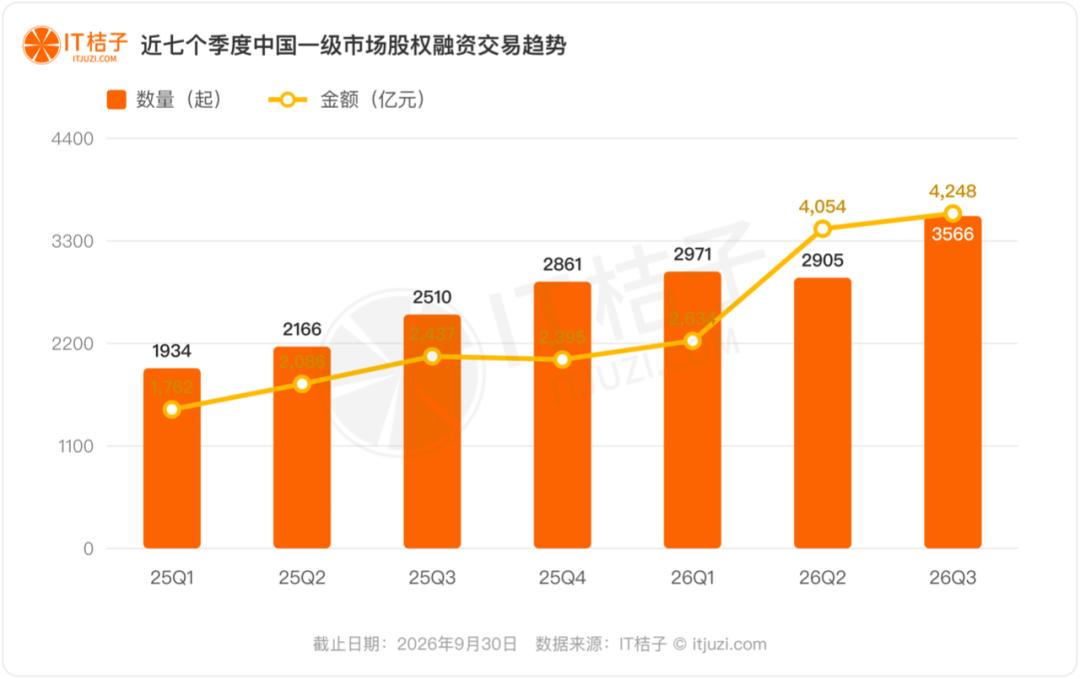
市场活跃度的环比跃升,标志着Q1以来的修复通道不仅得到延续,而且明显加速。2026年前三个季度事件数分别为2,971起、2,905起、3,566起,Q3单季首次突破3,500起,为2025年以来最高水平。
但总量扩张的另一面是结构性的极致分化:
•10亿元以上的超大额交易仅43起(占比1.2%),却拿走了1,946.6亿元,占全部披露金额的45.8%;
•与此同时,1,000万元以下的小额融资有881起(占比24.7%),金额贡献仅0.4%。
也就是说,市场的“量”在普遍修复,而“价”的分配逻辑高度倾斜。Q2出现的DeepSeek 508.8亿元A轮、Q3出现的月之暗面35亿美元F轮、可灵AI 30亿美元A轮,正在不断抬高市场对超级项目的心理预期。均值上行、中位数不动,是这种“哑铃型”资金结构最直白的数据注脚。
2026年前三季度累计,中国一级市场共发生股权融资事件9,442起,披露融资总额10,935.7亿元——金额已超过2025年全年(8,680.1亿元),事件数(9,442起)也已逼近2025年全年(9,471起)水平。市场整体进入上行周期已成为确定性事实。
二、赛道图谱:硬科技集中度再上台阶
从行业维度看,先进制造以41.9%的事件占比(1,493起)稳居首位,披露金额1,575.4亿元(占比37.1%)。集成电路子行业以418起事件、765.6亿元披露金额成为全市场最密集的赛道,国产替代的资本叙事已经从“设备与材料”延伸至“制造产能”——无锡华虹宏力三期293.2亿元战略投资、奕斯伟材料65亿元战略投资均指向产能建设。
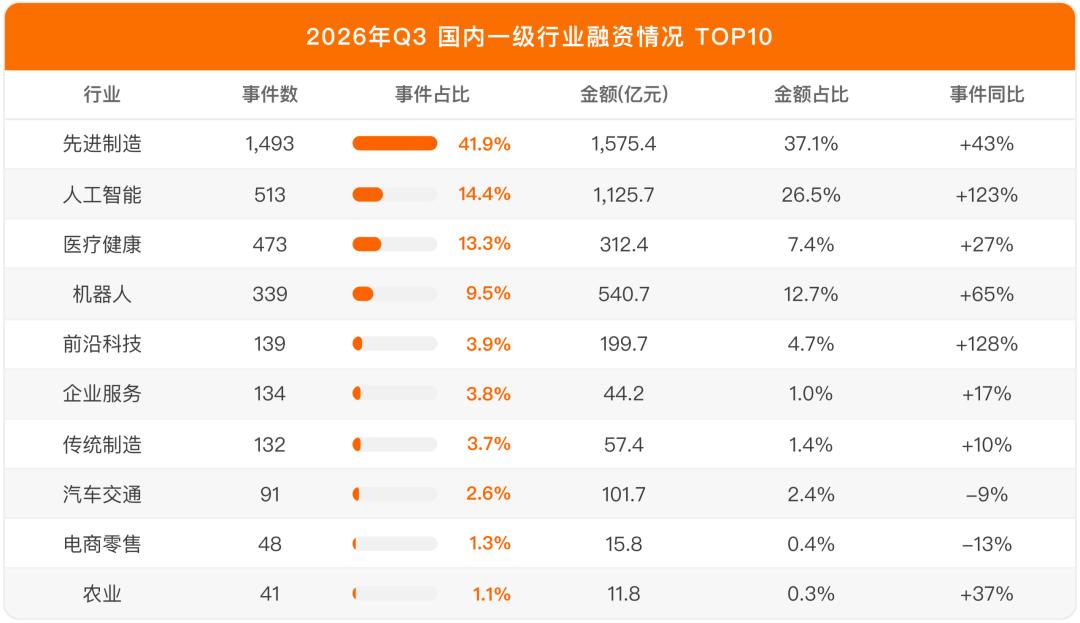
人工智能行业是本季度金额增长最猛的赛道。(此处取数规则:IT桔子事件库-人工智能行业,该数据为为更严格的行业概念。区别于人工智能标签取数,标签下可获得更广泛的AI领域公司融资结果。下同。)513起事件(占比14.4%),披露金额1,125.7亿元(占比26.5%),事件同比增长123%。月之暗面Kimi的35亿美元F轮、可灵AI的30亿美元A轮,标志着大模型公司的融资规模已经进入“美元十亿级”时代。资金重心从2025年的“基础模型”进一步转向多模态应用、AI Agent与推理算力——AI行业应用(139起)、AI技术层(136起)、AI基础层(93起、207.9亿元)三线并进。
机器人行业339起(占比9.5%)、540.7亿元(占比12.7%),同比增长65%。小鹏机器人63.3亿元A轮、康诺思腾49.2亿元战略投资显示,赛道已从“人形机器人整机”扩展至手术机器人、核心零部件与具身智能生态。值得注意的是,机器人与AI两个赛道的早期事件占比均在80%以上(AI为81.9%,机器人为80.8%),资金在持续向“技术范式变革”的前端下注。
前沿科技139起(占比3.9%)、199.7亿元(占比4.7%),同比增长128%,是事件增速第二快的赛道。商业航天(航空航天子行业116起、234.0亿元)、量子计算、可控核聚变成为主要增量,垣信卫星69.8亿元、长光卫星50.0亿元的大额战投说明低轨星座已经进入规模化组网阶段。
医疗健康473起(占比13.3%)、312.4亿元(占比7.4%),事件同比增长27%,但金额占比持续下滑。创新药出海仍是主线,管线成熟度作为估值分水岭的效应进一步强化——授权模式预期明确的生物科技持续获得大额融资,而早期概念验证阶段的项目普遍停留在数千万级别。
其他值得关注的信号:企业服务(134起、44.2亿元)事件同比增长17%但单笔均值仅0.33亿元,AI SaaS尚未在金额端形成气候;汽车交通91起,同比下降9%,智驾与固态电池叙事热度回落;本地生活虽然只有38起,却因瑞幸咖啡70.3亿元战略投资而贡献了77.7亿元。
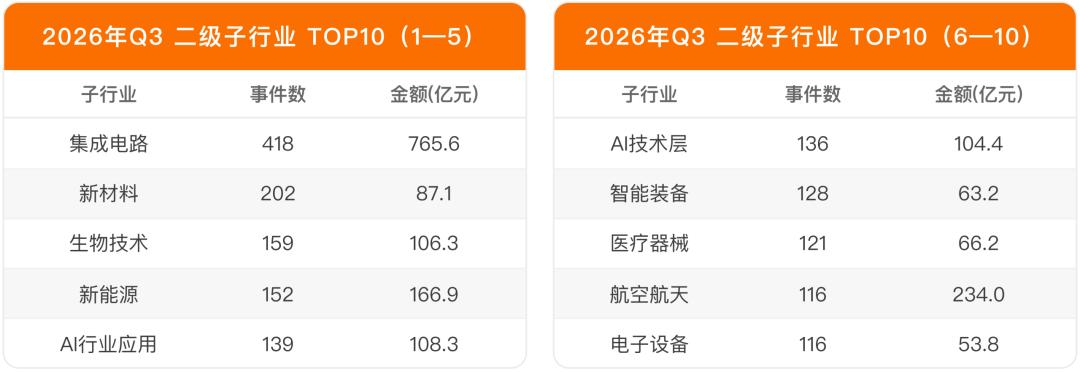
二级子行业TOP10
子行业层面,集成电路以418起、765.6亿元断层领先,金额超过第二至第四名(新材料、生物技术、新能源)之和的两倍,占全市场披露金额的18.0%;航空航天以116起、234.0亿元成为金额第二高的硬科技子行业;AI三大子行业(行业应用139起/108.3亿、技术层136起/104.4亿、基础层93起/207.9亿)合计368起、420.6亿元;服务机器人96起、176.0亿元,单笔均值达1.83亿元。资金在子行业维度的集中度甚至高于行业维度——头部子行业既是事件密度的高地,也是超大额交易的聚集地。
综合来看,先进制造、人工智能、机器人、医疗健康、前沿科技五大赛道合计占本季度82.9%的事件份额与88.4%的金额份额(去年同期为76.3%和62.3%)。“硬科技”的集中度不仅没有松动,反而在加速收拢。
三、阶段迁移:早期扩容与后期虹吸并行
2026年三季度,早期阶段(种子轮至A+轮)占据74.9%的事件占比(2,670起),贡献42.5%的金额(1,805.8亿元);成长期(Pre-B轮至D轮)占15.1%(537起),贡献22.7%的金额(962.4亿元);后期及战略阶段占10.1%(359起),却贡献了34.8%的金额(1,479.9亿元)。
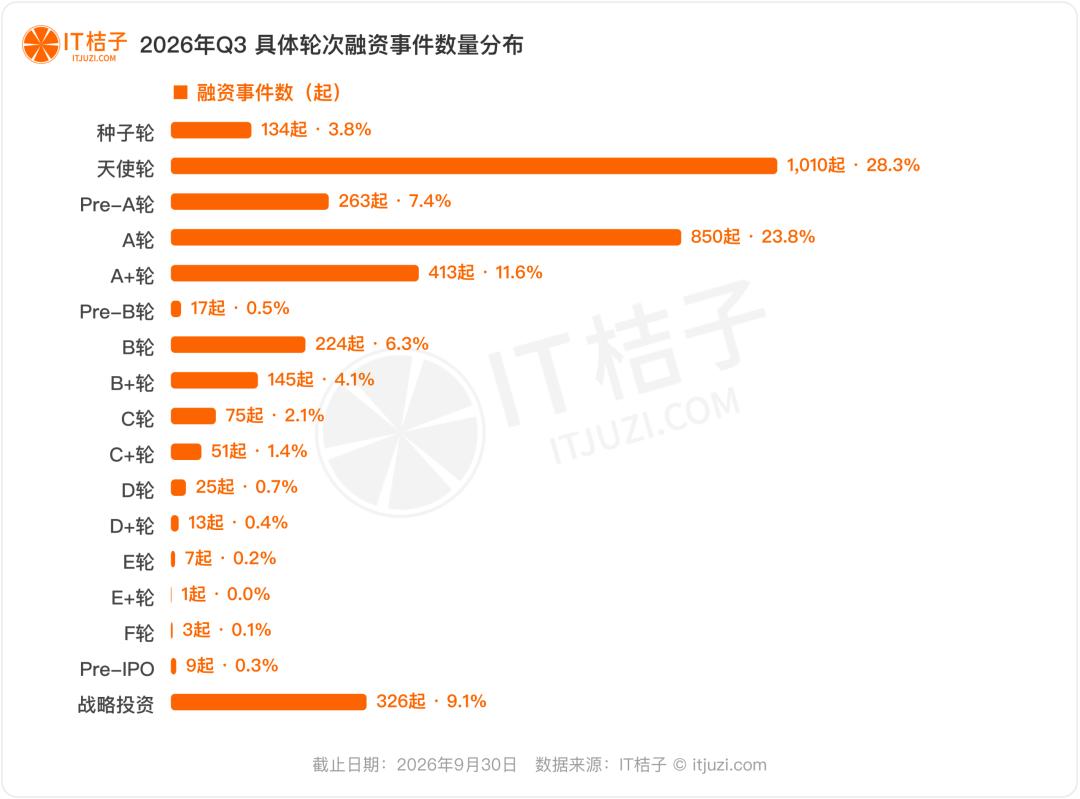
与Q1相比,早期事件占比从73.1%微升至74.9%,早期金额占比从34.9%提升至42.5%——机构不仅在前端下注的项目更多,单笔出资力度也在加大。轮次分布上,天使轮以1,010起(28.3%)成为数量最多的单一轮次,A轮850起(23.8%)紧随其后,两轮合计占全市场的52.1%;AI与机器人赛道天使轮项目分别达到189起和132起,技术范式变革仍在持续催生新团队。
后期阶段的“小额高占比”进一步走向极致:326起战略投资贡献了1,145.0亿元,占全部披露金额的27.0%。产业资本与国资平台正在以“战略投资”的形式承接大量产能型、整合型资金需求——这是Q3金额增长最重要的结构性来源。
成长期(B轮系列)的尴尬处境并未改善:537起事件仅分得22.7%的金额,平均单笔1.79亿元。对大量已完成技术验证、正处在规模化交付前夜的B轮公司而言,融资窗口依然偏紧。这种“前端热闹、后端集中、腰部承压”的分布,是本季度市场最典型的三段式结构。
四、地域格局:五极稳固,城市梯队重排
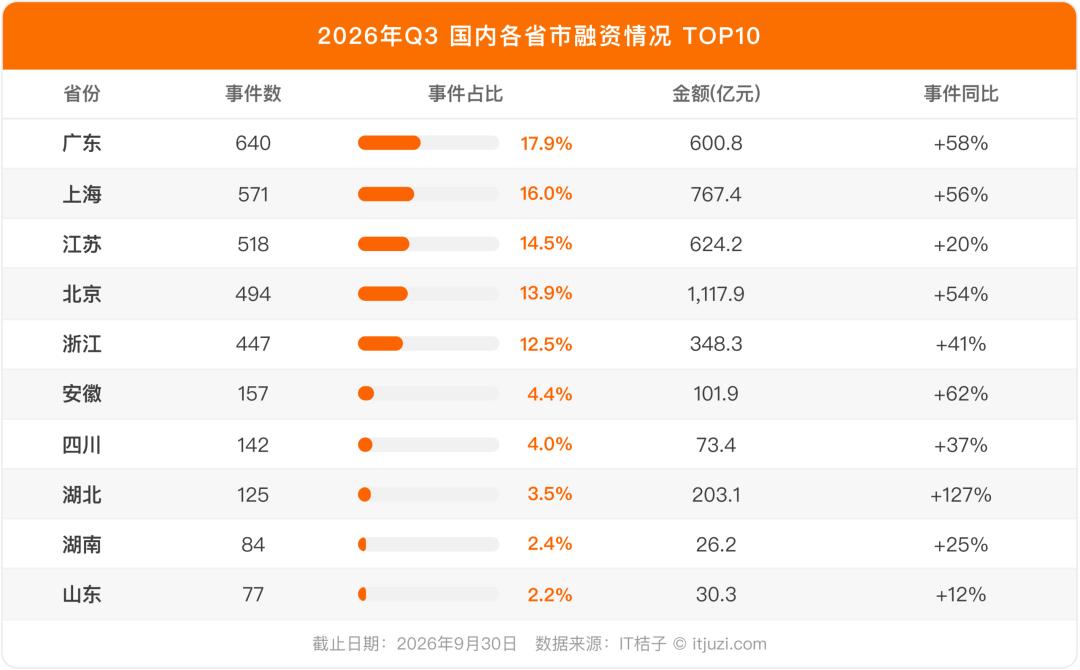
粤沪苏京浙五省市合计占据74.9%的事件份额和81.4%的金额份额。相比Q1(74.5%/76.3%),事件集中度基本持平,但金额集中度大幅抬升5.1个百分点——超大额融资进一步向头部省份聚拢。
北京以1,117.9亿元(占全国26.3%)居金额首位,金额占比高出事件占比12.4个百分点,月之暗面、可灵AI等AI大额融资集中在海淀区(262起、883.5亿元),使北京成为本季度“超级项目”最大的受益者。广东以640起居事件数首位(600.8亿元,其中深圳贡献451起、493.8亿元);江苏则依靠无锡(62起、375.8亿元)与苏州(251起、149.0亿元)双核,以624.2亿元稳居第三。
本季度最大的地域黑马是湖北与福建:湖北事件数同比增长127%(55→125起),金额从32.3亿元跃升至203.1亿元(+528%),奕斯伟材料65亿元、蔚来能源48亿元、星辰技术40亿元等大额战投密集落地武汉;福建事件数增长88%,金额增长595%(瑞幸咖啡70.3亿元为主要贡献)。陕西(+65%)、安徽(+62%)亦保持较快增长。
相比之下,中西部九省市(安徽、四川、湖北、湖南、河南、江西、陕西、重庆、山西)合计占比17.7%的事件份额、11.1%的金额份额,事件份额同比提升0.4个百分点,但金额份额反而下降0.7个百分点。中西部"有量缺价"的问题依然存在,只是湖北正在成为第一个局部破局者。
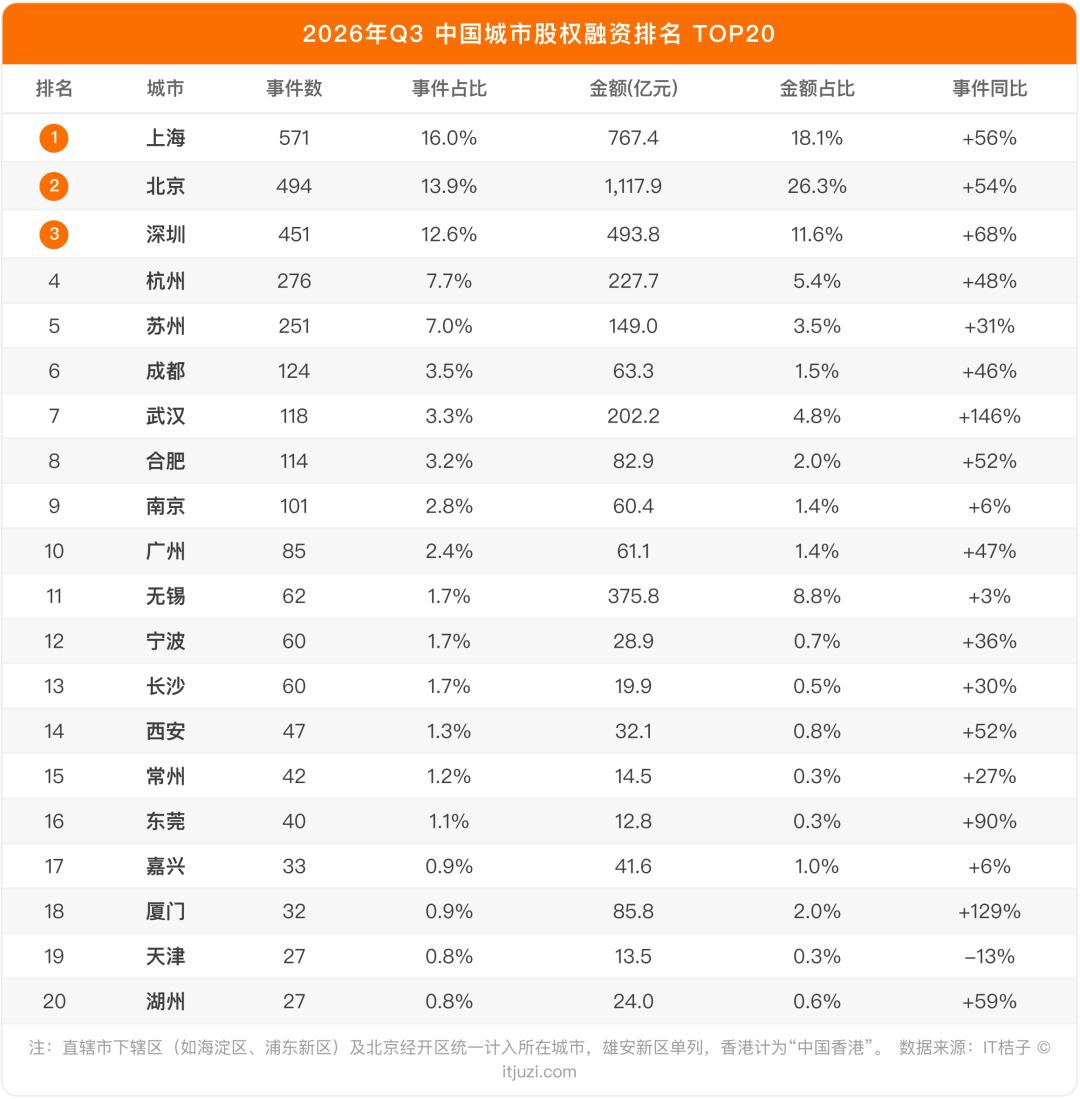
城市梯队TOP20
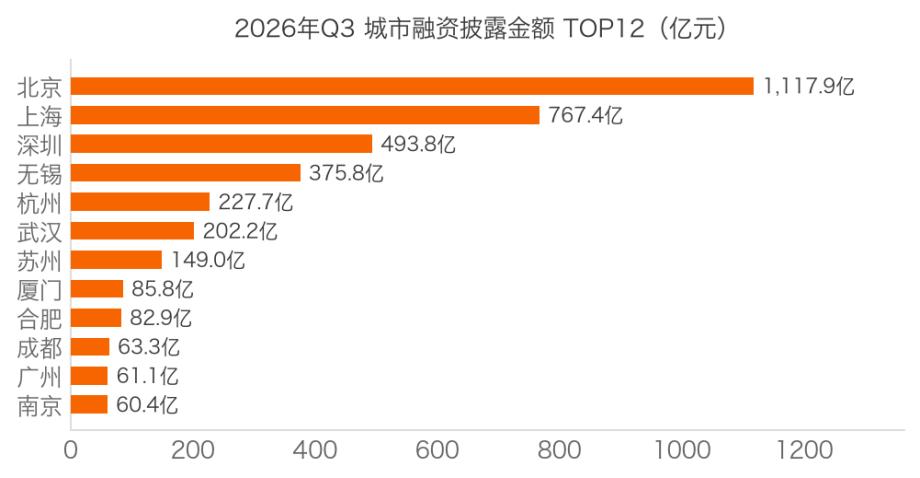
按事件数,上海(571起)、北京(494起)、深圳(451起)构成第一梯队,杭州(276起)、苏州(251起)紧随其后;按金额,北京(1,117.9亿元)、上海(767.4亿元)、深圳(493.8亿元)之后,无锡(375.8亿元)、杭州(227.7亿元)、武汉(202.2亿元)分列第四至第六。
两套排名的“错位”本身就是结构信息:无锡以62起事件获得375.8亿元,其中华虹三期293.2亿元项目制融资贡献了近八成,产能型大额交易对城市格局的脉冲效应显著;武汉以事件同比+146%、金额202.2亿元成为增速最快的头部城市;厦门(85.8亿元、+129%)在瑞幸咖啡大额战投带动下跃居城市金额第八。
五、资本结构:美元占比创新高,国资首度过半
人民币融资事件占比97.8%(3,489起),披露金额2,819.3亿元(占比66.4%),延续绝对主导地位。
美元资金的“少量高价”特征在本季度达到历史峰值:
• 74起美元事件,仅占2.1%的事件份额,却贡献了1,428.4亿元,占全部披露金额的33.6%;
•美元单笔平均金额高达19.30亿元,是人民币融资(0.81亿元)的24倍。
回看近七个季度,美元金额占比的轨迹是一条陡峭的上行线:7.2%(25Q1)→ 10.1% → 10.0% → 16.1% → 17.2% → 24.2% →33.6%。国际资本对中国AI与半导体资产的重新定价正在实质性发生,且高度集中在头部——无锡华虹宏力三期41.7亿美元、月之暗面35亿美元、可灵AI 30亿美元三笔交易即贡献了本季度美元金额的逾五成。
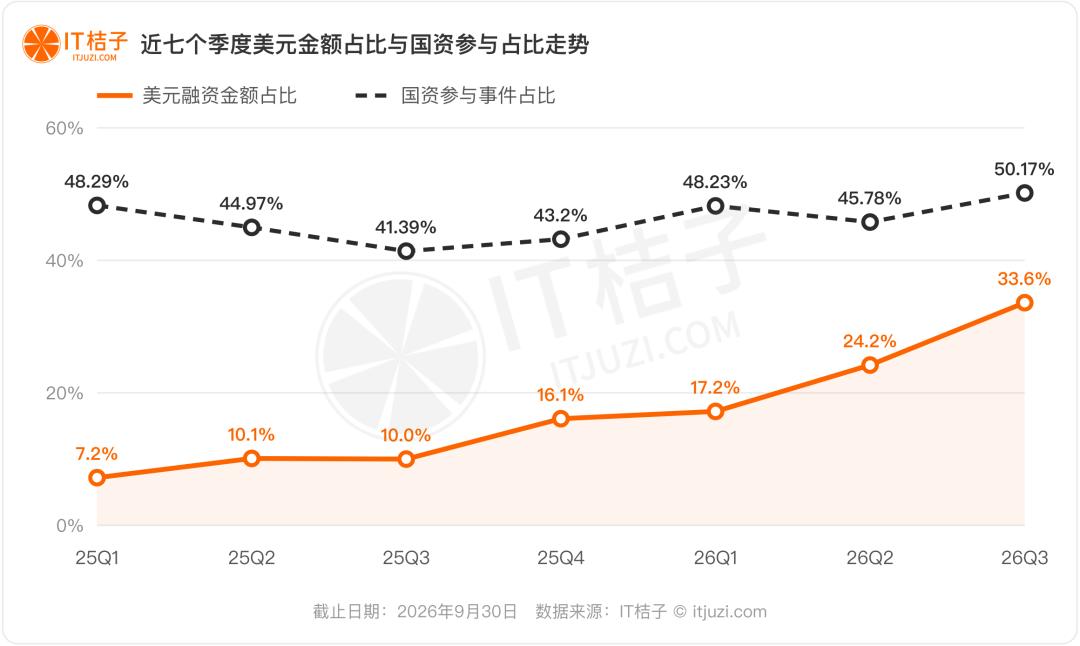
国资背景机构参与的事件占比在本季度首次突破50%,达到50.17%(1,789起),涉及披露金额2,505.3亿元、占总额的59.0%。近七个季度国资占比的走势为:48.29% → 44.97% → 41.39% → 43.20% → 48.23% → 45.78% → 50.17%,呈明显的"V型回升"并在Q3创出新高,近七个季度平均为46.00%。
这与Q1以来政府引导基金、国央企产业基金在半导体产能、商业航天、新能源等战略领域的持续加码一脉相承。国资与市场化力量已经不是“分庭抗礼”,而是国资略占上风——在美元资金同时创出新高的背景下,中国创投市场的资金供给正在形成“国资打底、美元冲顶”的双引擎结构。
六、玩家侧写:国资VC领跑,FA强者愈强
2026年三季度TOP20活跃投资方中,国资背景机构占据13席,较Q1的11席进一步增加。
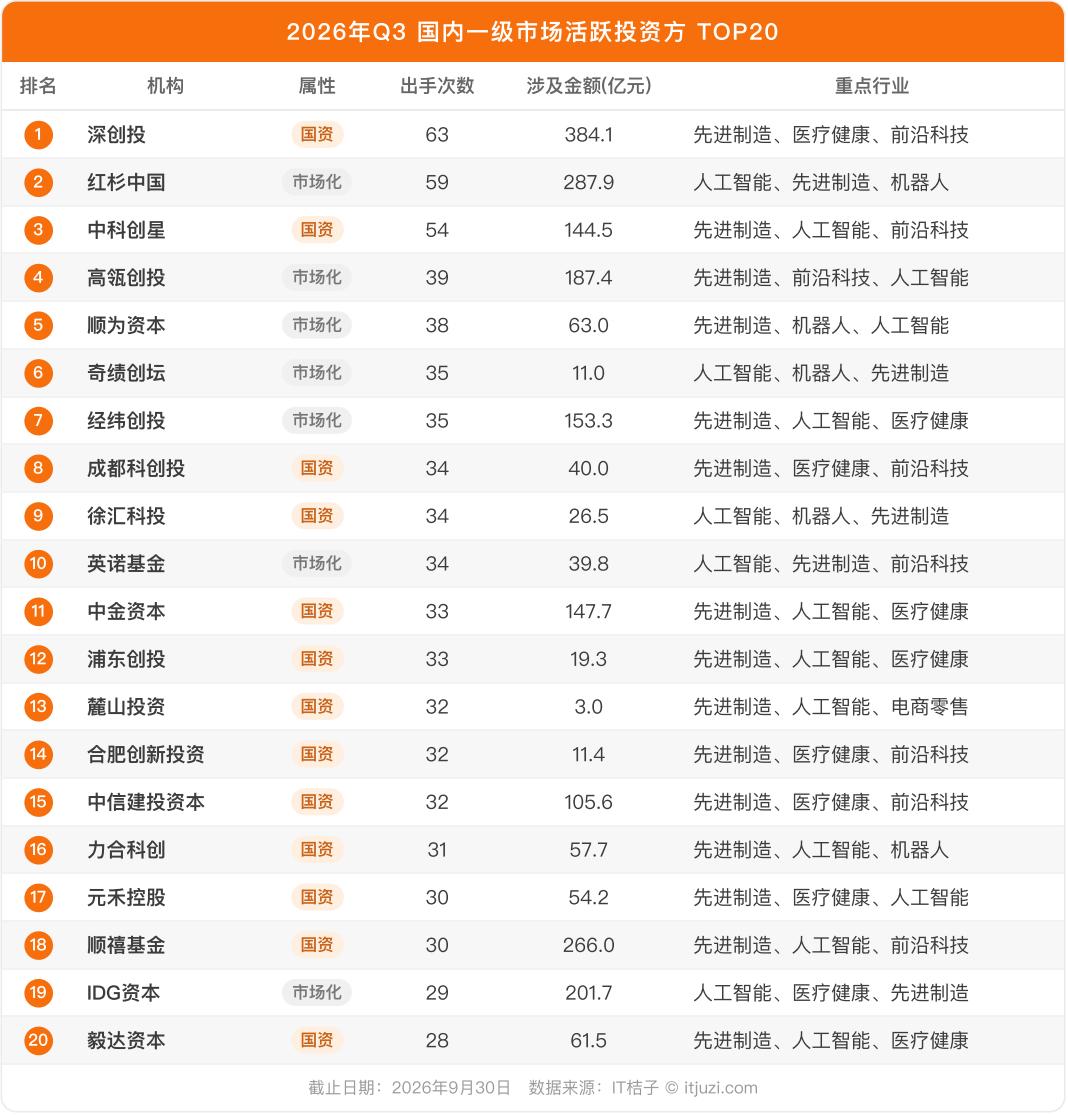
深创投以63次出手位居第一,投向集中于先进制造、医疗健康与前沿科技;中科创星(54次)专注硬科技早期;顺禧基金(30次)单笔投入强度突出,涉及金额266.0亿元。
地方国资平台批量进入活跃榜——成都科创投、徐汇科投、浦东创投、麓山投资、合肥创新投资、武汉科投均位列其中,显示“地方国资成为区域创投主力”的趋势仍在深化。
市场化机构中,红杉中国以59次出手紧随深创投,高瓴创投(39次)、顺为资本(38次)、奇绩创坛(35次)、经纬创投(35次)分列其后。值得注意的是,奇绩创坛以35次出手但仅11.0亿元的特征,成为早期种子阶段最活跃的市场化力量。
七、超级项目:单笔融资TOP30与典型案例
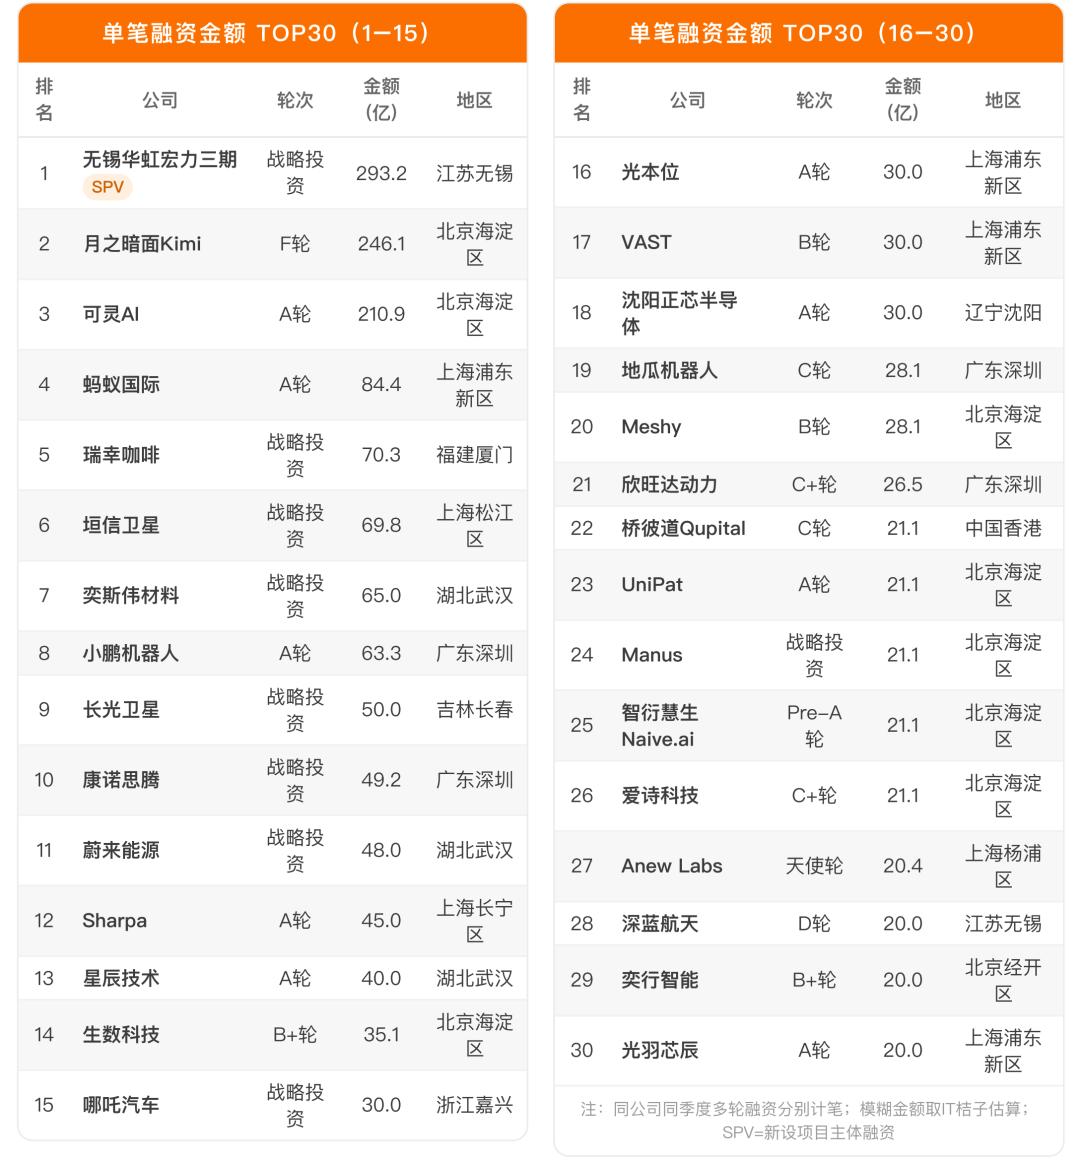
TOP30入榜门槛为20亿元,30笔交易合计1,758.9亿元、占本季披露总额的41.4%。行业高度集中:人工智能11笔、先进制造10笔;地区高度集中:北京9笔、上海7笔、深圳4笔;轮次两极分布:战略投资9笔与A轮9笔并列最多。
四个典型案例
案例一|无锡华虹宏力三期 293.2亿元 战略投资·江苏无锡:本季度最大单笔融资,标的为2025年10月新设的项目运营主体,出资方为国家集成电路产业投资基金、无锡锡虹国芯与国开新型政策性金融工具。这是典型的“项目制融资”——集团决策、设立SPV、基金入股,是半导体、面板、新能源大型产能项目的通行结构。它标志着国产替代的资本叙事已从“设备与材料”延伸到“制造产能”本身;受此单笔拉动,无锡以62起事件获得375.8亿元,城市金额排名跃居第四。
案例二|可灵AI210.9亿元(30亿美元) A轮·北京海淀:快手旗下AI创意生产力平台,单轮聚集34家投资方(光源资本担任FA):腾讯投资、阿里云、百度等产业资本,中信证券、工银投资、建信股权、华泰紫金等金融资本,与海淀国投、顺禧基金、中国互联网投资基金等国资平台同轮进入。在不确定环境中“抱团分担风险”已成为超大额交易的标配结构;成立六年即完成30亿美元级A轮,“A轮”对应的规模量级被超级项目时代彻底改写。8月底公司再获国家人工智能产业投资基金等A+轮15.3亿元加持。
案例三|Anew Labs20.4亿元(2.9亿美元) 天使轮·上海杨浦:AI制药研发商,2026年7月完成注册,9月即获红杉中国、IDG资本、高瓴创投、五源资本、高榕创投联投的天使轮。早期化与超级化在本案交汇:头部机构对确定性资产的争夺已前移至“公司成立后90天内”,天使轮金额达到以往B轮量级。本季度AI赛道天使轮事件多达189起,“抢早期”与“抢大头”正在同时发生。
案例四|武汉:三笔大额战投造出地域黑马 合计153亿元:奕斯伟材料65亿元战略投资(2025年12月成立的半导体硅材料制造商)、星辰技术40亿元A轮(集成电路先进封装,29家机构联投)、蔚来能源48亿元战略投资(蔚来旗下充换电业务)在三季度密集落地。湖北金额同比增长528%,武汉以118起、202.2亿元居城市第六,事件同比+146%。中西部“有量缺价”的困局,正在武汉以“大产能项目+机构组团”的方式率先破题。
八、企业生命周期:年轻化还在加速
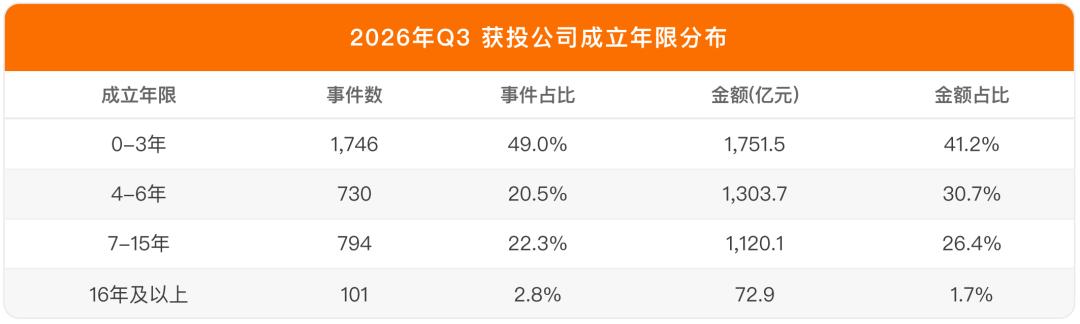
按三季度获投公司成立年限划分:
截止日期:2026年9月30日 数据来源:IT桔子© itjuzi.com
本季度中,成立0-3年的新公司占比升至49.0%,比Q1的44%进一步抬升,接近半数融资事件来自成立三年内的初创企业。AI大模型与具身智能的爆发,使得2024—2026年成立的新团队以前所未有的速度进入融资市场。
4-6年的成长期公司占比20.5%,却贡献了30.7%的金额,平均单笔融资1.79亿元——这批2020—2022年成立、踩中上一轮硬科技周期的公司正在进入A+/B轮密集交付期,估值抬升逻辑清晰。
7-15年的成熟期公司(22.3%)以战略投资为主,贡献26.4%的金额,单笔金额最大;16年以上的老牌公司仅占2.8%、金额贡献降至1.7%——98.3%的资金流向成立15年以内的公司,“老企新融”现象明显退潮,一级市场正系统性地把资本配置给更年轻的资产。
九、在超级项目时代寻找确定性
2026年三季度的中国创投市场,把Q1确立的范式转移推到了更极端的位置:总量加速扩张,分配急剧收敛。
核心洞察可以概括为三个关键词:
超级化——10亿元以上交易以1.2%的数量拿走45.8%的金额,美元资金占比升至33.6%的历史峰值。市场正在为少数确定性最高的资产支付前所未有的溢价,“超级项目”本身已经成为一种独立的资产类别;
早期化——74.9%的事件、近半数获投公司成立不满三年,AI与机器人赛道的早期占比超过80%。技术范式变革的红利仍在向最前端释放,但与之对应的,是腰部项目融资环境的持续承压;
国资化——国资参与率首次突破50%,TOP20活跃机构中国资占13席,地方国资平台批量成为区域创投主力。叠加美元资金的强势回流,中国一级市场的资金结构正在形成“国资打底、美元冲顶、市场化机构择优”的新三层。
面向四季度,随着政策端对新质生产力的持续加持、国产算力与商业航天进入交付周期,以及国际资本对中国优质资产的重新定价,市场的总量扩张有望延续。但比总量更值得关注的,是分化本身的走向:当近一半的资金流向1%的项目,对绝大多数创业者而言,比"融到钱"更重要的,是成为那个1%。
附:数据口径说明
1.统计范围:本报告基于IT桔子收录的2025年1月1日至2026年9月30日中国一级市场股权融资事件,事件数按“笔”统计,同一公司在同一季度发生多轮融资时分别计为多笔事件。
2.大额注资口径:本报告统计市场化股权融资事件。
3.城市口径:城市排名按公司注册地所属地级市及以上行政单元归并统计;北京、上海、天津、重庆等直辖市下辖区(如海淀区、浦东新区)及北京经开区统一计入所在城市;包含中国大陆及港澳台。
4.金额口径:统一折算为等值人民币,单位为亿元。对“未透露/数千万/近亿”等模糊金额,采用IT桔子标准估算值,可能与实际金额存在偏差。
5.数据回填:IT桔子数据存在持续回补机制,本报告对2025年及2026年Q1、Q2历史季度核算的结果,与此前已发布报告中的对应数字存在小幅差异(约2%—4%),环比/同比均基于同一版本数据计算,保证内部一致性。
6.国资识别:基于机构名称关键词与历史标注库交叉识别“国资背景投资方”,判定口径为“事件投资方中至少一家为国资背景机构”。
7.行业口径:行业分类沿用IT桔子一级/二级分类体系,"硬科技五大赛道"指先进制造、人工智能、机器人、医疗健康、前沿科技。
8.阶段口径:早期=种子轮、天使轮、Pre-A轮、A轮、A+轮;成长期=Pre-B轮、B轮、B+轮、C轮、C+轮、D轮;后期及战略=D+轮、E轮及以后、Pre-IPO、战略投资。
本文来自微信公众号“IT桔子”(ID:itjuzi521),作者:Judy,36氪经授权发布。