Vollständiger Überblick über den Venture-Capital-Markt im Q3 2026: Investoren setzen 424,8 Milliarden Yuan ein: Das verfügbare Kapital steigt, fließt aber ausschließlich an nur 1 % aller Unternehmen.
Ein Quartal, 424,8 Milliarden Yuan.
Diese Zahl liegt um 74,3 % über dem Vorjahreszeitraum. Betrachtet man nur das Gesamtvolumen, erlebt der chinesische Venture-Capital-Markt im dritten Quartal 2026 die stärkste Erholung seit drei Jahren. Doch eine weitere Zahlenkolonne erzählt eine völlig gegensätzliche Geschichte: Der Median der Einzel-Finanzierungsrunde liegt nach wie vor bei 200 Millionen Yuan – er ist keinen Cent gestiegen.
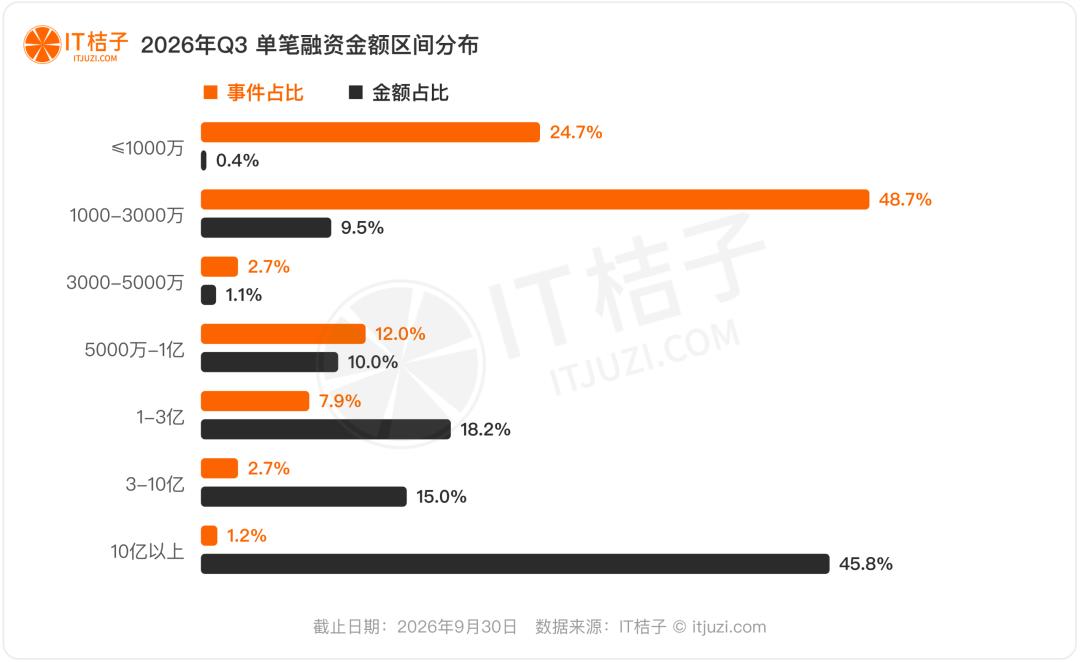
43 Transaktionen mit einem Volumen von über 1 Milliarde Yuan haben mit nur 1,2 % der Gesamtzahl der Runden 45,8 % des gesamten Kapitals absorbiert; 881 Kleinfinanzierungen unter 10 Millionen Yuan machen zusammen nur 0,4 % des Gesamtbetrags aus.
Das Kapital ist tatsächlich gestiegen, aber es ist nicht gleichmäßiger verteilt.
I. Gesamtbild des Marktes: Steigendes Volumen und steigende Preise, verstärkte Sogwirkung
Im dritten Quartal 2026 gab es auf dem chinesischen Venture-Capital-Markt insgesamt 3.566 Finanzierungsereignisse, ein Anstieg von 22,8 % gegenüber dem Vorquartal und von 42,1 % gegenüber dem Vorjahr. Der offengelegte Gesamtfinanzierungsbetrag belief sich auf 4.248,1 Milliarden Yuan, was einem Anstieg von 4,8 % gegenüber dem Vorquartal und einem starken Anstieg von 74,3 % gegenüber dem Vorjahr entspricht.
Betrachtet man die Größe der einzelnen Finanzierungsrunden, stieg der durchschnittliche Finanzierungsbetrag auf 119 Millionen Yuan (im gleichen Zeitraum 2025 lag er bei 97 Millionen Yuan, ein Anstieg von 23 % gegenüber dem Vorjahr); der Median der einzelnen Finanzierungsrunden blieb jedoch bei 200 Millionen Yuan, völlig unverändert zum Vorjahr. Die Schere zwischen Durchschnittswert und Medianweitete sich auf das 6-fache aus.
Aufgeteilt nach Monaten: 1.245 Ereignisse im Juli (164,15 Milliarden Yuan), 1.122 Ereignisse im August (110,22 Milliarden Yuan) und 1.199 Ereignisse im September (150,43 Milliarden Yuan). Die Anzahl der Ereignisse in jedem Monat des dritten Quartals lag stabil über 1.100, im Juli und September gab es jeweils einen deutlichen Höhepunkt der Kapitalvergabe. Die Marktaktivität zeigte ein „hohes Niveau-Plateau“ statt eines „Impuls-Marktes“.
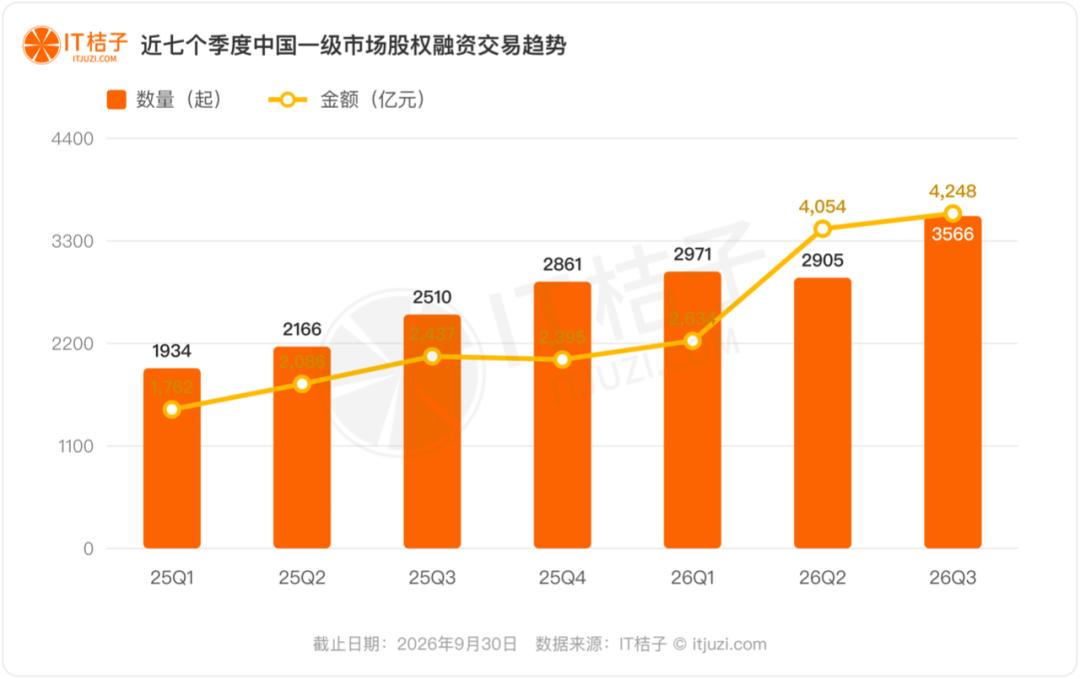
Der sequenzielle Anstieg der Marktaktivität markiert, dass der seit dem ersten Quartal andauernde Erholungspfad nicht nur fortgesetzt, sondern deutlich beschleunigt wurde. Die Anzahl der Ereignisse in den ersten drei Quartalen 2026 betrug jeweils 2.971, 2.905 und 3.566. Im dritten Quartal wurde erstmals die Marke von 3.500 Ereignissen überschritten, der höchste Stand seit 2025.
Auf der anderen Seite der Gesamtvolumensausweitung zeigt sich eine extreme strukturelle Differenzierung:
• Nur 43 Großtransaktionen mit einem Volumen von über 1 Milliarde Yuan (1,2 % Anteil) absorbierten jedoch 194,66 Milliarden Yuan, was 45,8 % des gesamten offengelegten Betrags entspricht;
• Gleichzeitig gab es 881 Kleinfinanzierungen unter 10 Millionen Yuan (24,7 % Anteil), deren Beitrag zum Gesamtbetrag nur 0,4 % beträgt.
Das bedeutet: Das „Volumen“ des Marktes erholt sich allgemein, während die Verteilungslogik des „Preises“ stark verzerrt ist. Die 50,88 Milliarden Yuan große A-Runde von DeepSeek im zweiten Quartal, die 3,5 Milliarden US-Dollar große F-Runde von Moonshot AI im dritten Quartal und die 3 Milliarden US-Dollar große A-Runde von Kling AI heben die psychologische Erwartung des Marktes an Super-Projekte stetig an. Der steigende Durchschnittswert bei unverändertem Median ist die direkteste Datenbestätigung dieser „hantelförmigen“ Kapitalstruktur.
Kumuliert in den ersten drei Quartalen 2026 gab es auf dem chinesischen Primärmarkt insgesamt 9.442 Eigenkapitalfinanzierungsereignisse mit einem offengelegten Gesamtfinanzierungsbetrag von 1.093,57 Milliarden Yuan – dieser Betrag übersteigt bereits das Gesamtjahresergebnis von 2025 (868,01 Milliarden Yuan), und die Anzahl der Ereignisse (9.442) nähert sich bereits dem Niveau des gesamten Jahres 2025 (9.471). Dass der Markt insgesamt in einen Aufwärtszyklus eintritt, ist eine bestätigte Tatsache.
II. Branchenübersicht: Konzentration der harten Technologien steigt weiter an
Aus Branchensicht belegt die fortgeschrittene Fertigung mit einem Ereignisanteil von 41,9 % (1.493 Fälle) den ersten Platz, der offengelegte Betrag beträgt 157,54 Milliarden Yuan (37,1 % Anteil). Der Teilbereich der integrierten Schaltkreise ist mit 418 Ereignissen und 76,56 Milliarden Yuan offengelegtem Betrag die am stärksten konzentrierte Branche des gesamten Marktes. Die Kapitalgeschichte der einheimischen Substitution hat sich von „Geräten und Materialien“ auf „Fertigungskapazitäten“ ausgedehnt – die strategische Investition von 29,32 Milliarden Yuan in die dritte Phase von Wuxi Hua Hong Hongli und die strategische Investition von 6,5 Milliarden Yuan in Yiswei Material zielen beide auf den Kapazitätsaufbau ab.
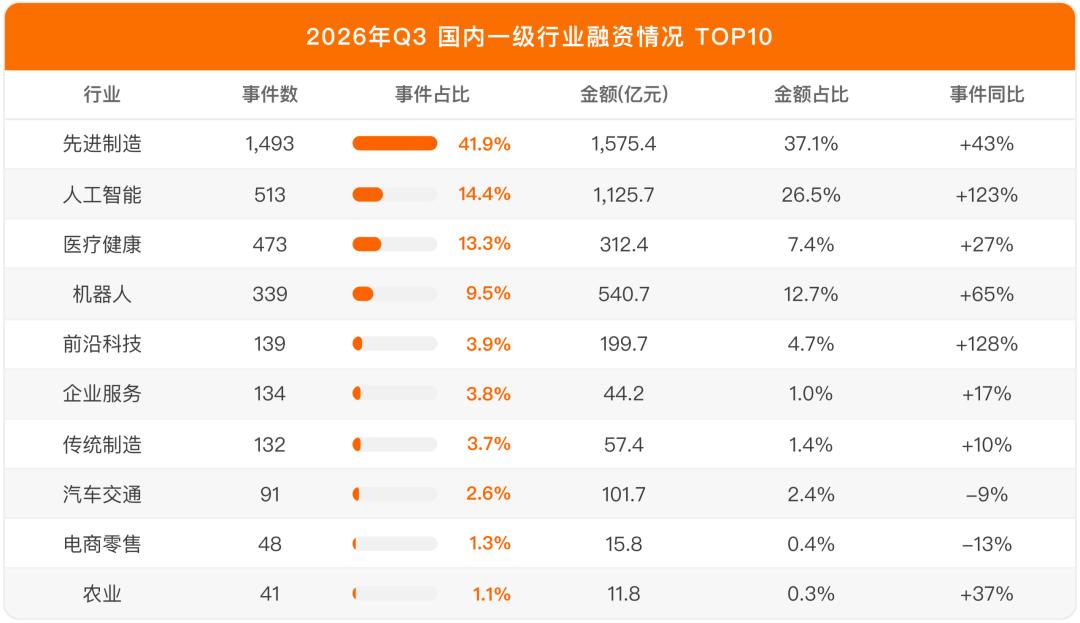
Die KI-Branche ist die Branche mit dem stärksten Betragswachstum in diesem Quartal. (Die hier verwendete Datenregel: Ereignisdatenbank von IT Juzi - Branche der künstlichen Intelligenz, diese Daten entsprechen einem strengeren Branchenbegriff. Im Unterschied zur Datenerfassung über KI-Tags erhält man unter den Tags breitere Ergebnisse zu Finanzierungen von Unternehmen im KI-Bereich. Gleiches gilt im Folgenden.) 513 Ereignisse (14,4 % Anteil), offengelegter Betrag 112,57 Milliarden Yuan (26,5 % Anteil), die Anzahl der Ereignisse stieg im Vorjahresvergleich um 123 %. Die 3,5 Milliarden US-Dollar große F-Runde von Moonshot AI Kimi und die 3 Milliarden US-Dollar große A-Runde von Kling AI markieren, dass das Finanzierungsvolumen von Großmodell-Unternehmen in das „Zeitalter von mehreren zehn Milliarden US-Dollar“ eingetreten ist. Der Kapitalschwerpunkt verschiebt sich weiter von den „Basismodellen“ des Jahres 2025 auf Multimodal-Anwendungen, KI-Agenten und Inferenz-Rechenleistung – die drei Bereiche KI-Branchenanwendungen (139 Fälle), KI-Technologieebene (136 Fälle) und KI-Grundebene (93 Fälle, 20,79 Milliarden Yuan) entwickeln sich parallel voran.
Die Roboterbranche verzeichnet 339 Ereignisse (9,5 % Anteil) und 54,07 Milliarden Yuan (12,7 % Anteil), ein Wachstum von 65 % gegenüber dem Vorjahr. Die 6,33 Milliarden Yuan große A-Runde von XPENG Robotics und die 4,92 Milliarden Yuan große strategische Investition von ConoSton zeigen, dass sich die Branche von „humanoiden Robotern als Ganzes“ auf Operationsroboter, Kernkomponenten und die Embodied-Intelligence-Ökologie ausgedehnt hat. Bemerkenswert ist, dass der Anteil früher Ereignisse in beiden Branchen, Robotik und KI, über 80 % liegt (81,9 % bei KI, 80,8 % bei Robotik), das Kapital setzt fortlaufend auf die Spitze des „technologischen Paradigmenwechsels“.
Die Spitzentechnologie verzeichnet 139 Ereignisse (3,9 % Anteil) und 19,97 Milliarden Yuan (4,7 % Anteil), ein Wachstum von 128 % gegenüber dem Vorjahr, und ist damit die Branche mit dem zweitschnellsten Ereigniswachstum. Die kommerzielle Raumfahrt (116 Fälle, 23,40 Milliarden Yuan im Teilbereich Luft- und Raumfahrt), Quantencomputing und kontrollierte Kernfusion sind die Hauptwachstumstreiber. Die großen strategischen Investitionen von 6,98 Milliarden Yuan in Yuanxin Satellite und 5,00 Milliarden Yuan in Changguang Satellite zeigen, dass Niedrigbahnsatellitenkonstellationen in die Phase der großflächigen Vernetzung eingetreten sind.
Gesundheitswesen verzeichnet 473 Ereignisse (13,3 % Anteil) und 31,24 Milliarden Yuan (7,4 % Anteil), die Anzahl der Ereignisse stieg im Vorjahresvergleich um 27 %, aber der Betragsanteil sinkt kontinuierlich. Die Internationalisierung von innovativen Medikamenten bleibt die Hauptlinie, der Effekt der Reife der Pipeline als Trennlinie für die Bewertung wird weiter verstärkt – Biotechnologieunternehmen mit klar erwartetem Lizenzmodell erhalten fortlaufend große Finanzierungen, während Projekte in der frühen Phase der Konzeptverifizierung generell im Bereich von mehreren zehn Millionen Yuan verbleiben.
Weitere bemerkenswerte Signale: Unternehmensdienstleistungen (134 Fälle, 4,42 Milliarden Yuan) verzeichneten ein Wachstum von 17 % bei der Anzahl der Ereignisse gegenüber dem Vorjahr, aber der durchschnittliche Betrag pro Runde beträgt nur 33 Millionen Yuan, KI-SaaS hat auf der Betragsseite noch keine Bedeutung erlangt; Automobil- und Verkehrssektor verzeichnet 91 Ereignisse, ein Rückgang von 9 % gegenüber dem Vorjahr, die Begeisterung für intelligentes Fahren und Festkörperbatterien nimmt ab; Lokaler Lebensdienst hat zwar nur 38 Ereignisse, trug aber dank der strategischen Investition von 7,03 Milliarden Yuan in Luckin Coffee 7,77 Milliarden Yuan zum Gesamtbetrag bei.
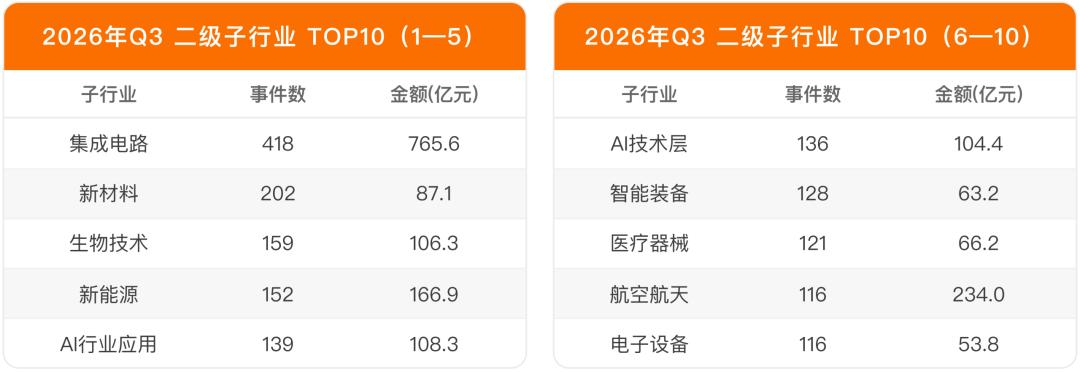
TOP10 der sekundären Teilbranchen
Auf Ebene der Teilbranchen liegt die integrierte Schaltung mit 418 Fällen und 76,56 Milliarden Yuan weit an der Spitze, ihr Betrag übersteigt das Doppelte der Summe des zweiten bis vierten Platzes (neue Materialien, Biotechnologie, neue Energie) und macht 18,0 % des gesamten offengelegten Betrags des Marktes aus; Luft- und Raumfahrt ist mit 116 Fällen und 23,40 Milliarden Yuan die zweithöchste Teilbranche der harten Technologien nach Betrag; die drei KI-Teilbranchen (Branchenanwendungen 139 Fälle / 10,83 Milliarden Yuan, Technologieebene 136 Fälle / 10,44 Milliarden Yuan, Grundebene 93 Fälle / 20,79 Milliarden Yuan) summieren sich auf 368 Fälle und 42,06 Milliarden Yuan; Dienstleistungsroboter verzeichnen 96 Fälle und 17,60 Milliarden Yuan, der durchschnittliche Betrag pro Runde beträgt 183 Millionen Yuan. Die Konzentration des Kapitals auf Teilbranchenebene ist sogar höher als auf Branchenebene – die führenden Teilbranchen sind sowohl Hochburgen für die Dichte von Ereignissen als auch Sammelstellen für Großtransaktionen.
Zusammengefasst machen die fünf großen Branchen fortgeschrittene Fertigung, künstliche Intelligenz, Robotik, Gesundheitswesen und Spitzentechnologie zusammen 82,9 % des Ereignisanteils und 88,4 % des Betragsanteils in diesem Quartal aus (im Vorjahreszeitraum waren es 76,3 % und 62,3 %). Die Konzentration der „harten Technologien“ hat sich nicht gelockert, sondern zieht sich beschleunigt zusammen.
III. Phasenverlagerung: Parallele Expansion früher Phasen und Sogwirkung in späteren Phasen
Im dritten Quartal 2026 nimmt die frühe Phase (Seed-Runde bis A+-Runde) 74,9 % des Ereignisanteils ein (2.670 Fälle) und trägt 42,5 % des Betrags bei (180,58 Milliarden Yuan); die Wachstumsphase (Pre-B-Runde bis D-Runde) macht 15,1 % aus (537 Fälle) und trägt 22,7 % des Betrags bei (96,24 Milliarden Yuan); die späte Phase und strategische Phase machen 10,1 % aus (359 Fälle), tragen aber 34,8 % des Betrags bei (147,99 Milliarden Yuan).
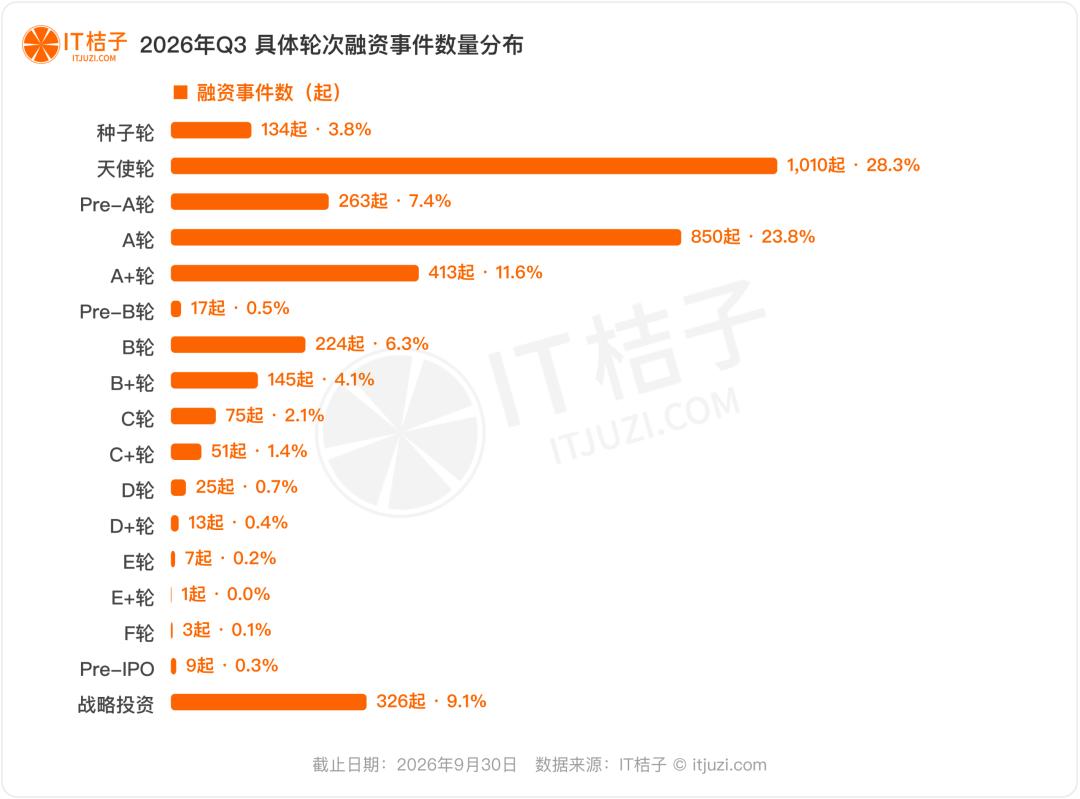
Im Vergleich zum ersten Quartal stieg der Anteil früher Ereignisse von 73,1 % leicht auf 74,9 %, der Anteil des Betrags früher Phasen stieg von 34,9 % auf