康方生物 :六年第六轮融资,这次又向市场要了19.4亿
今日(10月14日)盘前,康方生物(9926.HK)公告配售2000万股新股,每股97.76港元,摩根士丹利担任独家整体协调人、独家全球协调人及独家账簿管理人,净筹19.41亿港元,10月16日或之前完成交割。
公告里“折让”一词出现了两次。较10月13日收市价105.00港元,折让约6.90%;较前五个交易日均价107.22港元,折让约8.82%。
公告里没写的折让还有一次。距上一轮配售价149.54港元,股价已经折让了34.6%。
一家账上趴着约91.6亿元人民币现金的公司,半年亏损收窄1.41亿元,经营现金流刚刚转正,为什么赶在股价打了六五折的时点,再折让6.9%,配发19.4亿港元?
01 七轮融资史
先把康方生物上市以来的融资史排成一张表。
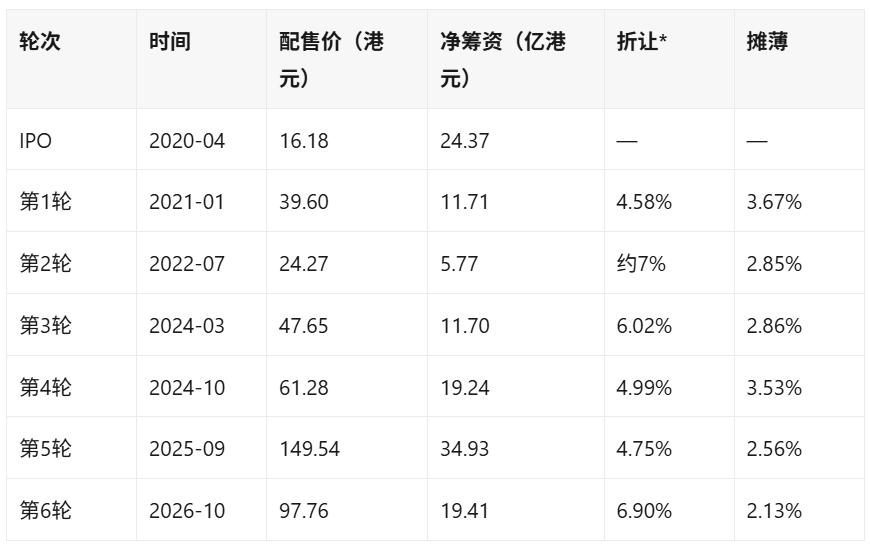
*折让基准为配售协议日前一完整交易日收市价。数据来源:康方生物历次港交所公告。
2022年7月那一轮最让人记忆犹新。股价从前一年的39.60港元跌到24.27港元,接近腰斩,公司照样配了5.77亿港元。2025年9月相反,157港元的历史高位附近,一把配走34.93亿港元。高位多配,低位少配,从不缺席。
对公司的资产负债表而言,趁现金充裕时融资是标准的理性操作;等到账上见底再去敲市场的门,门一定已经关了,过去几年港股18A公司的退出名单里,多数尸检报告写着同一行死因。但另一面却很少被写进公告:公司每一次都赢,股东每一次都付。
上市六年半,康方累计股权融资约120亿港元(净额口径),累计亏损34.7亿元人民币。2023年,Summit合作的5亿美元首付款大部分被确认为约29亿元许可费收入,康方第一次实现年度盈利,2024年随即重回亏损。上市至今唯一一次盈利靠的是卖权益,不是卖药。付账的,一直是资本市场。
把这六轮配售连乘起来,是另一个公司不会主动公布的数字:假设一名股东在IPO时买入并持有到今天,其间不增不减,他的持股比例只剩约84%。七年间,他要惯例般接受一年一次、每次两三个百分点的摊薄。
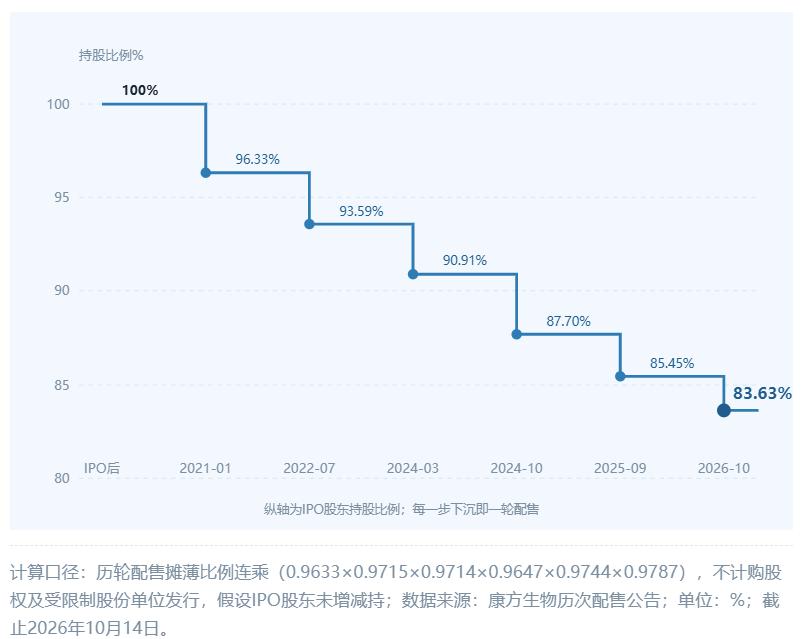
图:七年七轮之后,IPO股东的持股比例只剩84%
02 毛利盖不住双费
看2026年中报的收支结构。上半年总收入18.06亿元,同比增长27.92%,其中商业销售收入18.03亿元,同比增长28.65%,来自卡度尼利和依沃西两款双抗。毛利率74.24%,同比下降5.16个百分点,销售成本同比增加59.94%。
支出端,研发开支7.83亿元,销售及营销开支7.86亿元,两项合计15.69亿元。当期毛利约13.4亿元。
毛利盖不住双费,缺口2.3亿元。这还是建立在超10项III期临床试验处于资金高投入阶段的前提下,这是管理层在8月27日业绩会上的原话。
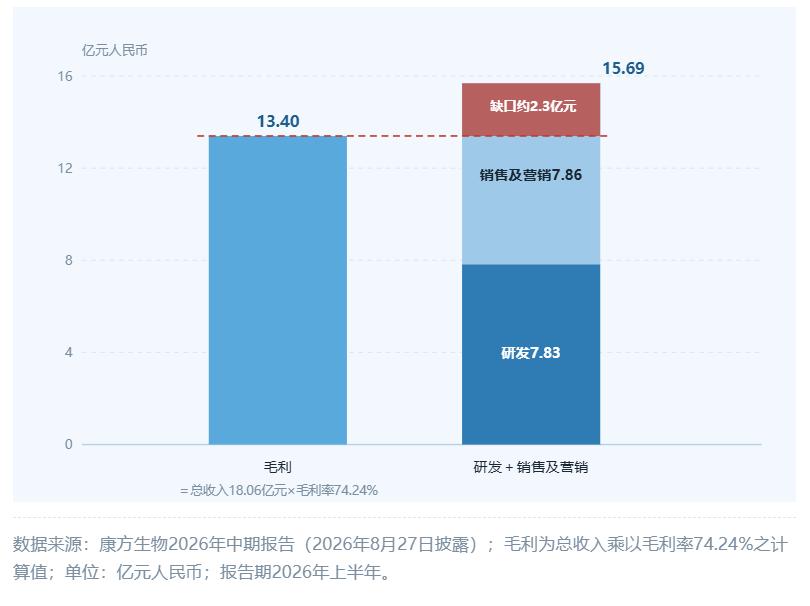
图:半年毛利13.4亿元,研发加销售15.7亿元
收入增速也不及预期。野村7月24日的展望预测上半年收入24亿元、净利润4600万元,实际收入只有预期的75%,净亏损4.47亿元。摩根大通9月2日将依沃西2026至2028年销售预测下调42%、42%、29%,目标价从145港元降至125港元。下调的理由之一是卡度尼利医保续约降价20%,量的增长被价的下跌吃掉:宫颈癌适应症用药支数增长超100%,胃癌增长200%,报表收入只涨了28.65%。
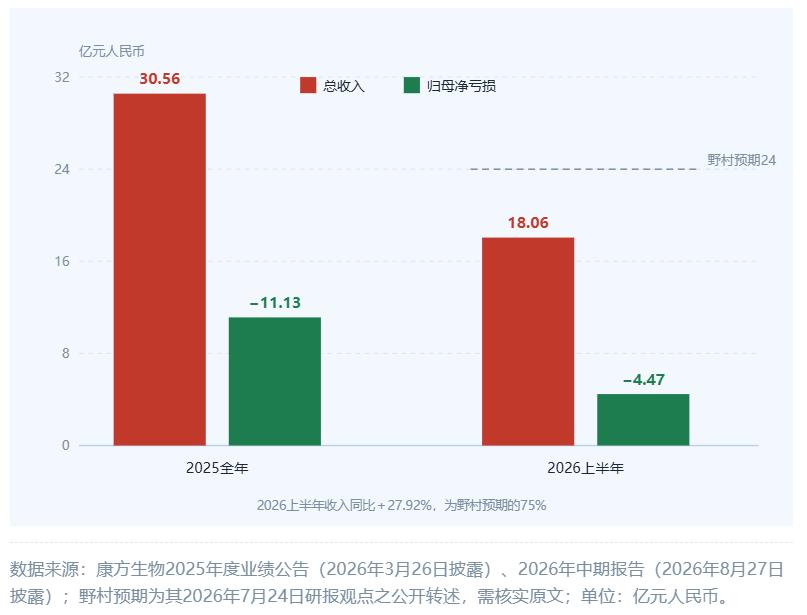
图:公司收入及利润近况
现金流维度,2025年全年,康方经营现金流净流出9.48亿元;2026年上半年,净流入2.9亿元,上市以来首次转正。卖药的现金开始回笼了,只是回笼的速度,暂时追不上全球临床烧钱的速度。
03 一个分子两个靶点,一份现金两个来源
依沃西的学名叫双特异性抗体:一个分子,同时结合PD-1和VEGF两个靶点,一边松开免疫刹车,一边掐断肿瘤供血。全球16项III期研究中,已读出的5项全部阳性。Evaluate Pharma给依沃西的风险调整后净现值超过252亿美元,排在全球在研药物管线第一位。这是康方全部故事的起点。
依沃西是双特异性的,康方的现金流也是双特异性的:一个结合靶点是国内销售,另一个是股权融资。两个“靶点”缺一个,临床推进速度就归零。
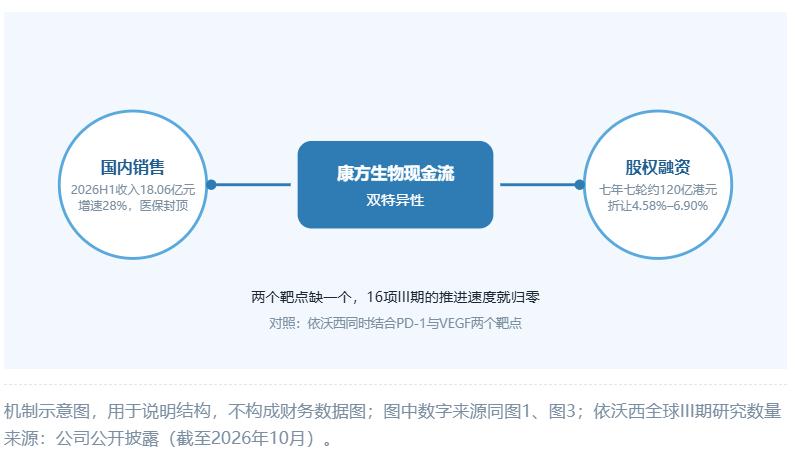
图:康方的现金流的“双特异性
第一个靶点的结合力,被医保封了顶。国内双抗收入增速28%,量增价减,天花板看得见。
第二个靶点的结合力,取决于港股的心情。过去六年六轮融资,康方对这个“靶点”的亲和力已经修炼出某种精度:市场给窗口,就折让5%到7%拿钱;市场不给,就等下一个窗口。
对照组在大洋彼岸。2022年12月,康方把依沃西北美、欧洲、日本等市场权益以总额最高50亿美元许可给Summit,5亿美元首付款中一部分以对方股票支付,创下当时中国创新药对外授权金额纪录。三年过去,这家持有依沃西海外权益的公司,二季报自述现有营运资金不足以支撑未来12个月运营,随后靠阿斯利康20亿美元入股续命。
康方自留的中国区临床和自费的国际多中心研究,没有阿斯利康来兜底,只能靠自己账上的现金,和一条随时可以打开的配售通道。
阿斯利康那20亿美元,进的是Summit的账户,对康方没有直接现金流入。里程碑和销售分成,要等FDA点头之后才开始计时。
04 两种结局,钱都已经在账上
现在可以回答开篇的问题了。
11月14日是依沃西BLA的PDUFA日,适应症为第三代EGFR-TKI治疗后进展的EGFR突变非鳞非小细胞肺癌。若获批,依沃西将成为首个在美上市的中国原创双抗,康方按约定获得两位数百分比的海外销售提成。
问题在于,这不是一次稳赢的审评。支撑BLA的全球III期HARMONi研究,PFS主要终点明确获益,中位6.8个月对4.4个月,HR=0.52。但2025年5月的OS主要分析没有达到统计学显著,此后随访延长,西方人群OS风险比从0.98一路改善到0.76,至今仍未披露达到预设显著性。审评存在真实的变数。
保险标的本身足够贵。9月的WCLC上,中国III期HARMONi-2更新总生存期数据:一线PD-L1阳性非小细胞肺癌,依沃西单药中位总生存期30.8个月,头对头击败帕博利珠单抗的22.6个月,死亡风险下降27%。它是全球第一个在PFS和OS双终点上同时赢下K药的药物,而被它瞄准的K药,2025年全球销售额316亿美元。为这样的标的买保险,保费2.13%不算贵。
于是这次配售的实质浮出水面:折让6.9%换来的19.4亿港元,是一份保费2.13%的FDA审评保险。获批,这笔钱是商业化启动前最便宜的弹药;延迟或者拒绝,它是过冬的粮草。两种结局,钱都已经在账上。
钱往哪里去,公告写得比以往任何一轮都清楚:85%投向研发管线和平台,5%投向已获批产品商业化,10%作一般企业用途。研发占比从2024年3月那轮的65%,一路爬到70%、80%,再到这次的85%。商业化占比从25%压到5%。弹药全部押向临床,国内销售养国内销售。
05 上一轮管理层套现4.49亿,这一轮小股东买单
把2025年9月和2026年10月两轮配售放在一起看,看到的不是同一个故事。
上一轮,公司配售2355万股新股募资34.93亿港元,同时董事长夏瑜和首席科学官李百勇各转让150万股老股,同价149.54港元,合计套现4.49亿港元,那是股价的历史高位区。配售完成后,夏瑜持股从11.4%摊薄至10.94%,李百勇从5.65%摊薄至5.34%。此后一年,股价从157港元跌到105港元,在149.54港元接盘的机构浮亏超过三分之一。
这一轮,只有公司发新股,没有一股老股转让。愿意往好里读,是管理层不认为97.76港元值得兑现;往坏里读,149.54港元那次已经卖过了,一年之内第二次搭车,观感上过不去。信号本身是模糊的,清楚的只有一件事:高位有老股搭售,低位只有新股摊薄,两种价格,公司都照融不误。
10月14日的盘面给出了投票结果。早盘跌约10%,接近折让率6.9%的一倍半。市场消化的不只是这一次折让,还有对之后每一次折让的预期。
本文来自微信公众号“医曜”,作者:李景易,36氪经授权发布。