Akeso Biopharma: Die sechste Finanzierungsrunde innerhalb von sechs Jahren, diesmal wurden 1,94 Milliarden Yuan vom Kapitalmarkt beschafft.
Heute (14. Oktober) vor Börsenbeginn veröffentlichte Akeso Biopharma (9926.HK) eine Mitteilung über die Platzierung von 20 Millionen neuen Aktien zu einem Preis von 97,76 Hongkong-Dollar pro Aktie. Morgan Stanley fungiert als exklusiver Gesamtkoordinator, exklusiver globaler Koordinator und exklusiver Buchführer. Der Nettoerlös beträgt 1,941 Milliarden Hongkong-Dollar, und die Abwicklung soll spätestens am 16. Oktober abgeschlossen werden.
Das Wort „Abschlag“ taucht in der Mitteilung zweimal auf. Gegenüber dem Schlusskurs von 105,00 Hongkong-Dollar am 13. Oktober beträgt der Abschlag etwa 6,90 %; gegenüber dem Durchschnittskurs der letzten fünf Handelstage von 107,22 Hongkong-Dollar beträgt der Abschlag etwa 8,82 %.
Es gibt noch einen weiteren Abschlag, der nicht in der Mitteilung erwähnt wird. Gegenüber dem Platzierungspreis der letzten Runde von 149,54 Hongkong-Dollar hat der Aktienkurs bereits einen Abschlag von 34,6 % erlitten.
Warum beschleunigt ein Unternehmen mit einem Bargeldbestand von rund 9,16 Milliarden Yuan, das seinen Verlust im Halbjahr um 141 Millionen Yuan verringert hat und dessen operativer Cashflow gerade positiv geworden ist, den Zeitpunkt, an dem der Aktienkurs bereits mit 65 % bewertet wird, um weitere 6,9 % abzuzinsen und 1,94 Milliarden Hongkong-Dollar zu platzieren?
01 Geschichte der sieben Finanzierungsrunden
Zuerst wird die Finanzierungsgeschichte von Akeso seit dem Börsengang in eine Tabelle eingetragen.
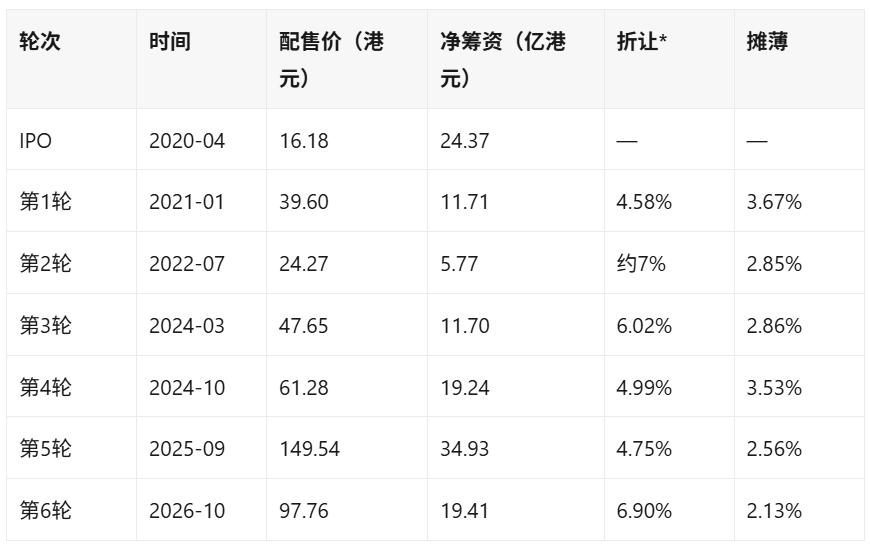
* Die Abschlagsgrundlage ist der Schlusskurs des vollständigen Handelstages vor dem Datum des Platzierungsvertrags. Datenquelle: Die vorherigen Mitteilungen von Akeso an die Hongkonger Börse.
Die Runde im Juli 2022 ist am unvergesslichsten. Der Aktienkurs war von 39,60 Hongkong-Dollar im Vorjahr auf 24,27 Hongkong-Dollar gefallen, fast halbiert, und das Unternehmen platzierte trotzdem 577 Millionen Hongkong-Dollar. Im September 2025 war es umgekehrt: In der Nähe des historischen Höchststands von 157 Hongkong-Dollar platzierte das Unternehmen auf einen Schlag 3,493 Milliarden Hongkong-Dollar. Bei hohen Kursen mehr platzieren, bei niedrigen Kursen weniger platzieren, nie fehlen.
Für die Bilanz des Unternehmens ist die Finanzierung bei ausreichendem Bargeld eine standardmäßige rationale Operation; wenn man wartet, bis der Bargeldbestand aufgebraucht ist, um an die Tür des Marktes zu klopfen, ist die Tür sicher bereits geschlossen. In den Austrittslisten der 18A-Unternehmen an der Hongkonger Börse in den letzten Jahren steht in den meisten Autopsieberichten die gleiche Todesursache. Auf der anderen Seite wird jedoch selten in die Mitteilungen geschrieben: Das Unternehmen gewinnt jedes Mal, und die Aktionäre zahlen jedes Mal.
In den sechseinhalb Jahren seit dem Börsengang hat Akeso insgesamt rund 12 Milliarden Hongkong-Dollar durch Eigenkapitalfinanzierung aufgenommen (Nettobetrag) und einen kumulierten Verlust von 3,47 Milliarden Yuan erlitten. Im Jahr 2022 wurde der Großteil der 500 Millionen US-Dollar Anzahlung aus der Zusammenarbeit mit Summit als Lizenzeinnahmen von rund 2,9 Milliarden Yuan erfasst, und Akeso erzielte zum ersten Mal einen Jahresgewinn, kehrte 2024 sofort wieder in den Verlust zurück. Der einzige Gewinn seit dem Börsengang stammt aus dem Verkauf von Rechten, nicht aus dem Verkauf von Medikamenten. Der Kapitalmarkt hat immer die Rechnung bezahlt.
Wenn man diese sechs Platzierungen miteinander multipliziert, ergibt sich eine weitere Zahl, die das Unternehmen nicht aktiv veröffentlichen wird: Angenommen, ein Aktionär kauft die Aktien beim Börsengang und hält sie bis heute, ohne weitere Aktien zu kaufen oder zu verkaufen, beträgt sein Anteil am Aktienkapital nur noch etwa 84 %. In sieben Jahren muss er routinemäßig eine Verwässerung von zwei bis drei Prozentpunkten pro Jahr akzeptieren.
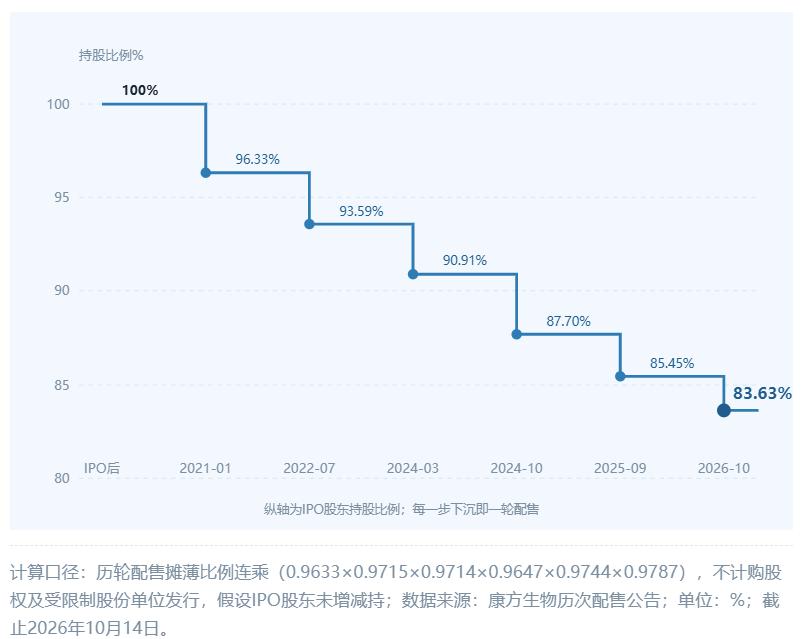
Abbildung: Nach sieben Runden in sieben Jahren beträgt der Anteil der Börsengangsaktionäre nur noch 84 %
02 Die Bruttomarge reicht nicht aus, um die beiden Ausgabenposten zu decken
Schauen wir uns die Einnahmen- und Ausgabenstruktur des Halbjahresberichts 2026 an. Im ersten Halbjahr belief sich der Gesamtumsatz auf 1,806 Milliarden Yuan, ein Anstieg von 27,92 % gegenüber dem Vorjahreszeitraum. Darunter betrugen die kommerziellen Verkaufseinnahmen 1,803 Milliarden Yuan, ein Anstieg von 28,65 % gegenüber dem Vorjahreszeitraum, die aus den beiden bispezifischen Antikörpern Cadonilimab und Ivonescimab stammen. Die Bruttomarge betrug 74,24 %, ein Rückgang von 5,16 Prozentpunkten gegenüber dem Vorjahr, und die Vertriebskosten stiegen um 59,94 % gegenüber dem Vorjahr.
Auf der Ausgabenseite beliefen sich die F&E-Ausgaben auf 783 Millionen Yuan und die Vertriebs- und Marketingausgaben auf 786 Millionen Yuan, zusammen 1,569 Milliarden Yuan. Die aktuelle Bruttomarge beträgt etwa 1,34 Milliarden Yuan.
Die Bruttomarge reicht nicht aus, um die beiden Ausgabenposten zu decken, die Lücke beträgt 230 Millionen Yuan. Dies basiert noch auf der Tatsache, dass mehr als 10 Phase-III-Klinische Studien eine Phase mit hohen Kapitalinvestitionen durchlaufen, was die Geschäftsleitung auf der Leistungssitzung am 27. August wörtlich gesagt hat.
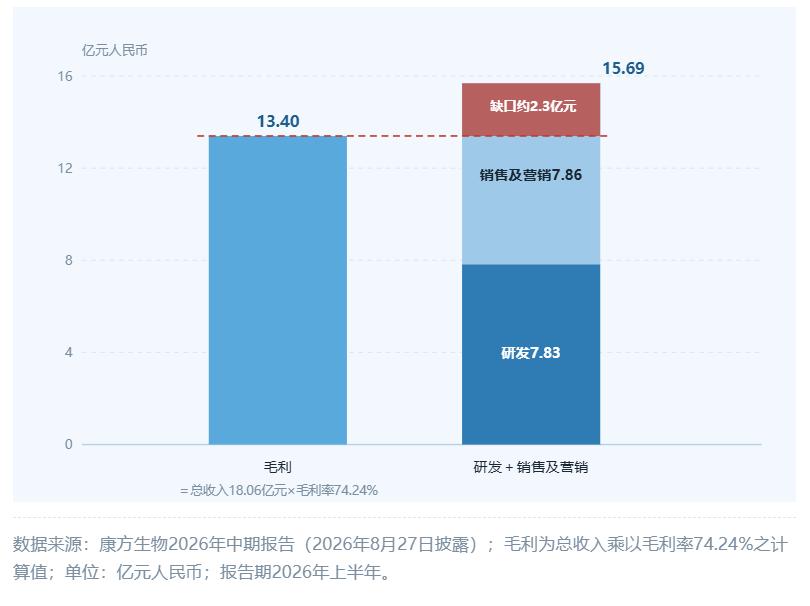
Abbildung: Halbjährliche Bruttomarge von 1,34 Milliarden Yuan, F&E- plus Vertriebsausgaben von 1,57 Milliarden Yuan
Das Umsatzwachstum liegt auch unter den Erwartungen. Nomura prognostizierte in seiner Prognose vom 24. Juli einen Halbjahresumsatz von 2,4 Milliarden Yuan und einen Nettogewinn von 46 Millionen Yuan. Der tatsächliche Umsatz betrug nur 75 % der Erwartung, mit einem Nettoverlust von 447 Millionen Yuan. JPMorgan senkte am 2. September die Verkaufsprognosen für Ivonescimab für die Jahre 2026 bis 2028 um 42 %, 42 % bzw. 29 % und senkte das Kursziel von 145 Hongkong-Dollar auf 125 Hongkong-Dollar. Einer der Gründe für die Senkung ist, dass der Preis von Cadonilimab bei der Erneuerung der Krankenversicherungsvereinbarung um 20 % gesenkt wurde, und das Mengenwachstum wurde durch den Preisrückgang aufgezehrt: Die Anzahl der verabreichten Dosen für die Indikation Gebärmutterhalskrebs stieg um über 100 %, für Magenkrebs um 200 %, aber der im Bericht ausgewiesene Umsatz stieg nur um 28,65 %.
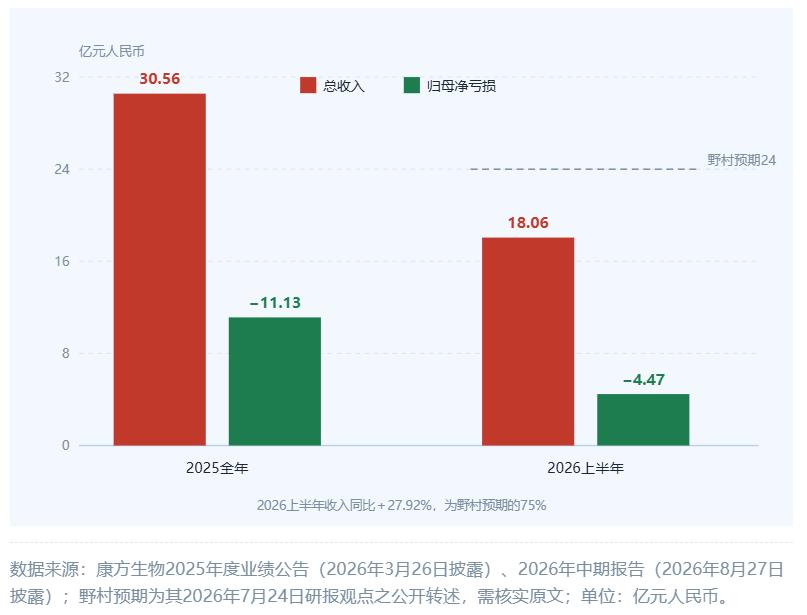
Abbildung: Aktuelle Situation des Umsatzes und des Gewinns des Unternehmens
Aus Sicht des Cashflows betrug der Nettoabfluss des operativen Cashflows von Akeso im gesamten Jahr 2025 948 Millionen Yuan; im ersten Halbjahr 2026 betrug der Zufluss 290 Millionen Yuan, das erste positive Ergebnis seit dem Börsengang. Das Bargeld aus dem Medikamentenverkauf fließt zurück, aber die Geschwindigkeit des Rückflusses kann vorübergehend nicht mit der Geschwindigkeit des Geldverbrauchs für globale klinische Studien Schritt halten.
03 Ein Molekül mit zwei Zielen, ein Bargeld mit zwei Quellen
Der wissenschaftliche Name von Ivonescimab ist bispezifischer Antikörper: Ein Molekül bindet gleichzeitig an zwei Ziele, PD-1 und VEGF, löst einerseits die Immunbremse und unterbricht andererseits die Blutversorgung des Tumors. Von den 16 globalen Phase-III-Studien sind 5 bereits ausgewertet worden, und alle sind positiv. Evaluate Pharma schätzt den risikobereinigten Nettobarwert von Ivonescimab auf über 25,2 Milliarden US-Dollar, was den ersten Platz unter den globalen in der Entwicklung befindlichen Medikamentenleitungen einnimmt. Dies ist der Ausgangspunkt der gesamten Geschichte von Akeso.
Ivonescimab ist bispezifisch, und der Cashflow von Akeso ist ebenfalls bispezifisch: Ein Bindungsziel ist der inländische Verkauf, das andere ist die Eigenkapitalfinanzierung. Fehlt eines der beiden „Ziele“, sinkt die Geschwindigkeit der klinischen Entwicklung auf Null.
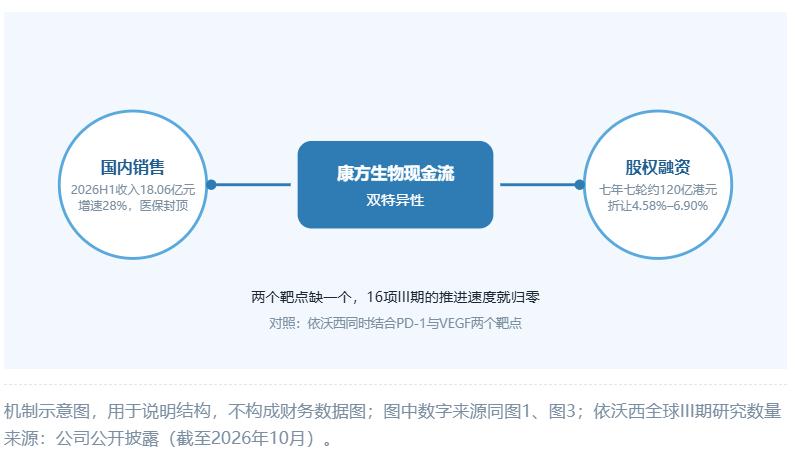
Abbildung: Die „Bispezifizität“ des Cashflows von Akeso
Die Bindungskraft des ersten Ziels wurde durch die Krankenversicherung nach oben begrenzt. Das Umsatzwachstum der inländischen bispezifischen Antikörper beträgt 28 %, die Menge steigt, der Preis sinkt, und die Obergrenze ist sichtbar.
Die Bindungskraft des zweiten Ziels hängt von der Stimmung der Hongkonger Börse ab. In den letzten sechs Jahren mit sechs Finanzierungsrunden hat Akeso eine gewisse Präzision in der Affinität zu diesem „Ziel“ entwickelt: Wenn der Markt ein Fenster bietet, nimmt man das Geld mit einem Abschlag von 5 % bis 7 %; wenn der Markt kein Fenster bietet, wartet man auf das nächste Fenster.
Die Kontrollgruppe befindet sich auf der anderen Seite des Ozeans. Im Dezember 2022 lizenzierte Akeso die Rechte an den Märkten von Nordamerika, Europa, Japan und anderen Regionen für Ivonescimab an Summit mit einem Gesamtbetrag von bis zu 5 Milliarden US-Dollar. Ein Teil der 500 Millionen US-Dollar Anzahlung wurde mit Aktien der Gegenpartei bezahlt, was zu dieser Zeit den Rekord für die ausländische Lizenzierungssumme chinesischer innovativer Medikamente aufstellte. Drei Jahre später gab dieses Unternehmen, das die ausländischen Rechte an Ivonescimab hält, in seinem Quartalsbericht an, dass das vorhandene Betriebskapital nicht ausreicht, um den Betrieb in den nächsten 12 Monaten zu unterstützen, und wurde anschließend durch eine Beteiligung von AstraZeneca in Höhe von 2 Milliarden US-Dollar gerettet.
Die von Akeso behaltenen klinischen Studien in China und die selbstzahlenden internationalen multizentrischen Studien haben keine Absicherung durch AstraZeneca und können nur auf das eigene Bargeld auf dem Konto und einen jederzeit zu öffnenden Platzierungskanal zurückgreifen.
Die 2 Milliarden US-Dollar von AstraZeneca fließen auf das Konto von Summit und haben keinen direkten Bargeldzufluss für Akeso. Meilensteinzahlungen und Verkaufsbeteiligungen beginnen erst zu zählen, nachdem die FDA ihre Zustimmung erteilt hat.
04 Zwei Ausgänge, das Geld ist bereits auf dem Konto
Jetzt kann die Frage am Anfang beantwortet werden.
Der 14. November ist der PDUFA-Tag für das BLA von Ivonescimab, die Indikation ist EGFR-mutiertes nicht-plattenepitheliales nicht-kleinzelliges Lungenkarzinom, das nach der Behandlung mit EGFR-TKI der dritten Generation fortschreitet. Wenn es zugelassen wird, wird Ivonescimab der erste chinesische originäre bispezifische Antikörper sein, der in den USA auf den Markt kommt, und Akeso erhält gemäß der Vereinbarung einen zweistelligen Prozentsatz der ausländischen Verkaufsprovision.
Das Problem ist, dass dies keine sichere Bewertung ist. Die globale Phase-III-HARMONi-Studie, die das BLA stützt, zeigt einen klaren Nutzen beim primären Endpunkt PFS, mit einem Medianwert von 6,8 Monaten gegenüber 4,4 Monaten und einem HR-Wert von 0,52. Die primäre OS-Analyse im Mai 2025 erreichte jedoch keine statistische Signifikanz. Nach einer verlängerten Nachbeobachtung hat sich das OS-Risikoverhältnis bei westlichen Bevölkerungsgruppen von 0,98 auf 0,76 verbessert, aber bis heute wurde nicht offengelegt, dass die voreingestellte Signifikanz erreicht wurde. Es gibt echte Unwägbarkeiten bei der Bewertung.
Das Versicherungsobjekt selbst ist teuer genug. Auf der WCLC im September wurden die aktualisierten Gesamtüberlebensdaten der chinesischen Phase-III-HARMONi-2-Studie veröffentlicht: Bei PD-L1-positivem nicht-kleinzelligem Lungenkarzinom in der Erstlinientherapie beträgt die mediane Gesamtüberlebensdauer von Ivonescimab als Monotherapie 30,8 Monate, was Pembrolizumab mit 22,6 Monate direkt übertrifft und das Sterberisiko um 27 % senkt. Es ist das weltweit erste Medikament, das sowohl bei den Endpunkten PFS als auch OS gleichzeitig das Medikament Keytruda gewinnt, und das Zielmedikament Keytruda erzielte im Jahr 2025 einen weltweiten Umsatz von 31,6 Milliarden US-Dollar. Für ein solches Objekt ist eine Versicherungsprämie von 2,13 % nicht teuer.
So