财报日“见光死”,美国四大行集体交卷,华尔街却不买账
当地时间10月13日,美股第三季度财报季由美国四大银行拉开帷幕。
按理说,这是金融板块最有底气的一次亮相:高盛股票交易收入飙升72%,花旗固收交易业务创至少十年来最佳三季度业绩,摩根大通第三季度净利润同比增长6%。
但收盘后,市场给出的答案却是冷冰冰的——超预期的不涨,符合预期的也不涨。
摩根大通营收和利润双双不及预期,股价收跌0.86%;高盛EPS和营收大幅超预期,盘前一度涨超4%,尾盘却被砸到收跌0.23%;花旗业绩超预期却大跌约5.6%;富国银行营收和净利息收入没达标,跌超3%。
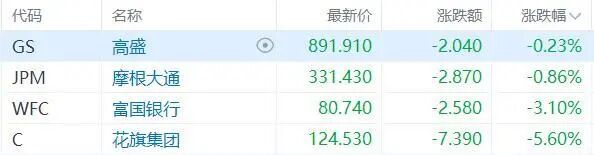
这一天最值得记下来的,不是哪家公司赚了多少,而是“好财报”正在失去魔力。
高盛股票交易收入大增72%
高盛本该是当天的主角。
财报显示,第三季度营收186.8亿美元,同比增长23%;净利润53亿美元,同比增长29%;摊薄每股收益17.01美元,高于去年同期的12.25美元。
最为亮眼的是,股票交易收入大增72%,投行业务收入增长21%,资产管理费收入创历史新高。
其中,股票融资营收33.65亿美元,同比大涨96%;股票中介营收30.76亿美元,同比增长52%。
驱动因素在于包括主经纪商业务和组合融资的强劲增长,以及衍生品交易的显著提升。
不过,FICC交易收入34.7亿美元,同比下滑近1%,低于市场的预期。
高盛首席执行官大卫·所罗门9月曾提醒,此项业务将面临放缓压力。
在投行和交易双线回暖的背景下,这是一份能让管理层在电话会上笑出来的成绩单。
但市场不这么看。
高盛早盘涨超4%,像是要把“超预期”一次性定价完,可资金很快开始撤退;等到收盘,股价反而微跌0.23%。
原因并不复杂。
高盛的亮眼很大程度上来自股票交易繁荣,而FICC(固收、大宗商品、外汇)收入下降近1%,投行业务储备订单也较二季度回落。
对华尔街来说,“这季很强”已经反映在预期里,“下季还能不能更强”才是买卖依据。
换句话说,高盛不是不好,是被预期捧得太高。
摩根大通第三季度净利润同比增6%
摩根大通是资产规模最大的美国银行,它的财报更像宏观经济体检。
公司第三季度调整后营收509.1亿美元低于预期,总交易收入103亿美元低于预期;
三季度盈利153亿美元,同比增长6%,高于去年同期的144亿美元;
调整后EPS 5.75美元(剔除6.58亿美元投资证券亏损后),若按GAAP口径市场引用为5.57美元。
分业务来看,固定收益交易收入同比下降4%,为两年多来首次下滑;
股票交易收入同比大涨49%,达到了49.5亿美元,创历史最佳季度表现;
但因总支出超出预期,公司还有6.58亿美元净投资证券亏损。
不过,戴蒙的警告比数字更重:
大规模财政赤字、顽固通胀、居高不下的资产价格、上升的利率以及地缘政治环境,仍在表面之下不断变化。
戴蒙在声明中指出,美国经济继续受到强劲商业投资和持续消费者支出的推动。
CEO的潜台词往往是,别只看我这季赚多少,要看利率和信用周期接下来怎么转。
花旗营收创十年来最佳三季度
花旗是最反直觉的一例。
第三季度营收238.45亿美元,同比增长8%,高于预期的237.2亿美元;
净利润52.45亿美元,同比增长40%;
摊薄后每股收益2.85美元,同比增长53%,超出预期的2.65美元。
CEO Jane Fraser表示:“本季度业绩包括十年来最佳的三季度营收、正向的经营杠杆以及回报率的显著改善,反映了我们战略持续、有纪律的执行。”
按传统逻辑,这种票应该涨。
可花旗收跌约5.6%,是四大行里最惨的之一。
市场盯上的不是同比基数,而是环比和质量:交易收入虽然强,但股票销售与交易收入低于市场预期。
股票销售与交易收入17.3亿美元,低于预期。尽管同比增长14%,但环比第二季度的下滑十分明显。
更关键的是,投资者担忧交易收入环比走弱、信用卡利润承压。
信用卡业务利润同比下降8%,下滑的原因包括三方面:
奖励成本上升、向合作伙伴支付的费用增加、以及信贷拨备提高(美国信用卡拨备19亿美元,同比增长4%)。
不过,底层数据并不算差,客户消费金额增加13%、贷款规模增加9%。
富国银行营收失速
富国银行的故事最像“传统银行”。
三季度净利润59.5亿美元,合每股1.87美元,同比增13%,略超预期。
但公司营收218.7亿美元不及预期,净利息收入也没达标——净利息收入125.2亿,低于预期的125.9亿。
拆开富国银行的财报,会发现这是一份“结构比数字好看”的财报。
其中,消费者银行与贷款(CBL)是最大的亮点。
净利润同比增长21%至约27.6亿美元,汽车贷款收入同比飙升33%,贷款发放量增长15%,信用卡新增账户超过66万个。
这组数据的指向很明确:美国消费者的支出意愿和借贷能力仍然健康。
富国管理层敢说“信用状况良好”,底气就来自这里。
财富与投资管理是另一条暗线。
该板块营收41亿美元,同比增长12%,客户资产增长11%。
增速高于公司整体水平,更重要的是,它代表富国“轻资本收入”转型的核心方向——
管理费、托管费、理财咨询费,不依赖净息差,不受利率曲线摆布。
此外,富国银行当季回购2860万股约25亿美元,股息提高至每股0.50美元。
有形普通股权益回报率更是提升至16.3%,运营效率比率改善至63%。
不过,CET1资本充足率下滑至10.0%,低于此前的11.0%。
下滑的原因是回购消耗资本、资产负债表扩张增加风险加权资产、以及利率上升对累计其他综合收益的负面影响。
若富国银行继续以目前的节奏回购,并保持贷款增长,未来几个季度可能需要权衡“增长”与“资本回报”之间的优先级。
本文来自微信公众号“格隆汇财经热点”(ID:glh_finance),作者:局外人,36氪经授权发布。