Am Tag der Veröffentlichung der Finanzberichte tritt das Phänomen des sofortigen Kurseinbruchs nach Offenlegung auf: Die vier größten US-Banken haben ihre Geschäftsergebnisse gemeinsam vorgelegt, doch die Wall Street zeigt sich davon keineswegs überzeugt.
Am 13. Oktober Ortszeit hat die Berichtssaison für das dritte Quartal an der US-Börse von den vier größten US-Banken eingeläutet.
Im Normalfall sollte dies der überzeugendste Auftritt des Finanzsektors sein: Die Einnahmen aus dem Aktienhandel von Goldman Sachs sind um 72 % gestiegen, das Festzins-Handelsgeschäft von Citigroup hat das beste Quartalsergebnis seit mindestens zehn Jahren erzielt, und der Nettogewinn von JPMorgan Chase im dritten Quartal ist im Jahresvergleich um 6 % gestiegen.
Aber nach Börsenschluss gab der Markt eine kalte Antwort – Übererwartete Ergebnisse führen nicht zu Kursanstiegen, und erwartete Ergebnisse führen auch nicht zu Kursanstiegen.
Umsatz und Gewinn von JPMorgan Chase blieben beide hinter den Erwartungen zurück, der Aktienkurs schloss um 0,86 % niedriger; Das EPS und der Umsatz von Goldman Sachs übertrafen die Erwartungen deutlich, stieg im vorbörslichen Handel zeitweise um mehr als 4 %, wurde aber zum Ende des Tages auf einen Rückgang von 0,23 % gedrückt; Citigroups Ergebnisse übertrafen die Erwartungen, fielen aber um etwa 5,6 %; Der Umsatz und das Nettozinsertrag von Wells Fargo erreichten die Ziele nicht und fielen um mehr als 3 %.
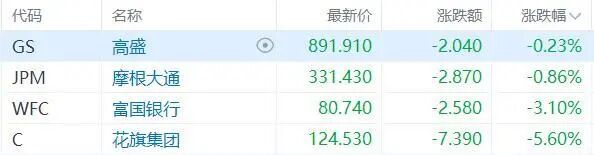
Das Bemerkenswerteste an diesem Tag ist nicht, wie viel Geld ein Unternehmen verdient hat, sondern dass die „guten Finanzberichte“ ihre Magie verlieren.
Die Einnahmen aus dem Aktienhandel von Goldman Sachs sind um 72 % stark gestiegen
Goldman Sachs hätte der Hauptakteur des Tages sein sollen.
Laut Finanzbericht belief sich der Umsatz im dritten Quartal auf 18,68 Milliarden US-Dollar, ein Anstieg von 23 % im Jahresvergleich; Der Nettogewinn betrug 5,3 Milliarden US-Dollar, ein Anstieg von 29 % im Jahresvergleich; Das verwässerte Ergebnis je Aktie betrug 17,01 US-Dollar und lag damit über den 12,25 US-Dollar im Vorjahreszeitraum.
Am auffälligsten ist, dass die Einnahmen aus dem Aktienhandel um 72 % stark gestiegen sind, die Einnahmen aus dem Investmentbanking um 21 % gewachsen sind und die Einnahmen aus Vermögensverwaltungsgebühren einen historischen Höchststand erreicht haben.
Darin betrug der Umsatz aus Aktienfinanzierungen 3,365 Milliarden US-Dollar, ein starker Anstieg von 96 % im Jahresvergleich; Der Umsatz aus Aktienvermittlung belief sich auf 3,076 Milliarden US-Dollar, ein Anstieg von 52 % im Jahresvergleich.
Die Treiber liegen im starken Wachstum von Prime Brokerage und Portfoliofinanzierung sowie der deutlichen Steigerung des Derivatehandels.
Allerdings beliefen sich die Einnahmen aus dem FICC-Handel auf 3,47 Milliarden US-Dollar, was einem Rückgang von fast 1 % im Jahresvergleich entspricht und unter den Markterwartungen liegt.
David Solomon, CEO von Goldman Sachs, hat im September darauf hingewiesen, dass dieses Geschäft unter Druck einer Verlangsamung stehen wird.
Vor dem Hintergrund der Erholung von Investmentbanking und Handel ist dies ein Ergebnis, das das Management in der Telefonkonferenz zum Lachen bringen kann.
Aber der Markt sieht das nicht so.
Goldman Sachs stieg am Vormittag um mehr als 4 %, als ob es die „übererwartete“ Leistung auf einmal einpreisen würde, aber das Kapital begann bald abzuziehen; Zum Börsenschluss fiel der Aktienkurs leicht um 0,23 %.
Der Grund ist nicht kompliziert.
Die auffällige Leistung von Goldman Sachs stammt zu einem großen Teil aus dem boomenden Aktienhandel, während die Einnahmen aus FICC (Festzinsen, Rohstoffe, Devisen) um fast 1 % zurückgingen und die Auftragsbestände im Investmentbanking gegenüber dem zweiten Quartal rückläufig waren.
Für die Wall Street ist die „Stärke in diesem Quartal“ bereits in den Erwartungen berücksichtigt, und die Frage „ob das nächste Quartal noch stärker sein kann“ ist die Grundlage für Kauf und Verkauf.
Mit anderen Worten: Goldman Sachs ist nicht schlecht, sondern wurde von den Erwartungen zu hoch angesetzt.
Der Nettogewinn von JPMorgan Chase im dritten Quartal ist im Jahresvergleich um 6 % gestiegen
JPMorgan Chase ist die größte US-Bank nach Vermögensgröße, und ihr Finanzbericht ähnelt eher einer Untersuchung der makroökonomischen Gesundheit.
Der bereinigte Umsatz des Unternehmens im dritten Quartal belief sich auf 50,91 Milliarden US-Dollar, was unter den Erwartungen liegt, und der gesamte Handelserlös von 10,3 Milliarden US-Dollar liegt ebenfalls unter den Erwartungen;
Der Gewinn im dritten Quartal betrug 15,3 Milliarden US-Dollar, ein Anstieg von 6 % im Jahresvergleich und höher als die 14,4 Milliarden US-Dollar im Vorjahreszeitraum;
Das bereinigte EPS betrug 5,75 US-Dollar (nach Abzug von 658 Millionen US-Dollar Verlust aus Investmentpapieren), nach GAAP-Angaben wird es vom Markt mit 5,57 US-Dollar angegeben.
Geschäftsbereichsübergreifend betrachtet sind die Einnahmen aus dem Handel mit festverzinslichen Wertpapieren im Jahresvergleich um 4 % gefallen, der erste Rückgang seit mehr als zwei Jahren;
Die Einnahmen aus dem Aktienhandel sind im Jahresvergleich um 49 % stark auf 4,95 Milliarden US-Dollar gestiegen und haben das beste Quartalsergebnis in der Geschichte erzielt;
Aber da die Gesamtausgaben die Erwartungen überstiegen, verzeichnete das Unternehmen außerdem einen Nettoverlust von 658 Millionen US-Dollar aus Investmentpapieren.
Allerdings sind die Warnungen von Dimon gewichtiger als die Zahlen:
Groß angelegte Haushaltsdefizite, hartnäckige Inflation, hohe Vermögenspreise, steigende Zinssätze und die geopolitische Situation verändern sich ständig unter der Oberfläche.
Dimon wies in seiner Erklärung darauf hin, dass die US-Wirtschaft weiterhin von starken Unternehmensinvestitionen und anhaltenden Verbraucherausgaben angetrieben wird.
Die implizite Botschaft des CEO lautet oft: Schaut nicht nur darauf, wie viel Geld ich in diesem Quartal verdient habe, sondern darauf, wie sich Zinssatz- und Kreditzyklen in Zukunft entwickeln werden.
Der Umsatz von Citigroup hat das beste dritte Quartal seit zehn Jahren erreicht
Citigroup ist der am wenigsten intuitive Fall.
Der Umsatz im dritten Quartal belief sich auf 23,845 Milliarden US-Dollar, ein Anstieg von 8 % im Jahresvergleich und höher als der erwartete Wert von 23,72 Milliarden US-Dollar;
Der Nettogewinn betrug 5,245 Milliarden US-Dollar, ein Anstieg von 40 % im Jahresvergleich;
Das verwässerte Ergebnis je Aktie betrug 2,85 US-Dollar, ein Anstieg von 53 % im Jahresvergleich und übertrifft den erwarteten Wert von 2,65 US-Dollar.
CEO Jane Fraser erklärte: „Die Leistung dieses Quartals umfasst den besten Quartalsumsatz seit zehn Jahren, positiven operativen Hebel und eine deutliche Verbesserung der Rendite“, was die kontinuierliche und disziplinierte Umsetzung unserer Strategie widerspiegelt.
Nach traditioneller Logik sollte diese Aktie steigen.
Aber Citigroup schloss um etwa 5,6 % niedriger und war damit einer der schlechtesten Werte unter den vier Großbanken.
Der Markt konzentrierte sich nicht auf die Jahresvergleichsbasis, sondern auf den sequenziellen Vergleich und die Qualität: Obwohl die Handelserlöse stark waren, lagen die Einnahmen aus Aktienverkauf und -handel unter den Markterwartungen.
Die Einnahmen aus Aktienverkauf und -handel beliefen sich auf 1,73 Milliarden US-Dollar und lagen unter den Erwartungen. Obwohl sie im Jahresvergleich um 14 % gestiegen sind, ist der Rückgang gegenüber dem zweiten Quartal sehr deutlich.
Entscheidender ist, dass Anleger sich Sorgen um die sequenzielle Schwächung der Handelserlöse und den Druck auf die Kreditkartenprofite machen.
Der Gewinn aus dem Kreditkartengeschäft ist im Jahresvergleich um 8 % gefallen, und die Gründe für den Rückgang umfassen drei Aspekte:
Steigende Belohnungskosten, höhere Zahlungen an Partner und höhere Kreditrückstellungen (die Rückstellungen für US-Kreditkarten beliefen sich auf 1,9 Milliarden US-Dollar, ein Anstieg von 4 % im Jahresvergleich).
Allerdings sind die zugrundeliegenden Daten nicht schlecht: Die Ausgaben der Kunden sind um 13 % gestiegen und das Kreditvolumen um 9 %.
Der Umsatz von Wells Fargo stagniert
Die Geschichte von Wells Fargo ähnelt am meisten der einer „traditionellen Bank“.
Der Nettogewinn im dritten Quartal belief sich auf 5,95 Milliarden US-Dollar, was 1,87 US-Dollar je Aktie entspricht, ein Anstieg von 13 % im Jahresvergleich und leicht über den Erwartungen.
Aber der Umsatz des Unternehmens belief sich auf 21,87 Milliarden US-Dollar und lag unter den Erwartungen, das Nettozinsertrag erreichte ebenfalls das Ziel nicht – das Nettozinsertrag betrug 12,52 Milliarden US-Dollar, unter dem erwarteten Wert von 12,59 Milliarden US-Dollar.
Wenn man den Finanzbericht von Wells Fargo aufschlüsselt, stellt man fest, dass dies ein Bericht ist, bei dem „die Struktur besser aussieht als die Zahlen“.
Darin ist das Verbraucherbankgeschäft und Kreditgeschäft (CBL) der größte Höhepunkt.
Der Nettogewinn ist im Jahresvergleich um 21 % auf etwa 2,76 Milliarden US-Dollar gestiegen, die Einnahmen aus Autokrediten sind im Jahresvergleich um 33 % stark gestiegen, das Kreditvolumen ist um 15 % gewachsen und die neuen Kreditkartenkonten haben mehr als 660.000 erreicht.
Diese Zahlen zeigen eindeutig, dass die Ausgabebereitschaft und die Kreditaufnahmefähigkeit der US-Verbraucher nach wie vor gesund sind.
Das Management von Wells Fargo kann behaupten, dass „die Kreditlage gut ist“ – genau daraus stammt die Überzeugung.
Vermögensverwaltung und Investmentmanagement ist eine weitere versteckte Entwicklungslinie.
Der Umsatz dieses Segments belief sich auf 4,1 Milliarden US-Dollar, ein Anstieg von 12 % im Jahresvergleich, und die Kundengüter sind um 11 % gewachsen.
Die Wachstumsrate liegt über dem Gesamtniveau des Unternehmens. Noch wichtiger ist, dass sie die Kernrichtung von Wells Fargos Transformation zu „kapitalschonenden Einnahmen“ repräsentiert –
Verwaltungsgebühren, Verwahrungsgebühren und Beratungsgebühren für Vermögensverwaltung hängen nicht vom Nettozinsspread ab und werden nicht von der Zinskurve beeinflusst.
Darüber hinaus hat Wells Fargo in diesem Quartal 28,6 Millionen Aktien im Wert von etwa 2,5 Milliarden US-Dollar zurückgekauft und die Dividende auf 0,50 US-Dollar pro Aktie angehoben.
Die Rendite auf das materielle Stammkapital stieg sogar auf 16,3 %, und die Betriebseffizienzquote verbesserte sich auf 63 %.
Allerdings ist die CET1-Kapitalquote auf 10,0 % gesunken, unter dem vorherigen Wert von 11,0 %.
Der Rückgang ergibt sich aus dem Kapitalverbrauch durch Aktienrückkäufe, der Erhöhung der risikogewichteten Vermögenswerte durch die Bilanzerweiterung und den negativen Auswirkungen steigender Zinssätze auf das kumulierte sonstige Gesamtergebnis.
Wenn Wells Fargo weiterhin im aktuellen Tempo Aktien zurückkauft und das Kreditwachstum beibehält, muss es in den nächsten Quartalen möglicherweise die Priorität zwischen „Wachstum“ und „Kapitalrendite“ abwägen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Gelonghui Finanz-Highlights“ (ID: glh_finance), Autor: Außenseiter, veröffentlicht mit Genehmigung von 36Kr.