中日韩一起锚定2030,固态电池,大决战来了
2026年6月23日,大连,夏季达沃斯论坛。在一场以“无电力,不智能”为题的对话上,宁德时代董事长曾毓群被问到固态电池。他给出的进度出人意料:如果把技术成熟度分成1到9级,9级代表可以量产,那固态电池现在只走到第4级。
但另外几个核心坐标上,响起的却是完全不同的节奏:
重庆璧山,比亚迪20GWh硫化物全固态电池产线正在如火如荼地建设,目标是2027年实现高端车型小批量示范装车;日本千叶,出光兴产为丰田建设的大型固体电解质中试装置同样如火如荼,目标是2027年建成;韩国首尔,三星SDI把全固态电池样品摆上展台,量产日期锁定2027年下半年。
9月28日,伴随中国工信部对外公布由七部门联合印发的《新型电池产业发展“十五五”规划》明确将全固态电池初步规模化应用锁定在2030年,中日韩三国都有了固态电池商用的国家时间表,而其关键时刻全都锚定在了同一个时点。
集体冲刺
中国《新型电池产业发展“十五五”规划》明确全固态电池的进度条,是国家层面对固态电池加速度的冲锋号。
企业层面的加速,其实早已开始。据统计,仅今年一季度,全国就有25个固态电池项目签约开工,总投资超过350亿元。更早开工项目的各大电池企业,则基本都把首个关键目标——小批量生产及装车运营锚定在2027年。
比亚迪明确以硫化物路线为重要方向,锚定2027年实现小批量生产;
吉利对外给出的目标是,2026年亮相样车,2027年投放1000辆示范运营车,到2030年电芯能量密度超过500Wh/kg、材料成本降到每瓦时0.6元以下;
广汽的全固态电池中试线2025年底已建成试产;奇瑞的全固态电池中试线已正式投产,年产能为0.5GWh,具备60Ah级车规级电芯的连续生产能力;国轩高科2025年已建成0.2GWh中试线并启动装车路测,至2026年8月,其电芯能量密度突破400Wh/kg,2GWh量产线完成产线设计……
韩国的冲刺,带着背水一战的味道。
中国《新型电池产业发展“十五五”规划》公布的前一周,9月22日,首尔大韩商工会议所,韩国产业通商资源部联合LG新能源、三星SDI、SK On等企业发布《电池产业技术路线图》。核心内容包括:
2027年推出全固态电池试制品,2030年实现商用;政府从2027年起五年新增约4000亿韩元研发项目,民间到2030年投入约8万亿韩元。
路线图里最耐人寻味的一条是:LG新能源、三星SDI、SK On这三家平日里厮杀的电芯企业,要在规格等非竞争环节统一标准,减少重复投资。
半个月后的10月7日,韩国总统李在明主持发布K-GX绿色大转型战略,未来十年拟投入约1000万亿韩元,下一代电池的验证与商业化再次被点名。
让韩国三大竞对握手的,是共同外力给到的压力。
2023年,韩国电池企业全球市占率尚有23%~25%,2025年这一数字已降至15.3%—16%,而中国6家头部企业合计市占率就达67%左右;在负极、隔膜、电解液等关键材料环节,韩国份额也已全部不足7%。
液态电池这一局,韩国人基本已经没戏了,于是急切寄望于重新抓牌再来。
三大企业的时间表也一个比一个紧。
三星SDI是旗手:今年的InterBattery展上,它亮出名为SolidStack的全固态电池,量产目标定在2027年下半年,能量密度瞄准1000Wh/L级,首批客户甚至不只是汽车,还有人形机器人这类“物理AI”。
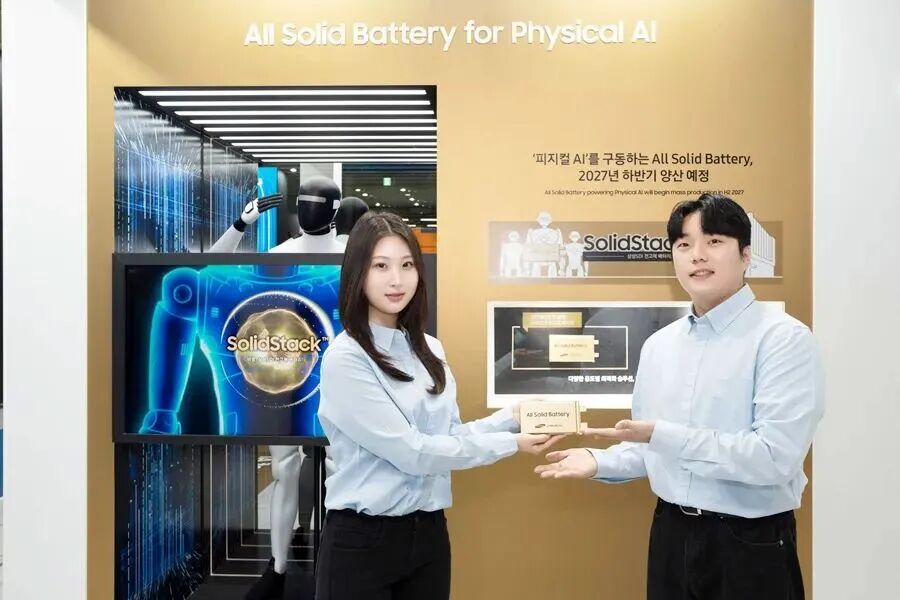
图源:三星
SK On把商业化节点定在2029年,能量密度目标800Wh/L;
LG新能源对外公布的硫化物全固态商业化时间同样是2029年,今年下半年还将建设干法电极全固态中试线。
日本,则是那个“早就准备着”,但也还在准备中的人。
今年6月2日,日本蓄电池产业战略推进会议把2022年制定的《蓄电池产业战略》修订为《蓄电池·电源产业战略》,其中就直接明确:2030年前后实现全固态电池正式实用化,2030年代中期建立与需求规模相匹配的国内制造基础。
企业也早已就位。
今年1月,出光兴产对千叶的大型固体电解质中试装置作出最终投资决定并开工,计划2027年建成,设计年产能达数百吨,材料将供给丰田;丰田的另一边,还正与住友金属矿山联手量产正极材料,商业化目标是2027至2028年。
日产2025年1月启动横滨试产线,今年4月完成23层电芯的车用全固态原型测试,瞄准2028财年上车;本田的示范生产线,也在2025年1月开始试生产。
三个国家,三张时间表,在同样的年份交汇:2027年,几乎所有人都说要“小批量”;2030年,几乎所有人都说要“商业化”。
从政府规划到企业路线图,这是一场决定未来电池话语权归属的三国杀。
代际变局
今天的锂电池,正负极之间是液态电解液,锂离子在其中游动往返。液体好用,能渗进电极的每道缝隙;但它易燃,也限制了更“激进”的高容量材料登场。
固态电池,就是把电解液换成固体电解质。
好处一目了然:电芯能量密度有望做到400至500Wh/kg,约为主流液态电池的1.5到2倍;可燃液体没了,热失控风险大幅降低;还能搭配锂金属等高容量负极,让千公里续航、十分钟级快充成为可能。
但好的背后,往往都有一个字:难。
液体会自己找缝隙,固体不会。两种固体硬碰硬地贴在一起,像两块砖头摞在一起,微观上处处是空隙,充放电时材料还会胀缩,界面一松、一裂,内阻就飙升,电池加速衰减。给电池加压能改善接触,但压力系统又会吃掉重量、空间和成本;材料怕潮,工厂就得造出极其干燥的环境……
更关键是,要规模化商用,还得在苛刻中让每一次生产都保持一致标准,做到足够的良率。曾毓群在2024年就说过,最难的就是这个固—固界面,宁德时代已为此研究了七八年,但依然只做到满格是9级的四级。
如何克难,也直接导致了技术路线的分岔:硫化物电解质离子电导率最高、最接近液体,但怕水怕空气,遇潮会生成有毒的硫化氢;氧化物稳定,却又硬又脆;聚合物好加工,常温下导电性又不够。没有一条路是完美的。
技术解决了,也还有一本经济账。据行业测算,当前全固态电芯成本约1.6至2.2元/Wh,磷酸铁锂只有0.39至0.5元/Wh,相差3到5倍。日产披露的数字更吓人:按目前水平,造一辆全固态电池汽车,成本高达1亿日元(约430万人民币)。
从破解难题出发,三国走出了三条不同的路。
日本的核心路线是沿着独有的先发优势,豪赌硫化物。
它的故事要从一桶油讲起。故事的主角是日本第二大炼油商出光兴产。上世纪90年代中期,它就开始琢磨炼油中剥离出来的硫,然后摸出了硫化物固体电解质。
2011年,东京工业大学菅野了次团队与丰田研究人员合作,发现了室温离子电导率可媲美液态电解液的硫化物材料LGPS。两年后,丰田与出光开始联手攻关硫化物固体电解质的研发生产。10年后的2023年10月,两家正式宣布面向量产合作。发布台上,出光社长木藤俊一断言,固态电池的时代就在眼前。
如今,丰田手握1300多项硫化物全固态电池的相关专利,左手拉着出光兴产攻关硫化物电解质,右手拉着住友金属矿山开发正极,信誓旦旦要在2027至2028年推出搭载车型。丰田之外,日产、本田,也都押了硫化物的路线。
有意思的是,日本的全固态,还经历过一轮战略的摇摆与恍惚。
2022年,日本曾寄望于在液态电池上继续与中国掰掰手腕,然后从国家战略方向将“集中投资全固态”转向先夯实液态锂电池的制造基础,但今年,它和韩国人一样,对液态锂电池绝望了,然后又把全固态拉回了C位。
韩国走的则是“工程派”,把优势寄望在材料创新与迅速对接客户验证。
2020年,三星综合技术院在《自然·能源》发表银碳复合负极研究:用一层很薄的银碳材料引导锂均匀沉积,在0.6Ah的实验软包电芯上做出超过900Wh/L的体积能量密度。三星SDI则顺着这条路,发展出硫化物电解质加“无负极”的设计——不是真没有负极,而是不预先放负极材料,让锂在充电时自己长出来,腾出更多储能空间,代价是对沉积均匀性和界面稳定性的要求更苛刻。
2022年,三星SDI在水原研发中心动工建设了约6500平方米的全固态中试线,取名“S-Line”。时任CEO崔允镐把它称作三星SDI成为真正第一的跳板。
2023年,三星的样品开始送到客户手上。同年4月,韩国政府宣布官民到2030年合计投资20万亿韩元发展先进电池,全固态是重点之一,产业通商资源部更毫不掩饰野心:要让韩国“先于他人”开始固态电池的商业化生产。
中国走的是独有的大国优势,“多线并进、梯次落地”,量变中取质变。
首先是高校与研究机构背景的新势力:
如中科院物理所孵化出了走氧化物+聚合物复合电解质路线,计划2027实现全固态小批量生产的卫蓝新能源。其核心团队包括中国工程院院士陈立泉,而陈立泉是曾毓群的博士生导师;清华大学孵化出了由清华大学材料科学与工程研究院院长、中科院院士南策文团队创办,采用有机-无机复合技术路线的清陶能源,目前已经实现半固态电池量产装车,号称全球固态电池出货量排名第一。
然后是宁德时代、比亚迪、国轩高科、亿纬锂能等液态电池企业的不同路径:宁德时代是有钱人不做选择题,硫化物、氧化物、聚合物三条路线并行;比亚迪、国轩高科、亿纬锂能走的是硫化物路线。
最后就是亲自下场的车企,也各有各的路径:如吉利采用硫化物与氧化物双技术路线并行布局;奇瑞押了硫化物体系、聚合物两条路;广汽采取的是硫化物电解质为主、复合正极+硅基负极协同优化的综合技术路径;上汽是基于聚合物-无机物复合电解质技术路线……
2024年,中国全固态电池产学研协同创新平台成立,这些不同路线和力量被拧在一起,对全固态电池的攻关也从各自为战走向联合作战。
总的来看,日本赢在起跑早,韩国赢在工程精,中国赢在路线全、落地快——三国各有各的优势,也各有各的风险。
关键之战
全固态电池的竞争并非只有中日韩三个玩家。
2025年5月,宝马把美国Solid Power的大尺寸全固态电芯装进i7测试车,在慕尼黑周边上路。今年2月,美国QuantumScape在圣何塞启用Eagle试验线,CEO西瓦·西瓦拉姆把它定位为可规模化制造的证明。
欧洲方面,辉能科技在法国敦刻尔克建厂,规划2028年形成0.8GWh产能。
全球的目光最终落在中日韩身上,原因在于产业厚度。即便是欧美这些企业,背后往往也有中日韩的身影,或者说离不开中日韩的技术或零组件支持。
国际能源署《全球电动汽车展望2026》显示,2025年中国占全球电芯产量超过80%,在正极、负极活性材料生产中的占比也分别约85%和超过90%;中国以外的电芯产能,虽然多建在欧美,背后的企业却几乎都把总部设在亚洲。
某方面说,液态电池,都已经无需再看中日韩,只看中国就行了。2026年1至7月,全球动力电池装机量前十中有7家中国企业,合计份额72.8%,其余席位才属于韩国三大厂和日本的松下。固态电池之所以回到三国杀,是因为无论进度表,还是技术突破,三国都各有长短、机会和风险。
从进度表看,彼此都咬得很紧。日韩方面,丰田、本田、日产、三星SDI的小规模试产进度小幅领先,日系车规产品已在部分性能指标上得到验证;中国方面,比亚迪、清陶等多家新老势力的进度条都与日韩对齐,宁德时代曾毓群一直低调、保守,但凭其实力就可想象,它的投入和进展都应该不会比任何人慢,曾毓群的低调可能只是一个考百分的学生,跟一群八九十分的讲,这道题实在太难。
从胜率上讲,三国也都各有长短。
日本的优势是底子:专利积累、硫化物材料、精密化工,出光、住友金属矿山这样的材料巨头是它最硬的牌。短板在市场和成本,日本车企在全球电动车市场存在感有限,中试装置开工之后,离大批量、稳定、便宜地供货,依然很远。
韩国的优势是工程能力和全球高端客户,送样与跨国验证让它更贴近车企的真实采购标准。短板同样明显:关键材料受制于人,液态电池份额持续流失。
中国的优势是全链条、大市场和惊人的工程迭代速度——从材料、设备、电芯到整车,往往一个省内就能配齐。短板在于部分基础材料与核心装备仍需攻坚,以及更大的潜在风险——技术路线一旦切换,率先拿到大结果的不是自己,那原有的规模优势、成本优势、供应链优势都可能被削弱,甚至优势转为负担。
综合来看,既有巨大汽车市场支持,本身也已在电池领域实力领先的中国会更有赢面,但至少目前,是难言终局的绝对胜负。
这也是三国从国家层面到企业,都依然信心满满,志在必得的原因。而今,当三国都把初步规模化的时间表锚定在2030年前后,接下来几年的竞争会有多激烈,也就可以想象。因为,错过这几年,大概率就会错过一个时代,甚至永远失去。
对于这场竞争的输赢后果,日本是最清楚的。锂离子电池的基础技术由日本奠定,其发明者吉野彰还因此获得诺贝尔化学奖。1991年,索尼率先将锂离子电池商业化,但此后三十年,其市场却先被韩国、后被中国拿走。
全固态电池,是日本夺回电池话语权的最后一张大牌。韩国同样清楚,如果下一代再慢一步,其电池产业也就彻底大势已去。
而电池还不只是电池,它会跟汽车,跟能源,跟未来的物理AI世界,紧密相连不可或缺。以汽车为例,一旦电池成为再次改变汽车的关键变量,牵动的就不只是几家电池厂的排名,还有整车企业的产品定义和全球市场的版图。
所以,无论从电池产业,还是从汽车产业,乃至未来物理AI世界出发,中国都不能输。中国全固态电池产学研协同创新平台成立时,毕业于清华大学动力系汽车专业,曾任国务院发展研究中心党组书记的陈清泰也就点明了其中的分量:
电池的领先,是中国新能源汽车领先的重要基础,闯过全固态的技术和量产关口,是守住这一地位的关键一战。
参考资料
[1] 工信部等七部门《新型电池产业发展“十五五”规划》
[2] 《 宁德时代曾毓群:固态电池目前只到了4级》腾讯新闻
[3] 《比亚迪2027年启动全固态电池装车应用》财联社
本文来自微信公众号“华商韬略”(ID:hstl8888),作者:华商韬略,36氪经授权发布。