China, Japan und Südkorea legen gemeinsam das Jahr 2030 als Ziel fest, der große Showdown um Festkörperbatterien ist gekommen.
Am 23. Juni 2026 in Dalin während des Sommer-Wirtschaftsforums in Davos wurde Zeng Yuqun, Vorsitzender von CATL, in einem Dialog mit dem Titel „Ohne Strom keine Intelligenz“ zu Festkörperbatterien befragt. Seine Angabe zum Entwicklungsstand war unerwartet: Wenn man den technischen Reifegrad in Stufen von 1 bis 9 einteilt, wobei Stufe 9 die Serienproduktion bedeutet, haben Festkörperbatterien derzeit erst Stufe 4 erreicht.
Auf mehreren anderen zentralen Punkten läuft die Entwicklung jedoch in einem völlig anderen Tempo:
In Bishan, Chongqing, wird die 20-GWh-Produktionslinie für vollsulfidische Festkörperbatterien von BYD mit Hochdruck gebaut, mit dem Ziel, 2027 erste Kleinserien in hochwertigen Fahrzeugmodellen einzusetzen. In Chiba, Japan, läuft der Bau einer großen Pilotanlage für feste Elektrolyte, die Idemitsu Kosan für Toyota errichtet, ebenfalls auf Hochtouren und soll 2027 fertiggestellt werden. In Seoul, Südkorea, hat Samsung SDI Muster von vollständigen Festkörperbatterien auf dem Messestand ausgestellt und das Serienproduktionsdatum auf die zweite Jahreshälfte 2027 festgelegt.
Am 28. September veröffentlichte das chinesische Ministerium für Industrie und Informationstechnologie den von sieben Ministerien gemeinsam herausgegebenen „Plan zur Entwicklung der neuen Batterieindustrie während des 15. Fünfjahresplans“, in dem die anfängliche großtechnische Anwendung von vollständigen Festkörperbatterien für 2030 festgelegt wurde. Damit haben China, Japan und Südkorea jeweils einen nationalen Zeitplan für die Kommerzialisierung von Festkörperbatterien, und alle entscheidenden Zeitpunkte fallen auf denselben Zeitraum.
Gemeinsamer Sprint
Die Festlegung des Fortschritts von vollständigen Festkörperbatterien im chinesischen „Plan zur Entwicklung der neuen Batterieindustrie während des 15. Fünfjahresplans“ ist das Startsignal auf nationaler Ebene für die Beschleunigung der Entwicklung von Festkörperbatterien.
Die Beschleunigung auf Unternehmensebene hat längst begonnen. Statistiken zufolge wurden allein im ersten Quartal dieses Jahres 25 Projekte für Festkörperbatterien im ganzen Land unterzeichnet und begonnen, mit einer Gesamtinvestition von über 35 Milliarden Yuan. Die großen Batterieunternehmen, die ihre Projekte schon früher gestartet haben, haben fast alle das erste zentrale Ziel – die Kleinserienproduktion und den Einsatz in Fahrzeugen – auf 2027 festgelegt.
BYD hat die Sulfid-Technologie als wichtige Richtung festgelegt und strebt die Kleinserienproduktion bis 2027 an;
Geely hat das Ziel bekanntgegeben, 2026 ein Prototypfahrzeug vorzustellen, 2027 1000 Demonstrationsfahrzeuge in Betrieb zu nehmen und bis 2030 eine Energiedichte der Zelle von über 500 Wh/kg zu erreichen und die Materialkosten auf unter 0,6 Yuan pro Wattstunde zu senken;
Die Pilotlinie für vollständige Festkörperbatterien von GAC wurde Ende 2025 fertiggestellt und hat die Probeaufnahme der Produktion abgeschlossen. Die Pilotlinie für vollständige Festkörperbatterien von Chery ist offiziell in Betrieb gegangen, mit einer Jahreskapazität von 0,5 GWh und der Fähigkeit zur kontinuierlichen Produktion von 60Ah-zellen für den Automobilstandard. Gotion High-Tech hat 2025 eine 0,2-GWh-Pilotlinie fertiggestellt und mit Straßentests in Fahrzeugen begonnen. Bis August 2026 hat die Energiedichte ihrer Zellen 400 Wh/kg überschritten und die 2-GWh-Serienproduktionslinie hat die Planung abgeschlossen...
Der Sprint Südkoreas hat den Charakter eines letzten Aufgebots.
Eine Woche vor der Veröffentlichung des chinesischen „Plans zur Entwicklung der neuen Batterieindustrie während des 15. Fünfjahresplans“, am 22. September, hat das südkoreanische Ministerium für Handel, Industrie und Energie zusammen mit Unternehmen wie LG Energy Solution, Samsung SDI und SK On im Koreanischen Industrie- und Handelskammer in Seoul die „Technologieroadmap für die Batterieindustrie“ veröffentlicht. Die Kerninhalte umfassen:
2027 werden Prototypen von vollständigen Festkörperbatterien vorgestellt, 2030 wird die Kommerzialisierung erreicht. Die Regierung wird ab 2027 innerhalb von fünf Jahren etwa 400 Milliarden Won an neuen Forschungsprojekten bereitstellen, und die Privatwirtschaft wird bis 2030 etwa 8 Billionen Won investieren.
Der aufschlussreichste Punkt in der Roadmap lautet: Die drei normalerweise konkurrierenden Batteriehersteller LG Energy Solution, Samsung SDI und SK On werden Standards in nicht wettbewerbsbezogenen Bereichen wie Spezifikationen vereinheitlichen, um Doppelinvestitionen zu vermeiden.
Eineinhalb Wochen später, am 7. Oktober, hat der südkoreanische Präsident Lee Jae-myung die Strategie für die große grüne Transformation K-GX vorgestellt, in der in den nächsten zehn Jahren etwa 1000 Billionen Won investiert werden sollen, wobei die Validierung und Kommerzialisierung von Batterien der nächsten Generation erneut ausdrücklich genannt wird.
Der Druck durch eine gemeinsame äußere Kraft hat die drei südkoreanischen Konkurrenten dazu gebracht, zusammenzuarbeiten.
Im Jahr 2023 lag der weltweite Marktanteil südkoreanischer Batteriehersteller noch bei 23 % bis 25 %, 2025 ist diese Zahl auf 15,3 % bis 16 % gesunken, während der kombinierte Marktanteil der sechs führenden chinesischen Unternehmen etwa 67 % beträgt. Bei Schlüsselmaterialien wie negativer Elektrode, Separator und Elektrolyt liegt der südkoreanische Anteil inzwischen alle unter 7 %.
Bei den Flüssigbatterien hat Südkorea praktisch keine Chance mehr, daher hofft es dringend, die Karten neu zu mischen und neu anzufangen.
Die Zeitpläne der drei Unternehmen sind immer enger gesteckt.
Samsung SDI ist der Vorreiter: Auf der diesjährigen Messe InterBattery hat es die vollständige Festkörperbatterie namens SolidStack vorgestellt, mit dem Serienproduktionsziel in der zweiten Jahreshälfte 2027, einer angestrebten volumetrischen Energiedichte von 1000 Wh/L. Die ersten Kunden sind nicht nur Automobilhersteller, sondern auch „physische KI“ wie humanoide Roboter.
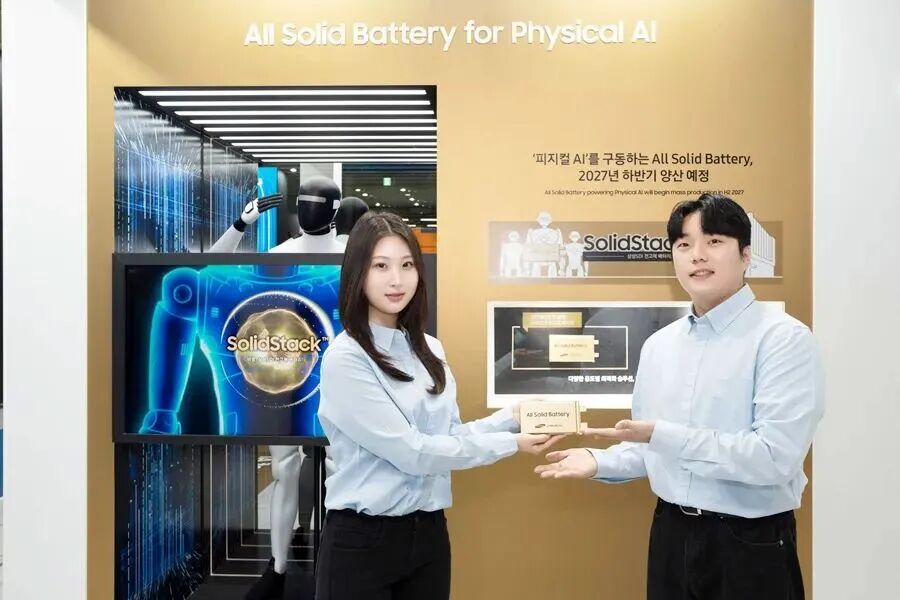
Quelle: Samsung
SK On hat den Kommerzialisierungszeitpunkt auf 2029 festgelegt, mit einer angestrebten Energiedichte von 800 Wh/L;
LG Energy Solution hat den Kommerzialisierungszeitpunkt für seine sulfidischen vollständigen Festkörperbatterien ebenfalls auf 2029 bekanntgegeben und wird in der zweiten Jahreshälfte dieses Jahres eine Pilotlinie für vollständige Festkörperbatterien mit Trockenelektroden bauen.
Japan ist das Land, das „schon lange vorbereitet ist“, aber noch immer in der Vorbereitungsphase steckt.
Am 2. Juni dieses Jahres hat der japanische Strategieausschuss für die Batterieindustrie die 2022 aufgestellte „Strategie für die Batterieindustrie“ überarbeitet zur „Strategie für die Batterie- und Stromversorgungsindustrie“, in der ausdrücklich festgelegt wurde: Die vollständige praktische Anwendung von vollständigen Festkörperbatterien wird um 2030 erreicht, und Mitte der 2030er Jahre wird eine inländische Produktionsgrundlage aufgebaut, die dem Nachfrageumfang entspricht.
Die Unternehmen sind ebenfalls längst bereit.
Im Januar dieses Jahres hat Idemitsu Kosan die endgültige Investitionsentscheidung für die große Pilotanlage für feste Elektrolyte in Chiba getroffen und mit dem Bau begonnen. Sie soll 2027 fertiggestellt werden, mit einer geplanten Jahreskapazität von mehreren hundert Tonnen, wobei die Materialien an Toyota geliefert werden. Auf der anderen Seite arbeitet Toyota gemeinsam mit Sumitomo Metal Mining an der Serienproduktion von Kathodenmaterialien, mit dem Kommerzialisierungsziel zwischen 2027 und 2028.
Nissan hat im Januar 2025 die Probe-Produktionslinie in Yokohama in Betrieb genommen und im April dieses Jahres den Prototypentest einer 23-schichtigen vollständigen Festkörperbatteriezelle für Fahrzeuge abgeschlossen, mit dem Ziel, sie im Geschäftsjahr 2028 in Fahrzeugen einzusetzen. Die Demonstrationsproduktionslinie von Honda hat ebenfalls im Januar 2025 die Probeaufnahme der Produktion begonnen.
Drei Länder, drei Zeitpläne, die in denselben Jahren zusammenlaufen: 2027 sagt fast jeder „Kleinserie“; 2030 sagt fast jeder „Kommerzialisierung“.
Von staatlichen Plänen bis zu unternehmerischen Roadmaps ist dies ein Dreikampf, der bestimmt, wem die künftige Vorherrschaft in der Batterieindustrie gehört.
Veränderung der Generationen
Bei heutigen Lithiumbatterien befindet sich zwischen positiver und negativer Elektrode ein flüssiger Elektrolyt, in dem Lithiumionen hin- und herwandern. Flüssigkeit ist praktisch und kann in jede Spalte der Elektrode eindringen; aber sie ist brennbar und schränkt den Einsatz von „radikaleren“ hochkapazitativen Materialien ein.
Bei der Festkörperbatterie wird der flüssige Elektrolyt durch einen festen Elektrolyten ersetzt.
Die Vorteile liegen auf der Hand: Die Energiedichte der Zelle kann voraussichtlich 400 bis 500 Wh/kg erreichen, etwa das 1,5- bis 2-fache von herkömmlichen Flüssigbatterien. Da die brennbare Flüssigkeit entfällt, sinkt das Risiko von thermischem Durchgehen stark. Außerdem können hochkapazitative negative Elektroden wie Lithiummetall verwendet werden, sodass eine Reichweite von tausend Kilometern und Schnellladung in zehn Minuten möglich werden.
Aber hinter jedem Vorteil steckt oft ein Wort: Schwierigkeit.
Flüssigkeit sucht selbst nach Spalten, Festkörper nicht. Zwei Festkörper liegen hart aufeinander wie zwei übereinander gestapelte Ziegel, mikroskopisch gibt es überall Lücken. Bei Lade- und Entladevorgängen dehnen sich die Materialien aus und ziehen sich zusammen. Wenn die Grenzfläche locker wird oder reißt, steigt der Innenwiderstand sprunghaft an und die Batterie verschlechtert sich beschleunigt. Druck auf die Batterie kann den Kontakt verbessern, aber das Drucksystem verbraucht Gewicht, Platz und Kosten. Die Materialien sind feuchtigkeitsempfindlich, daher müssen Fabriken eine extrem trockene Umgebung schaffen...
Noch wichtiger: Für die großtechnische kommerzielle Nutzung muss jeder Produktionsschritt unter harten Bedingungen den einheitlichen Standards entsprechen und eine ausreichend hohe Ausbeute erreichen. Zeng Yuqun sagte bereits 2024, dass die größte Schwierigkeit genau diese Fest-Fest-Grenzfläche ist. CATL forscht seit sieben oder acht Jahren daran, hat aber erst Stufe 4 erreicht, wenn die maximale Stufe 9 ist.
Wie man diese Schwierigkeiten überwindet, führt direkt zu Verzweigungen in den technischen Routen: Sulfid-Elektrolyte haben die höchste Ionenleitfähigkeit und sind am nächsten an Flüssigkeiten, aber sie sind wasser- und luftempfindlich und bilden bei Feuchtigkeit giftiges Schwefelwasserstoff. Oxide sind stabil, aber hart und spröde. Polymere sind gut verarbeitbar, aber ihre Leitfähigkeit bei Raumtemperatur ist unzureichend. Keine der Routen ist perfekt.
Auch wenn die technischen Probleme gelöst sind, gibt es noch die wirtschaftliche Rechnung. Branchenberechnungen zufolge liegen die Kosten für eine vollständige Festkörperzelle derzeit bei etwa 1,6 bis 2,2 Yuan pro Wh, während Eisenphosphat-Lithium-Batterien nur 0,39 bis 0,5 Yuan pro Wh kosten – ein Unterschied um das 3- bis 5-fache. Die von Nissan veröffentlichten Zahlen sind noch eindrücklicher: Nach aktuellem Stand kostet die Herstellung eines Autos mit vollständiger Festkörperbatterie bis zu 100 Millionen Yen (etwa 4,3 Millionen Yuan).
Ausgehend von der Lösung dieser Probleme haben die drei Länder drei verschiedene Wege eingeschlagen.
Der Kernweg Japans baut auf seinen einzigartigen Vorsprüngen auf und setzt alles auf Sulfide.
Die Geschichte beginnt mit einem Fass Öl. Die Hauptrolle spielt Idemitsu Kosan, der zweitgrößte Raffineriekonzern Japans. Mitte der 1990er Jahre begann es, mit Schwefel zu experimentieren, der bei der Raffination abgetrennt wurde, und entwickelte dann sulfidische feste Elektrolyte.
2011 arbeitete das Team von Ryoji Kanno am Tokyo Institute of Technology mit Forschern von Toyota zusammen und entdeckte das Sulfidmaterial LGPS, dessen Ionenleitfähigkeit bei Raumtemperatur mit flüssigen Elektrolyten vergleichbar ist. Zwei Jahre später begannen Toyota und Idemitsu gemeinsam an der Forschung und Produktion von sulfidischen festen Elektrolyten zu arbeiten. Zehn Jahre später, im Oktober 2023, gaben die beiden offiziell die Zusammenarbeit für die Serienproduktion bekannt. Auf der Präsentationsbühne behauptete der Vorstandsvorsitzende von Idemitsu, Shunichi Kito, dass das Zeitalter der Festkörperbatterien vor der Tür steht.
Heute hält Toyota über 1300 Patente im Zusammenhang mit sulfidischen vollständigen Festkörperbatterien. Es arbeitet mit Idemitsu Kosan an der Entwicklung von Sulfid-Elektrolyten und mit Sumitomo Metal Mining an der Entwicklung von Kathoden, und verspricht, 2027 bis 2028 Fahrzeuge mit dieser Technologie auf den Markt zu bringen. Neben Toyota setzen auch Nissan und Honda auf die Sulfid-Route.
Interessanterweise hat die vollständige Festkörperbatterie in Japan bereits eine Phase der strategischen Schwankung und Unschlüssigkeit durchgemacht.
2022 hoffte Japan, bei den Flüssigbatterien weiter mit China konkurrieren zu können, und verlagerte die nationale strategische Ausrichtung von der „konzentrierten Investition in vollständige Festkörperbatterien“ hin zuerst zur Festigung der Produktionsgrundlagen von Lithium-Flüssigbatterien. Aber in diesem Jahr hat es – genau wie Südkorea – die Hoffnung auf Lithium-Flüssigbatterien aufgegeben und die vollständige Festkörperbatterie wieder in den Mittelpunkt gerückt.
Südkorea verfolgt einen „ingenieurwissenschaftlichen Ansatz“ und setzt seine Stärken auf Materialinnovation und die schnelle Überprüfung mit Kunden.
2020 veröffentlichte das Samsung Advanced Institute of Technology in „Nature Energy“ eine Studie zu einer Silber-Kohlenstoff-Verbundnegativelektrode: Mit einer dünnen Schicht aus Silber-Kohlenstoff-Material wird die gleichmäßige Abscheidung von Lithium gefördert, sodass in einem 0,6Ah-experimentellen Softpack-Zelle eine volumetrische Energiedichte von über 900 Wh/L erreicht wird. Samsung SDI hat diesen Weg weiterverfolgt und eine Konstruktion mit Sulfid-Elektrolyt und „ohne negative Elektrode“ entwickelt – nicht dass wirklich keine negative Elektrode vorhanden ist, sondern dass kein negatives Elektrodenmaterial im Voraus platziert wird, sodass Lithium während des Ladevorgangs selbst wächst und mehr Speicherplatz freigibt. Der Nachteil ist, dass die Anforderungen an die Gleichmäßigkeit der Abscheidung und die Stabilität der Grenzfläche strenger sind.
2022 begann Samsung SDI im Forschungszentrum in Suwon mit dem Bau einer