递送即权力
2026年10月2日,诺华给苏州艾博生物开出一张支票:首付5.75亿美元,交易总额最高78亿美元。这张支票在行业里传了一整周。
艾博的ABO2203还在早期临床,远没到能折现峰值销售的阶段。诺华真正出价的对象,是把mRNA编码的T细胞衔接器送进体内的那层脂质纳米粒。78亿美元,买的大体是这把进细胞的钥匙。
一周后的10月5日,Genentech与Alector把同一件事表达得更直白。Alector把管线AL050卖给Genentech,首付1亿美元、里程碑上限11.7亿美元;但把药物送过血脑屏障的ABC平台,所有权留在自己手里,自家管线照常使用。买方不仅接受了这份保留,还为它单独付了钱,Alector的现金跑道因此延长到2029年。
四天后的10月9日,第三张支票换了赛道:三迭纪(南京)与强生(由Janssen Pharmaceutica NV签约)签署合作与许可协议,联合开发新型口服药物;强生旗下风投JJDC同步入股。这一次被定价的钥匙,开的是"口服"这扇门。
再往前数,队还排着一列:AbbVie约21亿美元全资收购Capstan,礼来约24亿美元收购Orna,诺华1.25亿美元行权收购Sironax的脑递送平台,礼来与QurCan的TERP™平台按项目计价,每个项目最高2.37亿美元里程碑。
这些交易指向同一个判断:递送即权力。
三个数量级的价差
把过去14个月的递送相关交易按金额依次排开,结构很清楚:
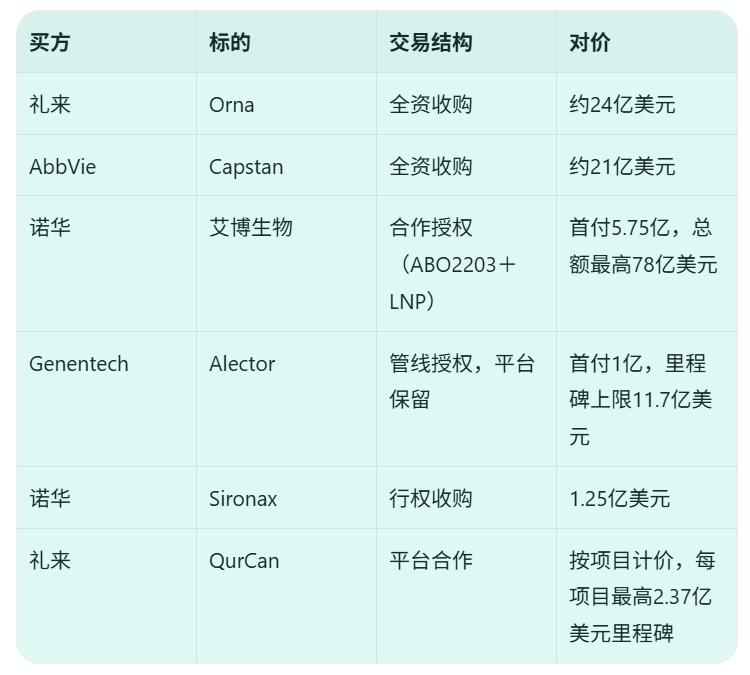
注:全资收购为整体对价,授权合作为首付加里程碑结构,两类不宜直接比较;数据以公司公告为准。
表外还有一个更低的价位带:Lexeo向Apertura授权TfR1 CapX AAV衣壳,衣壳作为独立标的成交,金额在数百万至数千万美元级。同一类权利,隔着三个数量级,区别只有两处:平台的通用性,验证的深度。
比金额更能说明问题的,是交易结构。QurCan按项目计价,等于对每一扇门单独收开门费;诺华对Sironax先锁定、后行权,平台被当作看涨期权持有;Alector只卖管线、留住平台。买方买的是通行,卖方守的是所有权,双方在同一个判断上达成一致:能开的门越多,越不该一次性卖断。三迭纪与强生则是第四种形态,双轨并行:许可协议拿到技术使用权,JJDC股权拿到治理权与信息权。
QurCan的TERP™把这种通用性做成了工程设计。传统LNP里,"把核酸包住"与"决定去哪"纠缠在同一层结构里;TERP™拆成内外两层,内层脂质心只管包载,外层聚合物壳只管去向,换靶器官只需换外壳,内核不动。模块化的结构,放在商业上就是:每配一个项目,收一次费。
第三件事,中国资产第一次出现在卖方位置。8月31日,威斯津生物与CREATE Medicines就tLNP递送达成合作,3个in vivo细胞治疗项目,大中华区与大中华区以外的权益对分。
不言而喻的是,方向变了:过去三十年,中国药企习惯拿大中华区权益去换海外技术;这一次,出去的是中国原创的递送平台,拿回来的是对等切分的权益,甚至第一次引来跨国药企的战投入股。
成本表里的答案
递送凭什么值这么多钱?答案在成本表里。
以CAR-T为例。体外CAR-T的成本由五个环节叠加:白细胞分离、病毒载体生产、洁净室扩增、淋巴清除化疗、住院管理。每个环节都是成本中心,而且几乎无法压缩,冷链、输注中心、体外制造设施,价格刚性摆在那里。
体内CAR-T删掉的是整块成本。tLNP或慢病毒载体直接输注,采血、扩增、清淋三大成本中心整体消失,给药场景从住院变成门诊。LB2501刚公布的I期数据里,DL2组6例患者,ORR 100%,CR 83.3%,无淋巴细胞清除、门诊给药。这组数字里最值钱的不是疗效,是"门诊"两个字:住院专科治疗变成门诊常规治疗,改写的是这条管线的支付方式,也是市场的分母。
CNS领域同理。酶替代疗法靠反复鞘内注射,腰穿、住院、依从性差;换成BBB转运载体,静脉给药即可入脑。mRNA路线再往前一步,药从"蛋白"变成"生产蛋白的指令",让身体自己产药。
而在成本表的另一端,写着"口服"两个字。多肽是这个十年最大的药物品类,最大的物理缺陷却是口服生物利用度极低。强生为它同时掏出合同与支票,等于确认:"口服递送"作为独立的可交易资产类别,正在被系统性定价。在GLP-1之后,"把东西送进去"比"送什么东西进去"更稀缺。
行业数据在往同一个方向聚。2026年全球递送产业链市场规模约218亿美元,同比增长17.3%;其中中游"靶向递送技术平台"约89亿美元,是递送权利明码标价的池子;CNS定向递送增速约23%,为全行业最快;亚太地区41亿美元、增速21%,高于全球均值。
产业链分四层:上游原料元件、中游技术平台、下游载荷整合、终端CMC放大。定价权的争夺发生在中游,一个被验证的tLNP平台,可以同时对接肿瘤、自免、罕见病三条互不相干的管线。进入临床的组织靶向递送管线已超过340项,其中约28%使用新型AAV血清型或非病毒载体。
背后是同一种压力。全球药价天花板被制度性下压,药企的超额利润只能从"更多患者×更长时长"里挣回来,而眼下能系统性降低疗效单位成本的,只有递送。
递送不是让药变好,是让药变便宜。
为什么是中国
这个局里,中国第一次不在门外。
济因生物与华中科技大学同济医院的JY231,慢病毒体内CAR-T,发表在NEJM(doi:10.1056/NEJMc2603114):16例患者,6个月随访,B细胞快速完全清除,11例短暂炎症反应在两周内消退,无严重神经毒性。这是体内CAR-T赛道第一个顶刊级临床证据,安全窗比预期宽。
艾博的ABO2203在AACR 2026上的数据同样关键:ITP患者3例,B细胞完全清除、无CRS;血液瘤9例,ORR按剂量组分别为33%、67%、100%。无CRS是mRNA路线的结构性优势,瞬时表达,可控可停。
三迭纪把证据延伸到口服这一翼:3D打印制药同样是典型的工程命题,"从注射到口服"的降本诉求在中国同样刚性。
为什么是中国?三个结构性原因。
其一,递送是工程问题,不是靶点问题。靶点发现依赖几十年基础研究的积累,递送依赖化学、材料与快速迭代,后者恰好长在中国团队擅长的组织方式上。
其二,临床资源让读数跑得快,16例患者完成6个月随访并登上NEJM,这个速度在欧美需要更长的入组周期。
其三,支付结构倒逼。国内医保对高价个体化治疗的支付能力有限,"去掉体外制造"的降本诉求,在中国比在任何市场都刚性。MagicRNA、Immorna等公司的tLNP管线也在推进,这支队伍比外界想象的厚。
六个月的天花板
以上是价格。但风险还没定价。
所有体内路线的随访都短,最长6个月。免疫重置的复发率、慢病毒的插入突变风险(需要10年以上随访),都还在盲区。LB2501的中位随访只有2.3个月。
更具体的担忧来自动物实验。Capstan的tLNP在22只猴的实验中,最高剂量组(15 mg/kg)出现1例噬血细胞性淋巴组织细胞增生症并安乐死,同时观察到IL-6与肝酶升高。2026年上半年,Capstan/AbbVie的CPTX2309将在健康受试者中读出I期安全性主要终点,那份读数会决定tLNP阵营被重估,还是被回调。
口服这条线的风险形状不同,但同样没被定价:三迭纪与强生的合作刚起步,3D打印多肽口服的人体生物利用度尚无临床读数——资产类别被定价,与技术被验证,中间隔着整个开发周期。
也有反方观点:递送从来是药物的一部分,单列成权力是投行叙事,平台价值最终仍要通过分子兑现。这个反驳混淆了两个层面。科学上,递送与分子确实不可分,要在同一个产品上兑现;商业上,可分离的是决定权,Alector卖掉AL050之后,ABC平台仍在,仍可以为第二家、第三家的分子配钥匙。能决定谁可以进门、以什么代价进门的东西,就是权力。
还须承认的是,单项目2.37亿美元级的里程碑对价,隐含的是平台在多个项目上重复成功;第一个项目若失败,后续对价归零。这部分溢价是预支的,透支与否,取决于接下来12个月的读数:JY231与LB2501的更长随访,检验"持久性"这个最大变量;QurCan TERP™的首个临床数据,检验解耦设计能否从工程叙事变成临床证据。
结语
药的价值,从来等于分子乘以能否送达。过去一百年,行业只为前一项付钱。
现在,后一项开始出现在合同里。
在武汉,同济医院的随访表上,JY231第16例患者的第6个月格子刚刚填满。再往后,整页都是空白。
本文来自微信公众号“医曜”,作者:李景易,36氪经授权发布。