Lieferung ist Macht
Am 2. Oktober 2026 stellte Novartis Suzhou Abogen Biosciences einen Scheck aus: eine Vorauszahlung von 575 Millionen US-Dollar bei einem maximalen Gesamttransaktionsvolumen von 7,8 Milliarden US-Dollar. Dieser Scheck ging eine ganze Woche lang in der Branche um.
ABO2203 von Abogen befindet sich noch in der frühen klinischen Phase und ist weit davon entfernt, die Phase zu erreichen, in der der Spitzenumsatz realisiert werden kann. Was Novartis tatsächlich bezahlt, sind die Lipid-Nanopartikel, die die mRNA-kodierten T-Zell-Engager in den Körper transportieren. Für 7,8 Milliarden US-Dollar kauft man im Wesentlichen diesen Schlüssel, der den Eintritt in die Zelle ermöglicht.
Eine Woche später, am 5. Oktober, drückten Genentech und Alector dasselbe noch deutlicher aus. Alector verkaufte die Pipeline AL050 an Genentech mit einer Vorauszahlung von 100 Millionen US-Dollar und einem Höchstbetrag von 1,17 Milliarden US-Dollar an Meilensteinen; das Eigentum an der ABC-Plattform, die das Medikament über die Blut-Hirn-Schranke transportiert, behielt es jedoch bei sich, und die eigene Pipeline konnte sie uneingeschränkt nutzen. Der Käufer akzeptierte diese Beibehaltung nicht nur, sondern zahlte auch separat dafür, sodass die Liquiditätslaufbahn von Alector bis 2029 verlängert wurde.
Vier Tage später, am 9. Oktober, wechselte der dritte Scheck das Gebiet: Triastek (Nanjing) unterzeichnete eine Kooperations- und Lizenzvereinbarung mit Johnson & Johnson (unterzeichnet von Janssen Pharmaceutica NV) zur gemeinsamen Entwicklung neuartiger oraler Medikamente; die zu Johnson & Johnson gehörende Wagniskapitalgesellschaft JJDC beteiligte sich gleichzeitig an dem Unternehmen. Der Schlüssel, der diesmal bewertet wurde, öffnet die Tür zur „oralen Verabreichung“.
Geht man weiter zurück, steht noch eine Reihe von Transaktionen an: AbbVie erwarb Capstan in voller Höhe für rund 2,1 Milliarden US-Dollar, Eli Lilly erwarb Orna für rund 2,4 Milliarden US-Dollar, Novartis übte sein Optionsrecht aus, um die Gehirn-Transportplattform von Sironax für 125 Millionen US-Dollar zu erwerben, und die TERP™-Plattform von QurCan wurde pro Projekt bewertet, wobei jedes Projekt Meilensteine von bis zu 237 Millionen US-Dollar erreichte.
Diese Transaktionen deuten auf dieselbe Erkenntnis hin: Transport ist Macht.
Preisunterschiede über drei Größenordnungen
Ordnet man die transportbezogenen Transaktionen der letzten 14 Monate nach ihrem Wert an, wird die Struktur klar:
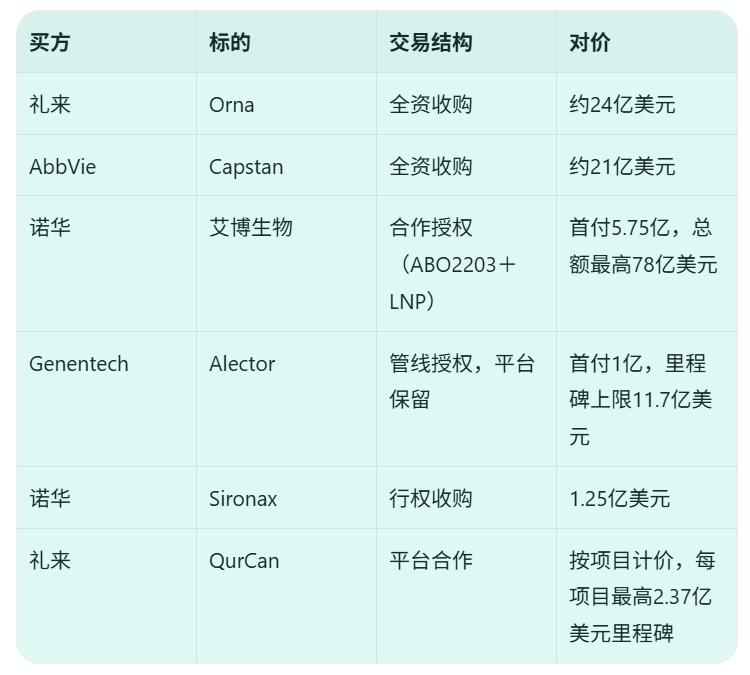
Anmerkung: Bei vollständigen Übernahmen handelt es sich um die Gesamtgegenleistung, bei Lizenzkooperationen um eine Struktur aus Vorauszahlung und Meilensteinen. Die beiden Typen sind nicht direkt vergleichbar; die Daten richten sich nach den offiziellen Mitteilungen der Unternehmen.
Außerhalb der Tabelle gibt es noch einen niedrigeren Preissegment: Lexeo lizenziert das TfR1-CapX-AAV-Kapsid an Apertura, das Kapsid wird als unabhängiges Objekt gehandelt, der Wert liegt im Bereich von mehreren Millionen bis zu mehreren zehn Millionen US-Dollar. Bei derselben Art von Rechten gibt es Unterschiede über drei Größenordnungen, die nur auf zwei Faktoren zurückzuführen sind: die Allgemeingültigkeit der Plattform und die Tiefe der Validierung.
Aussagekräftiger als der Betrag ist die Transaktionsstruktur. Die Preisgestaltung von QurCan pro Projekt entspricht der Erhebung einer separaten Eintrittsgebühr für jede einzelne Tür; Novartis sichert sich zuerst die Rechte an Sironax und übt später das Optionsrecht aus, die Plattform wird als Call-Option gehalten; Alector verkauft nur die Pipeline und behält die Plattform. Der Käufer kauft die Durchgangsberechtigung, der Verkäufer bewahrt das Eigentumsrecht, beide Seiten stimmen in der gleichen Erkenntnis überein: Je mehr Türen man öffnen kann, desto weniger sollte man sie auf einmal vollständig verkaufen. Triastek und Johnson & Johnson bilden die vierte Form mit zwei parallelen Wegen: Die Lizenzvereinbarung gewährt das Nutzungsrecht an der Technologie, die Beteiligung von JJDC verschafft Governance-Rechte und Informationsrechte.
TERP™ von QurCan setzt diese Allgemeingültigkeit in ein technisches Design um. Bei herkömmlichen LNPs sind die Funktionen „Nukleinsäure einhüllen“ und „Zielort bestimmen“ in derselben Struktur verknüpft; TERP™ ist in zwei Schichten unterteilt: Der innere Lipidkern ist nur für die Einhüllung zuständig, die äußere Polymerschale nur für die Zielsteuerung. Um ein anderes Zielorgan anzusprechen, muss nur die äußere Schale ausgetauscht werden, der Kern bleibt unverändert. Modulare Struktur bedeutet für das Geschäftsmodell: Für jedes zugeordnete Projekt wird eine separate Gebühr erhoben.
Das dritte Ereignis: Chinesische Vermögenswerte tauchen zum ersten Mal auf der Verkäuferseite auf. Am 31. August schloss Weisheng Biotech eine Kooperation mit CREATE Medicines für den tLNP-Transport ab, bei der es um 3 in-vivo-Zelltherapieprojekte geht, wobei die Rechte im Großraum China und außerhalb des Großraums China gleichmäßig aufgeteilt werden.
Es liegt auf der Hand, dass sich die Richtung geändert hat: In den letzten drei Jahrzehnten waren chinesische Pharmaunternehmen daran gewöhnt, Rechte für den Großraum China gegen ausländische Technologie einzutauschen. Diesmal wird eine in China entwickelte ursprüngliche Transportplattform nach außen gebracht, im Gegenzug werden gleichberechtigte Anteile an Rechten erhalten, und zum ersten Mal beteiligte sich auch ein transnationales Pharmaunternehmen strategisch an dem Unternehmen.
Die Antwort in der Kostenrechnung
Warum ist der Transport so viel wert? Die Antwort liegt in der Kostenrechnung.
Nehmen wir CAR-T als Beispiel. Die Kosten von ex-vivo-CAR-T setzen sich aus fünf Gliedern zusammen: Leukozytenseparation, Herstellung viraler Vektoren, Vermehrung in Reinräumen, lymphozytendepletierende Chemotherapie und stationäre Verwaltung. Jedes Glied ist ein Kostenfaktor, der kaum reduziert werden kann: Kaltketten, Infusionszentren und externe Herstellungsanlagen weisen eine starre Preisstruktur auf.
In-vivo-CAR-T eliminiert diese gesamten Kosten. tLNP- oder Lentivirus-Vektoren werden direkt infundiert, die drei Kostenfaktoren Blutentnahme, Vermehrung und Lymphozytendepletion fallen vollständig weg, die Verabreichung erfolgt nicht mehr stationär, sondern ambulant. In den gerade veröffentlichten Phase-I-Daten von LB2501 wiesen die 6 Patienten der DL2-Gruppe eine ORR von 100 % und eine CR von 83,3 % auf, ohne Lymphozytendepletion und mit ambulanter Verabreichung. Das Wertvollste in diesen Zahlen ist nicht die Wirksamkeit, sondern das Wort „ambulant“: Die stationäre spezialisierte Behandlung wird zu einer regulären ambulanten Behandlung, was die Zahlungsweise dieser Pipeline und auch die Größe des Marktes verändert.
Im Bereich des ZNS gilt dasselbe. Bei Enzymersatztherapien sind wiederholte intrathekale Injektionen erforderlich, mit Lumbalpunktion, stationärem Aufenthalt und schlechter Adhärenz; mit einem BBB-Transportvektor kann das Medikament intravenös verabreicht werden und gelangt trotzdem ins Gehirn. Mit der mRNA-Route geht man noch einen Schritt weiter: Das Medikament wandelt sich von einem „Protein“ zu einer „Anweisung zur Proteinproduktion“, sodass der Körper das Medikament selbst herstellt.
Am anderen Ende der Kostenrechnung steht das Wort „oral“. Peptide sind die größte Medikamentenkategorie dieses Jahrzehnts, ihr größtes physisches Manko ist jedoch die extrem geringe orale Bioverfügbarkeit. Dass Johnson & Johnson gleichzeitig den Vertrag unterzeichnet und den Scheck ausstellt, bestätigt: „Orale Verabreichung“ als eigenständige handelbare Vermögenskategorie wird systematisch bewertet. Nach GLP-1 ist die Fähigkeit, „Substanzen in den Körper zu transportieren“, knapper als die Substanz selbst.
Branchendaten deuten in die gleiche Richtung. Im Jahr 2026 beträgt der weltweite Marktwert der Transportindustriekette etwa 21,8 Milliarden US-Dollar, was einem Jahreswachstum von 17,3 % entspricht; davon entfallen auf den mittleren Bereich „gezielte Transporttechnologieplattformen“ etwa 8,9 Milliarden US-Dollar, der Markt, auf dem Transportrechte mit festen Preisen gehandelt werden; das Wachstum des gezielten ZNS-Transports liegt bei etwa 23 % und ist das höchste der gesamten Branche; der asiatisch-pazifische Markt hat ein Volumen von 4,1 Milliarden US-Dollar mit einem Wachstum von 21 %, was über dem globalen Durchschnitt liegt.
Die Industriekette ist in vier Ebenen unterteilt: vorgelagerte Rohstoffkomponenten, mittlere Technologieplattformen, nachgelagerte Nutzlastintegration und endständige CMC-Skalierung. Der Kampf um die Preisgestaltungsmacht findet im mittleren Bereich statt. Eine validierte tLNP-Plattform kann gleichzeitig drei voneinander unabhängige Pipelines in den Bereichen Onkologie, Autoimmunkrankheiten und seltene Krankheiten bedienen. Es gibt bereits mehr als 340 klinische Pipelines für gewebegezielten Transport, von denen etwa 28 % neuartige AAV-Serotypen oder nicht-virale Vektoren verwenden.
Dahinter steht derselbe Druck. Die Obergrenze der Arzneimittelpreise weltweit wird institutionell nach unten gedrückt, die übermäßigen Gewinne der Pharmaunternehmen können nur durch „mehr Patienten × längere Nutzungsdauer“ erzielt werden. Derzeit ist nur der Transport in der Lage, die Kosten pro Wirksamkeitseinheit systematisch zu senken.
Der Transport verbessert nicht nur das Medikament, er macht es auch günstiger.
Warum China?
In diesem Spiel steht China zum ersten Mal nicht vor der Tür.
JY231 von Jiyin Biotech und dem Tongji-Krankenhaus der Huazhong-Universität für Wissenschaft und Technik, ein in-vivo-CAR-T mit Lentivirus, wurde im NEJM veröffentlicht (doi:10.1056/NEJMc2603114): Bei 16 Patienten wurde nach 6-monatiger Nachbeobachtung eine schnelle vollständige B-Zell-Depletion erreicht, 11 Fälle von vorübergehenden Entzündungsreaktionen klangen innerhalb von zwei Wochen ab, es gab keine schwerwiegende Neurotoxizität. Dies ist der erste klinische Beweis von Spitzenzeitschriftenniveau im Bereich des in-vivo-CAR-T, dessen Sicherheitsfenster breiter ist als erwartet.
Die Daten von ABO2203 von Abogen auf der AACR 2026 sind ebenfalls entscheidend: Bei 3 Patienten mit ITP wurde eine vollständige B-Zell-Depletion ohne CRS erreicht; bei 9 Patienten mit hämatologischen Tumoren lag die ORR in den Dosisgruppen bei 33 %, 67 % bzw. 100 %. Das Fehlen von CRS ist ein struktureller Vorteil der mRNA-Route: Die Expression ist vorübergehend, kontrollierbar und kann gestoppt werden.
Triastek erweitert den Beweis auf den Bereich der oralen Verabreichung: 3D-gedruckte Pharmazeutika sind ebenfalls ein typisches technisches Problem, die Forderung nach Kostensenkung durch „Wechsel von Injektion zu oraler Verabreichung“ ist in China ebenfalls stark ausgeprägt.
Warum China? Es gibt drei strukturelle Gründe.
Erstens: Der Transport ist ein technisches Problem, kein Zielstrukturproblem. Die Entdeckung von Zielstrukturen hängt von jahrzehntelanger Grundlagenforschung ab, der Transport hängt von Chemie, Materialwissenschaften und schneller Iteration ab – letzteres entspricht genau der Organisationsform, in der chinesische Teams stark sind.
Zweitens: Die klinischen Ressourcen ermöglichen schnelle Fortschritte bei den Messwerten. Dass 16 Patienten nach 6-monatiger Nachbeobachtung die Veröffentlichung im NEJM erreichten, würde in Europa und den USA eine längere Rekrutierungsdauer erfordern.
Drittens: Die Zahlungsstruktur wirkt als Treiber. Die inländische Krankenversicherung hat nur begrenzte Zahlungsfähigkeit für hochpreisige individualisierte Behandlungen, die Forderung nach Kostensenkung durch „Abschaffung der externen Herstellung“ ist in China stärker ausgeprägt als in jedem anderen Markt. Die tLNP-Pipelines von Unternehmen wie MagicRNA und Immorna werden ebenfalls vorangetrieben, diese Gruppe ist größer als die Außenstehenden vermuten.
Die Obergrenze von sechs Monaten
Das oben Genannte beschreibt den Preis. Die Risiken sind jedoch noch nicht bewertet.
Die Nachbeobachtungszeit aller in-vivo-Routen ist kurz, maximal sechs Monate. Die Rezidivrate nach Immunrücksetzung und das Risiko von Insertionsmutationen durch Lentiviren (das eine Nachbeobachtungszeit von mehr als 10 Jahren erfordert) liegen noch im Dunkeln. Die mediane Nachbeobachtungszeit von LB2501 beträgt nur 2,3 Monate.
Konkretere Bedenken ergeben sich aus Tierversuchen. Bei dem tLNP von Capstan wurde in Versuchen an 22 Affen in der höchsten Dosisgruppe (15 mg/kg) ein Fall von hämophagozytischer lymphohistiozytose beobachtet, bei dem das Tier eingeschläfert wurde, gleichzeitig wurden erhöhte Werte von IL-6 und Leberenzymen festgestellt. Im ersten Halbjahr 2026 wird CPTX2309 von Capstan/AbbVie den primären Endpunkt der Phase-I-Sicherheitsprüfung an gesunden Probanden erreichen. Dieses Ergebnis wird entscheiden, ob die tLNP-Gruppe neu bewertet oder korrigiert wird.
Das Risiko bei der oralen Verabreichung hat eine andere Form, ist aber ebenfalls noch nicht bewertet: Die Kooperation zwischen Triastek und Johnson & Johnson hat gerade begonnen, es gibt noch keine klinischen Messwerte zur menschlichen Bioverfügbarkeit von 3D-gedruckten oralen Peptiden – zwischen der Bewertung der Vermögenskategorie und der Validierung der Technologie liegt der gesamte Entwicklungszyklus.
Es gibt auch gegenteilige Ansichten: Der Transport sei schon immer Teil des Medikaments gewesen, die separate Einstufung als Macht sei nur eine Erzählung der Investmentbanken, der Wert der Plattform müsse letztendlich über das Molekül realisiert werden. Diese Einwände vermischen zwei Ebenen. Wissenschaftlich sind Transport und Molekül zwar untrennbar und müssen auf demselben Produkt realisiert werden; geschäftlich ist aber die Entscheidungsgewalt trennbar: Nachdem Alector AL050 verkauft hat, verfügt es noch über die ABC-Plattform und kann weiterhin Schlüssel für Moleküle eines zweiten, dritten Unternehmens herstellen. Das Ding, das entscheiden kann, wer zu welchem Preis eintreten darf, ist Macht.
Man muss auch anerkennen, dass Meilensteingegenleistungen von 237 Millionen US-Dollar pro Projekt implizieren, dass die Plattform bei mehreren Projekten wiederholt erfolgreich ist. Wenn das erste Projekt scheitert, sind alle nachfolgenden Gegenleistungen null. Dieser Aufschlag ist vorausgezahlt, ob er gerechtfertigt ist, hängt von den Messwerten der nächsten 12 Monate ab: Die längere Nachbeobachtung von JY2