一条街四家奶茶店排队,18元奶茶黄牛加价到100
排队排的不是奶茶,是理由。
国庆期间的广州,荔湾区新开的万象城里,一条走廊上排了四家店。而在茶颜悦色的门口立着两块牌子,一块写着"每人每单限购2杯",另一块写着"不认同任何形式的代排队、代购等行为"。告示旁边,黄牛在叫价——原价18元的幽兰拿铁,100元。
国庆前一天,一条走廊四家店
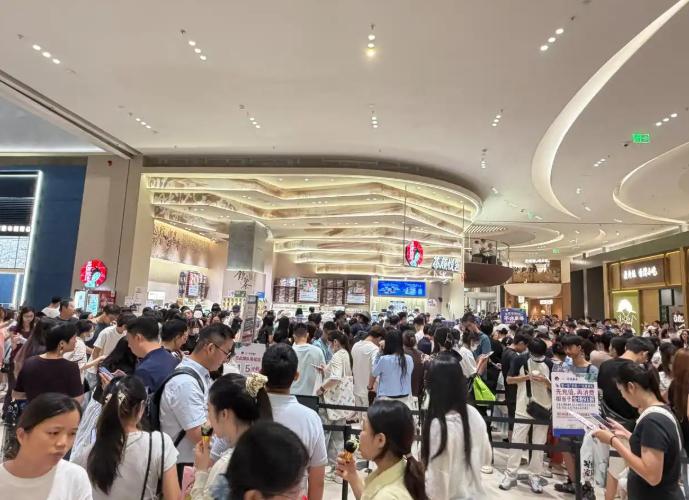
9月30日,广州首座万象城在荔湾区白鹅潭启幕。近500家品牌同日亮相,超过六成是首店、旗舰店或定制店。B1层的茶饮区,四家店挤在同一条走廊上:喜茶的广州首家蛋糕实验室+、茶颜悦色广州首店、古德墨柠在湖南省外的首店还有金粒门。
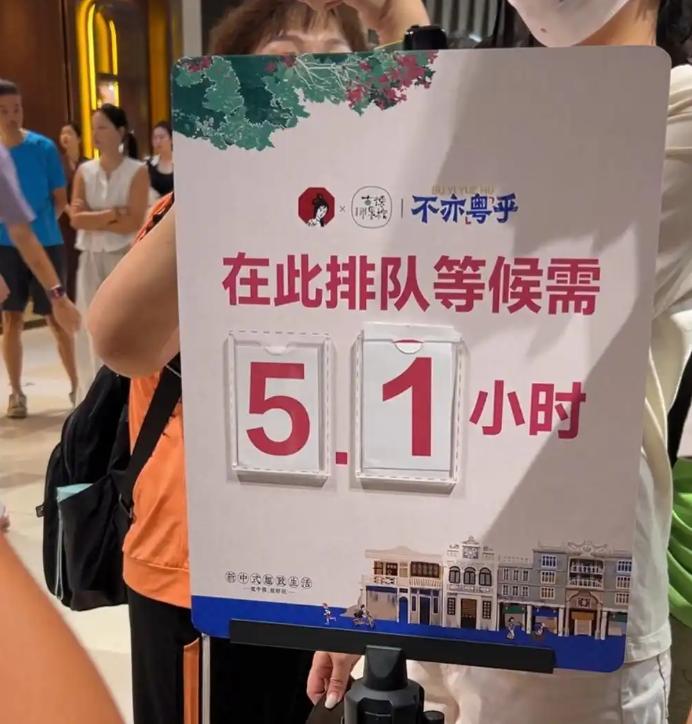
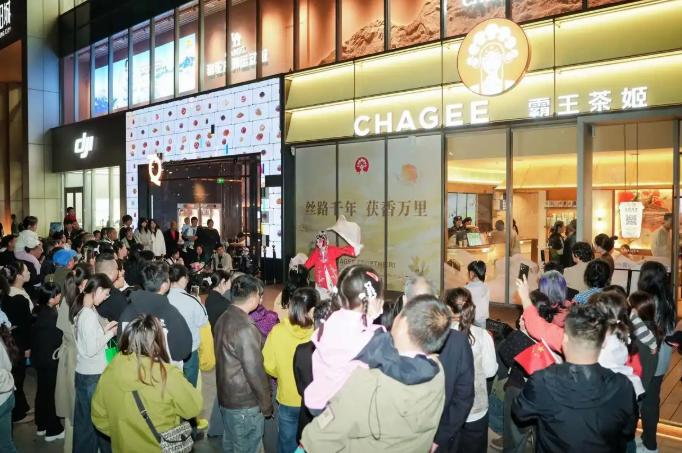
开业首日,茶颜门店10点开门,清晨6点多已有人到场。开业一小时的提示牌显示,排队需要5.1小时;小程序预下单后,核销时间排到2小时后。中午12点,茶颜与古德墨柠双双停止接单、暂停排队。
21财经新闻
第二天的数字更能说明这座商场的量级。10月1日国庆首日,白鹅潭万象城单日接待客流28.7万人次;地铁芳村站进站客流冲上广州全线网第二(仅次于广州南站),一度F口只进不出、部分列车飞站通过;原定连办三天的"鹅潭光影秀",因客流压力被迫取消。一个地铁站的进站量,被一座商场顶到了全网第二。
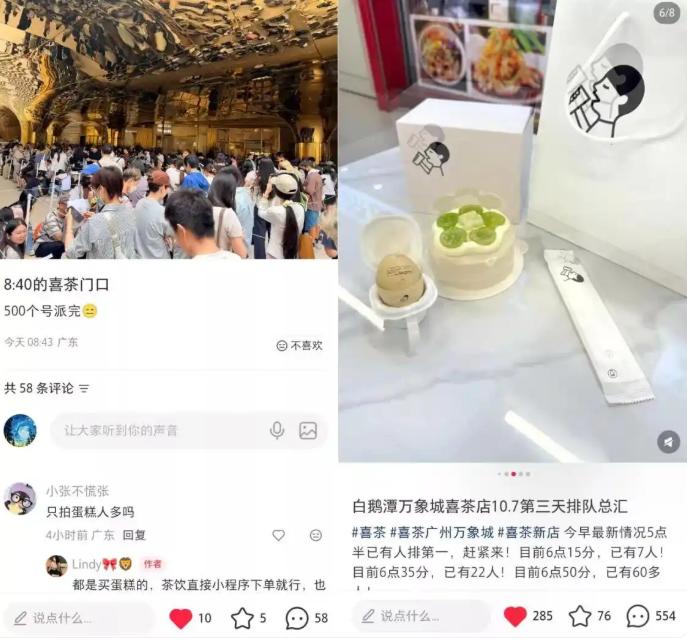
现场的人怎么想?10月5日上午,一位网友在小红书上记录了当天的阵仗:"也算排过不少喜茶新店开业的活动,仍然被今天的阵仗吓到,9:20左右到,已经排到第三方阵,目测200多近300人。"这条笔记以"果断撤离"收尾,过千次转发、156条评论。
另一位在广州工作的消费者说得更直白,来排队"主要是'凑个热闹'"。而10月7日早上七点多到店的一位消费者,领到的是170号,直到上午10点40多分才买到蛋糕。
18元的奶茶,82元的“加急服务”
排队之外,这次更值得记下来的是黄牛的价目表。
《消费者报道》的记 者在现场看到,黄牛手提两杯饮品、身旁摆着幽兰拿铁桶加价售卖:原价18元的幽兰拿铁叫价100元,原价88元的幽兰拿铁桶叫价188元。黄牛的一句话点破了这门生意的本质:"都是刚拿的,你现在排队要等很久。"
潇湘晨报截图
这熟悉的一幕以为在2020年后再也见不到,没想到这么快又重现了。
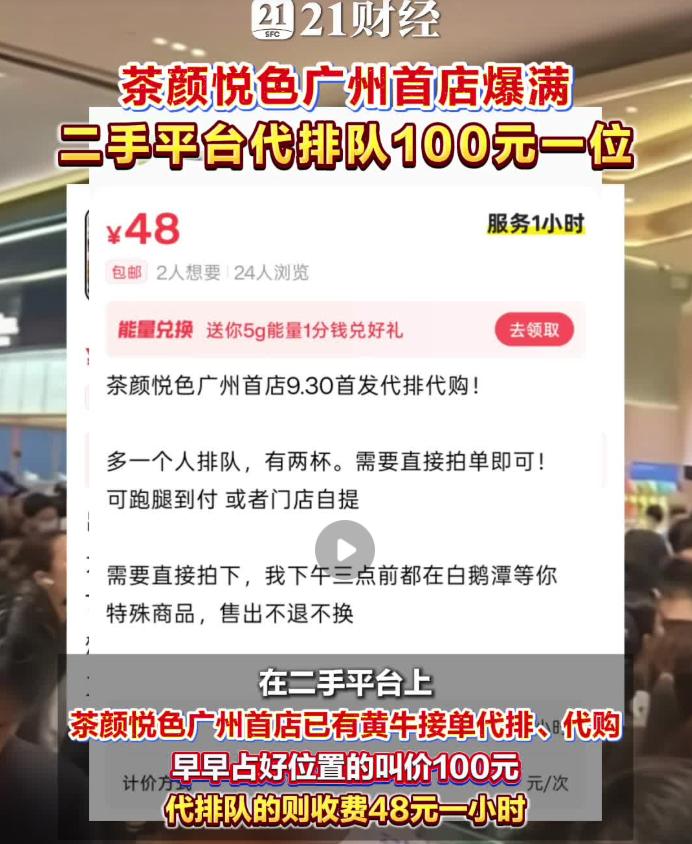
线上是同一套逻辑的另一面。9月30日,21世纪经济报道发现二手平台出现大量代排、代购信息:占好位置叫价100元,代排队48元一小时。注意计价单位——按小时。 这不是简单的转手加价,而是把"等待时间"变成了可计量、可交易的标的。一杯奶茶值多少钱,市场早就算得清;但"你可以少等两小时"值多少钱,以前没有价格,这次有了。
品牌也在反制。茶颜门口同时立着"每人每单限购2杯"和"不认同任何形式的代排队、代购等行为"两块牌子。
排队为什么这么长,机制上也有解释。茶颜长期采用"预点单—核销"模式:小程序点单后须到店核销才进入制作流程。这套做法保住了"现做现出",客观上也拉长了等待,此前已被网友吐槽为"罚站式取餐",品牌也已在测试新的点单方式。
什么茶都不缺的今天,为什么又排上队了?
这也是这条稿子想搞清楚的问题。为什么这次茶颜和喜茶的队伍排在了一起?
先看茶颜。2020年武汉首店排队8小时,2022年南京两店同开、江宁景枫店高峰排队5小时,2021年深圳限时快闪店甚至要"摇号"进场。但退潮也是事实——业内复盘普遍提到,武汉"排队8小时"的盛况已成历史,多地门店"5分钟拿到手,甚至不用排队"。
原因都可查:消费者耐心有限,一份问卷显示65.38%的人最多接受15分钟等待,愿意排队1小时以上的仅1.92%;核销模式拖累体验,先排付款再排取餐,中途离队还得重排;省外网点稀疏,长沙能靠高密度门店把排队压在可接受区间,出了省这个密度撑不起来;核心产品也长期没有大调整。
但有个反证值得记住:茶颜在长沙依然排队,每进一座新城市几乎都会引发一轮狂潮。退掉的是"日常",不是"首店"。
社交平台截图
再看喜茶。它的排队长期由节假日促销、联名驱动,比如2024年12月广州塔广场店"买一送一",长队排到小程序显示"制茶繁忙"。真正的转折在2025年2月——喜茶宣布暂停加盟,转向"不做低价内卷",把资源投向差异化门店,当年批量重装130多家门店。
此后它的排队新闻不靠促销、靠店型:今年4月深圳万象天地店开业,全国首家蛋糕实验室,当日排队超过4小时。
那共性原因是什么?三条。
门店形态变了——卖的不再是一杯茶,而是"到访理由"
喜茶的cake lab单独成店、lab 2.0集合四大实验室、DP计划做空间叙事(沙面店的竹编装置做了240小时手工编织);茶颜广州店用的是"游园会"店型,上百平方米,茶饮之外还卖零食和文创;古德墨柠是首次出省。
结果很直接:蛋糕、冰淇淋、限定空间这些"标准店没有的东西",才是排队的对象。消费者越来越在意的,是这家店"有没有必要专门去一趟"。
商圈需要它——商业地产正陷入客流焦虑,把首店当解药
行业数据显示,人均购物中心面积从2021年的86.45平方米升到2025年的111.9平方米,涨了近三成,但线下客流已从规模增长转向结构性分化——商场越来越多越大,人却没有同比变多。
值得注意的是,撑起开业客流的并不是重奢,而是平价、年轻、强打卡属性的首店。商圈的招商逻辑也变了:不再只看租金短期贡献,而看能不能带来长期的客流与话题度。排队不是品牌的独角戏,是商圈和品牌合谋制造的"确定性客流"。
潇湘晨报截图
城市也在押注
广州是全国茶饮门店最多的城市,12482家,居全国首位,消费者最成熟、竞争最充分。而白鹅潭此前长期没有顶级商业,荔湾与佛山临广片区的居民,想逛高端商场只能跨半个城去天河。这波客流的辐射半径也超出本市:有佛山消费者坐地铁13分钟到芳村;整个大湾区在国庆前后三天里连开了4座商场。
到这里,可以把三问收成一句:
茶颜退烧的是"日常排队",喜茶不排队的是"标准店",而这次排的是"事件"——首店、限定、新店型。三家挤在一条走廊上,不是巧合:那是品牌、商圈、城市三方,在同一个时间点上,用同一种方式,各自解决自己的客流问题。
排队这事现在没那么重要
最后说我们怎么看这件事。
先看这一波排队证明了什么。近一年,全国茶饮门店净减4.32万家,门店密度已经饱和。在这个背景下,"到访理由"依然是有效的——消费者愿意为"标准店没有的东西"付出时间,说明同质化并非无解,只是解药不在价格表上。
界面新闻图片
但排队回归,不等于品牌回暖。这次排的是"事件",不是"日常"。
事件会结束,日常才是账本。首店红利有自己的周期,报道里已有分析指出,"首店红利通常只有半年窗口期"。
真正的变量,是商圈和品牌的关系变了。过去是"品牌租商圈的铺位",现在变成了相互依赖:商圈指望品牌带客流,品牌指望商圈给位置和让利。
所以对B端读者来说,这一波的启发不是"要不要学排队",而是——你的店有没有一个"值得专程来一趟"的理由?如果有,这一波跟你有关;如果没有,排队这件事跟你无关,价格战才是你的事。
茶颜自己给的答案挺实在:"广州后面会慢慢开第二家、第三家门店",但扩张仍表谨慎,强调"根据广州市场整体反应规划"。让店门口排长队其实没那难——难的是第二家、第三家店开出来之后,还有没有人愿意为它排队。
本文来自微信公众号“中国饮品快报”,作者:汪健,36氪经授权发布。