超强厄尔尼诺来了,有人怕天灾有人等发财
10月9日,中国国家气候中心宣布,超强厄尔尼诺正式形成。
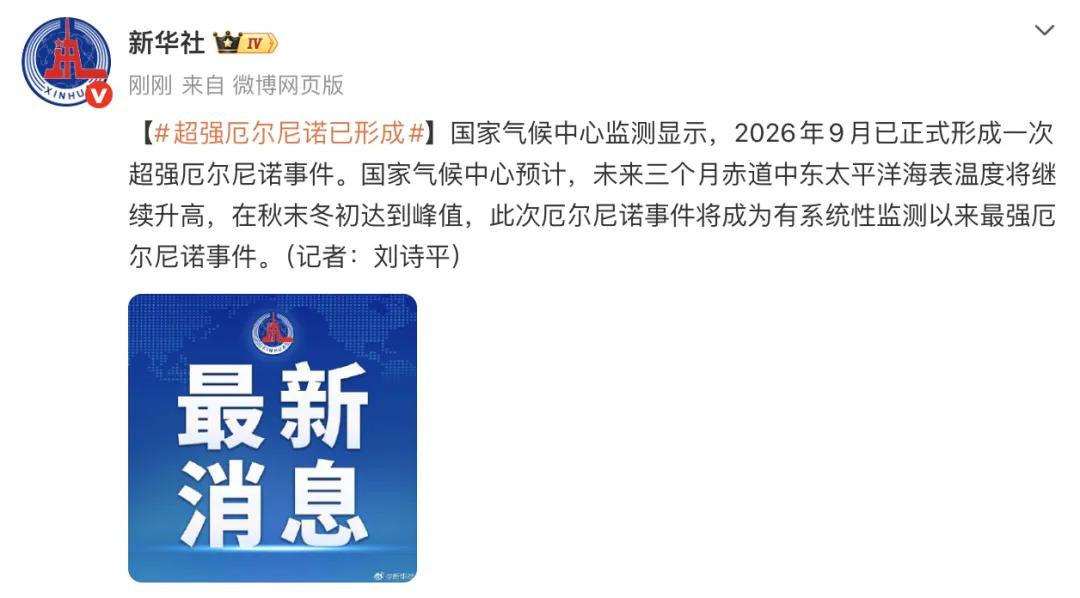
消息来得并不突然,今年5月以来,赤道中东太平洋海水持续升温,7月至9月关键区域海温指数达到2.54℃,已经跨过超强厄尔尼诺的判定门槛。国家气候中心预计,这轮厄尔尼诺将在今年秋末冬初达到峰值,甚至可能成为有系统性监测以来最强的一次。
上一次出现如此强烈的厄尔尼诺现象,还要追溯到2015年至2016年。在此之前,1997年至1998年的超强厄尔尼诺,同样给大众留下了惨痛的记忆。
1998年,长江、嫩江和松花江流域接连发生特大洪水,全国洪涝灾害造成上亿人流离失所,直接经济损失高达2642亿元。这场持续多月的气候异常,被认为是当年长江流域严重洪涝的重要影响因素之一。
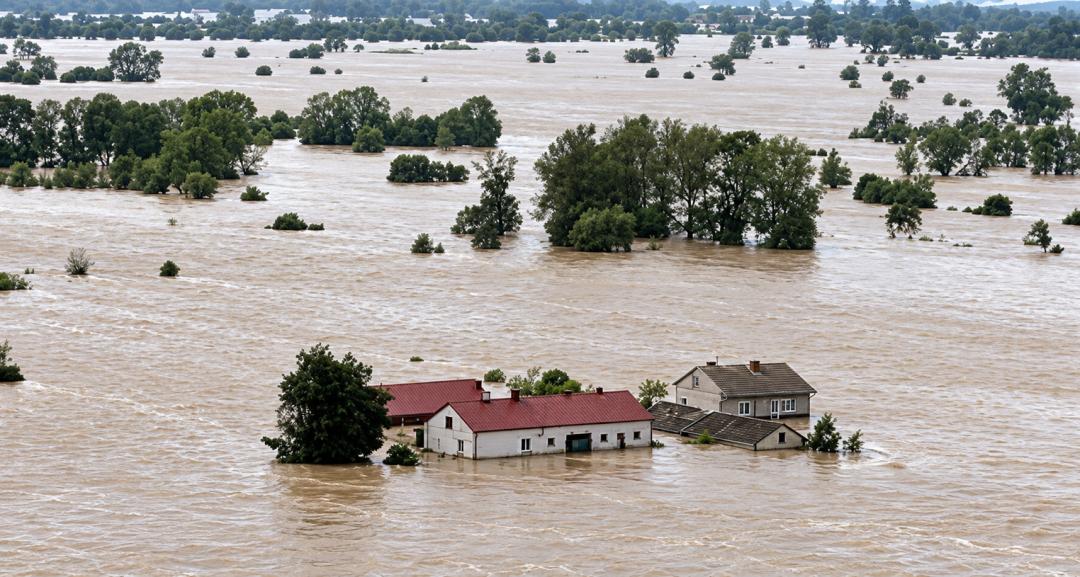
到了2016年,中国再次受到超强厄尔尼诺的影响。年初,湖南等地遭遇低温雨雪冰冻天气,局部出现暴雪;入夏后,长江中下游又迎来严重洪涝,湖南、湖北、安徽等地受到不同程度的冲击。
短短不到二十年,两轮超强厄尔尼诺,给我们留下了关于洪水、冰雪和各类极端天气的深刻记忆。
而如今,类似的气候异常可能再次上演,只不过,在关注极端天气可能造成的损失之外,资本市场已经开始计算另一笔账。
从粮食、白糖、棕榈油,到水电、火电、储能、虚拟电厂,甚至空调、制冷剂和航运,一场发生在太平洋的海水升温,正在改变不同产业的供需关系。
对于部分公司而言,极端天气可能意味着更高的成本;而对于另一些企业,却可能成为新的业绩催化剂。
农业,已经开始为厄尔尼诺买单
如果说有什么行业最先受到厄尔尼诺的冲击,农业无疑首当其冲。
毕竟,相比制造业和服务业,农业生产是“靠天吃饭”的行业。而厄尔尼诺引发的大气环流变化,让原本湿润的地区遭遇干旱,也让另一些地区降雨明显增加。而无论是持续高温、降水不足,还是突如其来的洪涝,都会打乱农作物的正常生长周期。
更麻烦的是,全球主要农产品的生产集中在了少数几个国家。一旦巴西、印度或东南亚这些重要产区遭遇异常天气,受到影响的就不只是当地生产消费,而是整个国际农产品市场的供需关系。
资本市场显然已经开始担心这件事,其中最先闻风而动的,是A股农业板块。
10月9日,金健米业、万向德农、敦煌种业相继涨停,秋乐种业上涨14.04%,神农种业上涨9.41%,康农种业上涨7.42%。从粮食加工到玉米、水稻种业,资本市场几乎把整个农业产业链都翻了出来。
这场上涨或许有市场低迷时期炒作的因素,但更多的还是基本面的催化。一周前,联合国粮农业组织发布的最新数据显示,9月份全球食品价格指数达到136点,环比上涨1.5%,同比上涨5.8%。其中,谷物价格指数环比上涨5.1%,食糖上涨6.1%,植物油上涨0.9%。
虽然国际航运受阻、能源成本上涨等因素同样推动了食品价格,但厄尔尼诺带来的异常天气,已经开始成为影响农产品供应预期的主要推手。
其中受影响最大的是粮食,根据FAO在10月2日发布的最新预测,2026年全球谷物产量预计为29.79亿吨,较2025年的历史高点下降2.1%。于是,全球玉米价格在9月份上涨5.6%,达到三年多来的最高水平;小麦价格上涨6.3%,同样创下2023年8月以来的新高。
特别是美国和欧盟部分地区已经遭遇干热天气,影响了粗粮的单产前景;印度季风降雨分布不均,也让全球大米产量预测有所下调。
这也解释了为什么A股最先上涨的是种业公司,万向德农、敦煌种业、秋乐种业等企业的核心业务均涉及玉米种子。当异常天气增加农业生产的不确定性,市场自然会关注抗旱、耐高温及高产稳产种子的需求。
除了粮食,受到更直接供应冲击的是白糖。
10月8日,路透社援引美国农业部数据报道称,由于厄尔尼诺带来的降雨不足和高温,印度2026/27年度食糖产量预测已从此前的3360万吨下调至2950万吨,减少410万吨,降幅超过12%。
这个数字的影响并不小,按照USDA的上一年度统计,印度食糖产量约占全球的16%,仅次于巴西。印度一旦减产,不仅影响本国食糖供应,也可能改变其出口能力,进而影响国际糖价。
事实上,期货市场的价格早已先一步开始反应,10月6日,洲际交易所原糖期货一度升至每磅20.81美分,创下19个月新高。印度当地糖业上市公司也集体上涨,部分公司单日涨幅达到7%。
相比单纯依赖粮食安全概念的种业公司,糖业企业受到的影响更容易体现在经营数据中。以A股中粮糖业为例,公司2026年上半年实现营业收入92.77亿元,同比下降21.16%;归母净利润却达到6.08亿元,同比增长36.75%,扣非净利润同比增长40.70%。
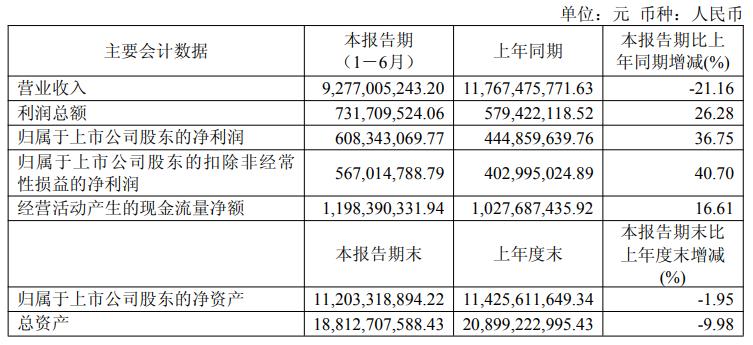
虽然公司半年报显示,上半年的收入下降主要受到产品销量及售价下降影响,利润改善则与成本下降等经营因素有关,并未提到厄尔尼诺的影响,但中粮糖业同时经营食糖加工、贸易等业务,国际原糖涨价既然是板上钉钉的情况,那么糖价上涨带来的利润,也会是顺理成章的事情。
另一条正在受到关注的产业链,则是棕榈油。作为全球最重要的植物油之一,棕榈油供应高度集中于印度尼西亚和马来西亚。而厄尔尼诺则会增加东南亚地区干旱的概率,进而影响油棕树的生长和果实产量。
与粮食不同,棕榈油受到干旱的影响往往存在滞后性。水分不足不仅可能影响当期收获,还可能通过花芽发育、雌花比例和果串形成等过程,影响此后数月甚至更长时间的产量。
这意味着,即使厄尔尼诺在今年冬季达到峰值,其对棕榈油供应的影响,也可能延续到2027年。
市场对棕榈油的担心已在价格端出现反应,根据FAO数据,9月份全球植物油价格指数达到198.6点,同比上涨18.3%。其中,棕榈油价格上涨是推动当月植物油指数走高的重要原因。FAO明确指出,东南亚干旱天气引发的产量担忧,以及全球进口需求增长,共同支撑了棕榈油报价。
类似的问题还出现在天然橡胶、咖啡和鱼粉等产业链中。
东南亚的异常天气可能影响天然橡胶生产,巴西产区天气变化可能扰动咖啡价格,秘鲁近海水温变化则可能影响鳀鱼捕捞及鱼粉供应。对于轮胎、咖啡连锁和水产饲料企业而言,上游价格上涨往往首先意味着成本压力,而不是额外利润。
回过头看10月9日的农业股行情,看似不理性的市场资金,其实正在交易两种不同的预期:一种是极端天气引发的粮食安全焦虑,资金率先涌入种业、粮食加工等概念公司;另一种则是供应收缩带来的商品涨价,白糖、棕榈油等产业已经出现更明确的价格变化。
而农业,只是这场气候异常引发的全球产业连锁反应的第一站。
极端天气重新分电力行业的蛋糕
如果说农业担心的是极端天气造成减产,那么对电力行业而言,厄尔尼诺带来的麻烦可能更加复杂。
一方面,异常高温会大幅推高空调等制冷设备的用电需求,让原本就紧张的夏季电网承受更大压力;另一方面,降雨分布的变化又会影响水电站的发电能力,让电力供给变得更加不稳定。
而这一切,实际上已经提前发生了。
7月10日,国家能源局宣布,全国用电负荷达到15.18亿千瓦,首次刷新历史纪录。到了7月底,这一数字又进一步攀升至15.53亿千瓦,比2025年的峰值增加约4500万千瓦。作为对比,国家能源局曾指出,7月初全国用电负荷在十天左右增加了1.5亿千瓦,相当于整个日本的用电负荷。
而资本市场显然比国家能源局更早注意到了这一变化。
早在今年5月底至6月,A股电力板块便迎来一轮上涨。截至6月中旬,华电辽能年内一度上涨近500%,豫能控股超过280%,华电能源超过220%,大唐发电超过130%,极端天气带来的电力供需变化,确实成为市场关注电力板块的重要原因之一。
但在电力板块中,也分火电与水电阵营,可谓是几家欢喜几家愁。
用最通俗的解释,干旱会减少水电站来水,从而压低发电量;而水电供应不足,又可能需要火电补位。这意味着,即使全社会用电量没有大幅增加,发电结构的变化也改变了不同电力企业的经营表现。
国投电力就是一个例子。根据公司2026年半年报,上半年国投电力实现营业收入238.86亿元,同比下降7.05%,归母净利润35.35亿元,同比下降6.83%。
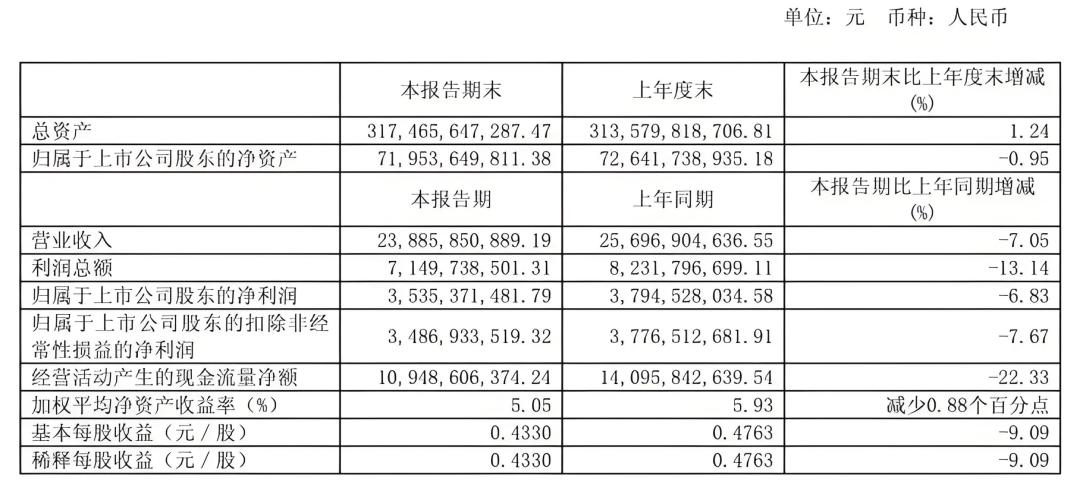
其中,水电发电量为394.52亿千瓦时,同比下降17.43%;作为公司重要水电资产的雅砻江水电,发电量同比下降20.01%,主要原因之一,正是相关流域降雨不足、来水偏枯。
而曾经长期被“压制”的火电,也在能源结构的变化中得到了更多的份额。
今年1月,国家发改委、国家能源局进一步完善发电侧容量电价机制,允许各地结合实际提高煤电容量电价标准,并逐步建立可靠容量补偿机制。简单来说,火电企业过去主要靠发多少电赚钱,如今即使发电量减少,只要能够在用电高峰时稳定提供电力,也有机会获得相应的容量补偿。
这意味着,火电正在从传统的主力发电电源,逐渐转向兼顾电力供应、调峰和备用的角色。
而这背后,实际上是整个电力系统面临的一道新难题:当风电、光伏装机越来越多,极端天气又让用电需求和水电出力变得更加不稳定,电网该如何在每一个时刻保证供需平衡?
答案显然不能只靠增加火电机组,于是,储能和虚拟电厂开始被推到台前。
所谓虚拟电厂,并不是真的再建一座发电厂,而是通过数字化系统,将工商业储能、充电桩、空调及其他可调节用电设备组织起来,在电网供需紧张时统一调度。
这门生意的核心,不是简单地卖电,而是通过需求响应、电力交易和辅助服务等方式,让原本分散的用电资源产生新的商业价值。其中,已经有上市公司开始把这类业务变成收入。
以东方电子为例,公司2026年上半年实现营业收入36.67亿元,同比增长15.98%。其中,智能配用电业务收入23.90亿元,同比增长36.74%;综合能源及虚拟电厂业务收入1.29亿元,同比增长9.19%。
国能日新的变化则更加明显,2026年上半年,公司营业收入达到3.52亿元,同比增长9.66%,归母净利润7012万元,同比增长52.52%。其中,包括电力交易、储能能量管理、微电网和虚拟电厂在内的创新产品,实现营业收入2634万元,同比增长62.96%。
虽然这些创新业务目前只占公司整体收入的7.49%,还远远谈不上成为主营业务的支柱,但至少说明,电力系统调节能力的需求,已经开始转化为真实订单。
同样的变化,也发生在储能行业。7月30日,国家能源局发布数据显示,截至2026年6月底,我国已建成投运的新型储能装机达到1.53亿千瓦、3.96亿千瓦时,同比增长61%。
储能不再只是建起来放在那里,2026年上半年,国家电网经营区新型储能等效利用小时数达到573小时;南方电网经营区达到626小时,同比增加41小时。
除了电力,极端天气还会改变水利、防洪、航运乃至工业金属等更多行业的生意。
更重要的是,厄尔尼诺的影响往往不会随着海温回落而立即结束。从农业生产到能源供应,从全球航运到工业生产,部分冲击会在未来数月甚至更长时间里逐渐显现。
对于资本市场而言,这场气候异常究竟会带来多大的产业变化,现在恐怕还很难下定论,但可以确定的是,太平洋上的海水只升高了几度,全球产业链却必须重新算一笔账。
本文来自微信公众号“超聚焦foci”,作者:肖恩,36氪经授权发布。