Das Super-El Niño ist gekommen. Einige fürchten Naturkatastrophen, während andere darauf warten, reich zu werden.
Am 9. Oktober gab das Nationale Klimazentrum Chinas bekannt, dass sich das starke Super-El Niño-Ereignis offiziell ausgebildet hat.
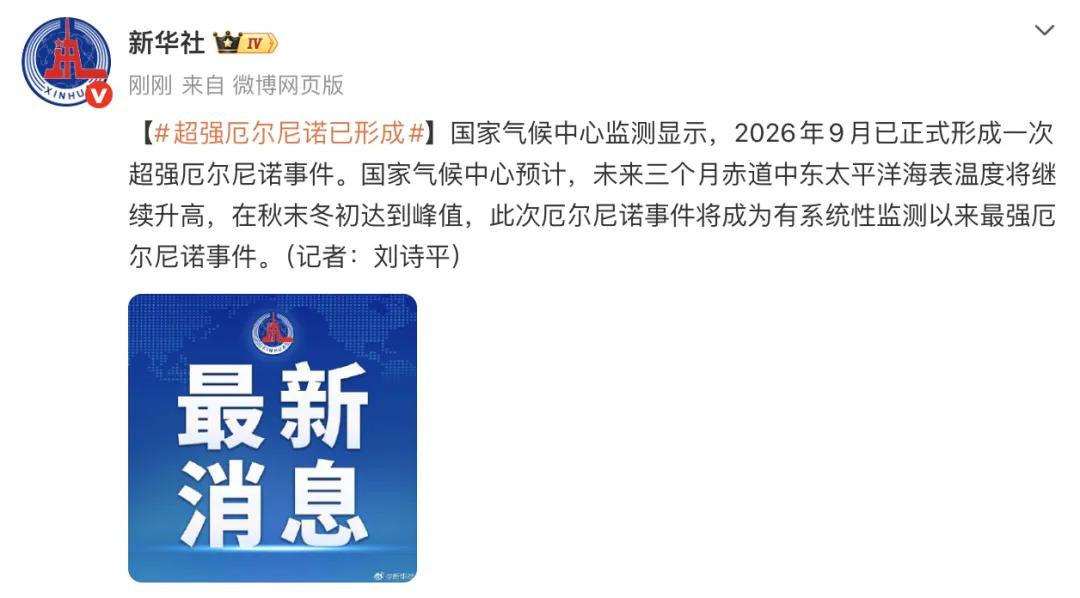
Die Nachricht kam nicht unerwartet: Seit Mai dieses Jahres erwärmt sich das Wasser im östlichen Zentralpazifik am Äquator kontinuierlich. Von Juli bis September erreichte der Meereswärmeindex in den Schlüsselgebieten 2,54 °C und überschritt damit bereits die Schwelle für die Einstufung als Super-El Niño. Das Nationale Klimazentrum prognostiziert, dass dieses El Niño-Ereignis im Spätherbst und frühen Winter dieses Jahres seinen Höhepunkt erreichen wird und möglicherweise das stärkste seit Beginn der systematischen Überwachung sein wird.
Das letzte Mal, dass ein so starkes El Niño-Ereignis auftrat, geht auf die Jahre 2015 bis 2016 zurück. Davor hinterließ das Super-El Niño von 1997 bis 1998 ebenfalls schmerzhafte Erinnerungen in der Öffentlichkeit.
1998 ereigneten sich in den Einzugsgebieten des Jangtse, des Nenjiang und des Songhua nacheinander katastrophale Überschwemmungen. Die Überschwemmungen im ganzen Land vertrieben mehr als 100 Millionen Menschen aus ihren Häusern und verursachten direkte wirtschaftliche Verluste von bis zu 264,2 Milliarden Yuan. Diese monatelange Klimaanomalie gilt als einer der wichtigen Einflussfaktoren für die schweren Überschwemmungen im Jangtse-Becken in jenem Jahr.
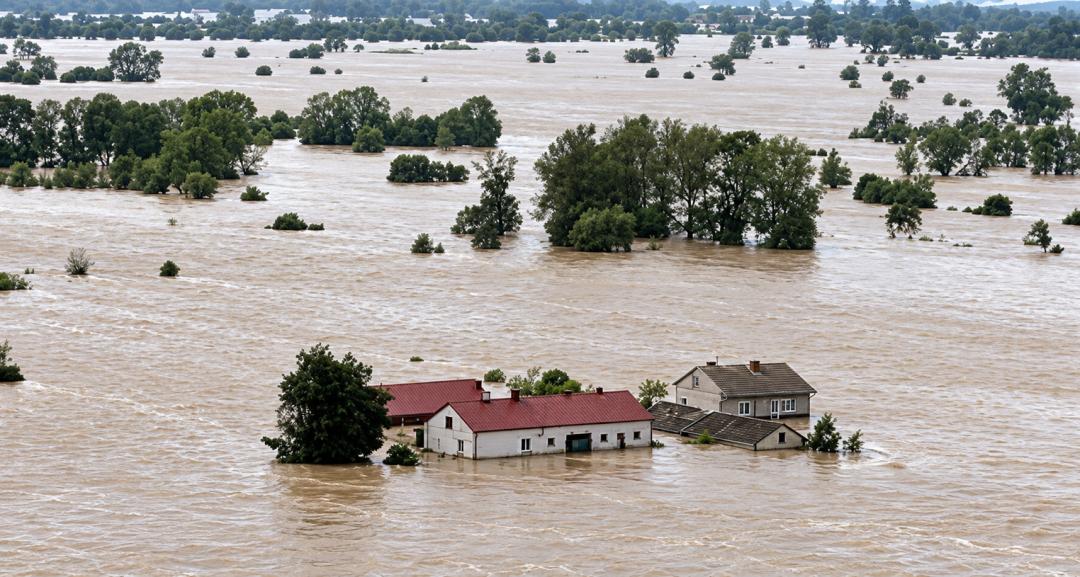
Im Jahr 2016 wurde China erneut von Super-El Niño betroffen. Zu Beginn des Jahres litten Regionen wie Hunan unter kalten, schneereichen und eisigen Wetterbedingungen, lokal gab es heftige Schneefälle. Nach dem Beginn des Sommers erlebte das mittlere und untere Einzugsgebiet des Jangtse schwere Überschwemmungen, wobei Regionen wie Hunan, Hubei und Anhui in unterschiedlichem Maße betroffen waren.
In weniger als zwanzig Jahren hinterließen zwei Super-El Niño-Ereignisse uns tiefe Erinnerungen an Überschwemmungen, Eis und Schnee sowie verschiedene extreme Wetterereignisse.
Jetzt könnte sich eine ähnliche Klimaanomalie wiederholen. Allerdings hat der Kapitalmarkt neben der Beachtung der möglichen Verluste durch extremes Wetter bereits begonnen, eine andere Rechnung aufzumachen.
Von Getreide, Zucker und Palmöl über Wasserkraft, Wärmekraft, Energiespeicher und virtuelle Kraftwerke bis hin zu Klimaanlagen, Kältemitteln und Schifffahrt verändert eine Erwärmung des Wassers im Pazifik das Verhältnis von Angebot und Nachfrage in verschiedenen Industrien.
Für einige Unternehmen kann extremes Wetter höhere Kosten bedeuten; für andere kann es jedoch zu einem neuen Katalysator für die Geschäftsentwicklung werden.
Die Landwirtschaft zahlt bereits jetzt den Preis für El Niño
Wenn es eine Branche gibt, die als Erste von El Niño getroffen wird, steht die Landwirtschaft zweifellos an vorderster Front.
Schließlich ist die landwirtschaftliche Produktion im Vergleich zur verarbeitenden Industrie und zum Dienstleistungssektor eine Branche, die „vom Wetter abhängig“ ist. Die von El Niño verursachten Veränderungen der atmosphärischen Zirkulation führen dazu, dass ursprünglich feuchte Regionen von Dürren heimgesucht werden, während in anderen Regionen die Niederschläge deutlich zunehmen. Sowohl anhaltende hohe Temperaturen, unzureichende Niederschläge als auch plötzliche Überschwemmungen stören den normalen Wachstumszyklus der Kulturpflanzen.
Problematischer ist, dass die Produktion der wichtigsten Agrarprodukte weltweit auf wenige Länder konzentriert ist. Sobald wichtige Anbaugebiete wie Brasilien, Indien oder Südostasien von ungewöhnlichem Wetter betroffen sind, betrifft dies nicht nur die lokale Produktion und den lokalen Verbrauch, sondern das gesamte Verhältnis von Angebot und Nachfrage auf dem internationalen Agrarmarkt.
Der Kapitalmarkt macht sich offensichtlich bereits Sorgen darüber, und der erste, der darauf reagiert, ist der Agrarsektor der A-Aktien.
Am 9. Oktober erreichten die Aktien von Jinjian Rice Industry, Wanxiang Denong und Dunhuang Seed nacheinander das tägliche Höchstwachstumslimit von 10%, Qiule Seed stieg um 14,04%, Shennong Seed um 9,41% und Kangnong Seed um 7,42%. Von der Getreideverarbeitung bis zur Mais- und Reissaatgutindustrie hat der Kapitalmarkt fast die gesamte landwirtschaftliche Industriekette durchleuchtet.
Dieser Anstieg mag teilweise auf Spekulationen in Zeiten schwacher Märkte zurückzuführen sein, aber größtenteils beruht er auf der Katalyse der grundlegenden Faktoren. Laut den neuesten Daten der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen vor einer Woche erreichte der globale Lebensmittelpreisindex im September 136 Punkte, was einem Anstieg von 1,5% gegenüber dem Vormonat und 5,8% gegenüber dem Vorjahr entspricht. Darunter stieg der Getreidepreisindex gegenüber dem Vormonat um 5,1%, der Zucker um 6,1% und das Pflanzenöl um 0,9%.
Obwohl Faktoren wie behinderte internationale Schifffahrt und steigende Energiekosten ebenfalls die Lebensmittelpreise angetrieben haben, ist das durch El Niño verursachte ungewöhnliche Wetter zu einem Haupttreiber für die Erwartungen an das Angebot an Agrarprodukten geworden.
Am stärksten betroffen ist das Getreide: Nach der neuesten Prognose der FAO vom 2. Oktober wird die globale Getreideproduktion 2026 voraussichtlich 2,979 Milliarden Tonnen erreichen, was einem Rückgang von 2,1% gegenüber dem historischen Höchstwert von 2025 entspricht. Infolgedessen stiegen die globalen Maispreise im September um 5,6% und erreichten den höchsten Stand seit mehr als drei Jahren; die Weizenpreise stiegen um 6,3% und erreichten ebenfalls einen neuen Höchststand seit August 2023.
Insbesondere Teile der USA und der Europäischen Union sind bereits von trockenem und heißem Wetter betroffen, was die Ertragsaussichten für Getreide beeinträchtigt. Die ungleich verteilten Monsunniederschläge in Indien haben auch die Prognose für die globale Reisproduktion gesenkt.
Das erklärt auch, warum die Saatgutunternehmen im A-Aktienmarkt zuerst gestiegen sind: Die Kerngeschäfte von Unternehmen wie Wanxiang Denong, Dunhuang Seed und Qiule Seed umfassen alle Maissaatgut. Wenn ungewöhnliches Wetter die Unsicherheit in der landwirtschaftlichen Produktion erhöht, richtet sich die Aufmerksamkeit des Marktes natürlich auf die Nachfrage nach dürreresistenten, hitzebeständigen Sorten mit hohem und stabilem Ertrag.
Neben Getreide ist Zucker von einem direkteren Angebotsrückgang betroffen.
Am 8. Oktober berichtete die Nachrichtenagentur Reuters unter Berufung auf Daten des US-Landwirtschaftsministeriums, dass aufgrund von unzureichenden Niederschlägen und hohen Temperaturen durch El Niño die Prognose für die indische Zuckerproduktion im Wirtschaftsjahr 2026/27 von zuvor 33,6 Millionen Tonnen auf 29,5 Millionen Tonnen gesenkt wurde, was einem Rückgang von 4,1 Millionen Tonnen und einem Rückgang von über 12% entspricht.
Die Auswirkungen dieser Zahl sind nicht gering: Nach der Statistik des USDA für das vergangene Wirtschaftsjahr macht die indische Zuckerproduktion etwa 16% der weltweiten Produktion aus und steht damit an zweiter Stelle nach Brasilien. Sobald Indien seine Produktion drosselt, beeinträchtigt dies nicht nur die inländische Zuckerversorgung, sondern kann auch seine Exportkapazität verändern und damit den internationalen Zuckerpreis beeinflussen.
Tatsächlich hat der Preis an den Terminmärkten bereits früher reagiert: Am 6. Oktober stieg der Terminpreis für Rohzucker an der Intercontinental Exchange zeitweise auf 20,81 US-Cent pro Pfund und erreichte damit den höchsten Stand seit 19 Monaten. Die börsennotierten lokalen Zuckerunternehmen in Indien stiegen gemeinsam, wobei einige Unternehmen an einem einzigen Tag um 7% zulegten.
Im Vergleich zu Saatgutunternehmen, die sich rein auf das Konzept der Ernährungssicherheit stützen, wirken sich die Auswirkungen auf Zuckerunternehmen leichter in den Betriebsdaten aus. Nehmen wir das A-Aktienunternehmen COFCO Sugar als Beispiel: Im ersten Halbjahr 2026 erzielte das Unternehmen einen Umsatz von 9,277 Milliarden Yuan, was einem Rückgang von 21,16% gegenüber dem Vorjahr entspricht; der den Aktionären zuzurechnende Nettogewinn erreichte jedoch 608 Millionen Yuan, was einem Anstieg von 36,75% gegenüber dem Vorjahr entspricht, und der um nicht wiederkehrende Posten bereinigte Nettogewinn stieg um 40,70% gegenüber dem Vorjahr.
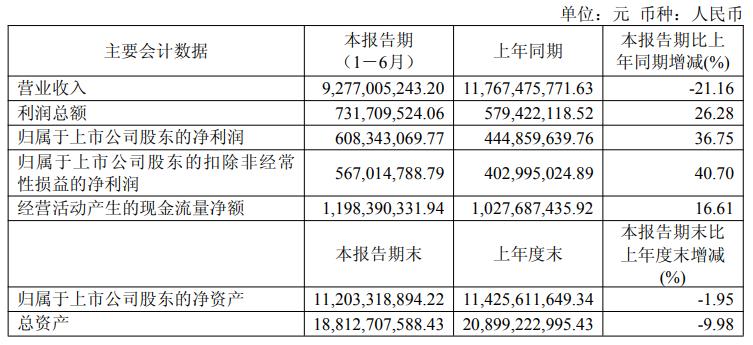
Obwohl der Halbjahresbericht des Unternehmens zeigt, dass der Umsatzrückgang im ersten Halbjahr hauptsächlich auf den Rückgang des Produktabsatzes und der Verkaufspreise zurückzuführen ist und die Gewinnverbesserung mit Betriebsfaktoren wie sinkenden Kosten zusammenhängt, ohne die Auswirkungen von El Niño zu erwähnen, betreibt COFCO Sugar gleichzeitig Geschäfte wie Zuckerverarbeitung und -handel. Da der Anstieg des internationalen Rohzuckerpreises eine feststehende Tatsache ist, ist der Gewinn aus dem Anstieg des Zuckerpreises eine selbstverständliche Folge.
Eine weitere beachtete Industriekette ist Palmöl. Als eines der wichtigsten Pflanzenöle der Welt ist die Palmölversorgung stark auf Indonesien und Malaysia konzentriert. El Niño erhöht die Wahrscheinlichkeit von Dürren in Südostasien, was das Wachstum der Ölpalmen und die Fruchtproduktion beeinträchtigt.
Im Gegensatz zu Getreide wirken sich Dürren auf Palmöl oft mit einer Verzögerung aus. Unzureichende Wasserversorgung kann nicht nur die aktuelle Ernte beeinträchtigen, sondern durch Prozesse wie die Entwicklung von Blütenknospen, das Verhältnis von weiblichen Blüten und die Bildung von Fruchtständen die Produktion in den folgenden Monaten oder sogar länger beeinträchtigen.
Das bedeutet, dass selbst wenn El Niño in diesem Winter seinen Höhepunkt erreicht, seine Auswirkungen auf die Palmölversorgung bis 2027 andauern können.
Die Sorge des Marktes um Palmöl hat sich bereits im Preis widergespiegelt: Nach Daten der FAO erreichte der globale Pflanzenölpreisindex im September 198,6 Punkte, was einem Anstieg von 18,3% gegenüber dem Vorjahr entspricht. Darunter war der Anstieg des Palmölpreises ein wichtiger Grund für den Anstieg des Pflanzenölindex in diesem Monat. Die FAO wies ausdrücklich darauf hin, dass Sorgen um die Produktion aufgrund von Dürren in Südostasien und das Wachstum der globalen Importnachfrage gemeinsam die Palmölpreise stützen.
Ähnliche Probleme treten auch in Industrieketten wie Naturkautschuk, Kaffee und Fischmehl auf.
Ungewöhnliches Wetter in Südostasien kann die Produktion von Naturkautschuk beeinträchtigen, Wetteränderungen in den Anbaugebieten Brasiliens können die Kaffeepreise stören, und Änderungen der Wassertemperaturen vor der Küste Perus können den Fang von Anchovis und die Versorgung mit Fischmehl beeinflussen. Für Unternehmen der Reifenindustrie, Kaffeeketten und Aquafutterhersteller bedeutet der Preisanstieg auf der vorgelagerten Ebene in der Regel zunächst Kostendruck, keine zusätzlichen Gewinne.
Betrachtet man die Kursbewegungen der Agraraktien am 9. Oktober, so handelt es sich bei dem scheinbar irrationalen Kapital des Marktes tatsächlich um den Handel mit zwei verschiedenen Erwartungen: Einerseits die Angst vor Ernährungssicherheit, die durch extremes Wetter ausgelöst wird, wobei Kapital zuerst in Konzeptunternehmen wie Saatgut und Getreideverarbeitung strömt; andererseits der Preisanstieg von Waren aufgrund des Angebotsrückgangs, bei dem Industrien wie Zucker und Palmöl bereits eindeutigere Preisänderungen aufweisen.
Die Landwirtschaft ist jedoch nur die erste Station der globalen industriellen Kettenreaktion, die durch diese Klimaanomalie ausgelöst wird.
Extremes Wetter verteilt den „Kuchen“ der Elektrizitätsindustrie neu
Wenn die Landwirtschaft sich Sorgen um Produktionsrückgänge durch extremes Wetter macht, sind die Probleme, die El Niño für die Elektrizitätsindustrie mit sich bringt, möglicherweise komplexer.
Einerseits treiben ungewöhnlich hohe Temperaturen den Strombedarf von Kühlgeräten wie Klimaanlagen stark an und belasten das ohnehin angespannte Stromnetz im Sommer stärker; andererseits verändern sich die Niederschlagsverteilungen, was die Stromerzeugungskapazität von Wasserkraftwerken beeinträchtigt und die Stromversorgung instabiler macht.
Und all das ist tatsächlich bereits im Voraus passiert.
Am 10. Juli gab die Nationale Energieverwaltung bekannt, dass die nationale Stromlast 1,518 Milliarden Kilowatt erreicht und damit zum ersten Mal den historischen Rekord gebrochen hat. Ende Juli stieg diese Zahl weiter auf 1,553 Milliarden Kilowatt, was etwa 45 Millionen Kilowatt mehr als der Höchstwert von 2025 entspricht. Als Vergleich wies die Nationale Energieverwaltung darauf hin, dass die nationale Stromlast Anfang Juli innerhalb von etwa zehn Tagen um 150 Millionen Kilowatt gestiegen ist, was der gesamten Stromlast Japans entspricht.
Und der Kapitalmarkt hat diese Veränderung offensichtlich früher als die Nationale Energieverwaltung bemerkt.
Bereits von Ende Mai bis Juni dieses Jahres erlebte der Elektrizitätssektor der A-Aktien einen Anstieg. Bis Mitte Juni stieg der Aktienkurs von Huadian Liaoneng im laufenden Jahr zeitweise um fast 500%, der von Yuneng Holdings um über 280%, der von Huadian Energy um über 220% und der von Datang Power um über 130%. Die durch extremes Wetter verursachte Veränderung von Angebot und Nachfrage im Strombereich ist tatsächlich einer der wichtigen Gründe für die Aufmerksamkeit des Marktes auf den Elektrizitätssektor.
Aber im Elektrizitätssektor gibt es auch Lager für Wärmekraft und Wasserkraft, sodass manche Unternehmen freudig und andere besorgt sind.
Mit den einfachsten Worten erklärt: Dürre verringert den Wasserzufluss zu Wasserkraftwerken und senkt damit die Stromerzeugung; wenn das Wasserkraftangebot unzureichend ist, muss die Wärmekraft einspringen. Das bedeutet, dass selbst wenn der gesamte gesellschaftliche Stromverbrauch nicht stark ansteigt, die Veränderung der Erzeugungsstruktur die Betriebser