7-Eleven关掉印度最后31家店,便利店在印度到底卖给谁?
9月30日,7-Eleven在印度的最后31家门店全部关门停业。
Seven & i Holdings证实了关店的消息,但同时表示,长期来看仍希望寻找进入印度市场的其他路径。
五年前,这个故事的开局并不差。
2021年10月,印度最大零售商Reliance Retail把7-Eleven引进印度,在孟买开出第一家门店。
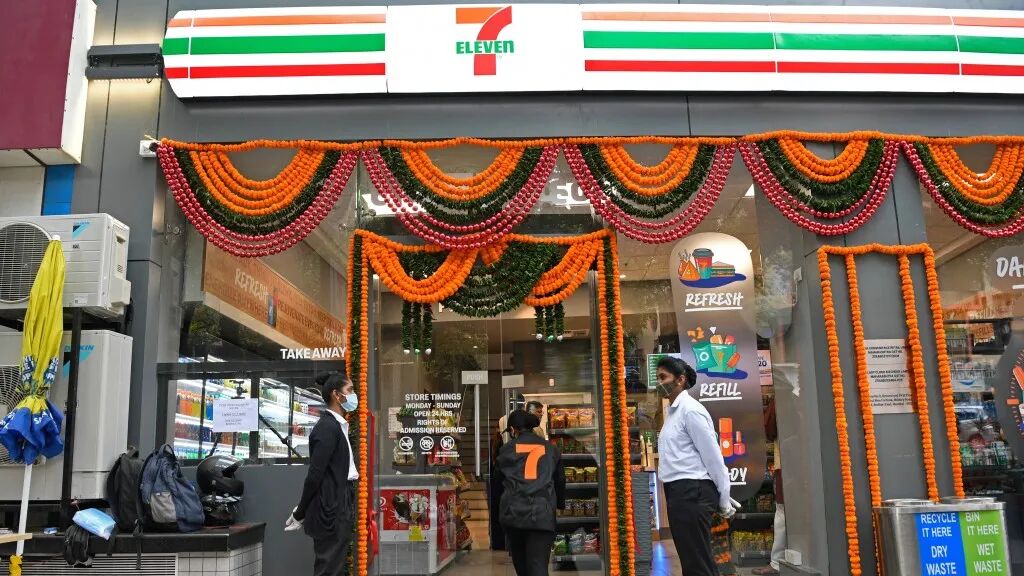
图12021年10月,7-Eleven印度首店在孟买开业,门口挂满节庆花环(图源:法新社/AFP)
这是一次双方都极其看重的联姻:Seven & i带来了全球规模最大的便利店品牌与标准化运营体系,Reliance则负责提供印度本土的供应链、物业选址与零售分销网络。
7-Eleven并没有照搬日式便利店的固有模版。为了融入当地,给印度第一家店起了一个极其本土化的名字——“India ki Nayi Tapri”,翻译过来就是“新的街边小店”或“新的街头茶摊”。
店里不仅有现调咖啡、茶饮和印度国民小吃vada pav,也陈列着常规的瓶装饮料、包装零食与日常百货。
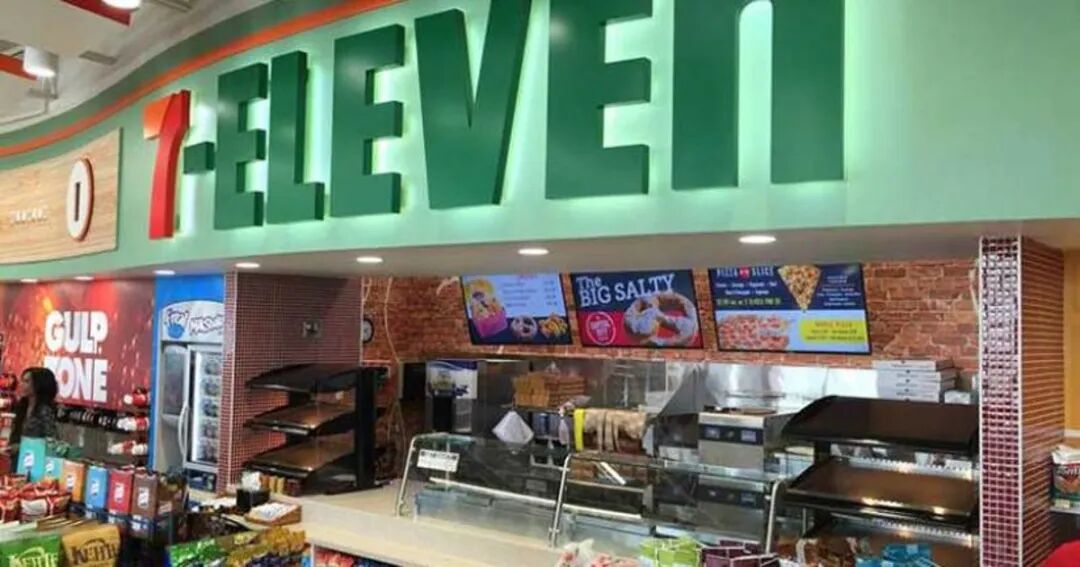
图27-Eleven印度门店内景,设有热食与现制饮品柜台(图源:Curly Tales)
2023年时,印度的7-Eleven门店数攀升至40家,管理层曾公开表示,希望先在孟买形成足够密集的门店网络(dense model of stores),再进一步向全国其他区域扩张。
这个计划后来卡在了半途,没能走完全程。
2025年年底,7-Eleven在印度的门店数大约触顶在60家上下。到了2026年9月底,只剩下最后31家,随后全线关闭。
从财务账面上看,这几年也从未给Reliance留下一张值得继续输血的成绩单。
运营主体7-India Convenience Retail截至2026年3月财年的数据显示:公司营收约91.5亿卢比,净亏损却高达89.9亿卢比。其中,员工成本超过31亿卢比,仓储和配送费用约16亿卢比,门店本身的运营支出约10亿卢比。前端的门店数量始终没有真正做大,但一套现代便利店必备的后台人员、仓储物流与运营体系却已经提前搭建了起来。
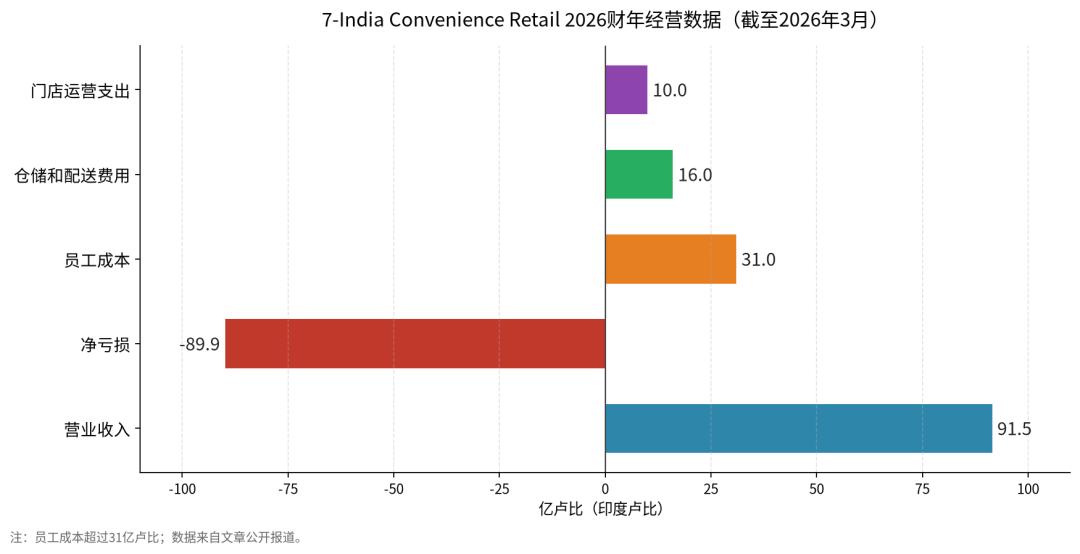
图3 2026财年(截至3月)7-India Convenience Retail经营数据
一家门店每天究竟要卖出多少货品,才能抹平成套体系带来的沉没成本?
这笔账没有公开的官方答案。但7-Eleven在印度摸爬滚打了五年,最后清零的门店数量已经给出了另一个残酷的事实:从未把网点规模做到足以扭转这笔经济账的临界点。
这与它在东亚和东南亚其他市场的辉煌战绩形成了尖锐的反差。
在泰国,7-Eleven拥有接近1.6万家门店;在韩国,超过1.1万家;在台湾,也有超过7600家门店。而在印度市场最好的年头,它也不过维持了区区几十家店。
因此,7-Eleven在印度的溃退,并不像一家成熟的连锁巨头在成熟水域遭遇了周期性经营挫败。它更像是一个从来就没能跑出起步孵化期的早产项目。
核心的问题变成了:为什么?
1
在孟买的街头巷尾,很容易找到一个历史远比7-Eleven悠久的对手。比如kirana。
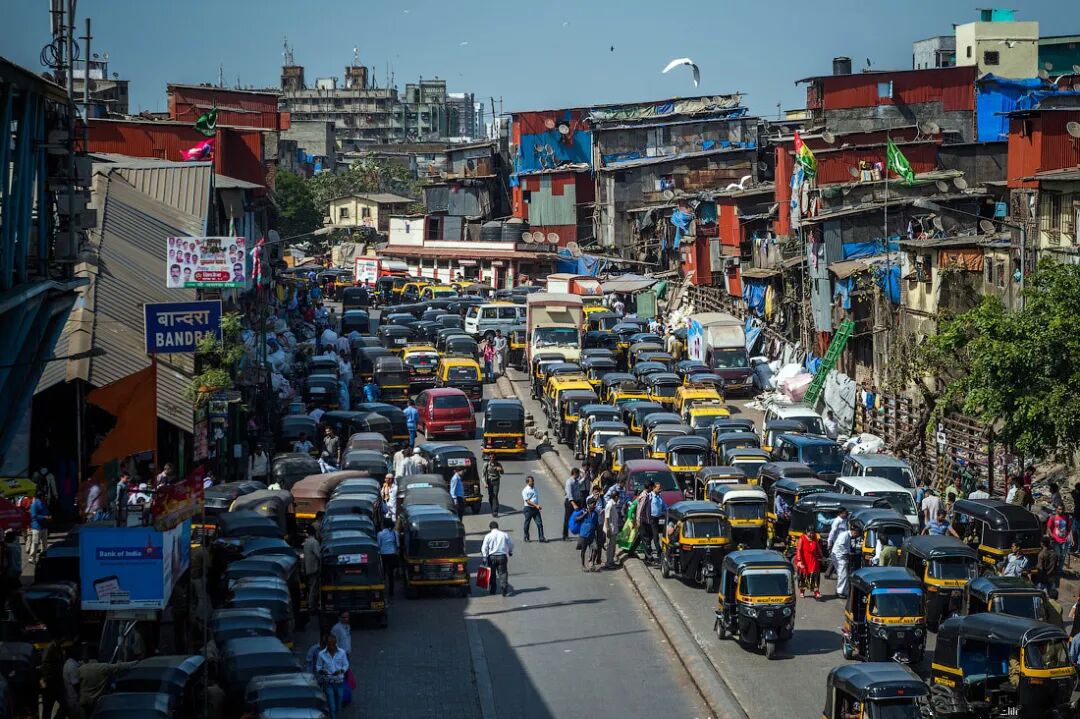
图4 孟买街头,kirana小店与熙攘的市井生活
这是印度最普遍、最深入肌理的社区杂货店。店面往往只有几十平方米,货品从破旧的水泥地面一直堆积到天花板。牛奶、饼干、饮料、散装香料、洗衣粉、散装香烟,什么都卖一点。
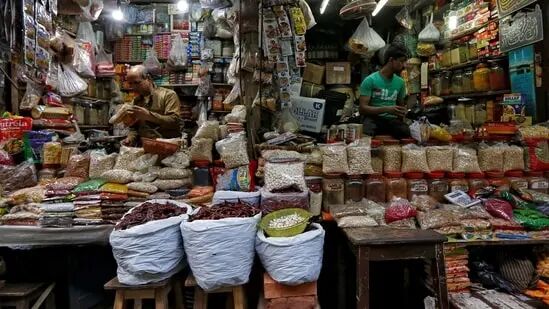
图5 印度街头的kirana杂货摊位,货品从地面堆到天花板(图源:路透社/Reuters)
很多顾客一次进店并不会采购太多东西:缺了一盒牛奶、顺手买几包饼干,或是夜晚突然想喝冰镇苏打水,穿着拖鞋下楼就能买到。
店老板通常清楚地知道整栋楼里住着谁。
图6 印度kirana店主,熟悉整栋楼每一位顾客(图源:Freepik)
对于附近的居民来说,光顾这样一家店不需要学习任何现代零售的动线,更不需要为了区区几十卢比的琐碎购物去专门做一次消费计划。
商业研究机构Redseer今年的调研把印度整体杂货市场拆开来看,得出的结论非常直观:2025年,kirana依然牢牢占据着印度杂货零售市场大约91%的份额;即便到了2030年,这一比例预计仍将维持在85%的高位。
而印度社会存在极其庞大的小额、高频日常杂货需求,这种生活习惯天生契合社区夫妻小店的生存土壤。
一个普通的印度家庭每天采购多少物资,并不像很多中国城市中产家庭想象的那样,一趟塞满一整个冰箱。
在很多时候,他们的消费节奏是“今天买今天的”。
这也是为什么当即时零售(quick commerce)浪潮兴起以后,kirana并没有像许多行业分析师预测的那样被迅速降维消灭。
图7 印度即时零售平台Blinkit的分钟级配送(图源:CIOL)
但Redseer在报告中也给出了清醒的提示:即时零售和传统的kirana并没有全面撞车去抢夺同一批消费者。
而7-Eleven提供的,其实是另一种体验:走进一家干净、明亮、全天候营业的标准空间,在任何一座城市、任何一天、任何时间节点,都能迅速买到一批品质预期高度统一的商品与热食。
这套逻辑在日本、泰国、台湾完全跑通了。
但在印度去玩不转。
2
7-Eleven管理层最初或许也没有预料到,在印度开便利店最难攻克的命题,不是“印度人到底喜不喜欢现代便利店”,而是“便利店必须先长得足够大,才配成为真正意义上的便利店”。
在泰国,任何一家看似普通的7-Eleven背后,都盘踞着一张密度极其惊人的网状物流体系。
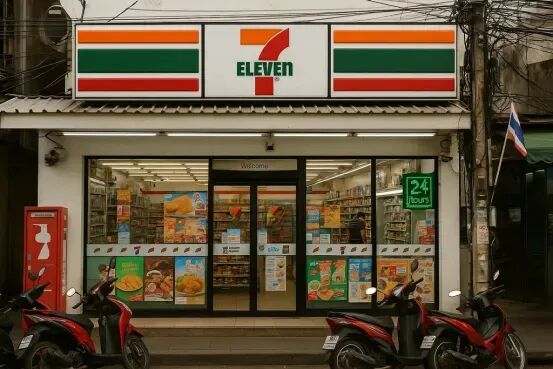
图8 泰国街头密集分布的7-Eleven门店(图源:新浪财经)
只有店面足够密集,单趟冷链配送路线的平均成本才足够划算;只有配送频次拉得足够高,一日两配甚至三配,新鲜制作的短保鲜食、三明治与温热便当才能源源不断送进货架;而高毛利、高周转的鲜食与热食,才是吸引顾客一天之内频繁进店两三次的核心理由;消费者每天光顾的频次越高,单店的坪效才越能扛得住商圈核心点位的租金与高昂的人力成本。
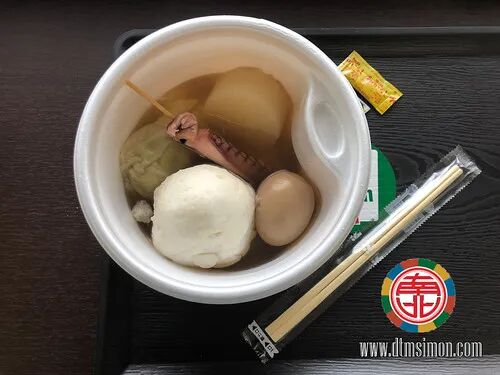
图9 日本7-Eleven的关东煮,高毛利鲜食是便利店高频进店的核心
最终,一家成熟的便利店贩卖的早已超越了“临时缺东西进去垫补一下”。
早餐、便当、现煮咖啡、热气腾腾的关东煮、冰品零食、日常百货、水电费代缴、快递包裹代收,越来越多的都市生活碎片都被顺手塞进了同一个店面网络里。
台湾的演进路径也是如出一辙。7-Eleven早就将冷热鲜食、现磨咖啡、会员忠诚度系统、线上预订、末端物流与各类政务便民服务,全部打包进了同一张实体网络之中。
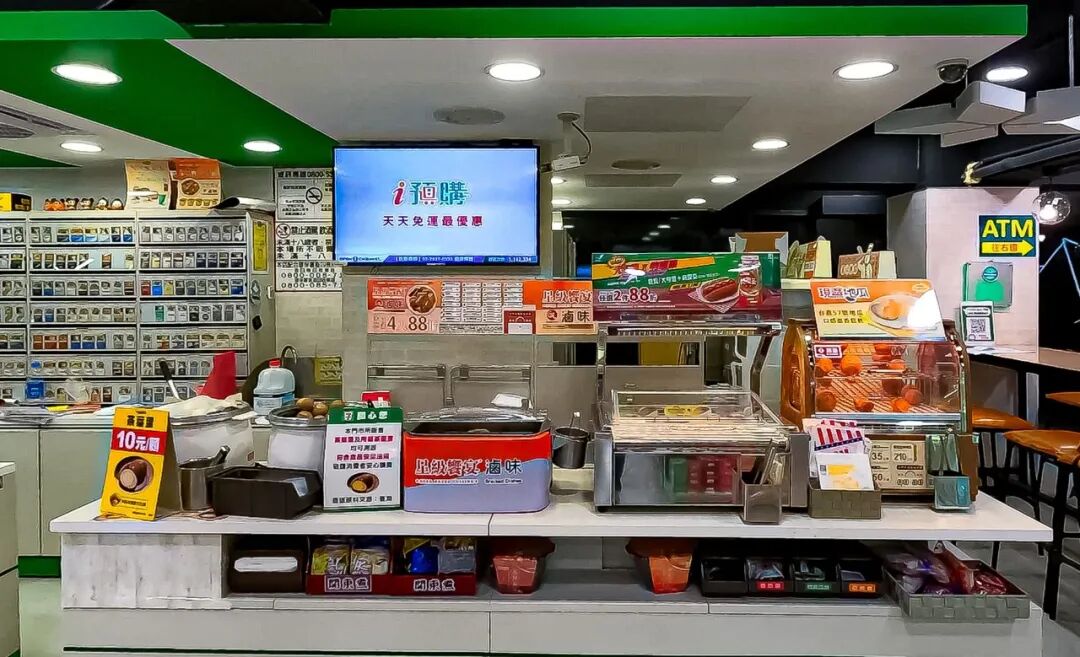
图10 台湾7-Eleven的热食柜台,鲜食与各类服务打包进同一张网络
所以,一家能够盈利的7-Eleven从来不是孤立存在的单间商铺,它本质上是一张协同作业的基础设施网络。
这也正是7-Eleven在印度最进退失据的死穴。
早在2023年,印度管理层就在反复强调“密集开店模型”,试图在孟买的核心区域先形成网络饱和。当时开出的40家门店,听上去还像是一个不错的长跑起点。
但这根接力棒没能交到下一个赛段。
它的门店规模始终没有密集到能够有效摊薄冷链物流与仓储成本的阈值;而后台供应链也没有因为前端采购量的微弱增长而获得任何规模议价优势。由于缺乏基础规模的支撑,便利店最为倚重的高毛利鲜食与高频温热餐饮研发根本难以运转;而一旦没有了差异化的热食和高频服务,普通消费者每天必须走进一家7-Eleven的理由又被剥夺得所剩无几。
飞轮在刚刚启动的第一步,就因为没有足够的动能而彻底卡死了。
而就在7-Eleven收拾行囊彻底离开印度的关口,日本另一家便利店巨头罗森(Lawson)却反其道而行之,做出了截然相反的激进决定。
2026年2月,罗森正式对外宣布进军印度市场,计划于2027年先在孟买落地5家直营试验店,到2030年把网点扩张到大约100家,其中长期愿景甚至狂妄地喊到了在2050年开出1万家门店。
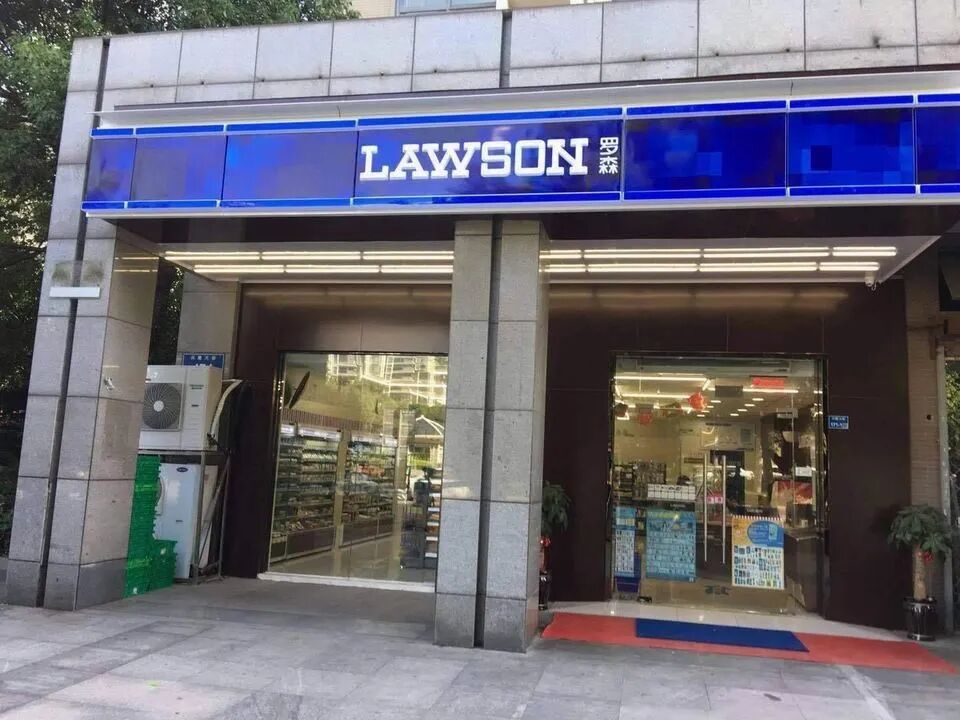
图11 罗森(Lawson)便利店门店
一边是苦熬了整整五年、最终关停最后31家门店断腕止损的先行者,一边是野心勃勃试图从区区5家直营店重新拓荒的后来人。
这两件事在同一个时间横截面上碰撞,让商业推演变得极度戏剧化。
如果印度市场真的没有现代便利店的生存空间,罗森为什么还要执意闯进来?
但如果印度真的潜藏着一个体量足够庞大的便利店消费金矿,那么握着本土最强财阀资源的7-Eleven,为什么拼尽全力折腾了五年,依然没能把门店网络做成气候?
唯一的可能仅仅在于,印度很可能是一个极其另类的市场。
本文来自微信公众号“食情局”,作者:局哥,36氪经授权发布。