7-Eleven hat seine letzten 31 Filialen in Indien geschlossen. An wen sollen die Convenience-Stores in Indien überhaupt ihre Waren verkaufen?
Am 30. September schlossen die letzten 31 Filialen von 7-Eleven in Indien vollständig ihre Pforten.
Seven & i Holdings bestätigte die Nachricht über die Schließung der Filialen, erklärte aber gleichzeitig, dass es langfristig weiterhin nach anderen Wegen suchen wolle, um in den indischen Markt einzutreten.
Vor fünf Jahren begann diese Geschichte keineswegs schlecht.
Im Oktober 2021 führte Reliance Retail, der größte Einzelhändler Indiens, 7-Eleven in Indien ein und eröffnete die erste Filiale in Mumbai.
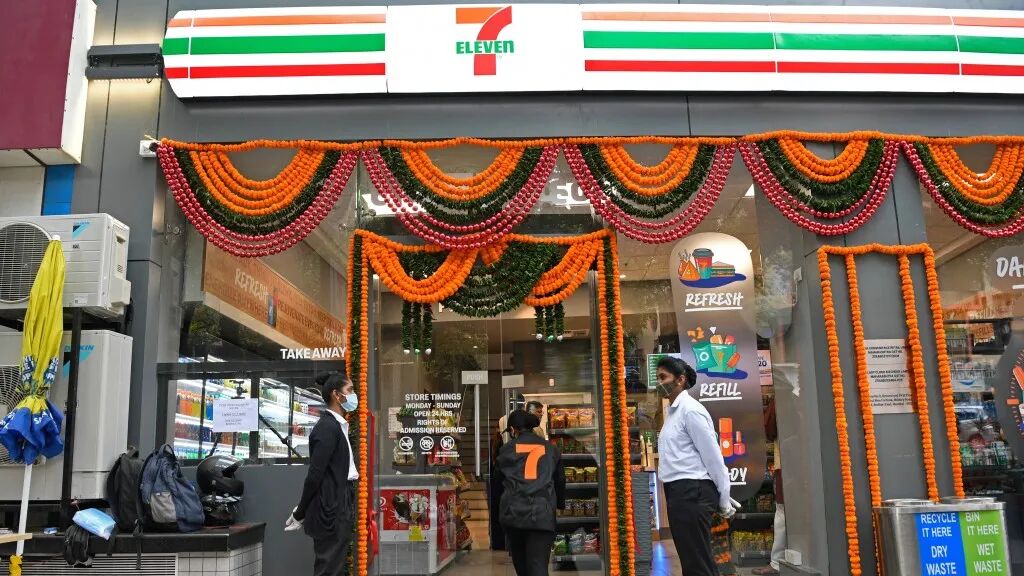
Abbildung 1 Im Oktober 2021 eröffnete die erste 7-Eleven-Filiale in Indien in Mumbai, vor deren Eingang zahlreiche festliche Girlanden hingen (Quelle: AFP).
Dies war eine Verbindung, der beide Seiten enorme Bedeutung beimaßen: Seven & i brachte die weltweit größte Convenience-Store-Marke und das standardisierte Betriebssystem mit, während Reliance für die lokale Lieferkette, die Standortauswahl für Immobilien und das Einzelhandelsvertriebsnetz in Indien verantwortlich war.
7-Eleven hat nicht das feste Muster japanischer Convenience-Stores einfach kopiert. Um sich vor Ort zu integrieren, erhielt die erste Filiale in Indien einen äußerst lokal angepassten Namen – „India ki Nayi Tapri“, was übersetzt „neuer Laden an der Straße“ oder „neuer Straßen-Teestand“ bedeutet.
Im Laden gab es nicht nur frisch zubereiteten Kaffee, Teegetränke und den indischen National-Snack Vada Pav, sondern auch übliche abgefüllte Getränke, verpackte Snacks und Alltagswaren ausgestellt.
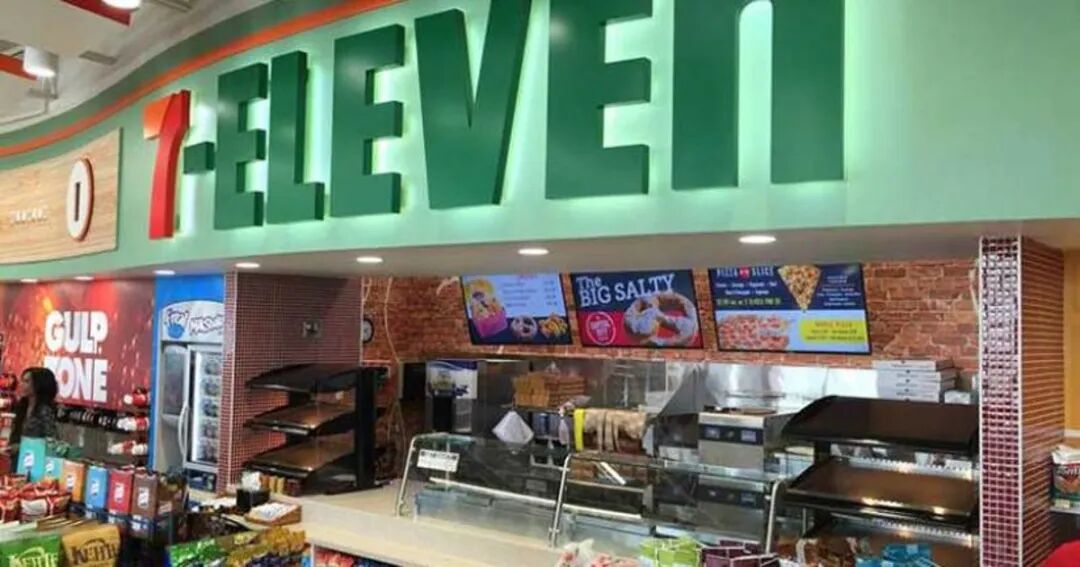
Abbildung 2 Innenansicht einer 7-Eleven-Filiale in Indien mit einer Theke für warme Speisen und frisch zubereitete Getränke (Quelle: Curly Tales).
Im Jahr 2023 stieg die Zahl der 7-Eleven-Filialen in Indien auf 40. Das Management hatte öffentlich erklärt, dass man zuerst ein ausreichend dichtes Filialnetz (dense model of stores) in Mumbai aufbauen und dann weiter in andere Regionen des Landes expandieren wolle.
Dieser Plan blieb später auf halbem Weg stecken und wurde nicht vollständig umgesetzt.
Ende 2025 erreichte die Zahl der 7-Eleven-Filialen in Indien mit etwa 60 ihren Höchststand. Bis Ende September 2026 blieben nur noch die letzten 31 Filialen übrig, die dann alle geschlossen wurden.
Aus finanzieller Sicht haben diese Jahre für Reliance nie ein Ergebnis hinterlassen, das weitere Investitionen rechtfertigen würde.
Die Daten des Betriebsunternehmens 7-India Convenience Retail für das Geschäftsjahr bis März 2026 zeigen: Der Umsatz des Unternehmens betrug etwa 9,15 Milliarden Rupien, während der Nettoverlust bis zu 8,99 Milliarden Rupien betrug. Davon entfielen mehr als 3,1 Milliarden Rupien auf Personalkosten, etwa 1,6 Milliarden Rupien auf Lager- und Lieferkosten und etwa 1 Milliarde Rupien auf die Betriebsausgaben der Filialen selbst. Die Anzahl der Filialen an der Front wurde nie wirklich groß aufgebaut, aber das für moderne Convenience-Stores unverzichtbare Backoffice-Personal, Lagerlogistik und Betriebssystem waren bereits im Voraus aufgebaut worden.
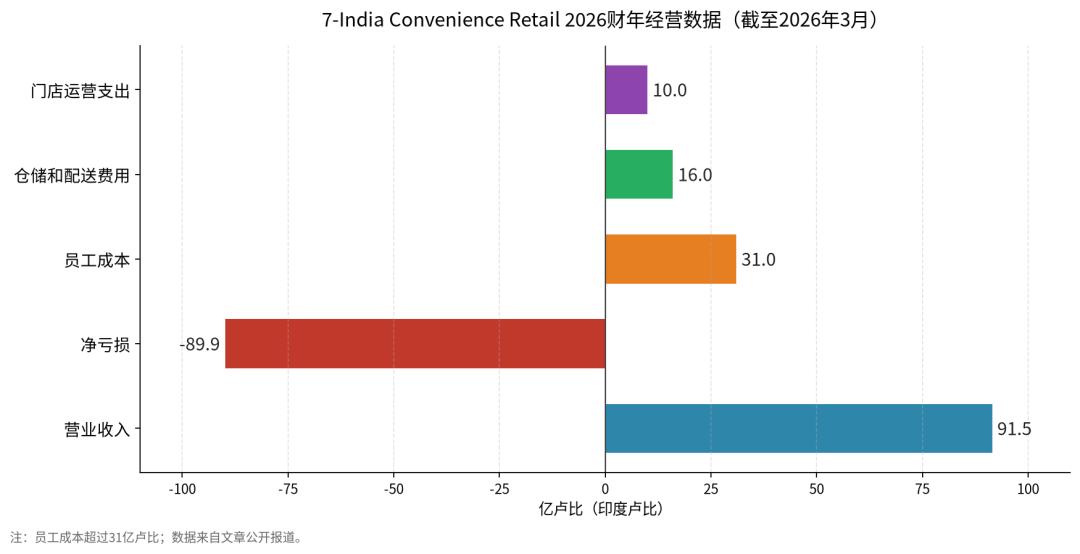
Abbildung 3 Betriebsdaten von 7-India Convenience Retail im Geschäftsjahr 2026 (bis März).
Wieviel Waren muss eine Filiale täglich verkaufen, um die versunkenen Kosten des gesamten Systems zu decken?
Für diese Rechnung gibt es keine offizielle öffentliche Antwort. Aber 7-Eleven hat fünf Jahre lang in Indien gekämpft, und die Anzahl der schließlich auf Null reduzierten Filialen hat eine andere grausame Tatsache gezeigt: Es ist nie gelungen, die Netzwerkgröße auf den Punkt zu bringen, der diese wirtschaftliche Rechnung umkehren könnte.
Dies steht in krassem Gegensatz zu seinen glänzenden Ergebnissen in anderen Märkten Ost- und Südostasiens.
In Thailand besitzt 7-Eleven fast 16.000 Filialen; in Südkorea mehr als 11.000; in Taiwan auch mehr als 7600 Filialen. Selbst in den besten Jahren des indischen Marktes hat es nur ein paar Dutzend Filialen betrieben.
Daher ist der Rückzug von 7-Eleven aus Indien nicht so, als hätte ein reifes Kettengigant in einem etablierten Markt einen zyklischen Betriebsrückschlag erlitten. Es ist eher wie ein Frühgeburtsprojekt, das nie die Start- und Inkubationsphase verlassen konnte.
Die Kernfrage lautet also: Warum?
1
In den Straßen und Gassen Mumbais ist es leicht, einen Konkurrenten zu finden, der eine weit längere Geschichte als 7-Eleven hat. Zum Beispiel Kirana.
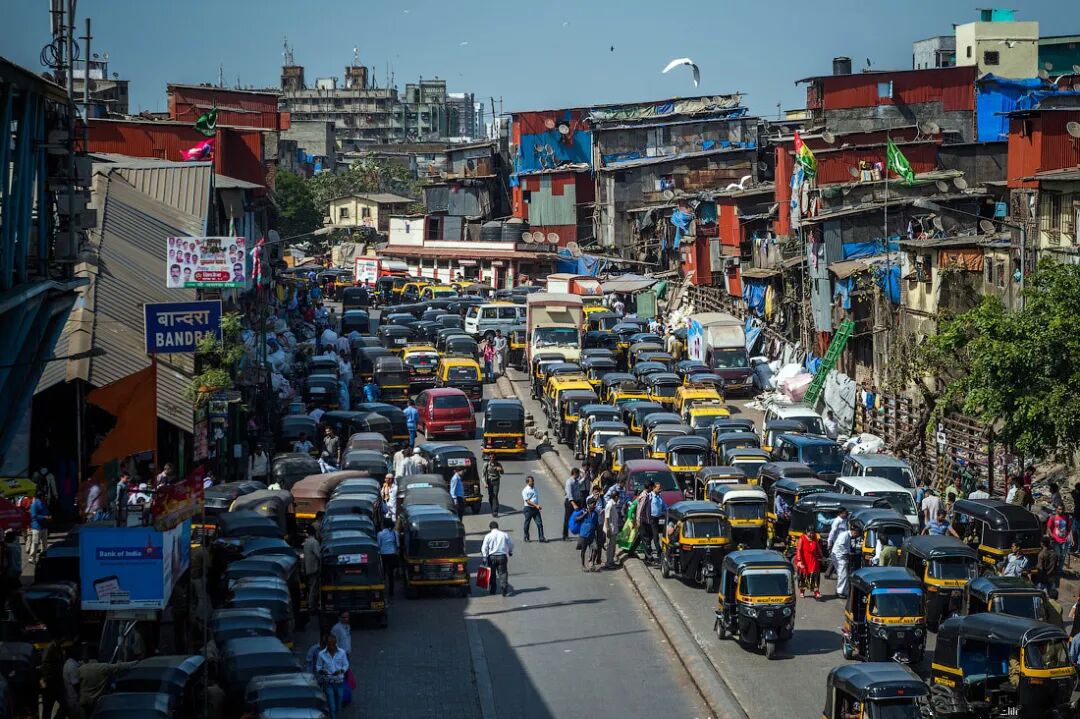
Abbildung 4 In den Straßen Mumbais: Kleine Kirana-Läden und das lebhafte alltägliche Leben.
Dies ist das am weitesten verbreitete und am tiefsten in der Gesellschaft verwurzelte Nachbarschafts-Gemischtwarenladen in Indien. Die Geschäftsfläche beträgt oft nur einige Dutzend Quadratmeter, und die Waren stapeln sich vom alten Betonboden bis zur Decke. Sie verkaufen ein bisschen von allem: Milch, Kekse, Getränke, lose Gewürze, Waschpulver, lose Zigaretten.
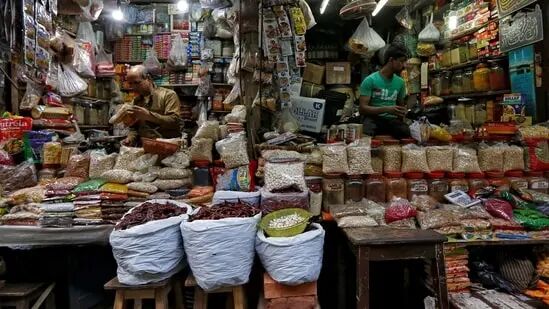
Abbildung 5 Ein Kirana-Gemischtwarentisch auf einer indischen Straße, Waren stapeln sich vom Boden bis zur Decke (Quelle: Reuters).
Viele Kunden kaufen nicht viele Dinge auf einmal, wenn sie in den Laden gehen: Sie brauchen eine Packung Milch, kaufen spontan ein paar Päckchen Kekse, oder wollen nachts plötzlich eiskaltes Sodawasser trinken und können es in Hausschuhen im Erdgeschoss kaufen.
Der Ladenbesitzer weiß normalerweise genau, wer im ganzen Gebäude wohnt.
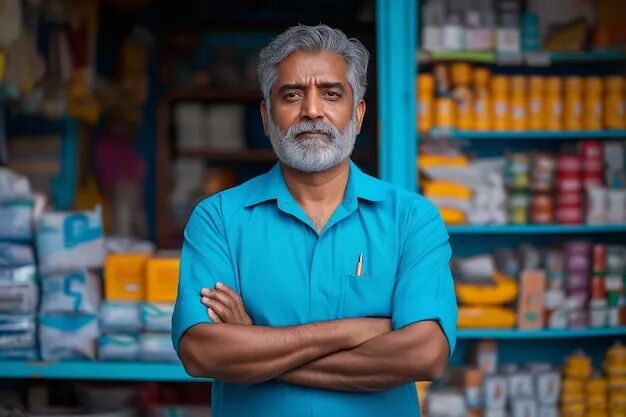
Abbildung 6 Ein indischer Kirana-Besitzer kennt jeden Kunden im ganzen Gebäude (Quelle: Freepik).
Für die Anwohner in der Nähe braucht man kein Wissen über die Laufwege des modernen Einzelhandels, um einen solchen Laden zu besuchen, und man muss auch keinen speziellen Einkaufsplan für triviale Einkäufe von nur wenigen Dutzend Rupien machen.
Eine Untersuchung des kommerziellen Forschungsinstituts Redseer in diesem Jahr hat den gesamten indischen Lebensmittelmarkt aufgeschlüsselt und ein sehr intuitives Ergebnis erzielt: Im Jahr 2025 hält Kirana immer noch etwa 91 % des indischen Lebensmitteleinzelhandelsmarktes; selbst bis 2030 wird dieser Anteil voraussichtlich noch auf hohem Niveau von 85 % bleiben.
Die indische Gesellschaft hat einen enormen Bedarf an kleinen, häufigen täglichen Lebensmitteleinkäufen, und diese Lebensgewohnheit passt von Natur aus zum Überleben der kleinen Familienläden in den Nachbarschaften.
Wie viel Waren kauft eine durchschnittliche indische Familie täglich? Es ist nicht so, wie viele chinesische städtische Mittelklasse-Familien sich vorstellen, einen vollen Kühlschrank auf einmal zu füllen.
In vielen Fällen folgt ihr Konsumrhythmus dem Prinzip „heute kaufen, was man heute braucht“.
Das ist auch der Grund, warum Kirana nach dem Aufkommen der Welle des Soforthandels (Quick Commerce) nicht wie von vielen Branchenanalytikern vorhergesagt schnell verdrängt wurde.
Abbildung 7 Minutenschnelle Lieferung durch die indische Soforthandelsplattform Blinkit (Quelle: CIOL).
Aber Redseer gibt im Bericht auch einen klaren Hinweis: Soforthandel und traditionelle Kirana konkurrieren nicht vollständig um dieselbe Gruppe von Verbrauchern.
Was 7-Eleven bietet, ist eigentlich ein anderes Erlebnis: Man betritt einen sauberen, hellen, rund um die Uhr geöffneten Standardraum und kann zu jeder Tages- und Nachtzeit in jeder Stadt schnell eine Reihe von Waren und warmen Speisen mit einheitlich hoher erwarteter Qualität kaufen.
Dieses Konzept hat in Japan, Thailand und Taiwan voll und ganz funktioniert.
Aber in Indien funktioniert es nicht.
2
Vielleicht hat das Management von 7-Eleven anfangs nicht erwartet, dass das schwierigste Problem bei der Eröffnung von Convenience-Stores in Indien nicht lautet „ob die Inder moderne Convenience-Stores mögen“, sondern dass „der Convenience-Store erst groß genug werden muss, um ein echter Convenience-Store zu sein“.
In Thailand steht hinter jeder scheinbar gewöhnlichen 7-Eleven-Filiale ein Netzwerk von Logistiksystemen mit erstaunlicher Dichte.
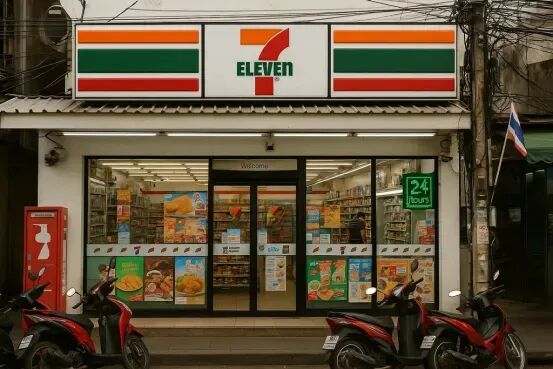
Abbildung 7 Dicht verteilte 7-Eleven-Filialen in den Straßen Thailands (Quelle: Sina Finance).
Nur wenn die Filialen dicht genug sind, sind die durchschnittlichen Kosten pro Kaltlieferroute günstig genug; nur wenn die Lieferfrequenz hoch genug ist, zweimal oder sogar dreimal pro Tag, können frisch zubereitete kurz haltbare frische Lebensmittel, Sandwiches und warme Menüs ständig in die Regale geliefert werden; und die hochmargigen, schnell umschlagenden frischen und warmen Speisen sind der Kern, der Kunden dazu bringt, mehrmals am Tag in den Laden zu kommen; je häufiger die Verbraucher täglich kommen, desto besser kann die Flächeneffizienz einer einzelnen Filiale die Miete an zentralen Standorten in Geschäftsvierteln und die hohen Personalkosten tragen.
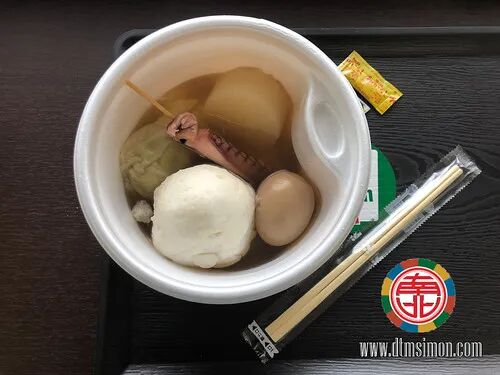
Abbildung 9 Oden in japanischen 7-Eleven: Hochmargige frische Lebensmittel sind der Kern für häufige Besuche im Convenience-Store.
Letztendlich verkauft ein reifer Convenience-Store längst nicht mehr nur Dinge, die man spontan braucht, um sie kurzfristig zu ergänzen.
Frühstück, Menüs, frisch gebrühter Kaffee, heißes Oden, Eis und Snacks, Alltagswaren, Bezahlung von Strom- und Wasserrechnungen, Empfang von Paketen – immer mehr Fragmente des städtischen Lebens werden bequem in dasselbe Filialnetz integriert.
Der Entwicklungspfad in Taiwan ist genau der gleiche. 7-Eleven hat längst warme und kalte frische Lebensmittel, frisch gemahlenen Kaffee, Mitgliedertreuesysteme, Online-Reservierungen, Endlogistik und verschiedene behördliche Dienstleistungen in dasselbe physische Netzwerk integriert.
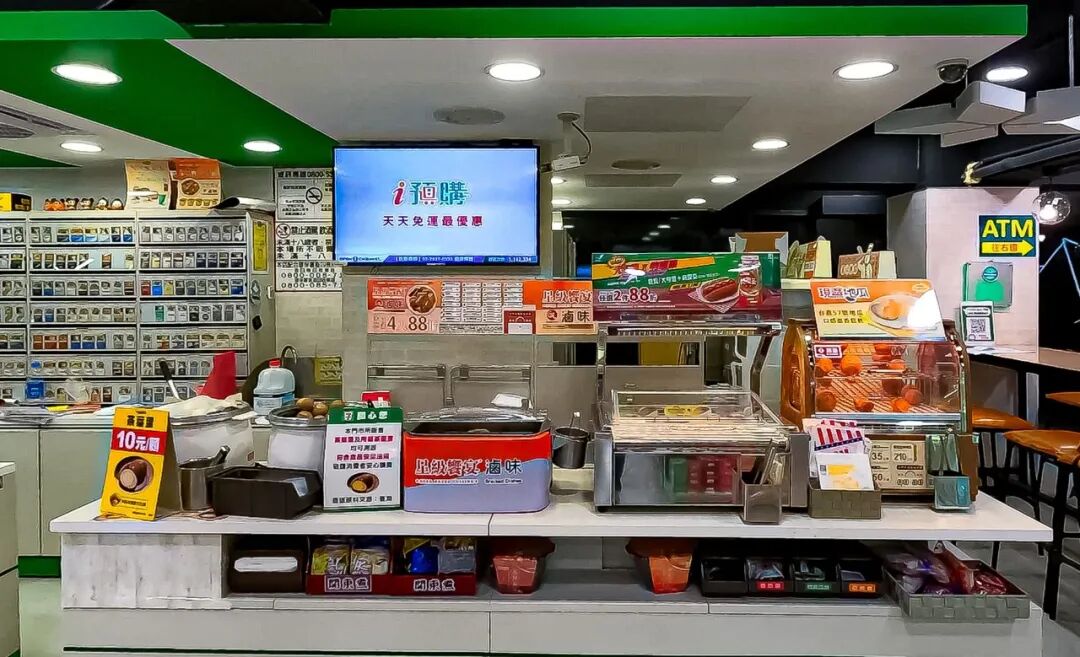
Abbildung 10 Warme Speisetheke bei 7-Eleven in Taiwan: Frische Lebensmittel und verschiedene Dienstleistungen sind in dasselbe Netzwerk integriert.
Daher ist eine rentable 7-Eleven nie ein isoliertes einzelnes Geschäft, sondern im Wes