近乎清仓,昔日顶级业主又要卖酒店了
国内高端酒店业主圈, 似乎除了富力 很久没有 出现 牵动行业神经的交易传闻了 。
很少有人注意到,云南康旅前不久挂出来的一份采购询比公告。公告内容简单直白,要聘请第三方机构,对旗下两家平台公司100%股权连同对应债权做资产评估,主体分别是云南城投版纳投资开发公司、北京云南大厦酒店公司。
要知道,评估只是交易前的前置动作。要卖资产,先要摸清家底,厘清股权、债务、不动产价值,算出一个能拿到台面上的交易底价。
这一次等待被摆上货架的,是西双版纳洲际酒店和北京新云南皇冠假日酒店。一旦这两笔股权交割落地,云南康旅手中运营酒店的数量将缩减至10家。
回望巅峰阶段,手握16家高端酒店的云南康旅,曾是洲际酒店集团全球范围内体量最大的单一业主,同时也是悦榕集团在国内最重要的合作伙伴。
交易完成之后,云南康旅委托洲际集团管理的酒店,就仅剩昆明洲际一家。
昔日洲际在国内的头号业主,手里的洲际系酒店,如今近乎清仓。
昔日洲际头号业主的荣光
你可能不知道,云南康旅酒店业务的起点居然是北京。
2008年,北京新云南皇冠假日酒店开业,恰逢奥运之年。这座坐落于北三环的云南大厦,从诞生之初就带着强烈的身份属性,是云南在首都设立的对外窗口。
这也是云南康旅(彼时还叫云南城投)投建的第一家国际品牌高星酒店。
在此之前,云南本土并不缺酒店,但能对标国际高端酒店标准、由本土省属国企操盘的大型项目几乎是一片空白。
不过,早在2015年,当时的云南城投集团就曾挂牌转让北京云南大厦酒店公司100%的股权,评估价20亿,但并未转让成功。时隔11年后再度准备转让,价格是否有变化,能否成功都还很难预料。
2013年,昆明洲际酒店在滇池度假区开业,紧邻海埂大坝。
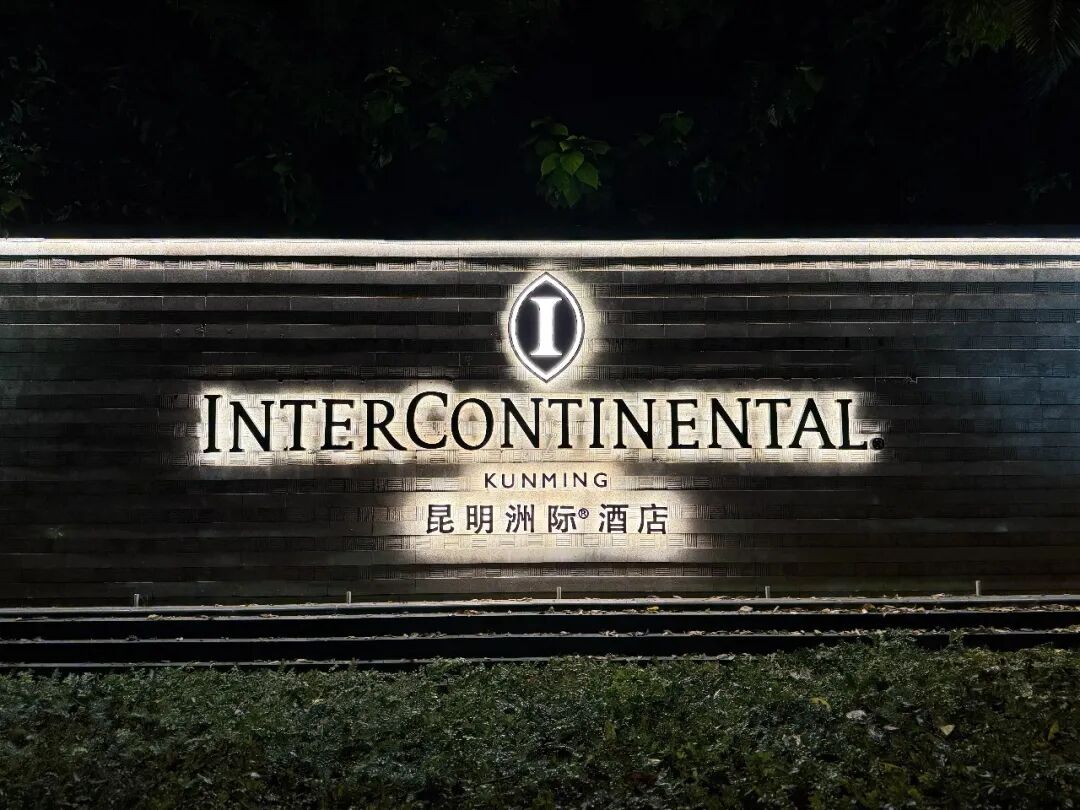
图源:小红书
这是洲际品牌落子昆明的首个项目,也是云南高端酒店发展史上的里程碑。同年,西双版纳洲际度假酒店开业,填补了西双版纳高端度假酒店的空白。
在此之后,万达、喜来登、温德姆等品牌陆续进入版纳,这片热带旅游目的地的酒店格局被彻底改写。腾冲玛御谷悦榕庄、大理洱海天域英迪格,一批项目陆续落地。
值得注意的是,云南康旅此次拟转让的另外一家酒店正是西双版纳洲际度假酒店。云南康旅的酒店版图,沿着云南核心旅游目的地向外延伸,在北京、上海、海口都有落子。洲际、悦榕、希尔顿、喜来登,多个国际头部品牌集中装进同一家省属国企的酒店资产包。
自此,行业里慢慢传出一个称号:洲际全球最大单一业主。
这个头衔在当年分量很重。洲际在全球拥有庞大的业主网络,能够以单个主体签下多家洲际、皇冠假日委托管理协议,在国内几乎没有第二家。
与此同时,云南康旅还是悦榕集团国内最大合作业主,玛御谷悦榕庄至今仍是国内悦榕产品线里辨识度极高的度假项目。
巅峰时期,云南康旅旗下共运营16家国际联号酒店,客房总量超过5000间,累计投入超60亿元。在当年的规划里,高端酒店是目的地的基础设施,是吸引客流、带动土地与文旅开发的抓手。
酒店跟着文旅小镇、景区开发同步落地,酒店资产和土地开发、景区运营缠绕在一起。但是这套模式,高度依赖两个前提:土地持续增值,融资窗口一直敞开。 一旦地产周期逆转,这套玩法就绷不住了。
重资产模式走下神坛
2019年后,国内市场环境发生变化。地产行业进入深度调整,文旅市场遭受冲击。大量高星酒店的营收承压,入住率、平均房价双双下滑。酒店本身造血能力不足,高额的利息支出持续吞噬现金流。
云南康旅本身,也背负着沉重债务压力。资产减负,成为集团层面的重要任务。酒店资产,尤其是体量巨大、持续占用资金的重资产酒店,自然进入处置清单。
不过,高端酒店属于大宗不动产,体量巨大,接盘方不多。普通人买不了,普通房企消化不动,愿意出手的产业资本,议价权极强。交易周期漫长,还要处理股权、债权、租赁合同、管理协议一堆复杂问题。 这也是这次转让,不是直接挂牌卖酒店,而是评估股权+对应债权的原因。
酒店不是独立存在的,资产和债务捆绑在一起。买家接手的不只是酒店物业,还有背后一整套债权。 行业里一直有一句话:国际酒店品牌赚钱,很多时候不是靠酒店经营利润,而是稳定的品牌管理费。
不管业主酒店赚不赚钱,只要托管协议生效,管理费就要按时缴纳。 业主赚经营的钱,还要承担资产贬值、债务利息、市场波动所有风险。品牌方旱涝保收。
市场上行的时候,这个矛盾被掩盖。一旦收入下滑,利息支出刚性不变,现金流缺口很快就会暴露。 云南康旅选择打包评估这两家酒店,本质上就是一次资产瘦身。
很多人会问,是因为酒店经营不行吗?单看运营端,酒店客房、餐饮会议,或许能产生正向现金流。
但运营现金流,覆盖不了当初建设形成的巨额债务利息。
另外,云南康旅本身运营的问题也较大,其2025年实现营收17.54亿元,净利润亏损2.85亿元。
从现金流来看,云南康旅自2018年起就处于持续现金流出的状态,2018年、2019年、2020年、2021年、2022年一季度现金流出分别为-91.14亿、-28.98亿、-41.72亿、-47.78亿、-11.06亿。
资产扩张的时候,大家谈论的是规模、品牌、城市名片。等到债务压顶,讨论的就只剩下资产处置、债务重组、瘦身回血。
当业主不再为“大”买单
最近几年,国内不少地方国资都在减持手里的高端酒店资产。曾经各地热衷于引进国际大牌酒店,愿意拿出优质土地,补贴建设成本,把高星酒店当成城市配套。
现在风向已经转变。重资产酒店的账,越来越难算清楚。
国际品牌管理费、业主分成、物业维保、能耗人力成本,常年居高不下。高端度假酒店,还会面临淡旺季巨大波动。
旺季一房难求,淡季入住率惨淡。酒店账面营收看着不错,扣除各项成本和财务利息之后,很多业主常年拿不到正向净现金流。
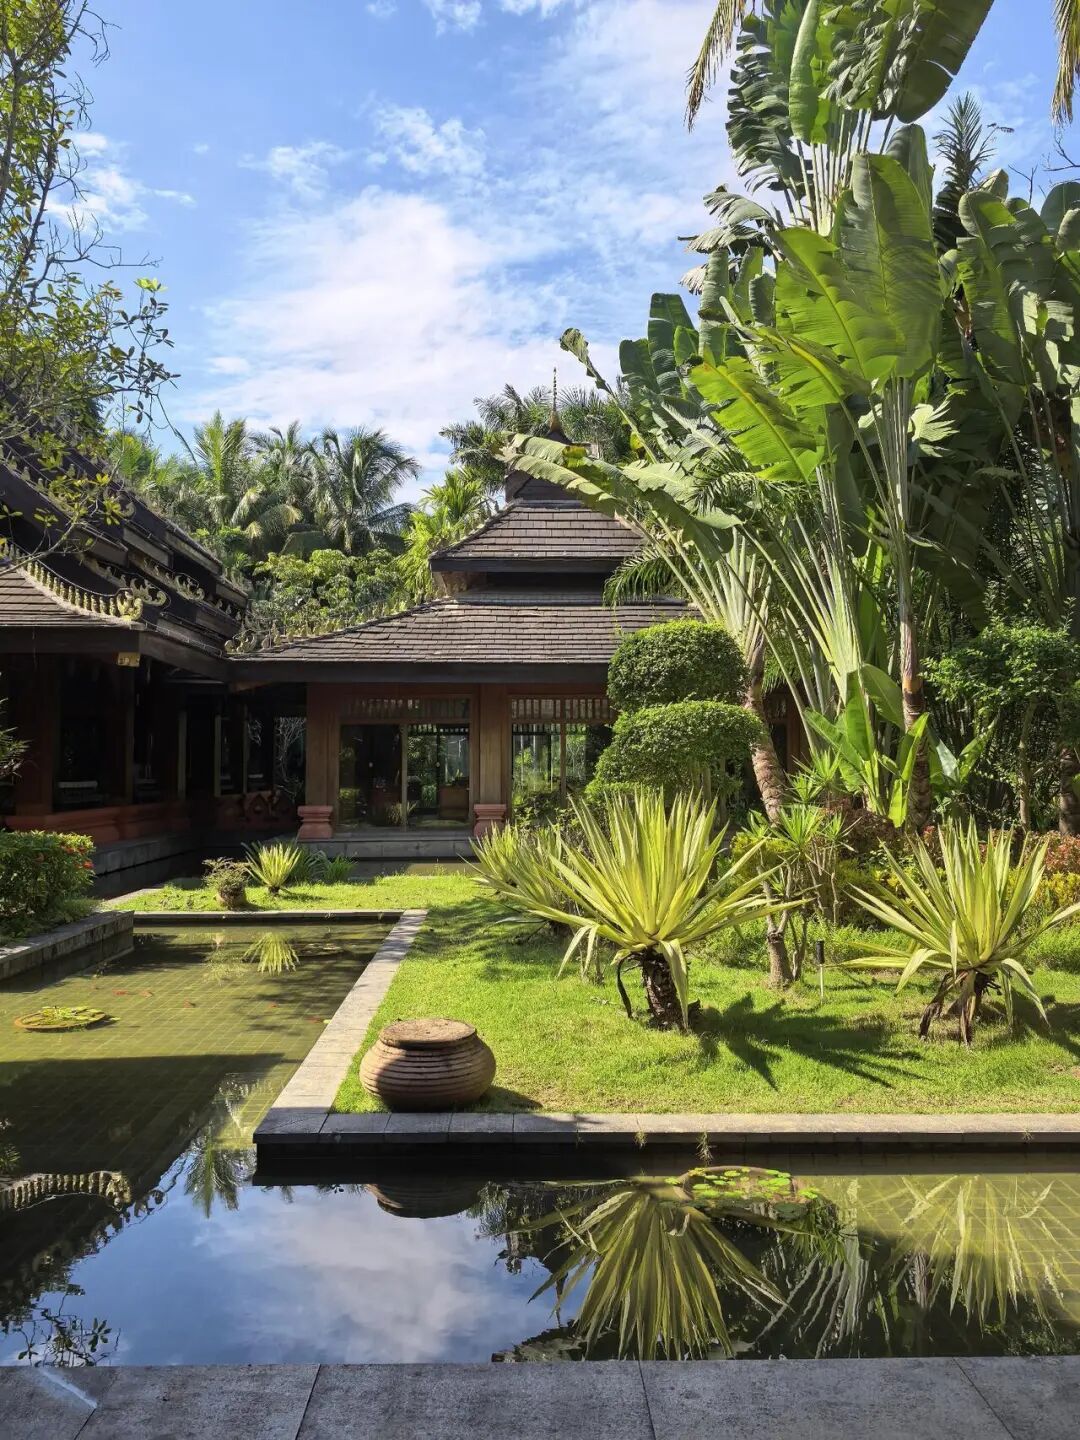
西双版纳洲际酒店 图源:小红书
这套逻辑,现在越来越难成立。
地方财政压力加大,资产回报率、债务管控,优先级被提得很高。单纯作为城市门面,但持续消耗资金的重资产项目,不再是优先选项。 很多地方国资也开始重新调整酒店业务,不再追求自建、自持大量国际品牌酒店,转向轻资产运营。保留酒店管理能力,不再大规模持有物业。
这就是云南康旅正在走的路。剥离重资产物业,保留酒店运营平台,未来更多输出管理,而不是持有资产。
酒店资产交易最难的往往不是品牌、客流,而是背后堆叠的债权。评估公告同时包含股权与债权评估,也侧面说明这笔交易的复杂程度。
过去二十年,中国酒店业的繁荣建立在城镇化与商业地产扩张的红利之上,核心战略是拿地、建楼、开新店。然而,随着核心城市优质增量土地的枯竭,行业不可避免地迎来了存量博弈时代。
显而易见,属于传统业主的重资产时代已经落幕了。
高端酒店,以前看入住率、ADR、RevPAR、GOP。现在看NOI、资本化率、现金流稳定性、资产折旧、持有成本。
那个靠拿地盖楼、赚取地产增值红利的粗放时代已经彻底谢幕。取而代之的,是一场关于资本效率、资产质量与管理边界的残酷博弈。
中国酒店业正在经历的,并不是一个简单的从规模转向质量的故事,规模与质量并非天然对立。行业真正需要淘汰的,不是“大”,而是缺乏产品支撑、品牌沉淀和经营能力的“大而不强”。
本文来自微信公众号“酒管财经”,作者:南川,36氪经授权发布。