OpenAI搞崩了全部AI股,到底发生了什么?
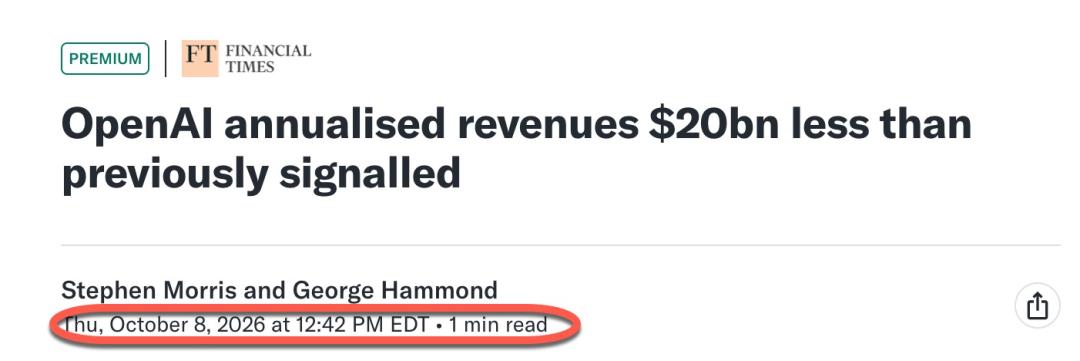
美东时间周四中午12点42分,一则关于OpenAI收入的报道,引发市场对AI产业链增长预期的重新评估。
OpenAI截至9月底的年化收入接近500亿美元,比此前广泛流传的约700亿美元低了快30%。
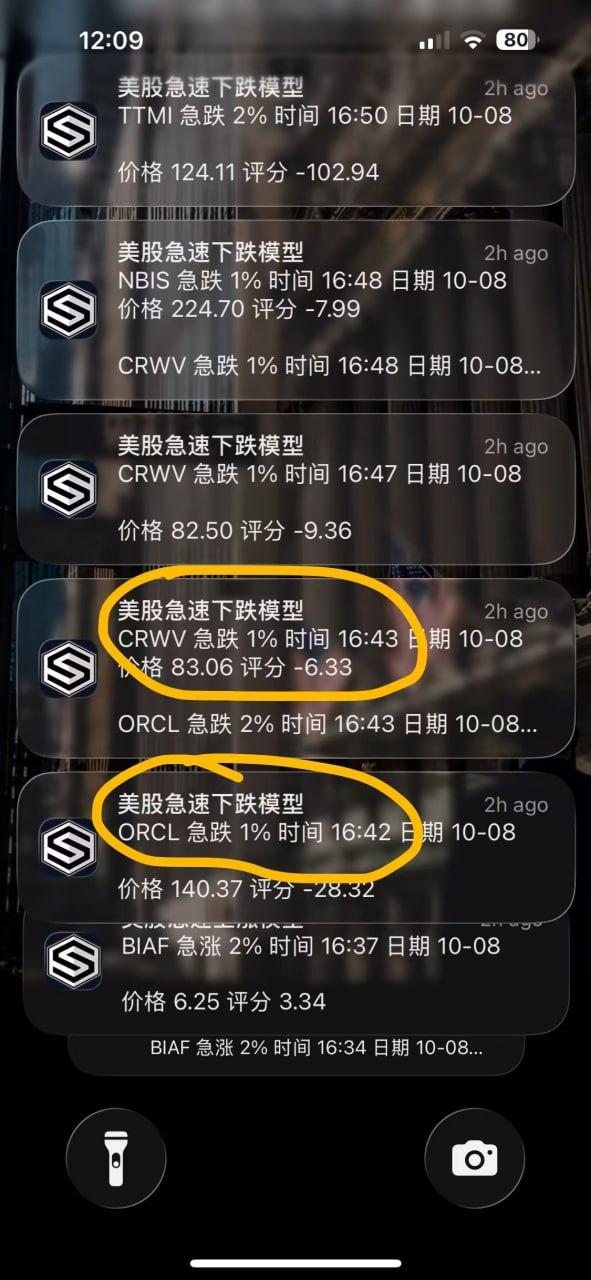
美股大数据APP的“美股急速下跌模型”迅速捕捉到了相关公司异动,并直接把突发提醒推送到我手机。
12:42(美西16:42)美西16:42,ORCL触发急跌1%的提醒,当时价格为140.37美元;
12:43(美西16:43),仅一分钟后,CRWV触发急跌1%的提醒,当时价格为83.06美元;ORCL也进一步触发急跌2%的提醒。
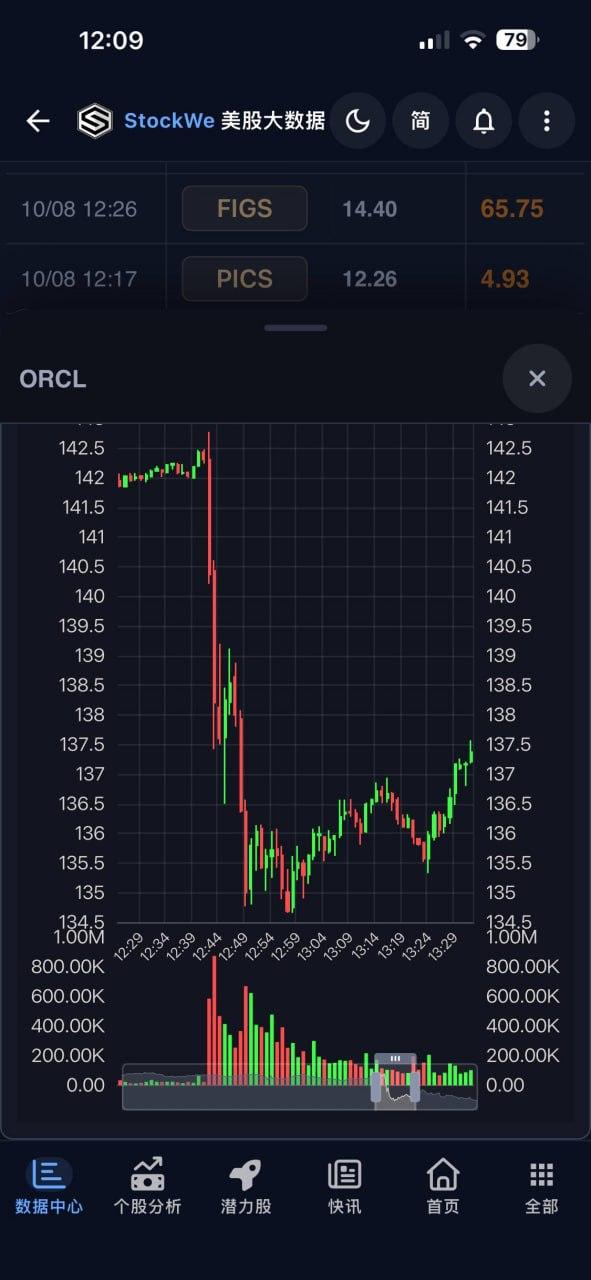
把这些提醒和分时图放在一起看,时间就很直观了:
ORCL在12:42前后开始快速跳水,随后从142美元上方跌向135美元附近,跌幅接近5%,仅用了 5 分钟。
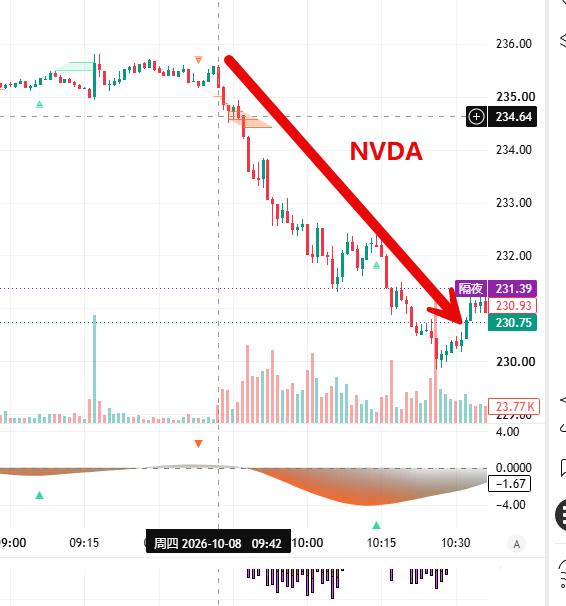
这种千载难逢的机会为我们VIP会员提供了很好的做空 英伟达 NVDA 和 AMD 等AI股的机会,
StockWe美股大数据App的作用,就是替你持续监测行情。触发急跌信号后,公司代码、异动幅度和价格会直接推送到手机,让你及时查看走势、检查持仓,决定下一步怎么做。
收入口径:年化收入到底代表什么?
但收到提醒之后,我们还得弄清楚:这次下跌,究竟改变了公司的什么?
200亿美元的差距看起来很大,却不能直接理解成OpenAI丢掉了200亿美元订单。这次主要涉及收入统计范围,而市场此前根据更大的数字,对整个AI产业链建立了更高预期。
美股投资网认为,这才是我们需要继续往下看的地方:数字可以解释清楚,但支撑股价的判断,是否仍然成立?
先把“年化收入”说清楚,后面的讨论才不会走偏。
假设一家公司某个月收入达到10亿美元,乘以12,就能得到120亿美元的年化收入。它反映的是当前收入速度,不能说明公司过去一年已经确认了120亿美元收入,也不能保证未来每个月都保持这个水平。
对高速增长的公司,这个指标有用,因为年初规模较小的月份,会拉低全年收入,无法充分体现最近的业务进展。但我们看这个数字时,也要记住:它展示的是速度,全年收入还需要逐月兑现。
OpenAI这次争议,又多了一层合作伙伴渠道的统计差异。
公开报道显示,Anthropic的年化收入统计包含通过AWS、谷歌云等合作伙伴渠道产生的销售,而OpenAI披露的数据没有包含同样范围的渠道收入。此前较高的数字,涉及投资者为了方便比较而进行的口径调整。
你可以把它拆成三笔钱来看:
- 客户为AI服务支付了多少钱;
- 模型公司和云平台各自确认多少收入;
- 扣除算力、渠道和其他成本后,公司留下多少钱。
同一笔客户付款,会涉及产业链上的多家公司,但不能在不同公司的数据里重复加总,再拿来证明终端需求有多大。
所以,这次收入差距不能直接证明订单减少,更不能据此认定财务造假。我们首先要确认,两组数字统计的范围是否相同。
估值调整:口径能解释,股价为什么还跌?
因为投资者此前已经按照更大的数字,计算过未来。
买AI产业链股,背后通常有这样的判断:模型公司收入增长越快,就越有能力持续采购芯片、租用算力,供应商的收入和利润也会随之增加。
现在,收入规模需要重新理解,后面的采购能力自然也要重新评估。
做一个简单计算:公司估值不变,收入从700亿美元改为500亿美元,估值相对于收入的倍数就会提高40%。
这不代表股价应该机械地下调多少,但它提醒我们,同样的价格,现在需要公司用更强的未来增长来支撑。
AI产业链对此尤其敏感,因为采购设备、扩建产能和融资,往往先于收入兑现。供应商今天投入多少钱,依赖的是客户未来能买多少、付多少。
不过,我们也不能只看收入差距。OpenAI仍展示了第三季度整体收入运行率增长77%、企业业务运行率增长107%的数据。
所以我的判断是,这次消息首先冲击了市场预期,目前还不足以证明AI需求已经反转。
如果后续出现客户削减采购、项目延期,或者供应商下调收入和交付指引,那才是更直接的经营变化。股价先跌了,并不意味着这些变化已经发生,但我们需要开始认真跟踪。
现金流压力:甲骨文的账本更值得看
说到这里,可能有人会问:模型公司的收入,为什么让甲骨文这么敏感?
看一下它的财报,就容易理解了。
甲骨文2027财年第一季度披露:
- 尚未确认为收入的合同义务达到6640亿美元;
- 经营现金流约231亿美元;
- 资本开支约285亿美元;
- 公司披露的自由现金流约为负50亿美元。
经营现金流中,还包含约113.6亿美元具有重大融资成分的客户预付款。客户提前付款当然是好事,能减轻甲骨文垫钱买设备、建机房的压力。但收到钱之后,公司仍然要投入建设、交付服务,预付款不能直接当成已经赚到的利润。
6640亿美元的合同义务也是如此。它代表未来需要履行的业务,不能当成银行账户里的现金。最终能贡献多少利润,还要看交付时间、成本和客户履约能力。
把时间拉长一点,资金需求就更清楚了。甲骨文2026财年的经营现金流约为320亿美元,自由现金流约为负237亿美元;同期筹集了430亿美元债务资金和50亿美元股权资金。
这是一门需要先投入、再逐步收回资金的生意。设备和建设先付款,收入以后确认,投资回报还要更晚。
只要客户按约付款、项目顺利交付,这种投入可以推动增长。可一旦客户收入不及预期,或者融资变得困难,供应商也可能承受压力。
所以,市场关注OpenAI收入,也是在判断与它相关的长期采购,能不能稳定兑现。
商业化质量
我们再往前追一步:模型收入的增长,最终来自用户付费。但使用量增加,和赚钱能力增强,并不是同一件事。
模型调用价格下降,能吸引更多用户,收入能否增长,还要看使用量增加多少。
假设每次调用价格下降一半,调用量增长50%,总收入反而减少25%;调用量翻倍,也只是维持原来的收入。
即使收入增加了,公司还要支付算力、训练、研发和销售费用。如果成本下降得更快,盈利能力可能改善;如果竞争迫使公司不断降价,就可能出现用户增加、现金缺口也扩大的情况。
因此,看模型公司的商业化,我会把几项数据放在一起:
- 付费客户是否持续增加;
- 使用量增长有没有带来收入增长;
- 提供服务的成本是否下降;
- 经营亏损和现金消耗有没有改善。
Anthropic的财务数据,也需要这样分开看。公开报道中的2025年收入约为46亿美元,经营亏损约为80.6亿美元;约420亿美元的净亏损受到重大会计费用影响,不能直接理解成一年烧掉420亿美元现金。
美股投资网认为,模型公司接下来需要证明,客户付费增长能够改善经营结果。如果收入越来越大,现金缺口也越来越大,融资压力就没有解决。
回到自己持有的公司
讲到最后,我们还是要回到自己的持仓:这次消息,对你买的公司影响有多大?
芯片供应商、云平台、数据中心运营商和模型公司,赚的是不同的钱,不能因为都与AI有关,就用同一个结论判断。
对芯片和光通信供应商,我会先看客户采购、交付安排和产品竞争力。模型公司的收入争议会影响估值,但不代表供应商当天就失去了订单。
对数据中心和算力运营商,我会更重视客户集中度、融资成本和现金回收。如果扩张需要持续借钱,主要客户又依赖融资付款,就不能只根据合同金额判断价值。
拥有成熟主营业务和稳定现金流的公司,更有能力承担AI投入,但同样需要证明,新增支出能够带来收入、利润或效率改善。
接下来,我会重点跟踪四件事:
- 大额合同是否按计划转化为收入;
- 客户付款是否稳定,应收款是否正常回收;
- 资本开支增加后,自由现金流是否改善;
- 收入增长是否伴随毛利和经营结果改善。
我更愿意研究能够把订单转成收入、再把收入转成现金的公司。对于持续依赖融资、盈利改善迟迟没有兑现的公司,需要更低的买入价格,给判断出错留出余地。
OpenAI这次争议,还不能证明AI需求见顶。但它让我们看清了一个问题:收入数字可以让股价上涨,长期回报最终还是要靠公司把钱赚回来。
下一轮财报,我会更关注这些投入已经带来了多少现金回报。这个答案,比再签下一份多大的合同,更能帮助我们判断手里的股值多少钱。