PUMA二股东,抄底安德玛
2024年5月,安德玛Under Armour创始人Kevin Plank刚重新担任CEO一个多月,就去了趟英国。
他出现在英国零售巨头Frasers Group一年一度的Frasers Festival上,被安排在开场做主旨演讲。
那不是一场普通的供应商会议,有超过40个品牌参与,到场的还有Adidas CEO Bjørn Gulden、Hugo Boss CEO Daniel Grieder、昂跑On、Nike等公司高层。
之后,Frasers CEO Michael Murray撰文写道,Under Armour从他们推动Elevation战略之初,就一直与集团紧密合作,对Frasers的支持“价值巨大”。
当时,这还是一段零售商与品牌之间的关系;两年后,关系多了一层。
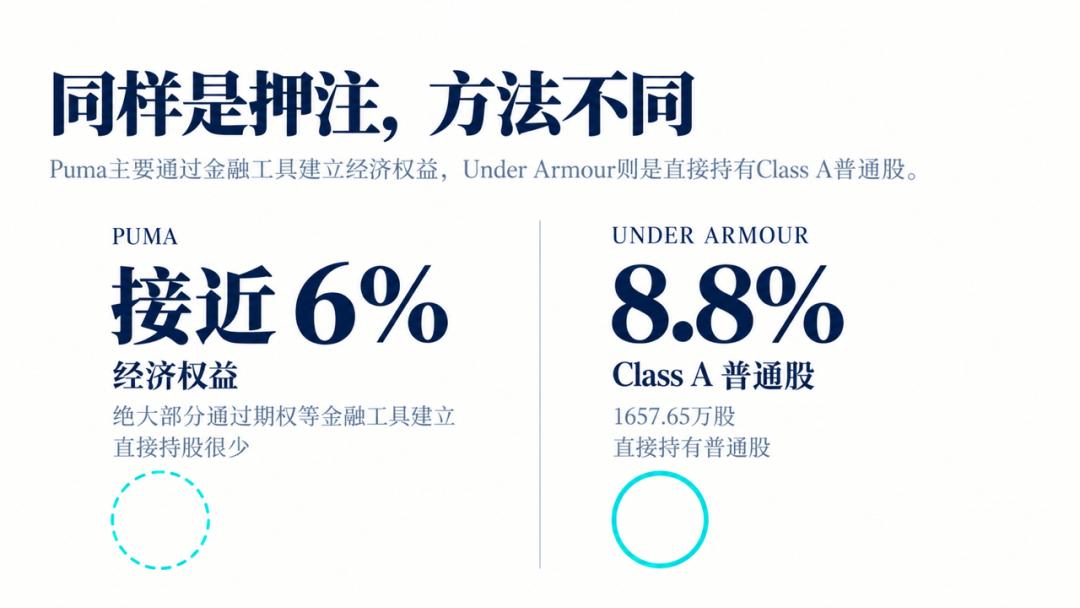
根据Frasers的最新披露,截至2026年9月24日,它已经持有Under Armour 1657.65万股Class A普通股,占这一类别流通股约8.8%。按截止日股价估算,持仓市值约为7500万美元。
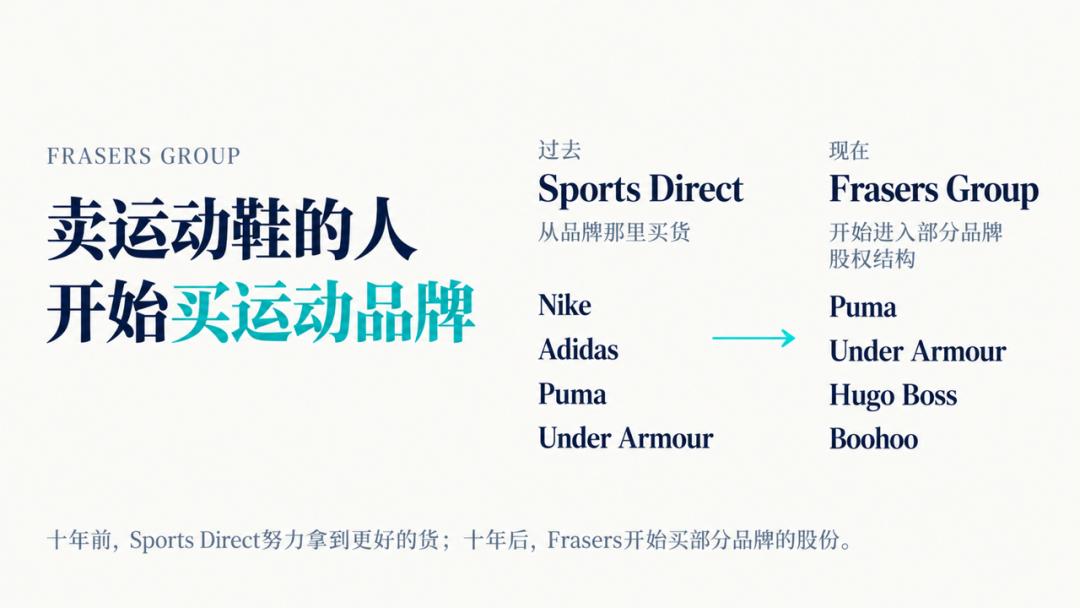
卖Under Armour产品的人,开始买Under Armour股票。Frasers进场的位置也足够低:9月下旬,UAA股价只有4美元出头,距离52周低点不远;2021年,这支股票还一度接近27美元。
就在Frasers入股Under Armour信息公布的同一周,安踏正式完成对Puma 29.06%股权的收购(15.055亿欧元),成为Puma第一大股东。体育品牌似乎正逐渐重新进入产业资本视野。
英国最会捡便宜品牌的人
英国Frasers 集团旗下的Sports Direct有着庞大的零售网络:Flannels做高端时尚,House of Fraser经营百货,同时还控制Everlast等一批品牌。
创始人Mike Ashley擅长的不止卖鞋,还擅长买资产,尤其是在别人不看好的时候。
1982年,Ashley在Maidenhead开了第一家体育用品店。后来Sports Direct不断扩张,收购了一批暂时失去增长、但消费者仍然认可的品牌。
这些资产不再时髦,但不是完全没有价值,只要价格合适,把它们放进Sports Direct庞大的门店体系里,依然可以赚钱。这后来变成Frasers最鲜明的商业习惯之一。
不过这也有些负面影响,Sports Direct越来越像折扣大卖场。Nike、Adidas、Puma、Under Armour愿意给它供货,但不一定愿意把最新、最好的产品给它。
对于零售商,这就尴尬了:销量很大,品牌地位却不高。2017年前后,Michael Murray开始推动名为Elevation的改造。
Murray是创始人Ashley的女婿,他早年做房地产,2015年开始帮助Sports Direct改造门店,后来逐渐接管品牌、数字化等工作。2022年,33岁的Murray接替Ashley成为CEO。
改造的目的,是让Sports Direct看起来不再那么廉价。门店重新装修,数字渠道升级,商品结构从单纯强调低价,变成公司反复提到的good、better、best。
Frasers想用更好的消费体验,换来品牌更好的产品供应,后来又往前走了一步——不只买货,还开始买股票。
Frasers不总是一个天然安静的财务投资者。快时尚电商Boohoo的案例,最能体现创始人Ashley强硬性格:Frasers成为Boohoo大股东后,对经营表现并不满意。
2024年,他们公开要求Mike Ashley出任Boohoo CEO,还要求董事席位、限制重大资产处置,发公开信施压。不过,这些要求最终没有得到支持。
Hugo Boss展示了另一种路径:Frasers最初只是少数股东,随后不断增持。Michael Murray进入监事会,Frasers从普通财务投资者变成有重大影响力的股东。到2026年,它进一步提出全面收购,把持股推向接近控制权的位置。
Murray后来在接受Vogue采访时说:“Boss最开始也只是一笔小投资。事情总要从小开始。” (Boss started as a small investment. Things always have to start small.)
他给出了一个判断标准:Frasers在看一项投资时,会问自己是否喜欢这家公司,未来是否愿意拥有整个公司。
Puma的案例与Under Armour有相似之处。2026年,Frasers披露对Puma拥有接近6%的经济权益。绝大部分并不是直接持股,是通过期权等金融工具建立。
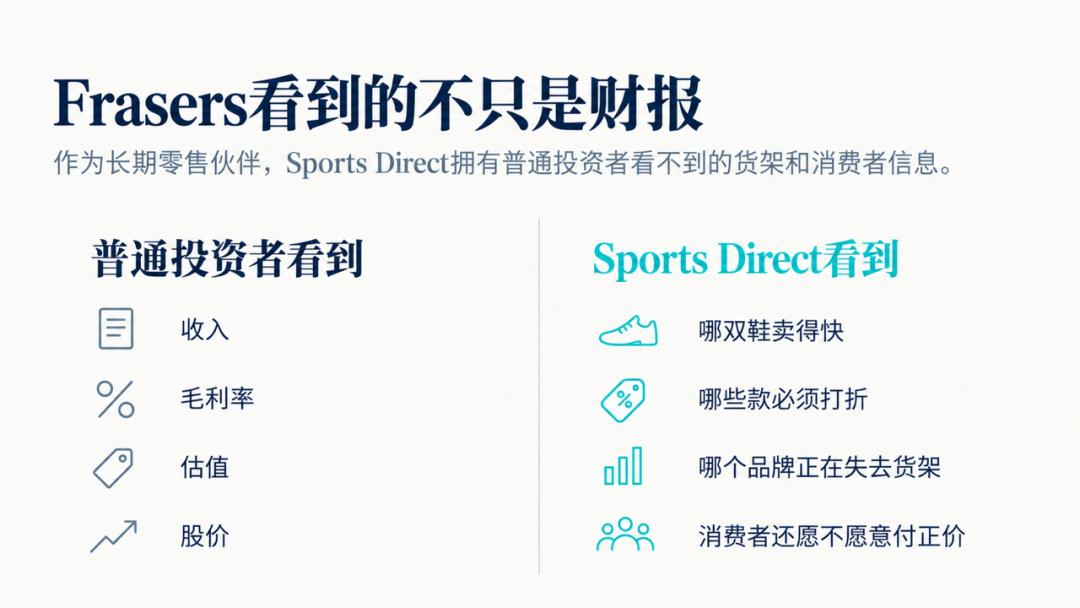
Puma和Under Armour本来就是Sports Direct多年的核心供应商。Frasers观察这些公司的位置和普通基金很不一样,基金经理看到的是数据,Sports Direct看到的是:哪双鞋卖得快,什么产品必须打折,哪个品牌正失去关注度,哪些能让消费者停下脚步。
Kevin Plank第二次解决相同问题
2024年3月,Kevin Plank重新担任Under Armour CEO。创始人回归,很多等着他解决的问题,他六年前就见过。
2018年,Under Armour刚结束高速增长,北美开始下滑,库存和折扣增加,公司连续启动重组。Plank当时在业绩会上说:“2017年,我们是一家喧闹的公司,却是一个安静的品牌。2018年,我们要反过来,做一家安静的公司、一个响亮的品牌。”
他把改革归纳成四件事:Product、Story、Service、Team。
六年以后,Plank重新坐回CEO办公室,又说起了几乎同样的话。Under Armour用了六年,问题依然没有真正解决。
2016年,公司收入48.3亿美元,同比增长22%;鞋类收入第一次突破10亿美元。那时,Under Armour是Nike最受关注的挑战者之一。截至2026年3月底的2026财年,公司收入是49.7亿美元。
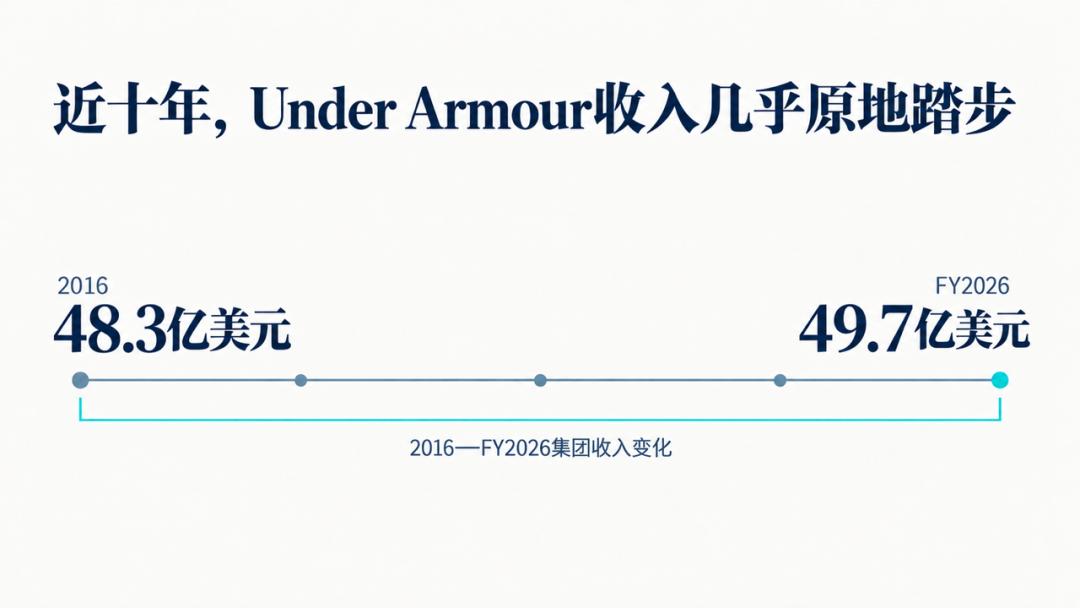
接近十年过去了,Lululemon、On、Hoka相继崛起,整个运动用品市场扩张了很多,Under Armour的收入规模几乎停在原地。它从功能服装进入了鞋类,却没能把鞋变成增长引擎。
转折发生在2017年,北美增长熄火,公司启动第一次重组,情况没有好转。直到2021年,公司出现过一次反弹:全年收入57亿美元,北美重新达到38亿美元,毛利率超过50%。
那一次很像逆转成功,当时的CEO Patrik Frisk甚至重新把Under Armour称作一家growth company,准备再次追求收入增长。
可惜复苏没有持续,北美重新掉头向下。到2026财年,只剩约29亿美元,几乎回到了疫情时期的规模。
Plank回归后,砍掉大约1/4 SKU,减少折扣,收紧分销,提高平均售价,把资源集中到performance sports。
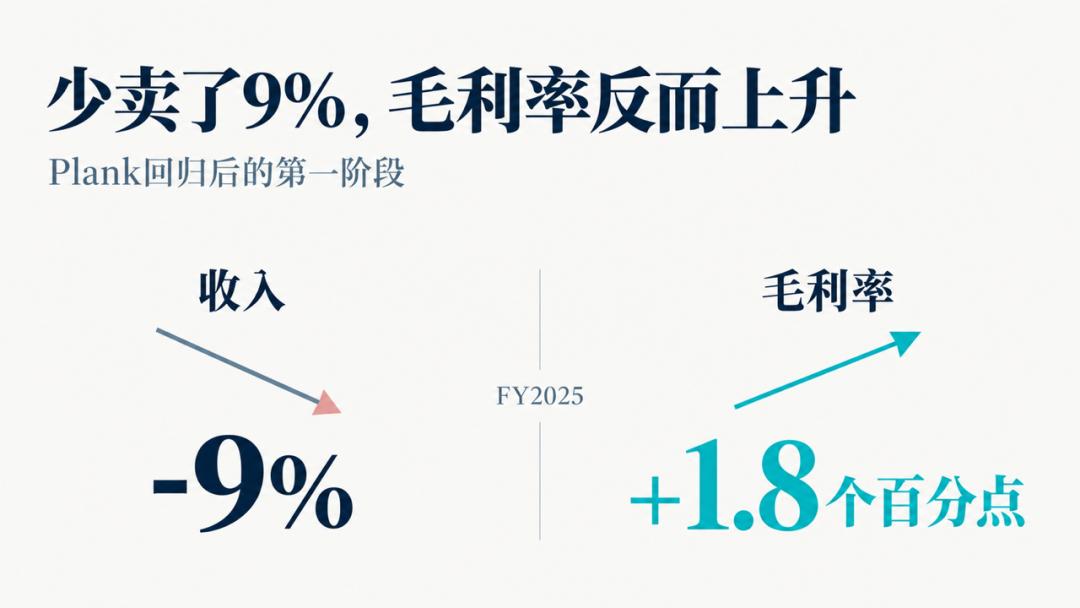
2024年投资者大会上,他说,如果公司有100件需要修理的事情,大约75件是Under Armour自己造成的。
他再次把公司比作一家50亿美元的创业公司。2016年,公司第一次接近50亿美元收入时,Plank也用过相同的说法。那时候,它的意思是一家已经很大的公司,要仍然保持创业速度。
八年以后,同样是50亿美元,含义已不同——Under Armour要重新学习怎么增长。
2026财年,公司收入继续下降,北美下降约8%,鞋类下降约11%,毛利率回落。有一个问题很难回答:到底有多少收入下降,是公司主动放弃的;又有多少,是消费者已经不再喜欢Under Armour?
球星Curry本来是公司最有希望改变鞋类命运的一张牌。2020年,公司把他的签名鞋业务正式升级为Curry Brand,要建立一个长期的品牌资产。
但之后篮球相关业务不温不火,2025年11月,双方宣布分手。分手前几个月,公司还在为Curry Brand筹备亚洲和全球巡回活动。
一个拥有顶级运动员、经营十多年的篮球资产,最终小到它的离开没有对集团收入和利润造成重大影响。
在2026年报里,Plank写道:“我们取得了一些进展,但还远远不够。说得简单一点,我们改善盈利的速度不够快。”
“作为一个几乎用整个成年时光来建设这家公司的人,责任首先在管理层,也首先在我。”
为什么是现在
Frasers这次买入Under Armour,表面上是一笔不算大的投资:1657.65万股Class A,8.8%,按披露时点估算约为7500万美元。
Under Armour股价今非昔比,北美连续下滑,鞋类近十年几乎没有增长。这恰好是Mike Ashley最熟悉的一类资产。品牌还在,价格已经先降下来了。
公司依然有接近50亿美元收入,全球销售网络还在,消费者认识Under Armour,只是资本市场不愿意支付溢价。
Frasers不是站在财报之外观察它,他们已经卖了Under Armour很多年。2024年8月,Plank回归后的第一个完整财季业绩会上,他谈到欧洲业务时,直接说:“JD和Sports Direct对我们极其重要。(JD and Sports Direct are incredibly important to us.)”
2026年初,他再次告诉投资者,Under Armour与Sports Direct的关系从未如此紧密。
Sports Direct看到的信息比普通投资者多:哪些产品需要打折,哪些还能按正价卖,消费者看过Nike、Adidas、On、Hoka之后,还会不会停下来试试Under Armour。
在买入Under Armour之前,Frasers已经通过股票和衍生品押注Puma。两家公司有很多相似的地方:都是全球体育品牌,都是Sports Direct长期供应商,也都处在品牌调整期,资本市场预期偏低。
如果只有一家的案例,可以理解为特殊情况投资。Puma和Under Armour先后出现,像是一种模式在形成。Frasers在寻找那些有全球知名度、渠道基础和产品能力,但暂时失去资本市场宠爱的体育品牌。
双方真正可能产生利益交集的地方,不在董事会、在货架。
Plank现在反复谈premiumization,减少折扣,退出低质量分销,让产品重新进入更合适的零售环境,这不意味着Under Armour不要批发。
2026财年,批发仍占公司收入57%;它要摆脱的,是低质量的批发。Sports Direct过去八年一直在做的,就是把自己从折扣大卖场、改造成好货零售平台。
以前,Sports Direct需要Under Armour等品牌的好货;现在,Under Armour也需要强大的渠道,卖出规模。
欧洲市场也尤其重要。2026财年,EMEA贡献了Under Armour接近1/4的收入,是北美之外最大的区域。Frasers这些年又在不断向北欧、南非、澳大利亚、新西兰扩张。
一个是需要重新整理国际渠道的美国品牌,一个是正在把零售网络向全球铺开的英国集团,双方的关系不只是股票涨跌。
至少在现有股权结构下,Frasers很难仅靠增持Class A取得真正控制权,Under Armour有特殊的股权结构。
Class A每股一票,Kevin Plank控制的Class B每股十票。2026年股东大会时,Plank仍掌握公司约64.6%的总投票权。
Frasers这次买的是Class A,8.8%持股听起来不低,但换成投票权,影响力小的多。这也是Under Armour与Boohoo、Hugo Boss最不一样的地方。
在Boohoo,Frasers曾经公开要求换CEO、进董事会;在Hugo Boss,它可以一路增持,在Under Armour不行。
只要Plank还牢牢握着超级投票权,Mike Ashley就很难只靠公开市场买股票夺走控制权。Frasers自己也做了相应申报说明,这次提交的是Schedule 13G,激进投资或控制权投资通常用13D。
至少现在,这不是一场敌意收购的开端,像是选择权:如果股价继续下滑,这笔投资也不会让Frasers伤筋动骨;如果Plank把品牌重新做起来,英国人可以继续卖它的鞋,还能分到真金白银。
本文来自微信公众号“涌流商业”,作者:李伟,36氪经授权发布。