Der zweitgrößte Aktionär von PUMA kauft Under Armour zu Tiefstkursen auf.
Im Mai 2024, nur etwas mehr als einen Monat nachdem Kevin Plank, Gründer von Under Armour, wieder die Position des CEO übernommen hatte, reiste er nach Großbritannien.
Er erschien auf dem jährlichen Frasers Festival des britischen Einzelhandelsriesen Frasers Group, wo er für die Eröffnung eine Hauptrede halten sollte.
Das war keine gewöhnliche Lieferantenkonferenz: Mehr als 40 Marken nahmen daran teil, und anwesend waren auch Führungskräfte von Unternehmen wie Adidas-CEO Bjørn Gulden, Hugo Boss-CEO Daniel Grieder, On und Nike.
Anschließend schrieb Frasers-CEO Michael Murray in einem Artikel, dass Under Armour seit Beginn der Umsetzung der Elevation-Strategie des Konzerns eng mit der Gruppe zusammengearbeitet hat und die Unterstützung für Frasers "von großem Wert" ist.
Zu diesem Zeitpunkt handelte es sich noch um eine normale Beziehung zwischen Einzelhändler und Marke; zwei Jahre später bekam diese Beziehung eine weitere Ebene.
Laut der neuesten Offenlegung von Frasers hielt das Unternehmen zum 24. September 2026 16,5765 Millionen Stammaktien der Klasse A von Under Armour, was etwa 8,8 % der im Umlauf befindlichen Aktien dieser Kategorie entspricht. Nach Schätzungen des Aktienkurses zum Stichtag beträgt der Marktwert der Beteiligung etwa 75 Millionen US-Dollar.
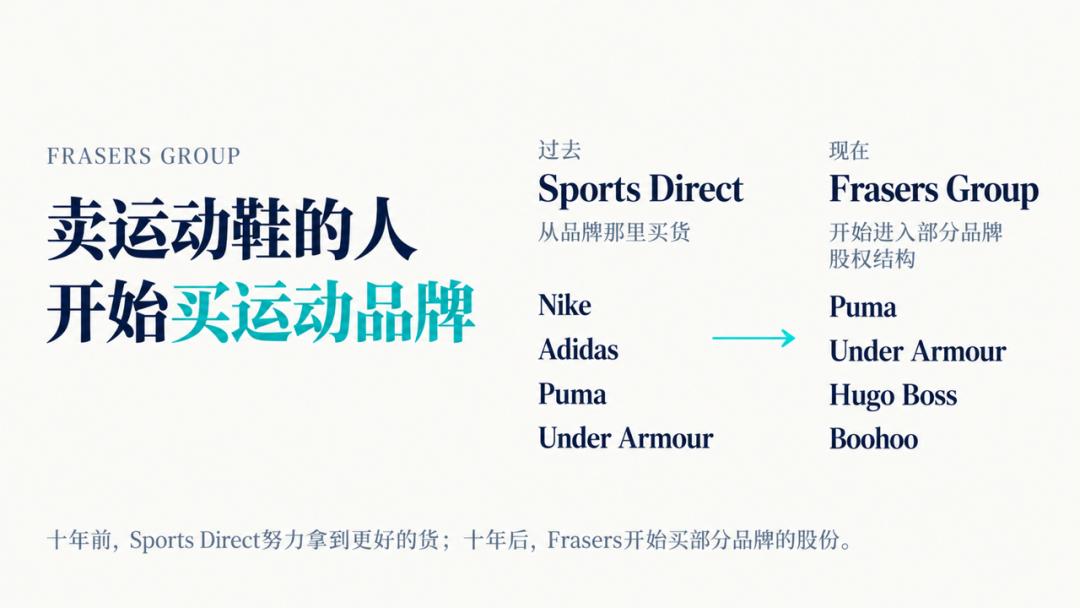
Die Menschen, die Produkte von Under Armour verkaufen, begannen, Aktien von Under Armour zu kaufen. Der Einstiegspreis von Frasers war zudem sehr niedrig: Ende September lag der Aktienkurs von UAA nur etwas über 4 US-Dollar, nicht weit vom 52-Wochen-Tief entfernt; im Jahr 2021 erreichte diese Aktie zeitweise fast 27 US-Dollar.
In derselben Woche, in der die Nachricht über die Beteiligung von Frasers an Under Armour veröffentlicht wurde, schloss Anta offiziell die Übernahme von 29,06 % der Anteile an Puma ab (1,5055 Milliarden Euro) und wurde damit zum größten Aktionär von Puma. Sportmarken scheinen allmählich wieder in den Blick des industriellen Kapitals zu geraten.
Der Mann in Großbritannien, der am besten günstige Marken erwirbt
Sports Direct, das zur britischen Frasers Group gehört, verfügt über ein riesiges Einzelhandelsnetzwerk: Flannels konzentriert sich auf Hochmode, House of Fraser betreibt Warenhäuser und kontrolliert zudem eine Reihe von Marken wie Everlast.
Gründer Mike Ashley ist nicht nur gut im Verkauf von Schuhen, sondern auch gut im Erwerb von Vermögenswerten, insbesondere wenn andere keine positiven Erwartungen daran haben.
1982 eröffnete Ashley sein erstes Sportartikelgeschäft in Maidenhead. Später expandierte Sports Direct kontinuierlich und erwarb eine Reihe von Marken, die vorübergehend kein Wachstum mehr aufwiesen, aber von den Verbrauchern noch immer anerkannt wurden.
Diese Vermögenswerte sind nicht mehr modisch, aber keineswegs wertlos. Solange der Preis angemessen ist, können sie in das riesige Filialnetz von Sports Direct integriert werden und weiterhin Gewinne erzielen. Dies wurde später zu einer der markantesten Geschäftsgewohnheiten von Frasers.
Allerdings hat dies auch einige negative Auswirkungen: Sports Direct ähnelt zunehmend einem Rabattgroßmarkt. Nike, Adidas, Puma und Under Armour sind bereit, es mit Waren zu beliefern, aber nicht unbedingt bereit, ihm die neuesten und besten Produkte zu überlassen.
Für den Einzelhändler ist das eine peinliche Situation: Der Umsatz ist sehr groß, aber der Markenstatus ist nicht hoch. Um 2017 begann Michael Murray, eine Umgestaltung namens Elevation voranzutreiben.
Murray ist der Schwiegersohn des Gründers Ashley. In seinen frühen Jahren arbeitete er im Immobilienbereich. Ab 2015 half er Sports Direct bei der Umgestaltung der Filialen und übernahm später schrittweise Aufgaben in Bereichen wie Markenmanagement und Digitalisierung. Im Jahr 2022 trat der 33-jährige Murray die Nachfolge von Ashley als CEO an.
Das Ziel der Umgestaltung war, dass Sports Direct nicht mehr so billig wirkt. Die Filialen wurden neu renoviert, die digitalen Kanäle wurden aufgerüstet, und die Warenstruktur wandelte sich von der reinen Betonung niedriger Preise zu dem von dem Unternehmen wiederholt erwähnten Konzept von "good, better, best".
Frasers wollte mit einem besseren Konsumerlebnis eine bessere Warenversorgung durch die Marken erreichen. Später ging es noch einen Schritt weiter: Es kauft nicht nur Waren, sondern beginnt auch, Aktien zu erwerben.
Frasers ist nicht immer ein von Natur aus stiller Finanzinvestor. Der Fall des Fast-Fashion-E-Commerce-Unternehmens Boohoo zeigt am deutlichsten die harte Persönlichkeit des Gründers Ashley: Nachdem Frasers Großaktionär von Boohoo geworden war, war es mit der Betriebsleistung nicht zufrieden.
Im Jahr 2024 forderten sie öffentlich, dass Mike Ashley zum CEO von Boohoo ernannt wird, zudem einen Sitz im Verwaltungsrat erhält, die Veräußerung wichtiger Vermögenswerte beschränkt wird, und übten Druck durch offene Briefe aus. Allerdings wurden diese Forderungen letztendlich nicht unterstützt.
Hugo Boss zeigte einen anderen Weg: Frasers war zunächst nur Minderheitsaktionär und erhöhte dann kontinuierlich seine Anteile. Michael Murray trat in den Aufsichtsrat ein, und Frasers wandelte sich von einem gewöhnlichen Finanzinvestor zu einem Aktionär mit erheblichem Einfluss. Bis 2026 schlug es zudem eine vollständige Übernahme vor, um die Beteiligung auf eine Position nahe der Kontrollmehrheit zu bringen.
Murray sagte später in einem Interview mit Vogue: „Boss begann als kleine Investition. Dinge müssen immer klein anfangen.“
Er nannte einen Bewertungsmaßstab: Wenn Frasers eine Investition prüft, fragt es sich, ob es das Unternehmen mag und ob es bereit ist, das gesamte Unternehmen in Zukunft zu besitzen.
Der Fall von Puma weist Ähnlichkeiten mit dem von Under Armour auf. Im Jahr 2026 gab Frasers bekannt, dass es ein wirtschaftliches Interesse von fast 6 % an Puma hält. Der größte Teil davon ist keine direkte Beteiligung, sondern wurde über Finanzinstrumente wie Optionen aufgebaut.
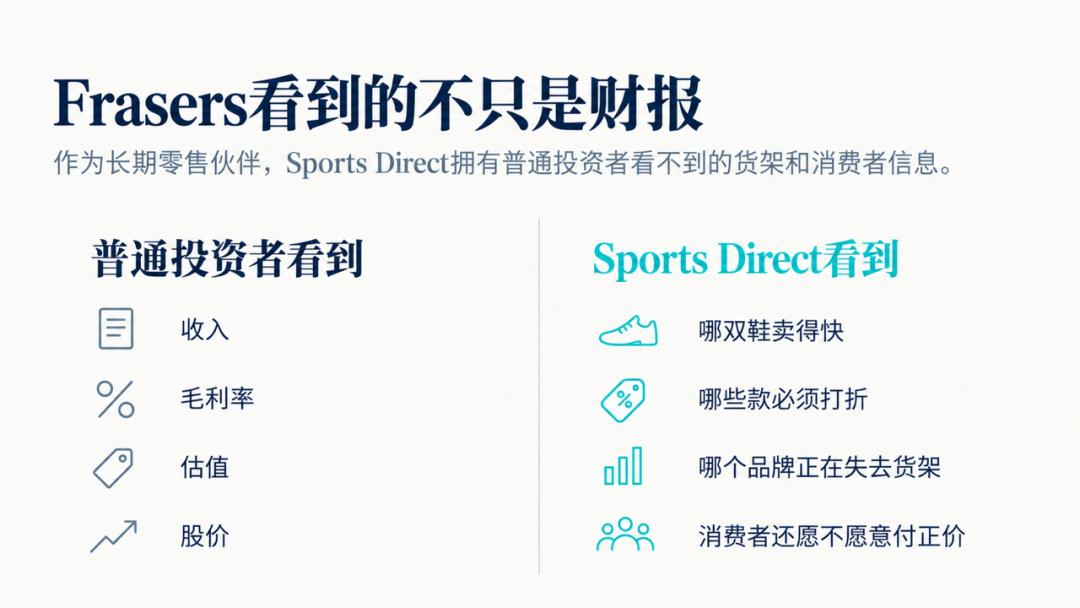
Puma und Under Armour waren schon seit Jahren Kernlieferanten von Sports Direct. Die Position, aus der Frasers diese Unternehmen beobachtet, unterscheidet sich stark von der gewöhnlicher Fonds: Fondsmanager sehen nur Daten, während Sports Direct sieht: Welche Schuhe sich schnell verkaufen, welche Produkte unbedingt rabattiert werden müssen, welche Marken an Aufmerksamkeit verlieren und welche Produkte die Verbraucher zum Anhalten bringen.
Kevin Plank löst dasselbe Problem zum zweiten Mal
Im März 2024 übernahm Kevin Plank wieder die Position des CEO von Under Armour. Mit der Rückkehr des Gründers warteten viele Probleme auf seine Lösung, die er bereits vor sechs Jahren kennengelernt hatte.
Im Jahr 2018 beendete Under Armour gerade sein schnelles Wachstum, der Umsatz in Nordamerika begann zu sinken, Lagerbestände und Rabatte nahmen zu, und das Unternehmen leitete nacheinander Restrukturierungen ein. Plank sagte damals auf einer Leistungskonferenz: „2017 waren wir ein lautes Unternehmen, aber eine leise Marke. 2018 wollen wir das Gegenteil erreichen: ein ruhiges Unternehmen und eine laute Marke werden.“
Er fasste die Reform in vier Punkte zusammen: Product, Story, Service, Team.
Sechs Jahre später sitzt Plank wieder im CEO-Büro und sagt fast dasselbe. Under Armour hat sechs Jahre lang gebraucht, aber das Problem ist immer noch nicht wirklich gelöst.
Im Jahr 2016 betrug der Umsatz des Unternehmens 4,83 Milliarden US-Dollar, ein Anstieg von 22 % gegenüber dem Vorjahr; der Umsatz mit Schuhen überschritt erstmals die Marke von 1 Milliarde US-Dollar. Zu dieser Zeit war Under Armour einer der beachteten Herausforderer von Nike. Im Geschäftsjahr 2026, das Ende März 2026 endete, betrug der Umsatz des Unternehmens 4,97 Milliarden US-Dollar.
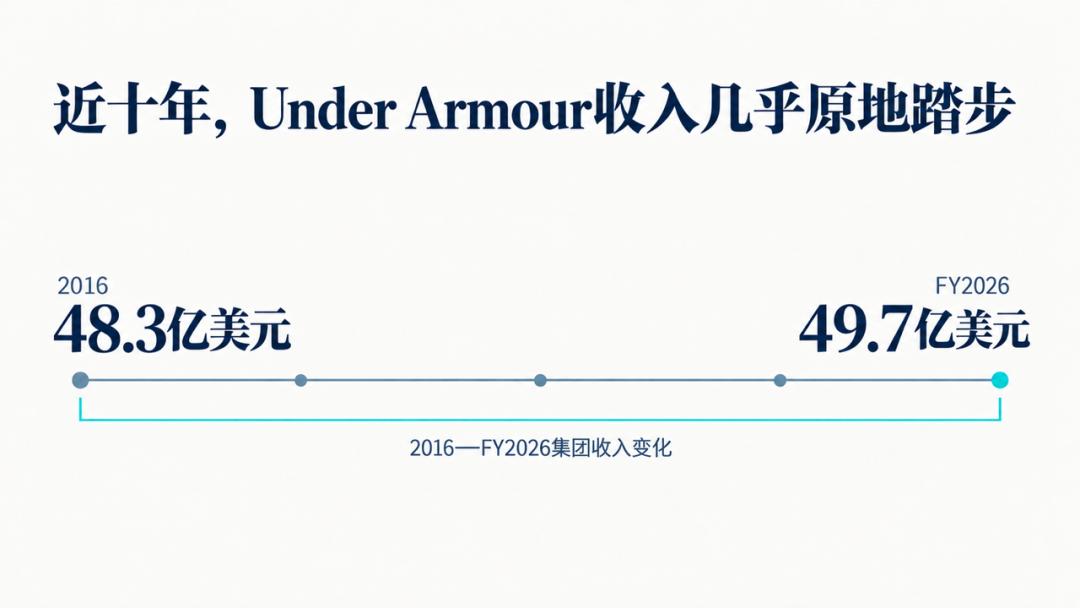
Fast ein Jahrzehnt ist vergangen, Lululemon, On und Hoka sind nacheinander aufgestiegen, der gesamte Sportartikelmarkt hat sich stark erweitert, aber der Umsatzumfang von Under Armour ist fast auf dem gleichen Niveau geblieben. Es ist von Funktionskleidung in den Schuhmarkt eingetreten, aber es ist nicht gelungen, Schuhe zu einem Wachstumsmotor zu machen.
Der Wendepunkt trat 2017 ein, als das Wachstum in Nordamerika zum Erliegen kam und das Unternehmen die erste Restrukturierung einleitete, ohne dass sich die Situation verbesserte. Bis 2021 erlebte das Unternehmen einen Aufschwung: Der Jahresumsatz betrug 5,7 Milliarden US-Dollar, der Umsatz in Nordamerika erreichte wieder 3,8 Milliarden US-Dollar und die Bruttomarge überstieg 50 %.
Das sah damals fast nach einer erfolgreichen Umkehr aus, und der damalige CEO Patrik Frisk nannte Under Armour sogar wieder ein „growth company“ und bereitete sich darauf vor, erneut nach Umsatzwachstum zu streben.
Leider hielt die Erholung nicht an, und der Umsatz in Nordamerika ging wieder zurück. Im Geschäftsjahr 2026 betrug er nur noch etwa 2,9 Milliarden US-Dollar, fast auf dem Niveau der Pandemiezeit.
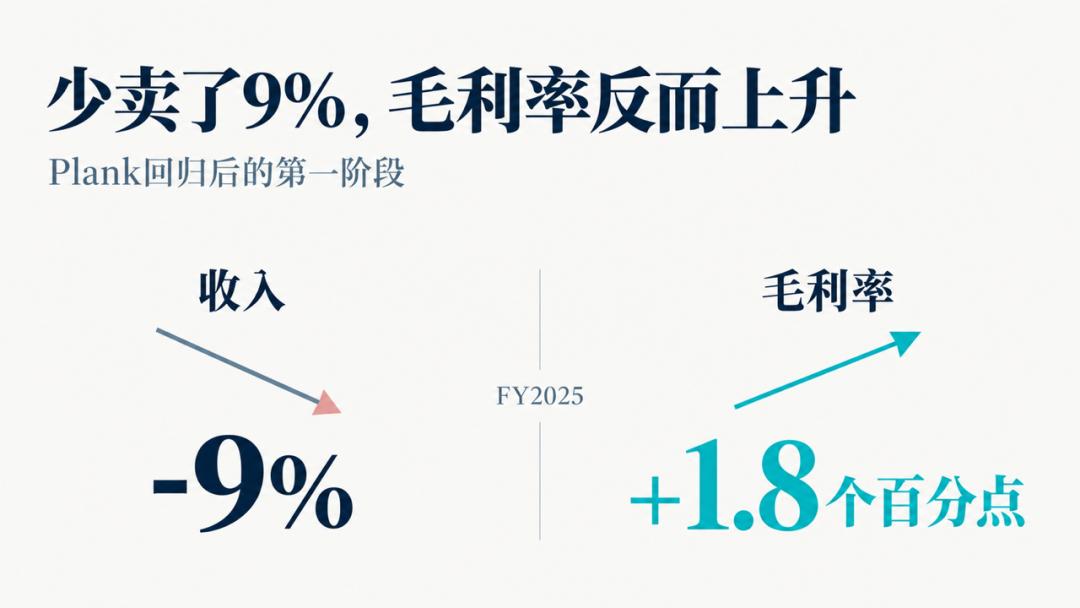
Nach seiner Rückkehr strich Plank etwa ein Viertel der SKUs, reduzierte Rabatte, verschärfte die Vertriebskontrolle, erhöhte den durchschnittlichen Verkaufspreis und konzentrierte die Ressourcen auf den Bereich Performance Sports.
Auf der Investorenkonferenz 2024 sagte er, wenn das Unternehmen 100 Dinge zu reparieren habe, seien etwa 75 davon von Under Armour selbst verursacht worden.
Er verglich das Unternehmen erneut mit einem 5-Milliarden-US-Dollar-Startup. Als das Unternehmen 2016 zum ersten Mal einen Umsatz von fast 5 Milliarden US-Dollar erreichte, verwendete Plank denselben Ausdruck. Damals bedeutete es, dass ein bereits großes Unternehmen weiterhin das Wachstumstempo eines Startups beibehalten sollte.
Acht Jahre später hat die gleiche Umsatzhöhe eine andere Bedeutung: Under Armour muss wieder lernen, wie man wächst.
Im Geschäftsjahr 2026 sank der Umsatz des Unternehmens weiter, der Umsatz in Nordamerika ging um etwa 8 % zurück, der Umsatz mit Schuhen um etwa 11 %, und die Bruttomarge ging zurück. Es gibt eine schwer zu beantwortende Frage: Wie viel des Umsatzrückgangs hat das Unternehmen aktiv aufgegeben, und wie viel davon ist darauf zurückzuführen, dass die Verbraucher Under Armour nicht mehr mögen?
Der Basketballstar Curry war ursprünglich die vielversprechendste Karte des Unternehmens, um das Schuhgeschäft zu verändern. Im Jahr 2020 hat das Unternehmen sein Signatur-Schuhgeschäft offiziell zur Marke Curry Brand aufgewertet, um einen langfristigen Markenwert aufzubauen.
Aber danach entwickelte sich das basketballbezogene Geschäft nur mäßig. Im November 2025 gaben beide Seiten ihre Trennung bekannt. Einige Monate vor der Trennung bereitete das Unternehmen noch asiatische und globale Tourveranstaltungen für Curry Brand vor.
Ein Basketball-Vermögenswert mit Spitzensportler, der mehr als zehn Jahre lang betrieben wurde, wurde letztendlich so klein, dass sein Abgang keine wesentlichen Auswirkungen auf Umsatz und Gewinn der Gruppe hatte.
In dem Jahresbericht 2026 schrieb Plank: „Wir haben einige Fortschritte gemacht, aber das reicht bei weitem nicht. Einfach ausgedrückt: Wir verbessern unsere Rentabilität nicht schnell genug.“
„Als Person, die fast ihre gesamte Erwachsenenzeit damit verbracht hat, dieses Unternehmen aufzubauen, liegt die Verantwortung zuerst beim Management und zuerst bei mir.“
Warum gerade jetzt
Der Kauf von Under Armour durch Frasers scheint oberflächlich eine nicht sehr große Investition zu sein: 16,5765 Millionen Aktien der Klasse A, 8,8 % der Anteile, geschätzt etwa 75 Millionen US-Dollar zum Zeitpunkt der Offenlegung.
Der Aktienkurs von Under Armour ist nicht mehr so hoch wie früher, der Umsatz in Nordamerika sinkt kontinuierlich, und das Schuhgeschäft hat in fast einem Jahrzehnt kaum Wachstum erzielt. Das ist genau die Art von Vermögenswert, mit der Mike Ashley am besten vertraut ist. Die Marke existiert noch, der Preis ist bereits gesunken.
Das Unternehmen erzielt immer noch einen Umsatz von fast 5 Milliarden US-Dollar, verfügt über ein weltweites Vertriebsnetz, die Verbraucher kennen Under Armour, aber der Kapitalmarkt ist nicht bereit, einen Aufschlag zu zahlen.
Frasers beobachtet das Unternehmen nicht außerhalb der Finanzberichte, sie verkaufen Produkte von Under Armour bereits seit vielen Jahren. Auf der Leistungskonferenz des ersten v