裁员+关厂后,全球原料巨头又将被收购?
继帝斯曼与芬美意两大香精香料巨头“联姻”后,化妆品上游或再迎大规模并购。
日前(9月25日),巴斯夫中国官网发布公告称,确认正就潜在收购赢创进行探索性谈判。
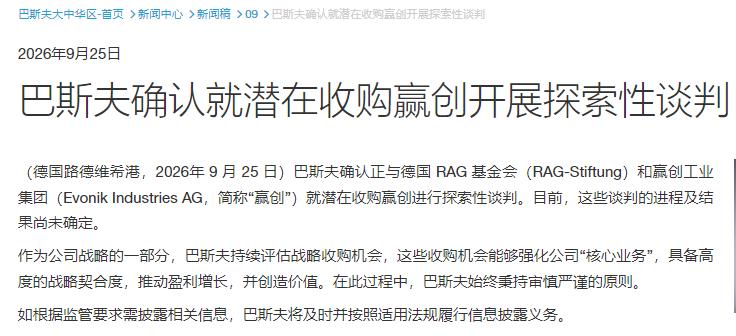
图源:截自巴斯夫官网
尽管该公告强调“目前谈判进程及结果尚未确定”,消息仍迅速引发行业关注,一度引发两家企业股价下跌。
截至9月28日中欧夏令时午盘,巴斯夫报49.87欧元(约380.6元人民币),跌1.09%,市值449.5亿欧元(约3431亿元人民币);赢创报19.34欧元(约147.59元人民币),跌0.15%,市值90.3亿欧元(约689亿元人民币)。两者同步下跌,巴斯夫跌幅更大,市值差距悬殊。
作为德国化工体系头部企业,巴斯夫和赢创在全球化妆品、个护及特种化学品原料供应链上均占据较高市场份额。这意味着,若交易最终推进,可能改写全球美妆个护原料市场竞争格局。
营养与护理下滑9%,欲借并购挽业绩?
目前,部分外媒[1]披露了相关细节。对此,赢创表示,已收到巴斯夫针对其全部股份提出的非约束性接洽,但尚未披露报价或交易结构。
图源:截自beautymatter官网
公开资料显示[2],巴斯夫与赢创在化妆品/个护板块各有优势。前者是全球最大化工企业之一,业务覆盖化学品、材料、工业解决方案、营养与护理、农业等板块。在化妆品和个人护理领域,巴斯夫布局深厚,产品线涵盖护理化学品、活性成分、防晒剂、表面活性剂、聚合物、添加剂等。
其中,在香原料方面,巴斯夫拥有柑橘、薰衣草、薄荷等知名产品组合。个护领域则涵盖防晒、清洁、润肤、乳化、流变、成膜、调理和活性护理等方向。其防晒剂尤为知名,包括Tinosorb S、Tinosorb M、Tinosorb A2B、Uvinul A Plus、Uvinul T 150、Uvinul MC 80和Z-Cote等。
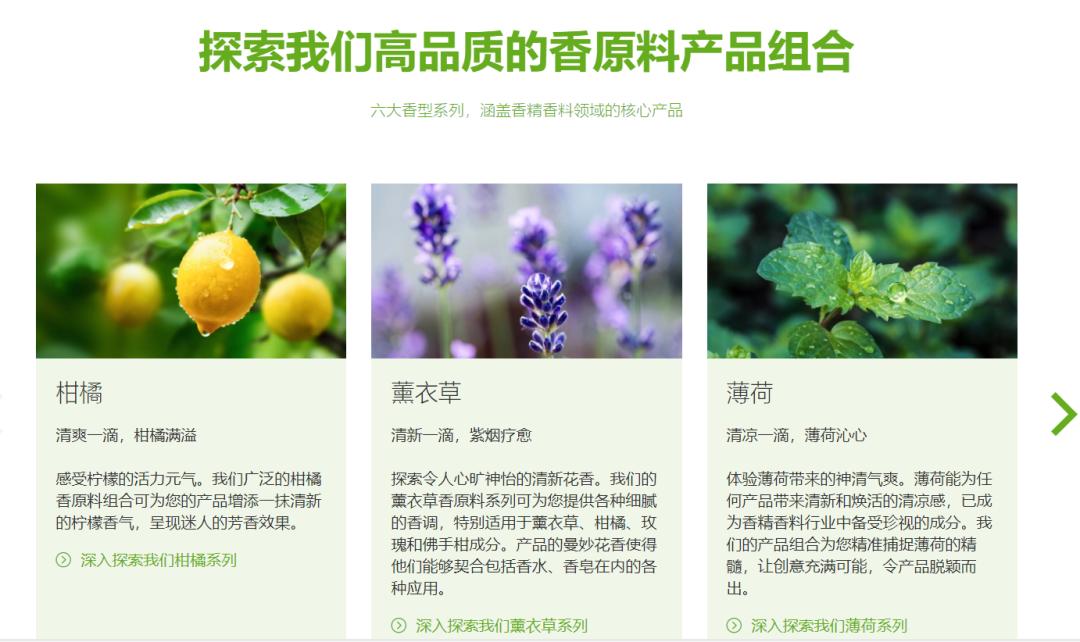
图源:截自巴斯夫官网
赢创则是德国特种化学品龙头,业务包括特种添加剂、营养与护理、智能材料、功能材料等。
在个人护理原料领域,赢创同样拥有重要地位,尤其在特种添加剂、活性成分、配方助剂和功能材料方面积累深厚,产品包括神经酰胺、生物技术衍生胶原蛋白、生物表面活性剂、活性成分和递送系统等。
此外,赢创持续深耕中国市场。在2026年PCHi展会上,聚美丽曾报道其两款本土创新、研发和生产的乳化剂symbio®pure G3E1 MB和symbio®muls Aquasoft MB。
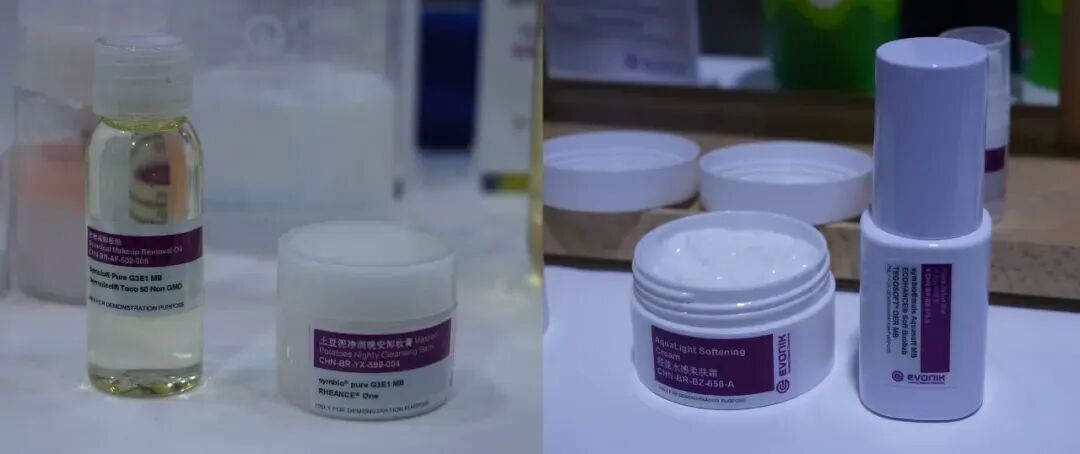
图源:聚美丽今年有关PCHi展会的专题报道
可见,两家公司业务明显互补,也有重叠。互补之处在于,巴斯夫规模更大、产品线更广、全球客户网络更强。反观赢创,其在特种化学品和高端添加剂领域有独特优势。重叠之处则集中在护理化学品、表面活性剂、添加剂、功能材料等细分领域。
与此同时,赢创正加快全球美妆研发布局。例如6月,该公司在上海开设亚洲首个美妆科学与创新中心,为中国及更广泛亚洲美妆市场开发原料和配方。
巴斯夫同样在提高中国市场竞争实力。今年6月,联合恩和科技推出AI筛选的100%人源同源重组III型胶原SkinNexus™ Collag3n。与此同时,在上半年其位于湛江的一体化基地全量投产,柠檬醛等香原料产能落地,以此强化本土供应链。
结合来看,这笔交易推进的考量,或与双方在化妆品/个护领域增速放缓有关。
财报显示,巴斯夫营养与护理业务2026上半年销售额为33.78亿欧元(约257.79亿元人民币),同比仅增长1.23%;其 EBITDA(息税折旧及摊销前利润)同比下滑8.67%至3.79亿欧元(约28.92亿元人民币)。对此,巴斯夫在财报中透露,该业务收益下降系贡献毛利降低所致。
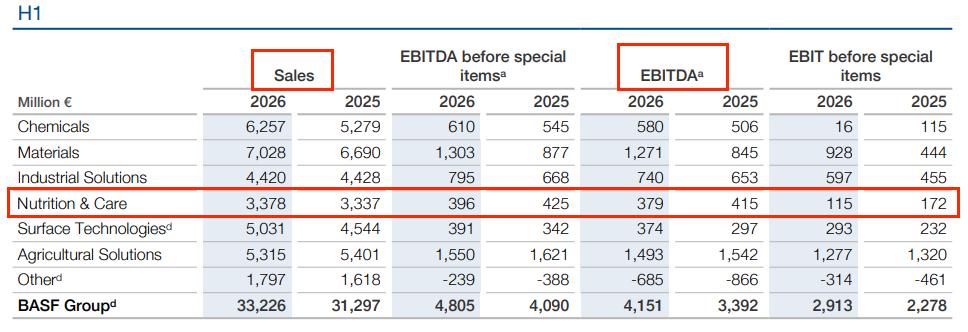
巴斯夫各业务2026上半年关键业绩数据,截自其相关财报
另一面,赢创财报显示,其2026年第二季度定制化解决方案业务板块销售额为14.22亿欧元(约108.52亿元人民币),同比上涨4%;调整后EBITDA则同比增长7%至2.71亿欧元(约20.68亿元人民币)。其中,护理业务销售额与去年同期基本持平。
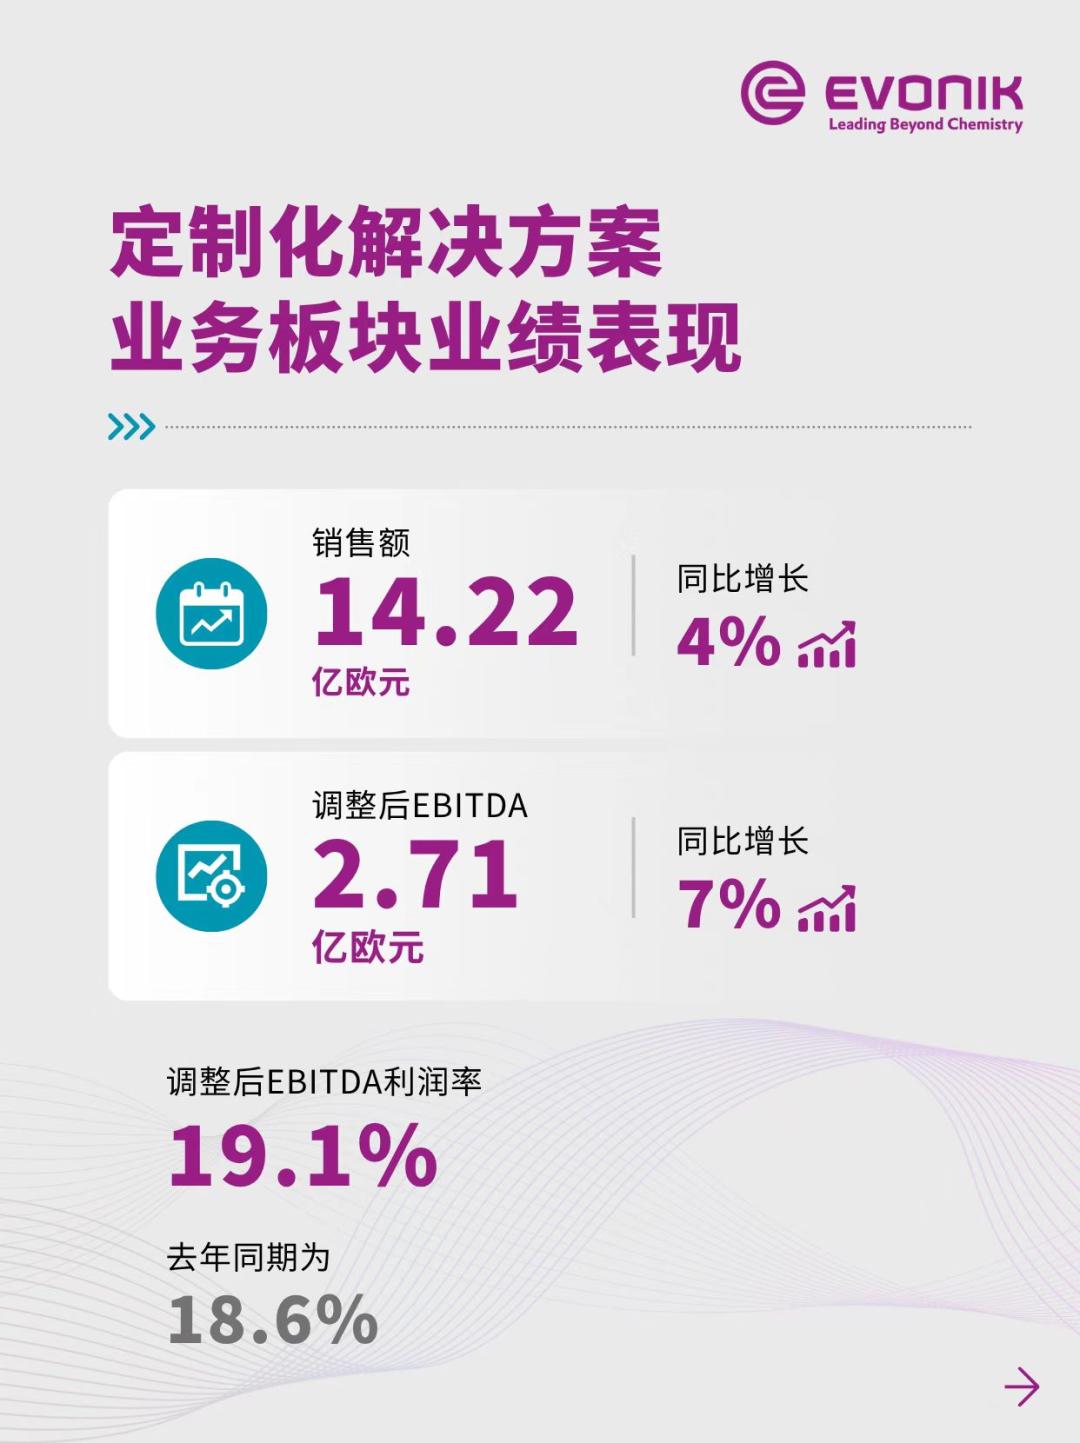
图源:赢创微信公众号
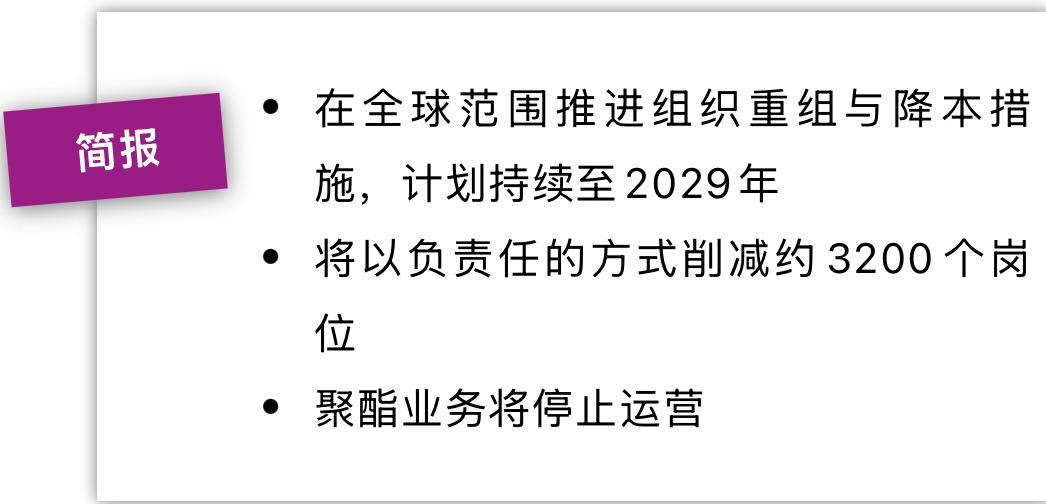
另外,在业绩承压下,赢创已于6月宣布延长“赢创定制”增效计划,包括在全球推进组织重组与降本措施,计划持续至2029年,并将削减约3200个岗位。
图源:截自赢创微信公众号
彼时,赢创工业集团董事长兼首席执行官库乐满(Christian Kullmann)表示:“全球政治不确定性加剧、经济增长疲软、国际竞争激烈,我们必须增强自身实力。”
由此可见,双方在美妆/个护领域的增长已现停滞。若将巴斯夫可观的制造规模及现有个人护理业务,与赢创的特种原料和配方能力结合,有望通过强强互补穿越周期,寻找新出路。
美妆上游承压,原料整合潮已至?
从市场大盘看,上游竞争异常激烈,国际原料商在化妆品/护理领域业绩分化明显,部分龙头盈利承压。
其中,德之馨香氛与护理部门2026上半年销售额为10.09亿欧元(约77.00亿元人民币),同比微跌1.7%;其调整后EBITDA同比下降6.7%至1.78亿欧元(约13.58亿元人民币),主要受产品组合与结构效应以及运费和物流费用上升拖累。
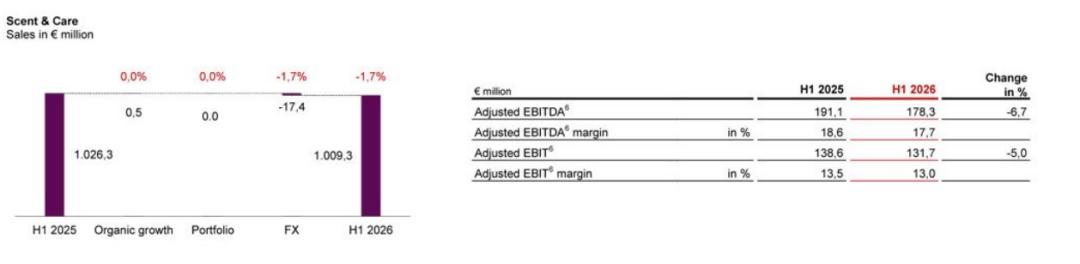
徳之馨香氛与护理部门2026上半年关键财务数据,截自其相关财报
奇华顿香精与美容业务今年上半年销售额为20.1亿瑞士法郎(约162.24亿元人民币),同比增长2.9%,但该板块调整后EBITDA利润率从27.6%降至26.2%,主要受一次性法律和解费用拖累。
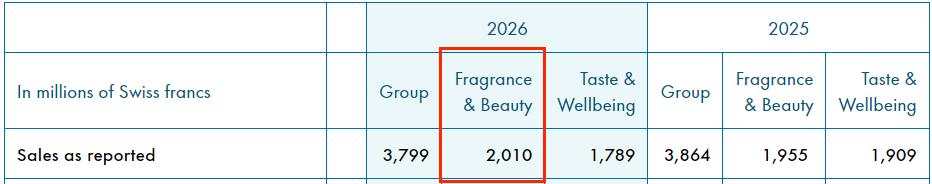
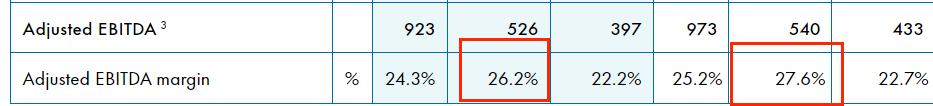
奇华顿香精与美容业务2026上半年关键财务数据,截自其相关财报
亚什兰个人护理业务2026年第二季度销售额为1.5亿美元(约10.07亿元人民币),同比增长3%,但低于市场预期的1.53亿美元(约10.27亿元人民币)。其增长主要由生物功能活性成分的双位数增长驱动,整体增速放缓。
具体而言,上游竞争激烈则主要体现在以下几大方面:
其一,品牌端增速放缓,库存调整向上游传导。过去几年,美妆行业经历高速增长后进入平稳期,部分品类甚至出现下滑。品牌商为了控制成本,不断向原料供应商压价,账期拉长,订单碎片化;
其二,原料端产能过剩,同质化竞争严重。表面活性剂、基础油脂、常规乳化剂等大宗原料利润微薄,企业只能靠规模取胜;
其三,研发和合规成本上升。新原料注册、安全性评估、可持续认证、碳足迹管理,都需要大量投入,中小型原料商难以独立承担;
最后,资本市场对化工企业的估值逻辑也在变化。投资者更青睐聚焦核心业务、现金流稳定的公司,而不是大而全、利润率低的综合性集团。
在此背景下,巴斯夫与赢创的探索性谈判并非个例,它更像是化妆品上游原料市场新一轮整合潮的缩影。近年来,上游原料市场业绩承压、增长放缓、价格竞争加剧,部分企业开始优化业务组合,选择合并或出售/收购化妆品、个护业务,进行周期性调整。
据聚美丽不完全统计,过去数年至少有7起相关举措:2021年,巴斯夫出售颜料业务给DIC,帝斯曼出售树脂与功能材料业务给科思创;2023年,帝斯曼与芬美意合并成立DSM-Firmenich,赢创分别将超级吸水剂业务出售给ICL、甲基丙烯酸酯业务出售给Advent;2024年,IFF出售Lucas Meyer Cosmetics给禾大,路博润收购亚什兰个人护理业务;2025年,科莱恩将护理化学品业务出售给Platinum Equity。这些举措多与剥离非核心资产、聚焦主业有关。
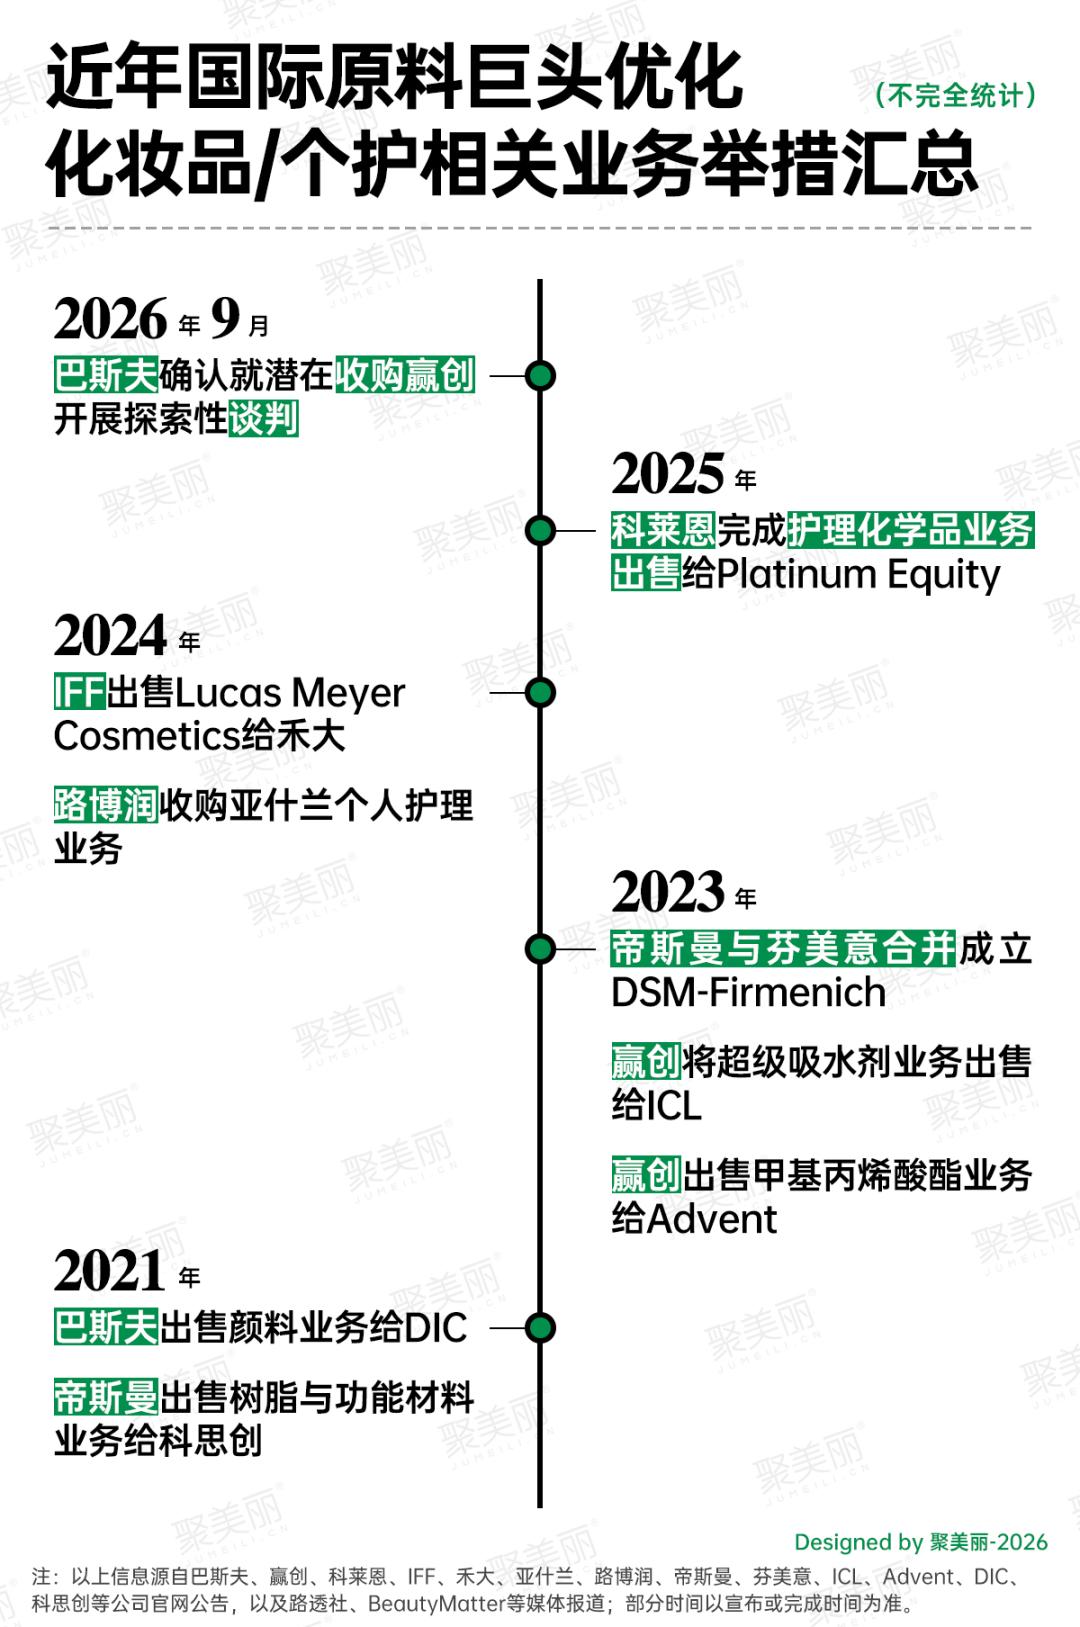
巴斯夫与赢创的探索性谈判若最终成真,可能成为本轮上游原料整合中规模最大、影响最广的案例之一。
从帝斯曼与芬美意的“联姻”,到巴斯夫与赢创的探索性接触,化妆品上游原料的竞争正从产品、价格卷向资本与规模。在业绩承压、增长放缓的周期里,合并、出售与收购不再是例外,而是企业主动调整业务组合、重塑竞争壁垒的常规动作。
若这桩巨头级交易最终落地,全球个护原料格局将被重新划分。但眼下谈判结果未定,它更像一个信号:上游整合潮,已经来了。
注:以上涉及外币内容,均按照2026年9月28日汇率换算:1欧元≈7.6315人民币、1美元≈6.7105人民币、1瑞士法郎≈8.0718人民币。
信息来源:
[1]信息源自海外媒体beautymatter;
[2]以上信息源自巴斯夫官网个人护理产品页、香原料产品组合页及新闻稿、赢创官网新闻稿及递送系统页面。
本文来自微信公众号“聚美丽”(ID:jumeili-cn),作者:飘飘,责编:高高,36氪经授权发布。