这21家中国公司,2026上半年IP衍生收入过亿
9月22日, 奇梦岛发布上一季度与财年业绩。按此推算,2026上半年,其营业收入约2.92亿元。 各IP中,WAKUKU (哇库库)、SIINONO、ZIYULI上半年分别创收1.5亿、6055.1万、2713.7万元。
截至2026年6月,奇梦岛的IP矩阵已扩展至22个,包括13个自有IP和9个独家授权IP。本季度它推出YONNNA、IMPOPO PIX、FLUFFY LILI、小嗷等新IP,覆盖酷萌、可爱、时尚等多元风格。
奇梦岛持续推动潮玩IP的产品扩展和生活方式融合,比如SIINONO与元气森林推出联名限定白桃味气泡水。文商体旅融合方面,奇梦岛为世界人形机器人运动会设计了官方吉祥物“智宝”WAKUKU,并第二次成为中国网球公开赛合作伙伴,在香港与珠江船务联合打造首个IP沉浸式主题游船乐园——“奇梦香港WAKUKU号”(首航定于10月1日)。
用户触达方面,奇梦岛目前已在4个核心城市运营7家直营品牌形象店,在6个城市运营25台机器人商店,还举办了上海PRISMA新嘉中心和杭州大厦等快闪。
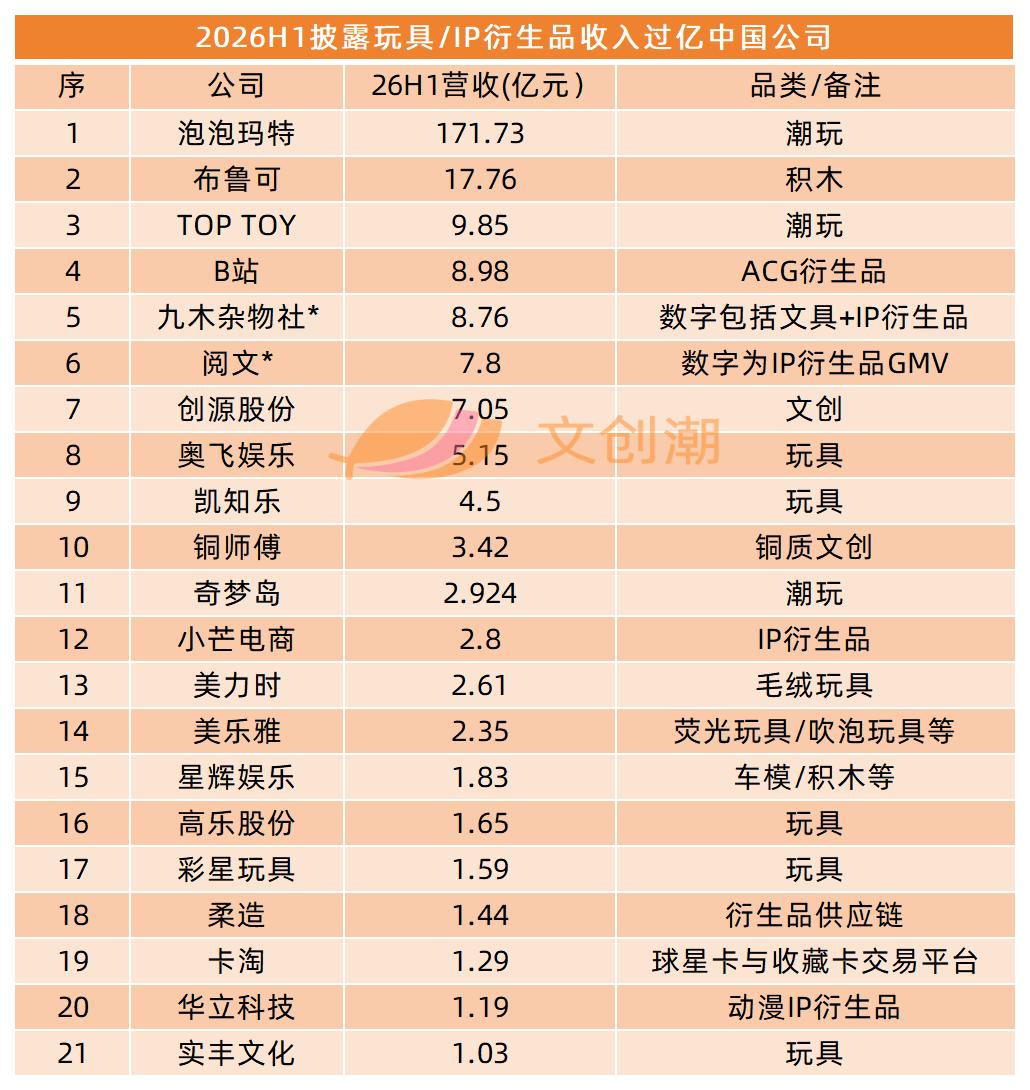
文创潮注意到,根据各家披露的数字统计,2026上半年在玩具潮玩/IP衍生品方面收入超过亿元的中国公司,已有21家。它们分别是:泡泡玛特、布鲁可、 TOP TOY、B站、九木杂物社、阅文、创源股份、奥飞娱乐、凯知乐、铜师傅、奇梦岛、小芒电商、美力时、美乐雅、星辉娱乐、高乐股份、彩星玩具、柔造、卡淘、华立科技、实丰文化。
其中,泡泡玛特、阅文、奥飞、奇梦岛、小芒等主打原创IP,更多的公司则主要经营生产制造或销售流通。
我们能看到一个相当“残酷”的现实:泡泡玛特的营收相当于其他20家总和的两倍,而且这21家都有自己的难关要冲——泡泡玛特要用越来越亮眼的成绩回应投资人的期许,另20家也分别要找到自己的壁垒。
比如TOP TOY虽然实现9.85亿元收入、同比增长32.7%,但门店扩张与IP开发投入导致经营亏损;铜师傅上市后发布的首份财报,也因为线下激进扩张净利暴跌95.8%;凯知乐、高乐股份等等探索了许多方向,依然亏损。
与此同时,部分厂商在自己擅长的品类赛道实现更好的盈利表现,比如奥飞娱乐上半年净利润同比增370.7%,布鲁可上半年实现营收和净利润双重增长,老牌玩具代工厂美力时、零售渠道九木杂物社等成功扭亏为盈。
泡泡玛特/TOP TOY:中国潮玩成长的烦恼
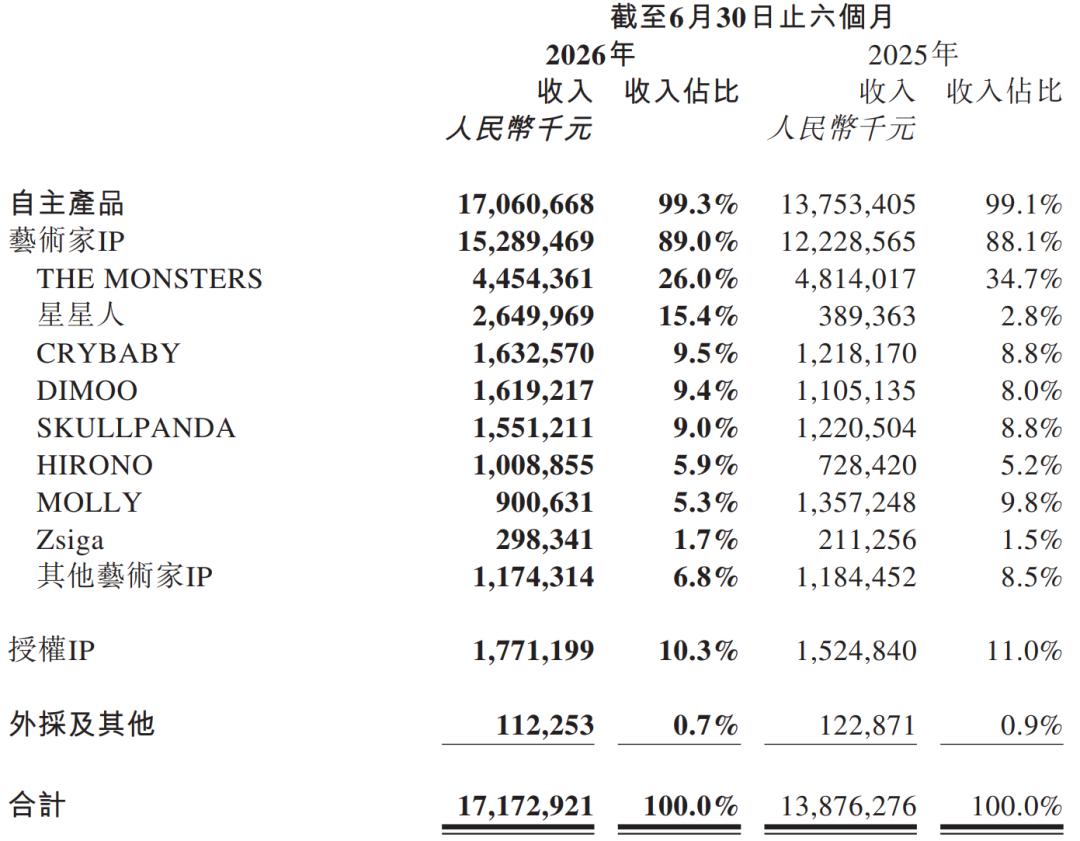
泡泡玛特上半年实现收益171.73亿元人民币,同比增长23.8%;经调整后净利润51.56亿元,同比增长9.5%,利润增速明显低于收入增速。
核心原因在于海外高毛利地区收入占比从36.3%下降至29%,叠加原材料成本上涨,致使整体毛利率下滑0.6个百分点至69.7%,同时销售及行政开支因全球门店扩张(净增46家至676家)和员工人数增长(销售员工增至9734人)而刚性上升,租赁及人力成本分别增长43.3%和45.7%,侵蚀利润空间。
作为行业的绝对龙头,泡泡玛特如今的体量放在全球也是仅次于乐高,亿级IP已有多个。回顾:全球玩具与IP衍生品TOP20(2026半年业绩版)
不过,它的表现没能让投资者满意,最近一年市值从4000亿跌到2000亿。
泡泡玛特面临的困境,某种程度上也是整个中国潮玩行业成长的烦恼:一是LABUBU之类角色IP,在社交媒体引爆话题之后如何更上一层楼;二是作为中国文创领域的公司,如何征战全球市场。
上半年泡泡玛特为THE MONSTERS(LABUBU)推动了不少营销举措,最大重点是4月开始推出的世界杯联名,随后LABUBU参与世界杯官方歌曲的MV录制,并先后亮相赛事的开幕式和闭幕式。
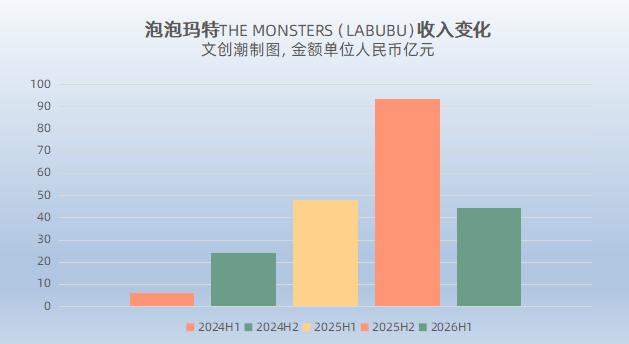
这些投入的回报并没有达到预期效果,IP半年收入44.54亿元,仍是泡泡玛特最赚钱的IP,但与去年在全球掀起热潮相比,下滑了7.5%;比起去年下半年,更是跌去大半。
甚至,SKULLPANDA与孩之宝动画IP《小马宝莉》的联名产品销售额超6亿元,是泡泡玛特上半年最热销的产品。这是否意味着连泡泡玛特的潮玩IP都必须借力于迪士尼、孩之宝等老牌大厂的内容?
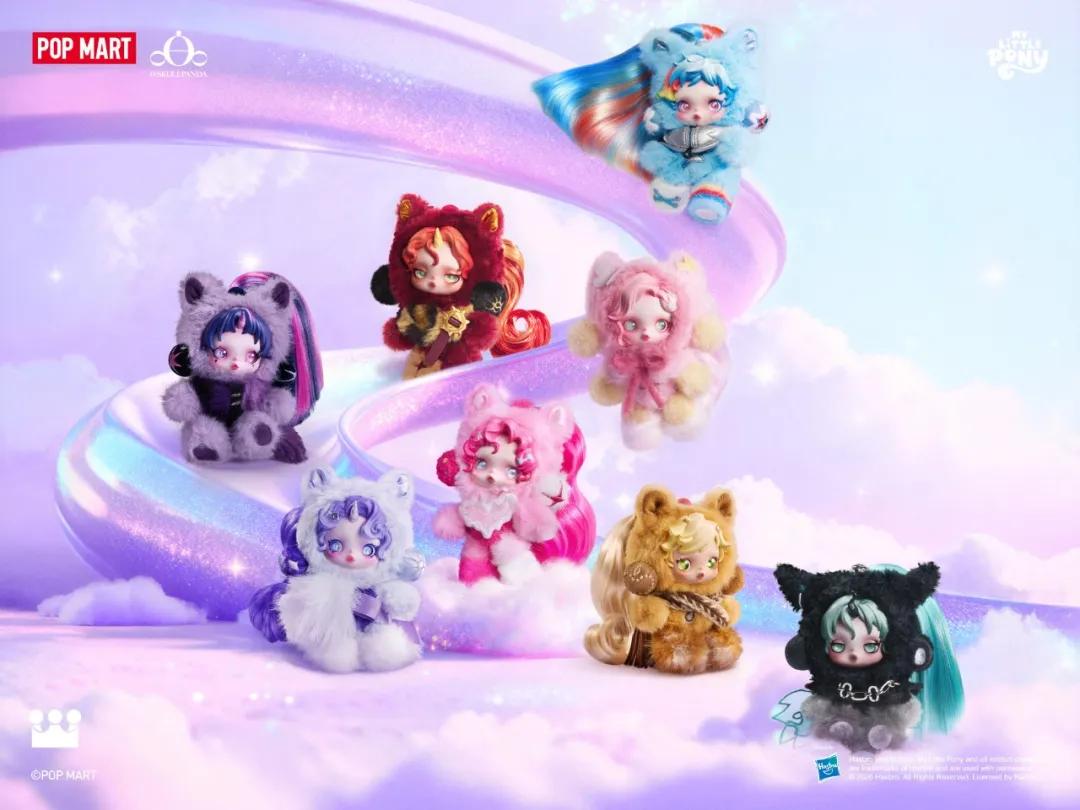
SKULLPANDA与《小马宝莉》联名
与此同时,泡泡玛特的出海也在交学费,上半年其海外营收同比下滑约10.67%,存货周转天数更是从2025年末的123天猛增到2026年6月末的201天,周转效率明显恶化,主因是海外市场扩张的前置备货。
其中,泡泡玛特以美国为核心的美洲市场,上半年门店数量净增22家(增幅30%),整体营收却下滑了16.5%,与北美市场大盘的+17%形成鲜明对比。主因是官方渠道销售收入同比接近腰斩(降幅44.6%)、其他线上渠道下降八成)。
甚至,汇率波动还导致上半年泡泡玛特录得汇兑损失7.2亿元,而去年同期为汇兑收益1.2亿,对利润产生较大影响。
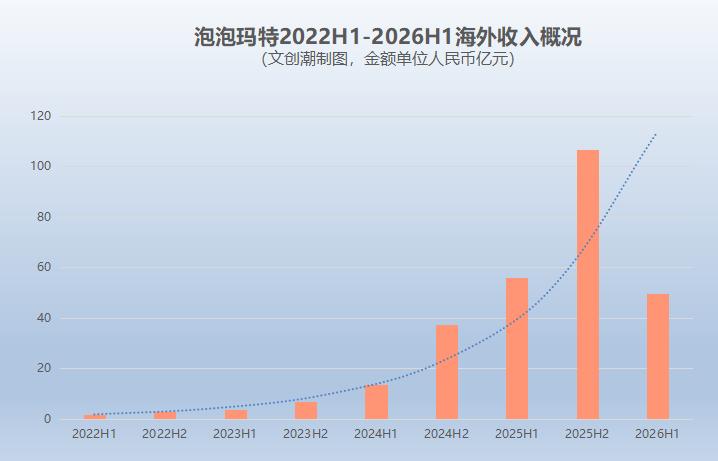
核心IP并非自有原创的TOP TOY,同样面临烦恼。
TOP TOY曾经的主要商业模式是吸引加盟商,这在很多消费品行业都相当有效,诞生了不少万店连锁品牌,但它并不能很好地适用于非刚需的IP衍生领域。
财报显示,TOP TOY在加盟商渠道的收益有些“鸡肋”。经过几年发展后,TOP TOY选择了加码自有IP和自营渠道。回顾:亏损上亿与全球扩张,TOP TOY加速“学习”泡泡玛特 | 文创潮行业速递
加码自营的另一面,是自行承担成本。
2025年TOP TOY的团队人员成本、租赁与物流等开支激增,2026上半年它的收入增长但经营亏损7234万元(去年同期为盈利5103万),主要原因是门店扩张带来的销售费用增加、IP开发投入,以及因2025年战略融资发行优先股所产生的赎回负债公允价值变动非现金亏损等因素影响。
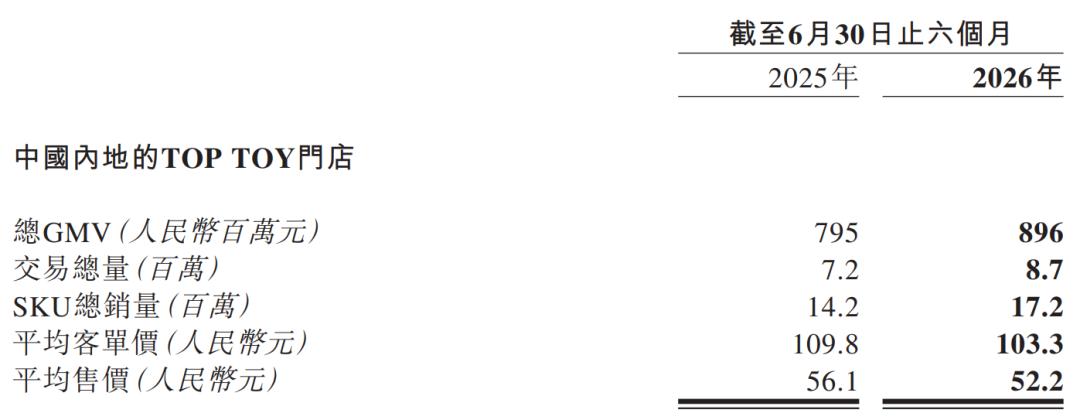
2026上半年,TOP TOY实现总GMV 13.32亿元,其中中国内地门店贡献8.96亿元,同比增长约12.6%,交易总量和SKU销量同步增长,但平均客单价和平均售价略有下降;海外门店贡献0.62亿元,线上渠道贡献1.67亿元,其他渠道贡献2.07亿元。
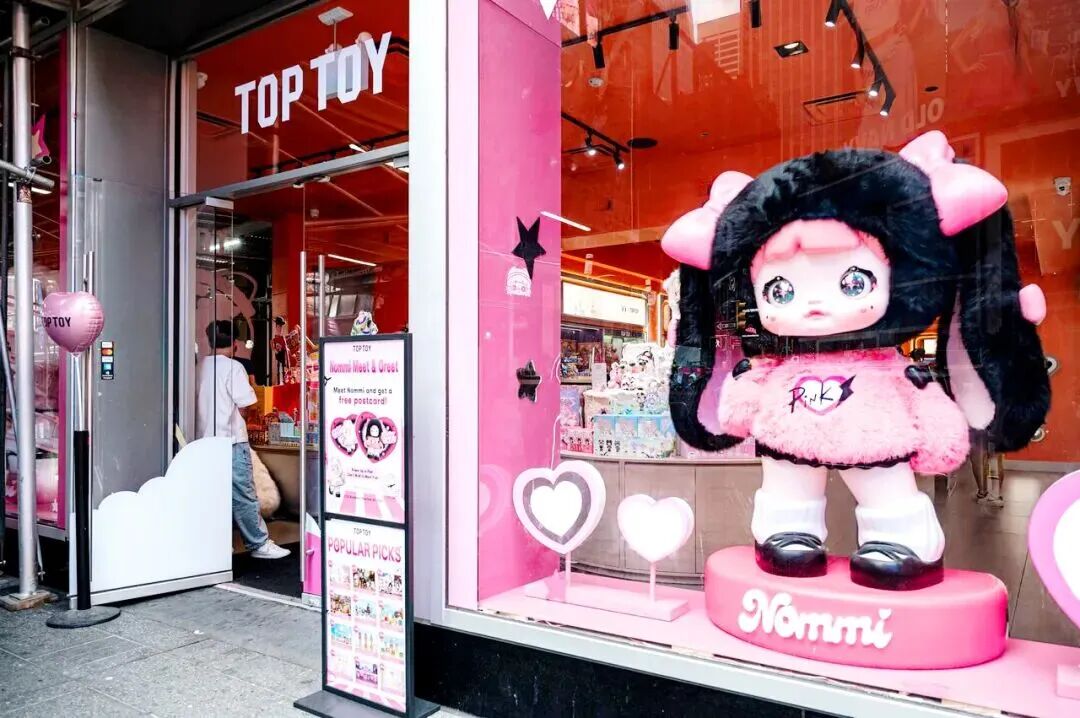
IP生态方面,目前TOP TOY自有IP总量突破30个,收入表现最好的是2025年7月完成收购的“糯米儿”,去年其GMV已经突破2亿元,“yuy玉”今年落地的杭州快闪单月GMV超1500万元。
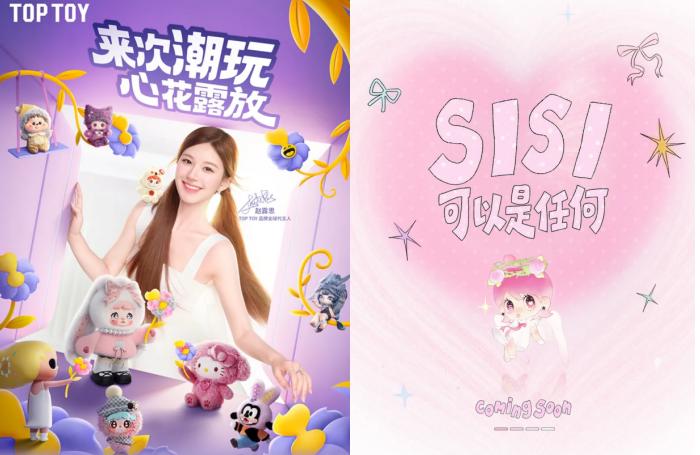
除了外部收购和签约,TOP TOY也将增长寄希望于明星营销:今年4月它官宣赵露思为全球品牌代言人,并为代言人专属打造新IP“SISI”,设定是逃离玻璃城堡的玫瑰少女,目前在小红书已积累超2万粉丝。
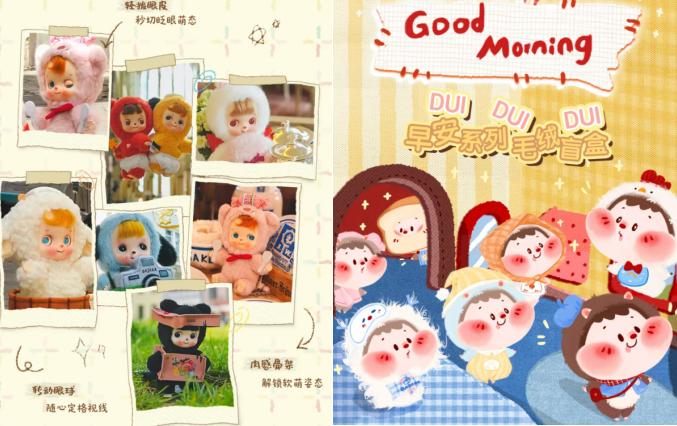
7月,TOP TOY官宣了两个新的治愈系IP“怼堆堆”和“芭萨卡”,前者推出早安系列毛绒盲盒,寓意把烦恼丢在昨天,迎接早晨的小确幸;后者设定是来自北方极寒森林的神秘族群,并推出“最喜欢的事很开心”系列毛绒盲盒。
布鲁可、奥飞、星辉娱乐、柔造、九木杂物社:深耕赛道
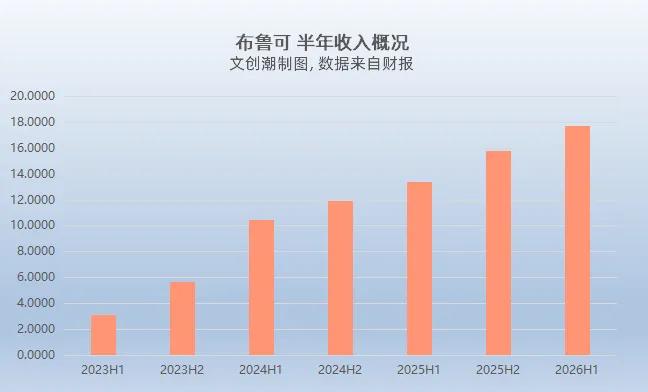
布鲁可2026上半年实现了营收与利润的双重增长,总收入达17.76亿元,同比增长32.7%,经调整利润与期内利润也分别实现了25.1%和30.5%的同比增长。
详情回顾:布鲁可上半年收入18亿、利润4亿元 | 文创潮行业速递
布鲁可选择的路径是聚焦拼搭玩具品类,依托于日本和美国经典IP收获市场,内部则以产品研发为核心,上半年的研发支出达1.31亿元,占总收入7.4%,研发团队占员工总数超六成。
IP矩阵方面,布鲁可已有75个授权IP,包括龙与地下城、福特、赛博朋克2077、玩具总动员、疯狂动物城、星球大战、DC英雄、速度与激情、圣斗士星矢、哥斯拉、洛克人等;自有IP数量为2个。
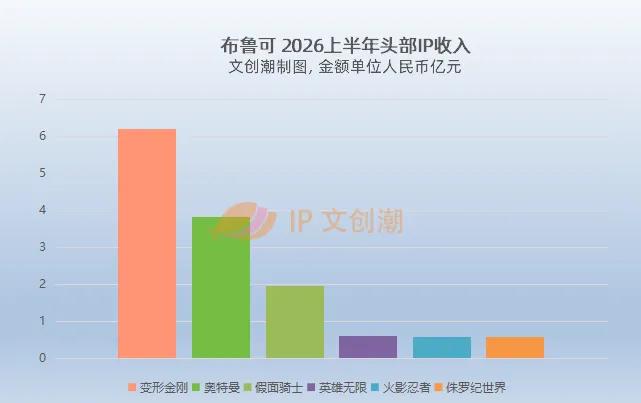
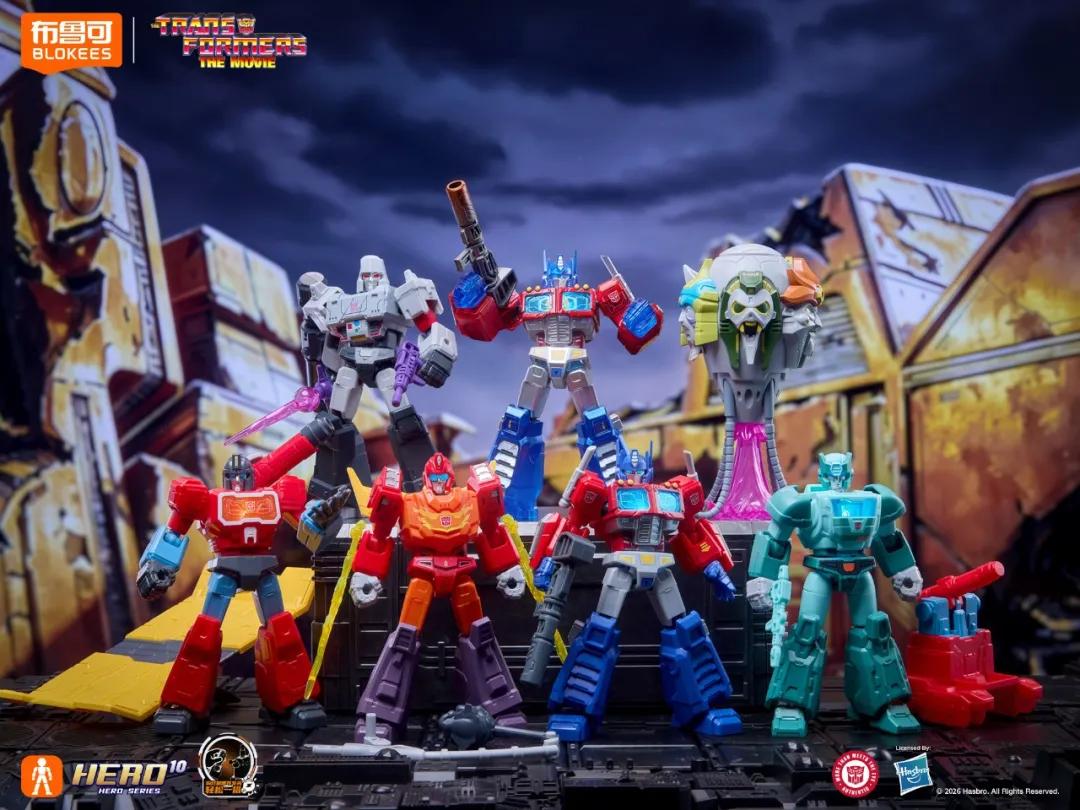
收入层面,《变形金刚》《奥特曼》《假面骑士》位列布鲁可最畅销IP前三,上半年分别贡献收入6.19亿元、3.82亿元和1.97亿元;《英雄无限》《火影忍者》《侏罗纪世界》紧随其后,分别贡献0.61亿元、0.59亿元和0.59亿元。
产品策略上,布鲁可推出了426个SKU,其中158个面向6岁以下年龄段,1300个面向6-16岁,393个面向16岁以上。16岁以上年龄段产品的收入占比从14.8%增加至25%,成人玩家市场优势在扩大。
布鲁可孵化了拼搭角色类玩具的“自然集”、“绮遇记”等新系列的孵化,不过目前重点依靠9.9元下沉价格带的产品获取新用户,上半年该价格带产品销售收入达到人民币3.47亿元,占总收入的19.5%,这也导致公司毛利率继续下滑,从两年前的53%下降至44%。
渠道方面,布鲁可上半年的线下经销收入15.92亿元,占总收入89.7%,线下增量几乎全部由经销网络驱动。
全球化布局方面,布鲁可上半年海外市场更是激增228.5%至3.66亿元,美国与印尼成为前两大市场,公司通过提升渗透率与本地化运营策略(如参与国际展会、联动本地KOL)推动海外销售。
在用户生态与品牌建设上,公司深化BFC(布鲁可积木人创作者社区)赛事体系,社区覆盖17个国家及地区,通过线上线下互动与海外售后服务体系建设,巩固全球用户粘性、打造品牌声量。
奥飞娱乐2026上半年营业收入13.32亿元,同比增长11.13%;归母净利润达1.74亿元,同比暴增370.7%;扣除非经常性损益后净利润为5125.85万元,同比增长55.8%,主营业务盈利能力稳步修复。
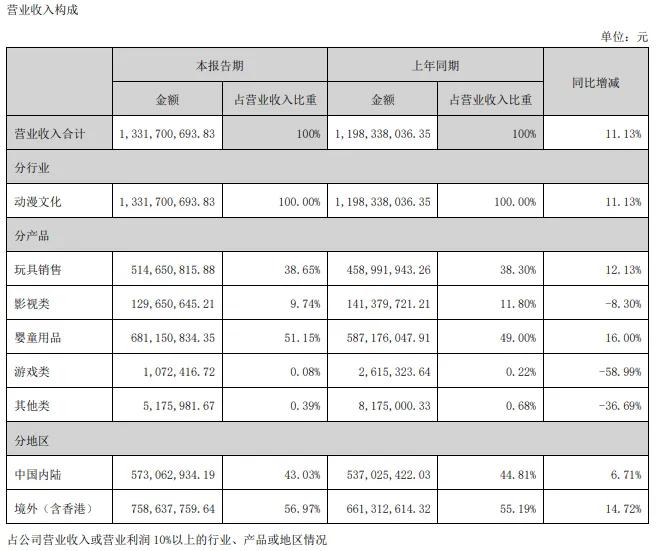
奥飞娱乐2026上半年收入构成
奥飞娱乐的玩具销售板块,2026上半年实现营业收入5.1465亿元,同比增长12.13%,毛利率39.58%,保持稳定微增。集团的经营策略以"产品驱动"为核心,搭建"入门款引流、中高端产品盈利、系列化持续运营"的产品体系;以"奥迪双钻""维思积木"双品牌双线发力。
自有IP玩具产品线方面,《超级飞侠》推出百变美食派对、四轴无人机、咘咘奔居家系列等创新品类,打造超级控制塔等模块化场景组件;《铠甲勇士》推出铠拼Z、铠潮等年轻化潮玩系列,推动传统垂类IP轻量化、潮流化突破;《飓风战魂》依托WSA全球陀螺赛事及线下推广活动持续放大IP声量,联动QQ飞车落地线下实景竞速赛事。
外部IP合作玩具产品线方面,《变形金刚》持续迭代AAE超可动人偶体系,推出AAC及AAP产品系列;《小马宝莉》上线布里兹魔法瓶系列等新品,深耕女性用户市场。
维思积木从美国首发覆盖欧洲等全球市场,推出Seren四季系列、Miniature Mile系列,联动《刺客信条》IP推出寒鸦号史诗战舰版等产品。
奥飞娱乐的潮玩业务2026上半年在推进战略转型升级,"玩点无限"正在从"专注叠叠乐"的产品品牌升级为"构建小颗粒潮流衍生品体系"的生活方式平台,已与米哈游、网易、腾讯、叠纸心意等知名企业达成深度合作,推出盲盒、叠叠乐、糖果粒等品类产品。
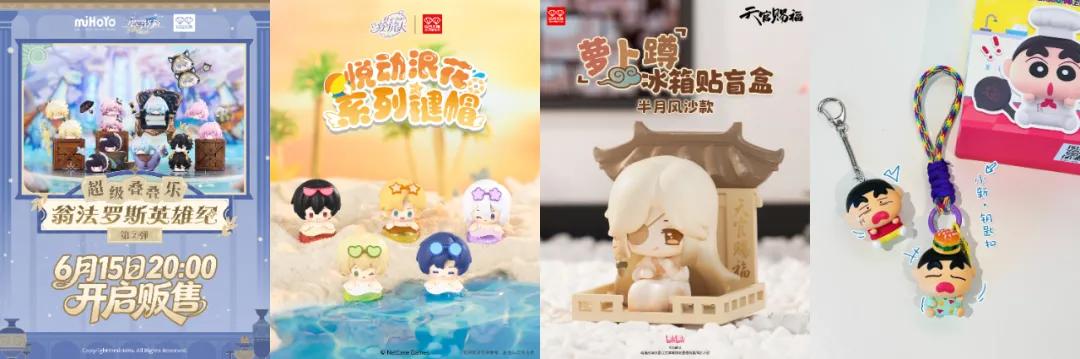
“玩点无限”上半年部分新品
此外,奥飞娱乐的潮玩业务板块,上半年亮相了原创艺术家品牌"miemie world",已签约"SUSUMI"、"DUDU WORLD"、"T BABY"、"PADDI BABE" 多款原创IP,亮相泰国ACF国际展会,完成品牌首轮海外公开展示,"SUSUMI"首弹产品8月正式上市发售。
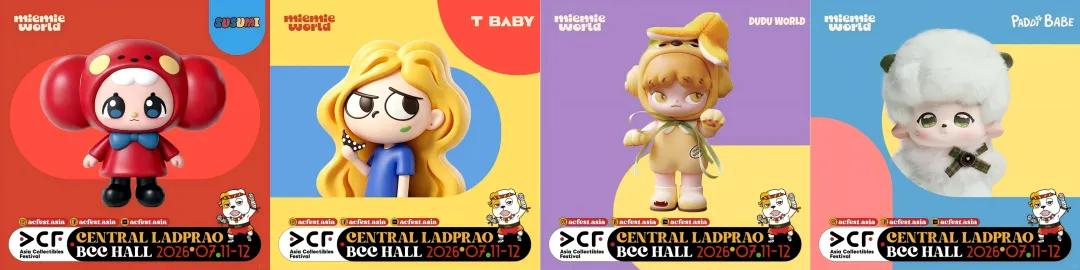
奥飞娱乐潮玩厂牌"miemie world"的部分IP
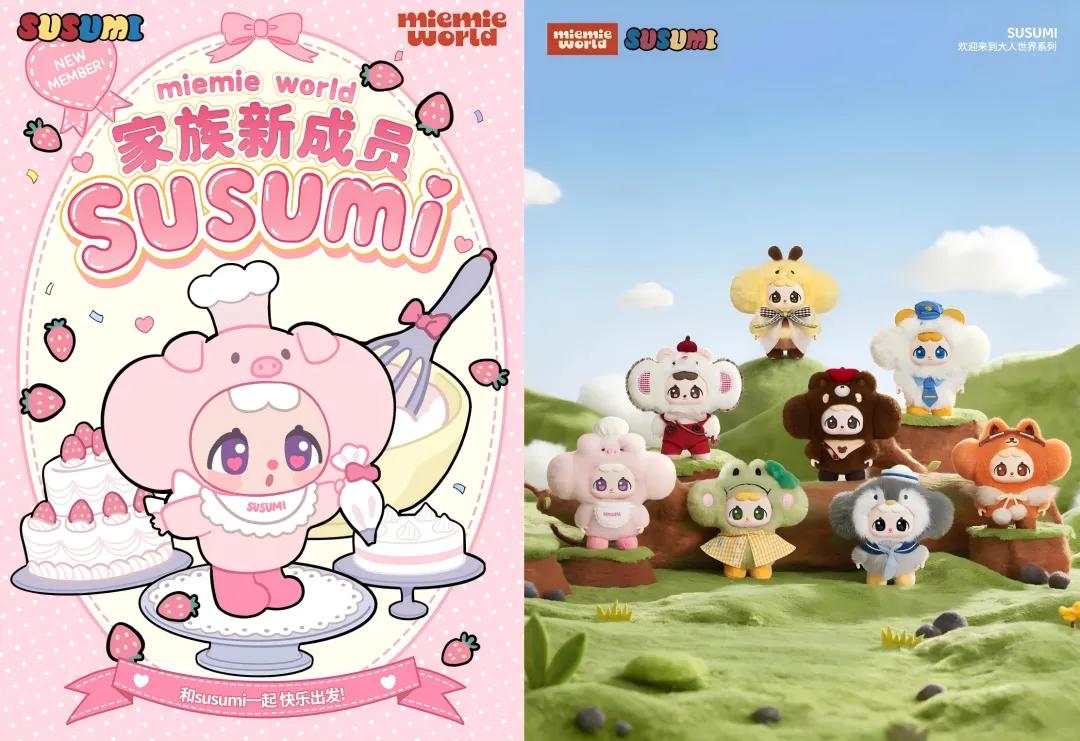
奥飞娱乐潮玩IP“SUSUMI”
奥飞娱乐财报提及,潮玩业务下半年将围绕产品、营销、渠道、市场四维度推进:
产品线分层精细化运营,完善多梯度价格矩阵;
构建"内容种草赋能、精准投放放大声量、直播场景闭环承接"的一体化链路;
深耕主流电商平台,实现多渠道协同增效;
推进海外展会、品牌快闪等线下场景化品牌传播。
与布鲁可和奥飞的战略相似的,还有星辉娱乐等老牌玩具厂商。
星辉娱乐2026上半年营收5.17亿元,同比减少54.43%;归母净利润9246.9万元,同比下滑40.36%。2025年10月,它剥离了足球俱乐部业务,如果剔除该业务影响,上半年的净利润同比增长85.87%。
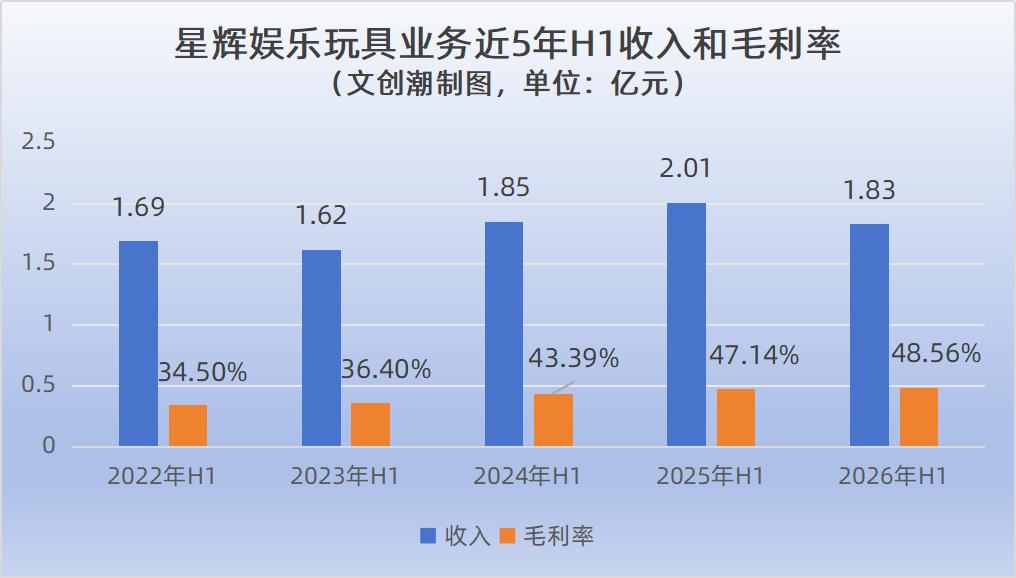
星辉娱乐的玩具业务,以车模玩具为核心,上半年实现营收1.83亿元,净利3495.98万元,较上年同期增长5.90%。
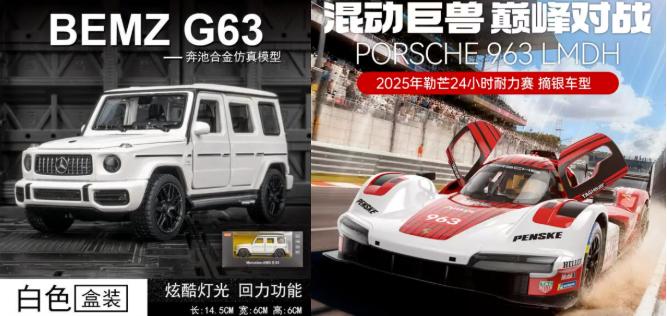
上半年,星辉娱乐推出了保时捷963LMDh遥控车、奔驰G63合金车、奔驰F1W16EPerformance拼装遥控车等玩具新品。下半年,它将陆续推进奔驰AMGG63遥控车(W465)、布加迪Tourbillon遥控车、兰博基尼Fenomeno遥控车以及智能太空变形系列等新品的研发上市。
IP方面,星辉娱乐新增国产高端标杆车企比亚迪仰望U9X跑车授权,以及奥迪F1、RacingbullsF1等多项国际车企IP授权,形成国产高端IP与国际顶级IP互补的产品格局。
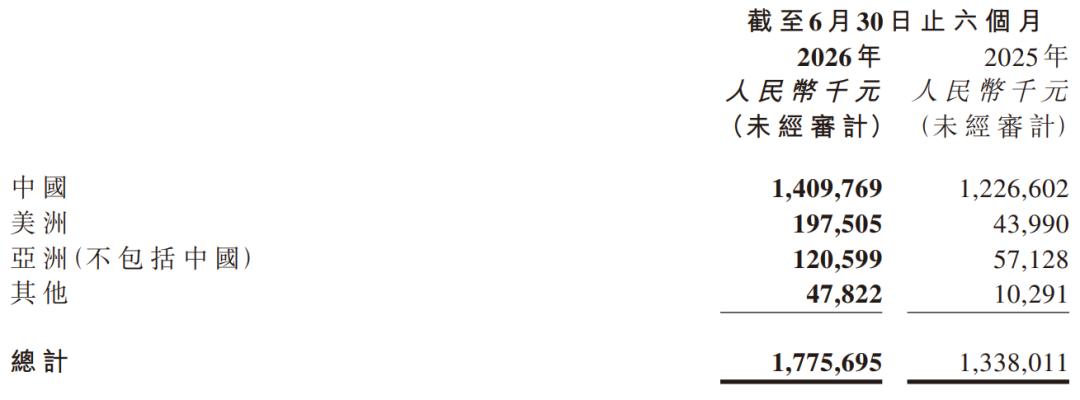
分地区来看,星辉娱乐的境内玩具业务实现营收5741.26万元,同比增长34.99%,占玩具总营收的31.3%;境外玩具业务营收1.26亿元,同比下滑20.65%,占玩具总营收的68.7%。
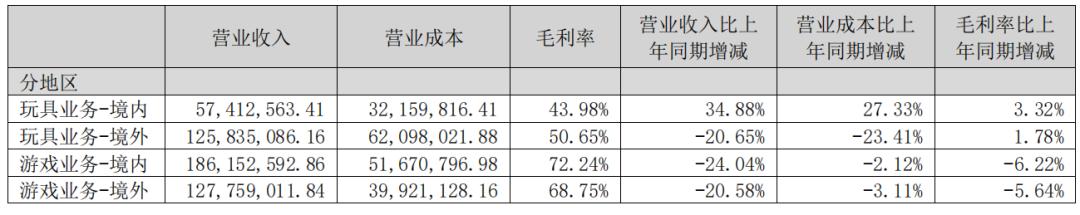
星辉娱乐业务的区域构成
上市公司汉仪股份今年投资的柔造(千奇造物),不仅与许多影视、动漫、游戏IP官方合作成为周边供应商,还重点开拓了C端用户,表示“支持各大平台一件代发 低至2.5元/单”。
汉仪股份披露柔造2026上半年营收1.44亿元,净利润2411.72万,其业绩增长一方面来自产能与交付效率提升,通过工厂搬迁与自动化改造,订单交付周期大幅缩短;另一方面源自海外业务的爆发式增长,且海外订单客单价高、毛利率高。
汉仪股份表示柔造已覆盖400余款产品,自有厂房及数百台专用设备,可拆解每日数万笔碎片化、多品类定制订单,柔造小程序拥有数百万注册用户,覆盖国内大部分年轻二次元群体,且复购率高。
晨光股份披露,九木杂物社2026上半年营业收入8.76亿元,同比增长16%,实现了盈亏平衡,虽然盈利的体量尚小,但公司看好其发展。
九木杂物社围绕“门店升级、潮玩阵地打造、主题快闪营销、IP与产品 品类拓展、会员深度营运及线上渠道建设”等多个维度系统化部署、协同发力,上半年的IP类产品资源投入和销售占比提升,晨光系产品和自有品牌的占比提升。
阅文/小芒:布局IP衍生品多年的版权方
在《50+影视与出版上市公司,争做“IP运营”》一文中,文创潮提到,2026上半年的影视行业上市公司有超半数亏损,包括爱奇艺、儒意电影、猫眼娱乐等等,出版和网络文学相关上市公司也有大批出现不同程度的亏损,包括中文在线、掌阅、平治信息、世纪天鸿、果麦文化、荣信文化等。
有超过50家影视与出版等文化娱乐“内容”上市公司 ,在半年业绩报告着重提及“IP运营”或“IP衍生品”或相近字眼。它们纷纷寻求业务转型,加速构建“内容—商品—体验”一体化商业生态,想通过影游联动、沉浸式体验、文旅融合、衍生品开发等多触点联动,实现IP价值的全域释放与长效增值。
其中已经取得较好成绩的,包括阅文集团和芒果超媒(小芒电商)等。
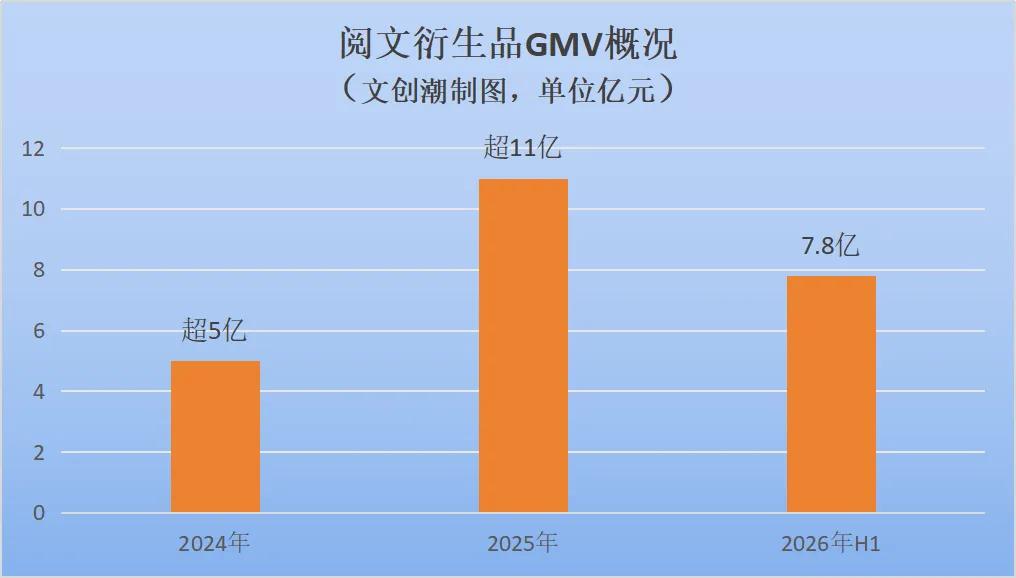
2026上半年,阅文IP衍生品业务实现GMV达到7.8亿元,同比提升60%。
资料显示,阅文IP衍生品于2024年推出衍生品品牌“阅文好物”并取得了突破性进展,后迅速在2025年实现GMV突破11亿元,一年出品200+自研产品、涵盖卡牌毛绒金钞等热门周边品类,还持续完善直营和分销渠道,构建电商矩阵并且在全国十大核心城市拓展线下自营门店。
2026上半年,阅文在产品方向持续深耕高频复购的“轻软周”赛道,拓展毛绒、生活周边、贵金属等新品类,推动“阅文好物”进入国漫衍生品第一梯队。
渠道端,阅文好物进一步构建和强化自营线上渠道,优化线下门店网络,深化与渠道伙伴的合作关系。同时加强动销与供应链管理,优化库存周转效率。
618期间,阅文好物线上旗舰店GMV猛增359%。暑期BW展会,现场GMV同比大涨84%。1至7月,线下快闪活动GMV同比增长203%。
运营端则围绕IP角色进行粉丝互动,如《全职高手》叶修生日“荣光巡礼”四城快闪,《一人之下》“异人男团”以偶像化运营破圈。
生态端海外渠道落地,首个全球潮玩集合店在新加坡开业,《诡秘之主》海外独立站部分产品上线即售罄。
芒果超媒上半年实现营业收入61.94亿元,同比增长3.86%;归母净利润2.02亿元,同比下降73.58%。利润承压的原因主要在会员收入下滑、内容成本的刚性支出、投资标的的公允价值变动三个方面。
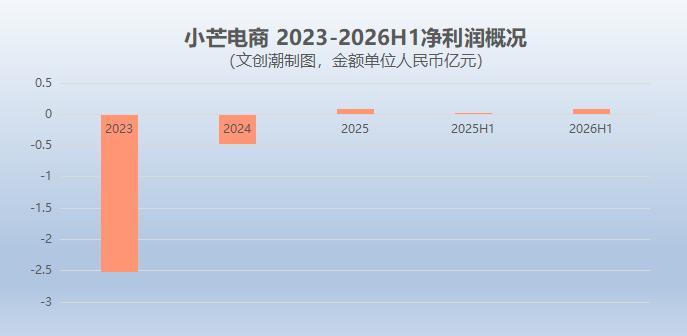
定位由2025年的"IP商业化探索者"升级为"情绪经济引领者"后的小芒电商,继2025年首次实现扭亏为盈后,今年继续保持盈利,上半年GMV达92亿元,营收2.8亿元,同比增长47%;净利润838万,同比大涨6倍。
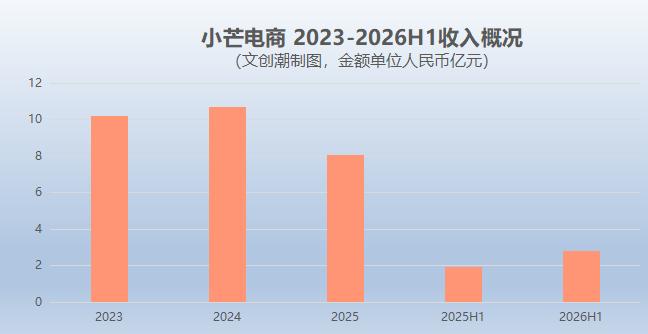
小芒电商的盈利,得益于IP扩容+品类优化。上半年其卡牌业务品质升级,毛绒品类持续突破,艺人专辑、艺人新媒体IP等新品类收入占比稳步提升,目前也在布局AI毛绒等智能潮玩产品。
创源股份、凯知乐、彩星玩具、美力时:转型与承压
我们再来看看在IP衍生品的道路上奋力前行但亏损或刚刚扭亏的几家。
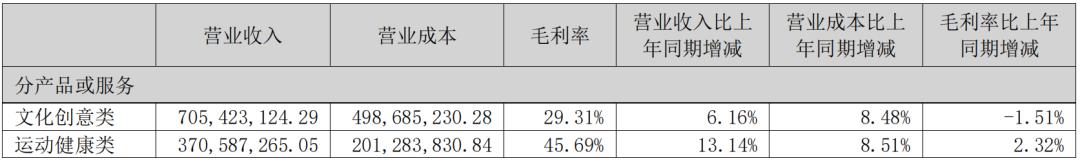
创源股份2026上半年实现营业收入10.82亿元,同比增长8.62%,文化创意与运动健康两大业务均衡增长;但归母净利润由盈转亏至-1052.58万元,同比骤降121.14%。
主要原因是期间费用大幅攀升31.68%至3.42亿元,其中销售费用因运动健康业务加大品牌推广增支24.77%,财务费用受汇兑收益减少拖累显著上升,管理及研发费用亦因新办公楼折旧与人员扩编而增加。
其中,文化创意板块实现收入7.05亿元,同比增长6.16%。
2025年,创源股份成立国内文创事业部,目前采用“IP+科技”双轮驱动模式,重点布局IP文创、祈福文创两大业务板块,同时尝试智能玩具业务,目前该业务进入迭代优化阶段。
创源股份已与天络行、酷乐潮玩等达成战略合作与收购,寻求IP运营、产品创新与渠道拓展的突破。祈福文创业务则聚焦传统文化场景化开发,并与知名文化景区合作构建多元文化IP的产品矩阵。
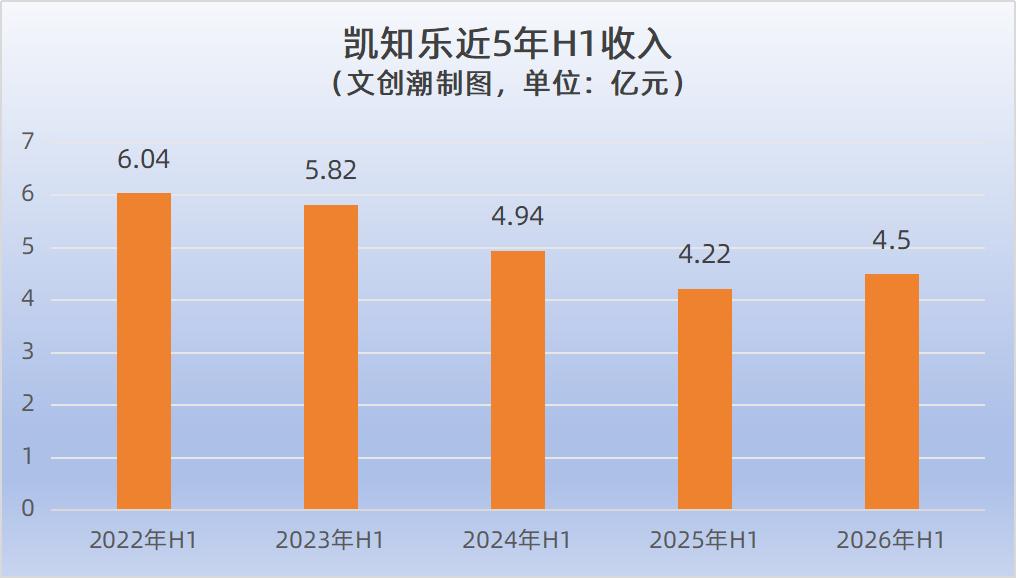
儿童玩具品牌运营商凯知乐2026上半年实现营业收入4.5亿元人民币,同比增长6.5%,同时期内亏损从去年同期的6759万元大幅收窄至1360万元,降幅达79.9%,毛利率也从29.9%提升至34.7%,整体经营状况显著改善,但尚未扭亏。
改善的核心驱动力在于玩具业务的战略转型:凯知乐表示深度绑定全球顶级IP宝可梦,自2025年底起在主要零售网点铺设宝可梦专属专区,同时在多个城市开设官方卡牌道馆,切入集换式卡牌(TCG)赛道。
产品组合方面,凯知乐强调持续引入高利润率品牌,加强高需求品类布局,缓解零售折扣对利润的侵蚀,同时表示将加速孵化AuNainBleu等自有IP及Picit等创新品牌,多元化产品组合。
渠道方面,目前凯知乐的自营零售渠道共有407个销售点(包括零售店及寄售专柜),2025年同期是470个。
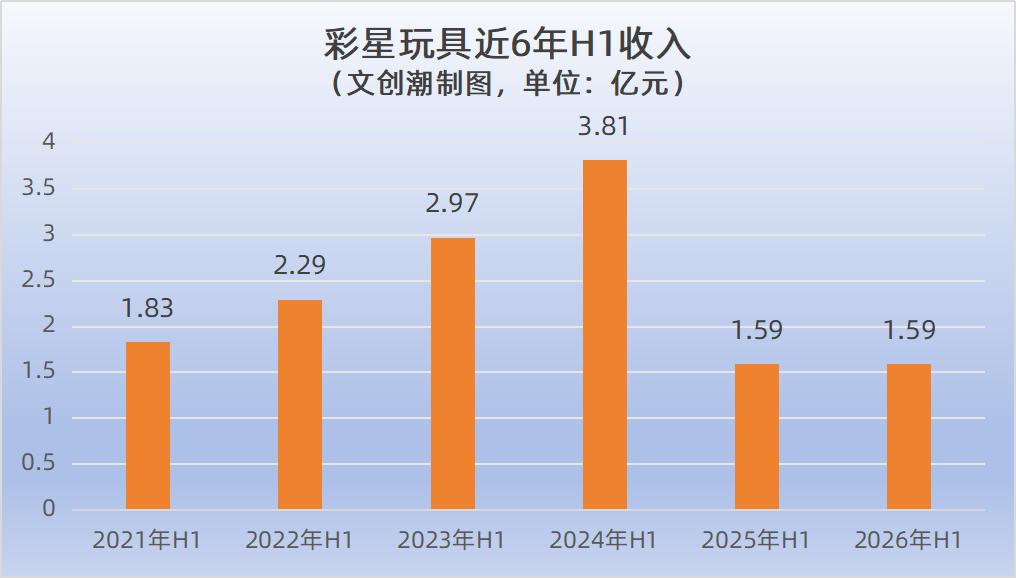
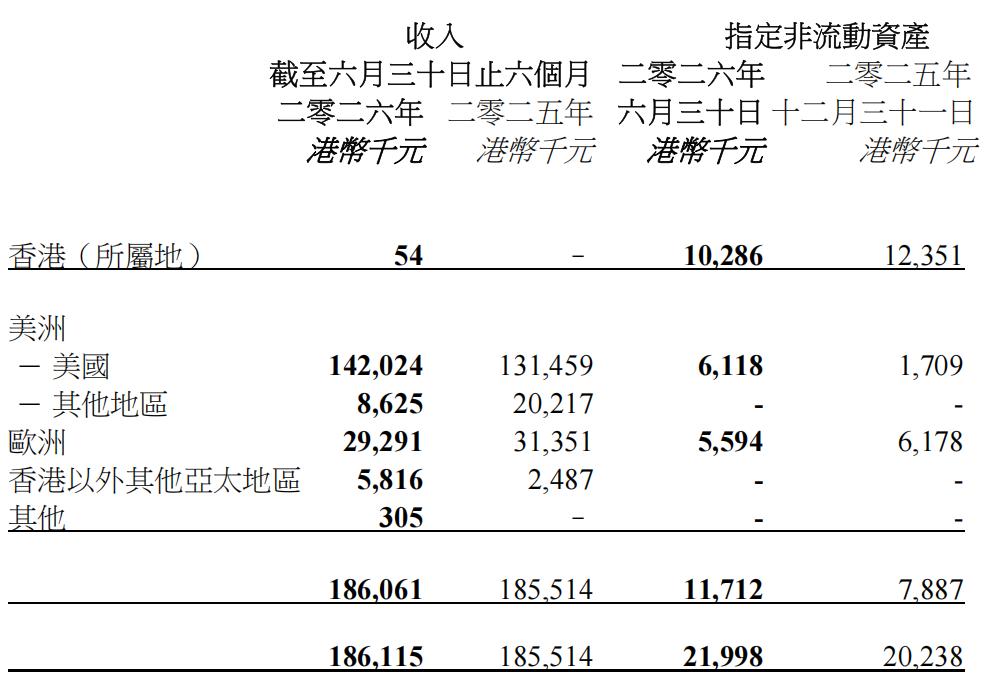
彩星玩具上半年全球营业额为1.86亿港元(约合人民币1.59亿元),与去年同期持平,其中超凡恐龙战队系列分销范围扩大抵销了奇迹少女、怪兽宇宙及忍者神龟的下降;毛利率由43%升至58%,主因是获得美国关税退税及拨回港币1200万港元,加上停产产品清货成本略降。最终股东应占净亏损收窄为1800万港元,去年同期亏损2600万港元。
分地区来看,美国市场仍是彩星玩具的绝对主力,收入同比增长8%至1.42亿港元,占比从70.9%提升至76.3%,主要受益于超凡恐龙战队系列分销范围的扩大,成功抵销了其他系列的下滑。
贡献第二的欧洲市场收入小幅下降6.6%至2929.1万港元,占比略降至15.7%;其他地区(美洲除美国外的国家) 收入锐减57.3%,占比从10.9%降至4.6%,是拖累整体持平的主要因素;香港以外其他亚太地区增长强劲,营收同比增长133.8%至581.6万港元。
2026年是彩星玩具的一个过渡年。去年它已确认与Viacom的“忍者神龟”特许经营协议将在今年底到期后不再续签,双方将近40年的合作关系宣告结束。
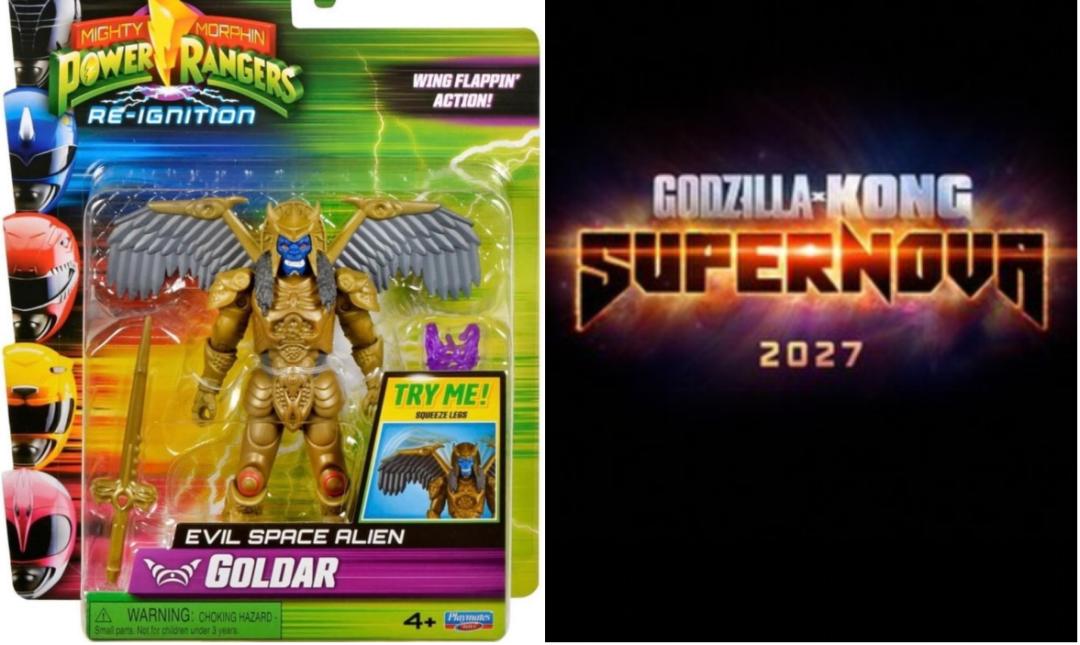
产品方面,彩星玩具去年秋季推出以儿童为目标客群的「Mighty Morphin Power Rangers: Re-Ignition」玩具产品系列,今年夏季推出全新的第二季动作人偶、收藏品、可组合 Zords 及角色扮演配件。目前正积极开发第三季的产品,侧重收藏家产品,涵盖「超凡恐龙战队」产品系列作品。
下半年,现有系列持续出货,并将推出“地城爬行者卡尔”(基于畅销小说、面向收藏家)和“巴黎与狗狗”(以帕丽斯·希尔顿为灵感、面向5-8岁儿童)两大新品牌,并开始付运《哥斯拉与金刚:超新星》电影首批产品,且七月起再获1100万元退税,预期带动业务增长。
玩具生产大厂美力时上半年综合收入达3.05亿港元(约合人民币2.61亿元),同比增长28.2%,主要受益于美国新主要客户贡献、新产品系列成功推出及销售渠道改善,同时原设备制造业务的销售增长和盈利能力提升也进一步扩宽了客户基础。
期内股东应占溢利由去年同期亏损1224万港元转盈至约490万港元(约合人民币419.5万元),实现140%的扭亏为盈,得益于原设备制造销售额增加及成本控制措施有效,营运开支因节约、自动化和减员而下降。
2026上半年,美力时提升品类渗透,推动原设备制造、原品牌制造(如“MightFleet”及“Powershots”)和原设计制造授权品牌(如“SpongeBob Square Pants”及“CAT”)录得销售增长,抵销了部分其他产品线跌幅。
同时通过客户导向创新和售后支援应对市场变化,并聚焦北美及欧洲客户忠诚度、优化产品组合与库存管理,持续推出新品牌“Powershots”及加强核心品牌营销活动。
美乐雅、华立科技、卡淘:老赛道面临新挑战
主打荧光玩具的美乐雅,营业收入为2.35亿元,较去年同期增长11.85%,归母净利润为514.57万,较去年同期下滑68.04%
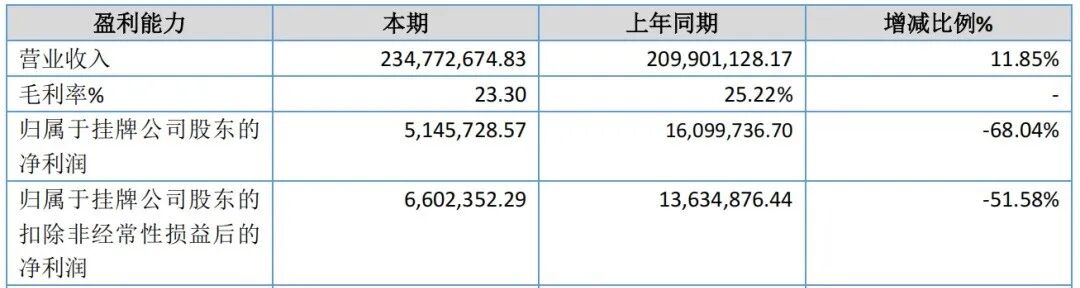
美乐雅2026上半年简要业绩
营收增长主要是因为公司持续拓展海外市场,外销收入增加。
美乐雅的产品主要出口北美、欧盟等地区,核心客户包括 Disney、Walmart、MICHAELS、TESCO 等大型连锁超市及利丰集团、RMS、Toysmith 等贸易龙头企业,订单量持续增加。
净利润下降系汇兑损失导致财务费用大幅增加,以及海外子公司补贴收益较上年同期减少 94.13%等因素叠加导致盈利水平阶段性下降。
按区域划分,境外销售收入2.3亿元,同比增加12.17%,毛利率下滑1.8%至23.5%;境内销售收入519.36万元,同比下滑0.6%,毛利率增加至11.21%。占总营收的比重分别为97.8%和2.2%。
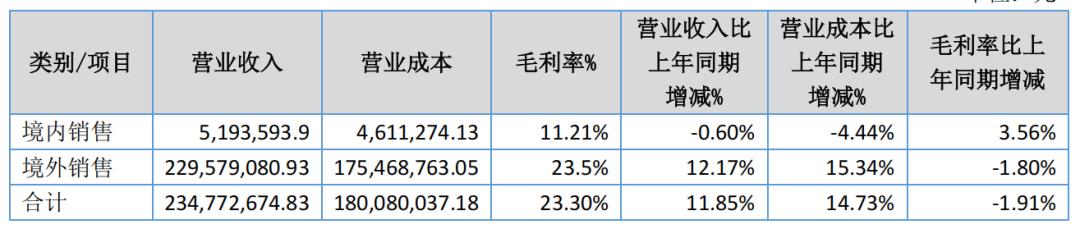
美乐雅2026上半年收入构成
在游艺机渠道售卖卡牌的华立科技,上半年实现营业收入3.34亿元,同比下滑30.59%;归母净利润-1.09亿元,同比由盈转亏。
其中,主要产品是卡牌的动漫IP衍生产品板块,销售收入1.19亿元,同比减少28.20%,为近五年来首次出现下滑,公司指出卡牌类产品受消费意愿波动影响明显。
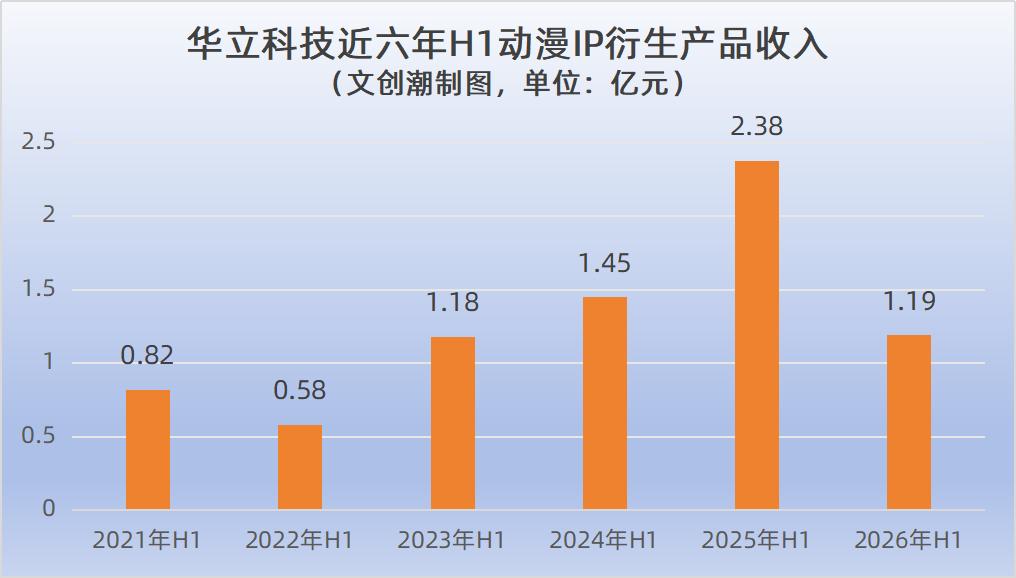
近期,华立科技在原有动漫、游戏IP的基础上,切入体育IP寻求增量,推出新品《NBA超级全明星》,覆盖30支NBA球队、超180位实名球星,并融合线下互动体验、实体球星卡收集、小程序数据绑定与角色养成,构建“收集—养成—对战—游玩”一体化体验。
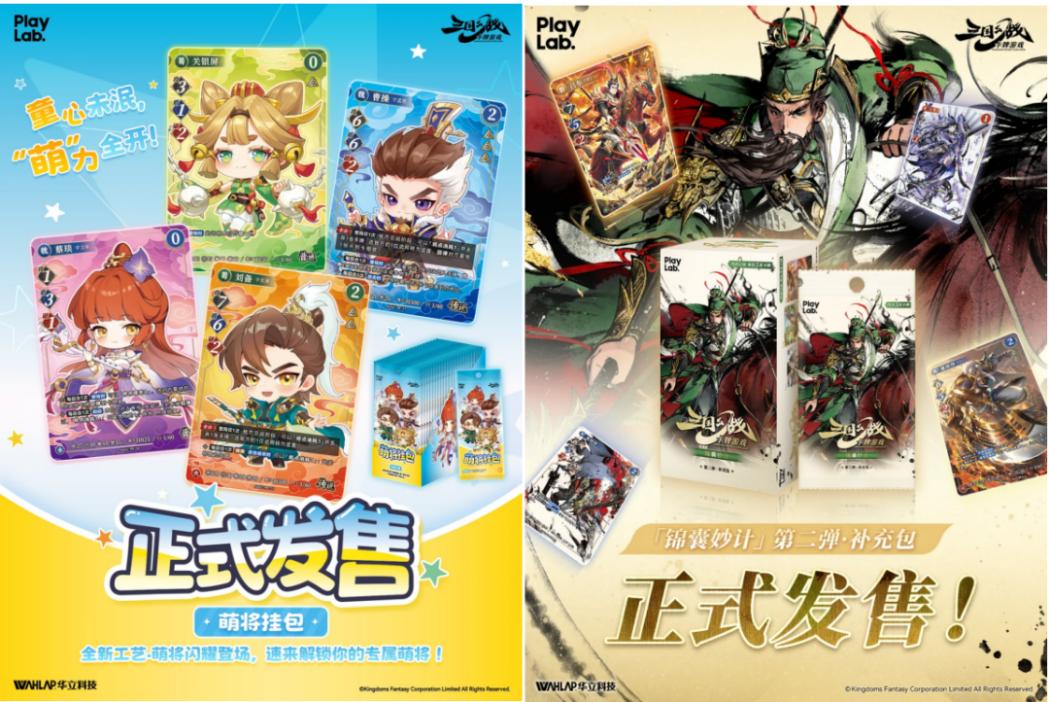
此外,华立科技2025年收购的卡牌与潮玩设计公司PlayLab,今年上线了三国幻战TCG萌将挂包系列以及「锦囊妙计」第二弹产品。
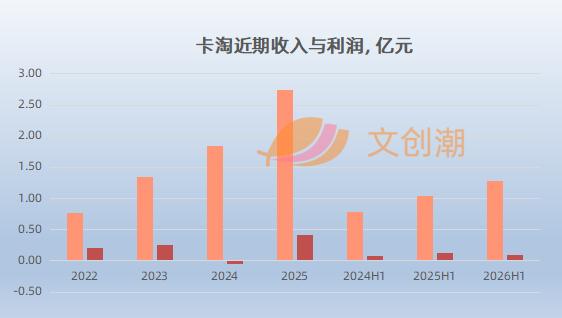
2026上半年卡淘的收入同比增长23%,达到1.23亿元;净利润则同比下滑26%,剩下897万元。
卡淘上半年在用户运营与行业合作层面的动作都不少,比如举办卡淘嘉年华和多个城市的卡淘周末集,DAKA携手国际米兰足球俱乐部和克罗地亚国家足球队推出官方球星卡、举办尤文图斯传奇球星马尔基西奥的签售会、签约中国板式网球运动员张博厚(在2025年创下亚洲最高排名),等等。
卡淘还在寻求逐渐打破“球星卡交易网站”的形态约束,2月上线一项针对评级卡的专业仓储与交易服务“卡淘Vault”,同时完善会员积分体系;6至7月在上海落地线下快闪店;平台自身也往明星小卡、《宝可梦》TCG等球星卡以外的产品类型延伸。
铜师傅、实丰文化:切入新赛道,利润锐减
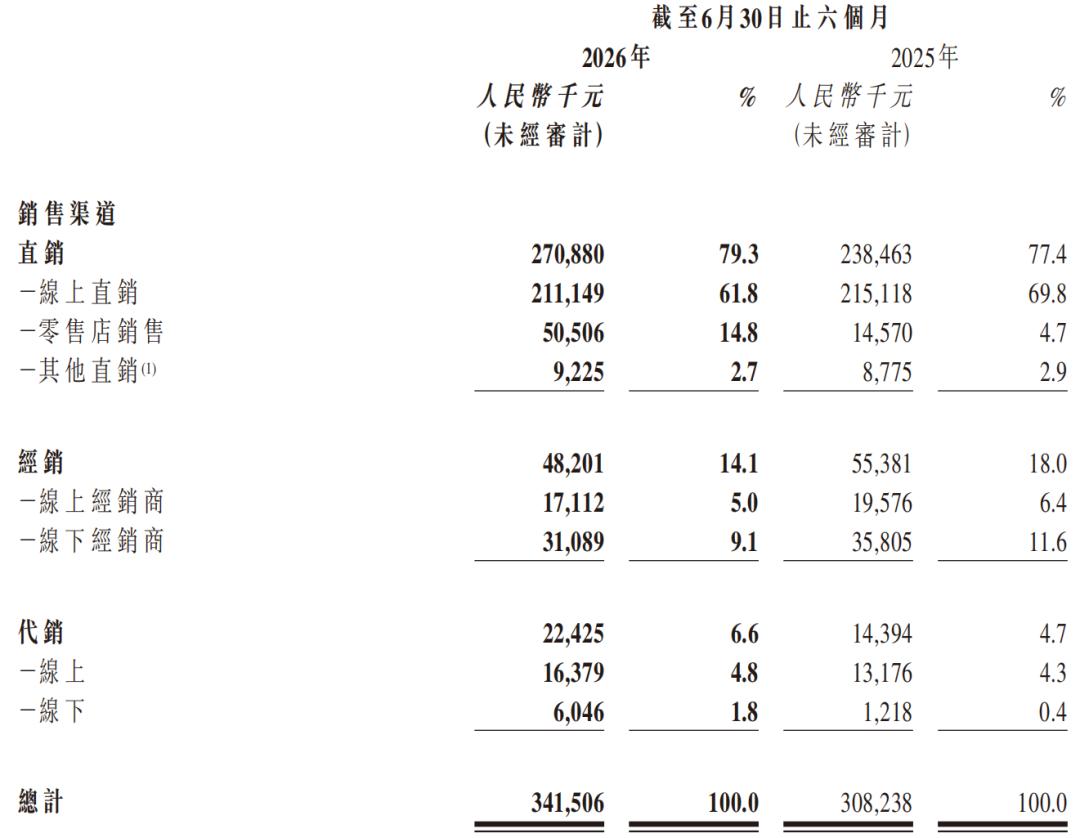
今年3月刚敲钟的铜师傅,发布上市后首份业绩报告:受益于线下直营店数量扩张及代销网络的持续拓展,2026上半年实现营业收入3.415亿元,同比增长10.8%;但收入增长并未带来利润提升,期内净利润从去年同期的3024万元骤降至仅128万元,同比暴跌95.8%,经调整净利润也下降了61%至1670万元。
利润崩塌主要因线下直营店快速扩张(同比净增55家),带动门店销售人员薪酬、租金及装修摊销等销售及营销开支大幅同比增长71.2%;同时产能扩张及生产线升级带来阶段性成本上升、持续加大研发投入以及上市募集资金港元结汇产生的汇兑损失等多重因素共同影响。
显然,当前铜师傅处于“以利润换空间”的扩张阵痛期,管理层的逻辑是先把门店网络和产能骨架搭起来,待新开门店逐步渡过培育期、新产线产能利用率提升带来规模效应后,相关固定成本将逐步消化。
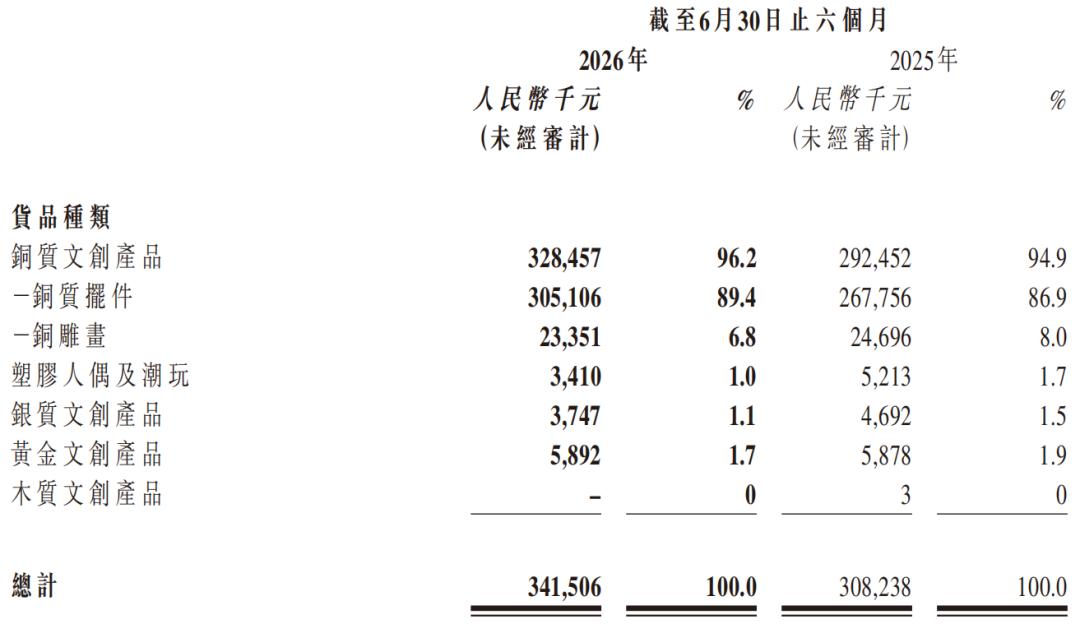
分产品来看,核心的铜质文创产品贡献了96.2%的收入,铜质摆件收入从2.678亿元增至3.051亿元,依然是绝对主力,但公司正积极拓展银质、黄金及塑胶潮玩等新材质品类以期逐步降低对铜材的依赖。
在产品战略上,铜师傅维持“原创为本,IP授权为辅”的方针,上半年新推出368个SKU,其中原创143个,代表系列包括「齐天大圣」、「貔貅」等传统题材。上半年集团前五大热销系列产品(包括葫芦系列、大圣系列、凡人修仙传系列等)均以原创产品为主。
联名及IP授权共225个,目前已获得《大话西游》《剑来》《蜘蛛侠》《复仇者联盟》等知名影视IP授权,并与陕公历史博物馆、甘肃省博物馆签订联名协议,覆盖不同价格带及消费场景。近日,它还上线了凡人修仙传第二波新品。
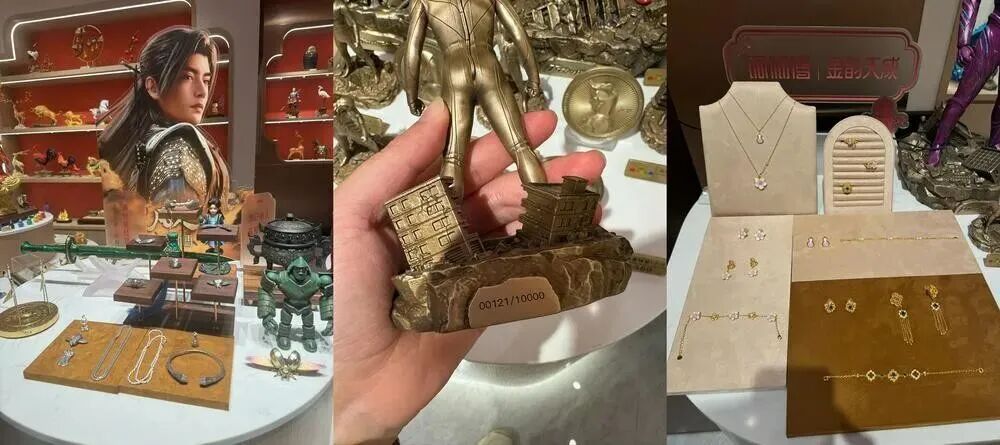
从渠道端来看,线上销售一直是铜师傅的主要渠道,线下渠道也在快速扩张,截至6月30日及8月28日,公司直营店总数分别为65家及72家,分布在全国19个省、自治区及直辖市的主要城市。线下直营店的快速扩张有效带动直销渠道收入增长,上半年的直销渠道收入达2.7亿元,同比增长13.6%。
此外,铜师傅与OLE、山姆、胖东来等高端商超签订合作协议,并与武当山等文旅机构开展联名开发合作模式,与Bilibili、万维猫动画、阅文集团开展销售合作,带动代销收入由去年同期的1440万增长至2240万元。
在AI玩具领域大力投入的实丰文化,上半年实现营业收入2.12亿元,同比增长11.83%;归母净利润308.52万元,同比下滑26.09%。
实丰有玩具、游戏及新能源三大核心业务,玩具品种达1000多种,形成“AI 智能电动玩具、IP动漫衍生品玩具、潮流玩具”三大主要产品线。上半年玩具业务实现营收1.03亿元,同比下滑9.08%。
玩具业务按地区看,境内收入4857.9万元,占玩具业务营收比重为47.3%;境外主要是北美和欧洲的营收贡献最大,其次是亚洲、大洋洲和南美洲。
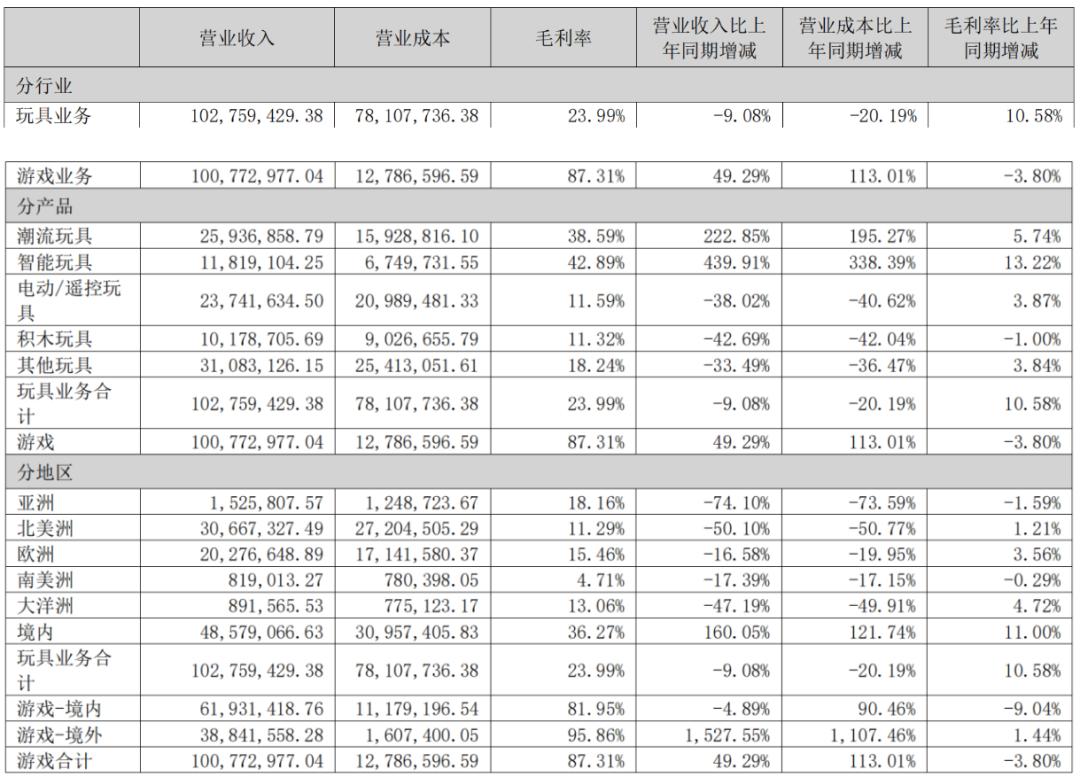
实丰文化收入构成
AI玩具方面,2026年5月,实丰文化推出针对3-10岁的“麦克AI飞飞兔”,眼部升级为电子屏可切换表情,胡萝卜改为麦克风可开启演唱模式,并联动喜马拉雅、贝瓦儿歌提供内容;8月推出儿童智能穿戴设备“AI守护星”,无屏设计,支持一键通话、定位及AI拍学、问答功能。
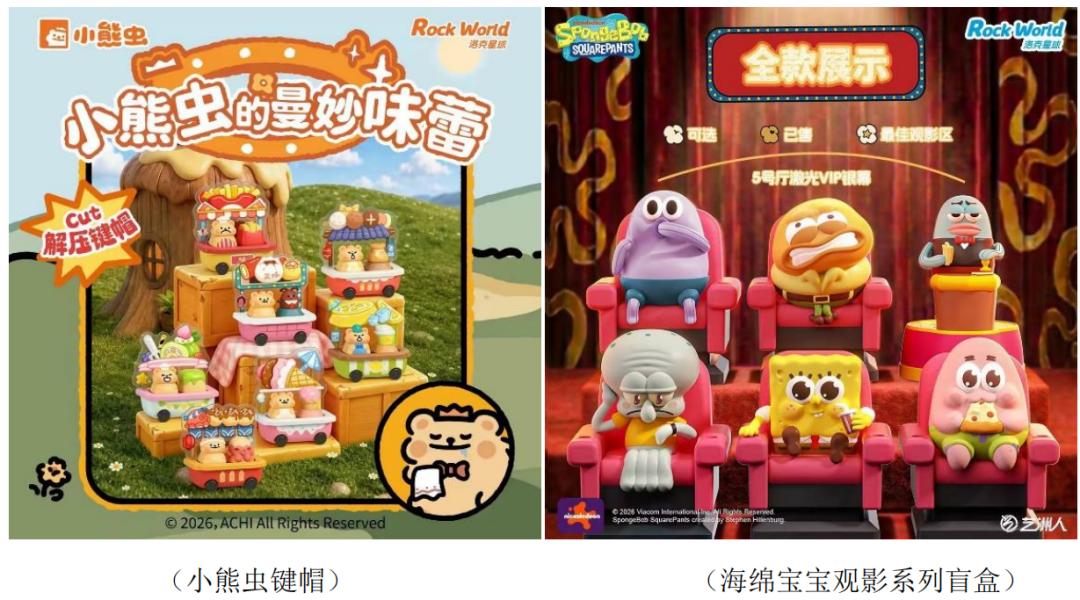
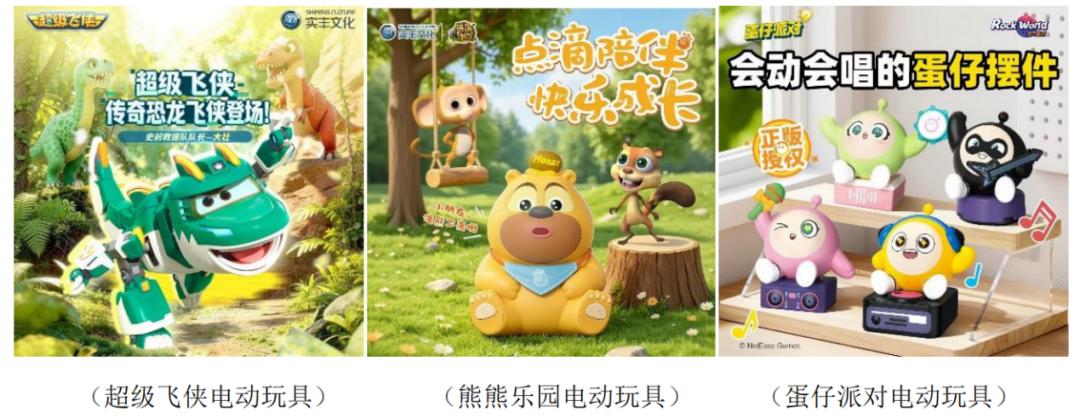
潮玩方面,公司已获得宝可梦、迪士尼(冰雪奇缘、玩具总动员、疯狂动物城、怪兽大学等)、海绵宝宝、蛋仔派对、超级飞侠、熊熊乐园、喜羊羊与灰太狼、小刘鸭、乖巧宝宝、萌二、奇魔猪、小熊虫、猪小屁等IP授权,IP版图包括动漫、手游、潮玩文创等多个赛道。
产品方面,核心创新品类光动系列盲盒,采用「遇光可动」的设计打破传统盲盒的静态玩法;同时打造专属IP键帽产品,融合潮流与实用性。此外,公司推出电动玩具系列,进一步丰富动态IP潮玩的产品体系。
2025年12月和2026年4月,实丰文化旗下负责AI玩具业务的实丰智能两次获得粤财产投基金的注资,合计融资1亿元,估值3亿。
2026上半年,实丰文化主打“儿童早教陪伴机器人”领域的智能玩具业务,实现收入1181.91万元,此外其潮流玩具、电动/遥控玩具、积木玩具分别实现收入2593.37万、2374.16万、1017.87万元
本文来自微信公众号“三文娱”(ID:wenchuangx),作者:IP文创 全球潮向,36氪经授权发布。