上海九批次土拍,释放一个超预期信号
作为828现房新政后的第二场土拍,上海九批次土拍还是给出了超预期的信号。
这个超预期的信号来自于浦东金桥低密宅地,5家房企竞拍143轮,溢价率达到30%。
土拍热度的分化早在报名阶段就已经显现出来:黄浦老西门地块因体量小、还有一部分商业自持,只有中海地产一家报名,最终中海以总价约38.88亿、综合楼面价约9.69元/平方米将内环核心地块收入囊中;静安大宁纯住宅地块吸引2家竞买主体,经过78轮竞价,被象屿&建发联合体以约70.5亿拿下,溢价率5.48%。
本批次三宗地块覆盖内环核心、内中环改善带、浦东产城融合区三个市场梯度,总成交金额约129.1亿元。
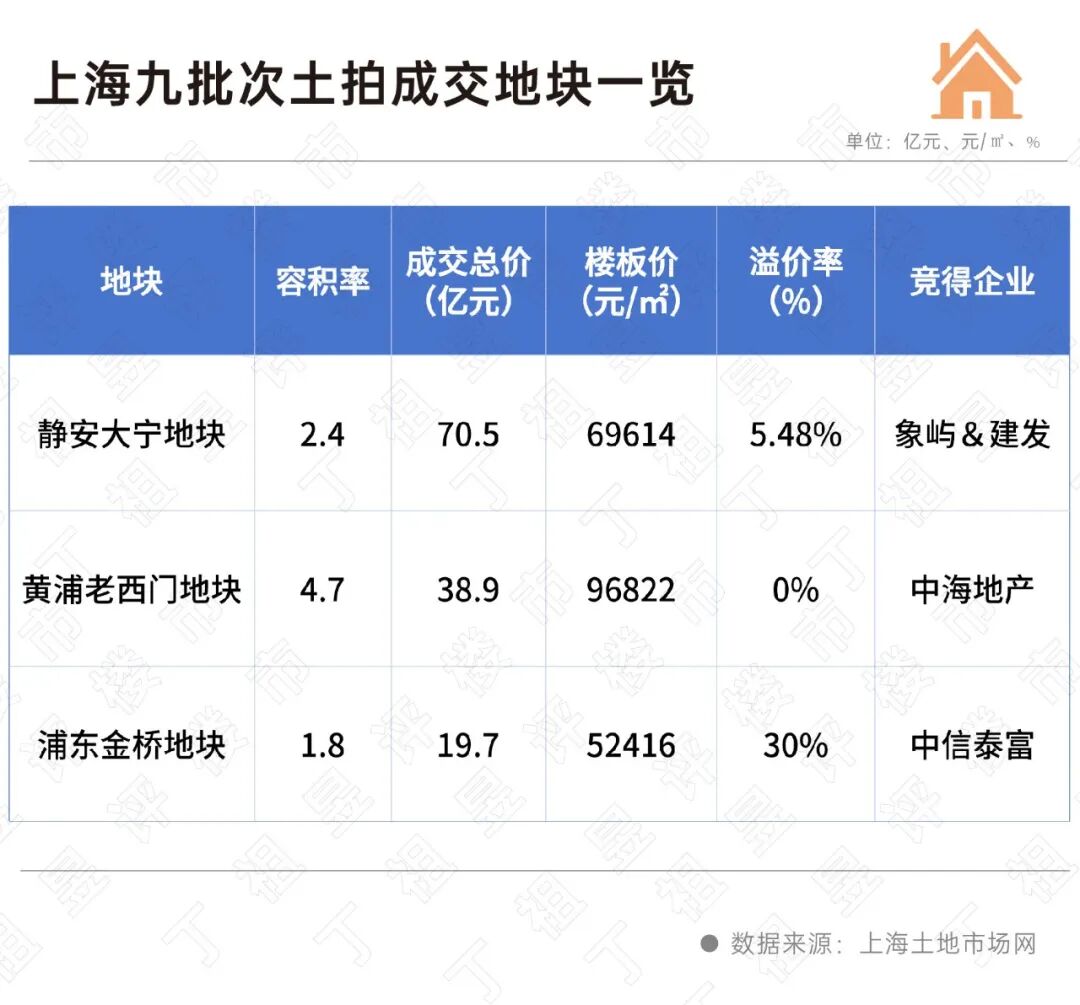
现房新政之后,房企需自有资金购地、优先现房销售,资金压力加大,无论是内环核心地块底价成交,还是内中环改善成熟板块理性竞价,当前房企拿地整体仍然克制谨慎,而总价较低、安全可控的低密宅地成为房企争夺的重点。
01
内环断供十年的核心地块
被中海“捡漏”?
黄浦老西门271A-03地块作为黄浦核心区断供十余年的宅地,也是本批次唯一坐落在内环以内的商品住宅地块。
地块所在的老西门板块,是上海传统的核心成熟居住区,紧邻西藏路市级南北发展廊道,周边商业、教育、医疗资源均处于全市第一梯队,紧邻翠湖天地等城市标杆豪宅项目,经过十余年发展已经形成了稳定的高端居住氛围。
不过该地块也是本批次规模最小的一块地,仅约0.85万㎡,容积率4.7,起始总价38.88亿元,起拍价9.69万元/㎡,剔除10%自持商业及公共服务设施建面后,纯住宅起拍价10.87万元/㎡。
最终,中海以底价竞得。这是年内中海地产在上海公开市场的第二次出手。8月31日中海以总价150.2亿元底价竞得真如核心综合体地块,年内在上海公开市场的拿地金额达到189亿元。
该地块只有中海一家报名,很大的原因在于项目体量较小,且限制条件较多,对开发商的实力有较高的要求,地块挂牌前完成了两轮规划指标调整,容积率下调至4.7,建筑限高同步降至80米,计容建筑面积减少约4875平方米,同时要求对地块内一处未定级不可移动文物实施保留保护。
项目利润空间整体可控,原因有两点:
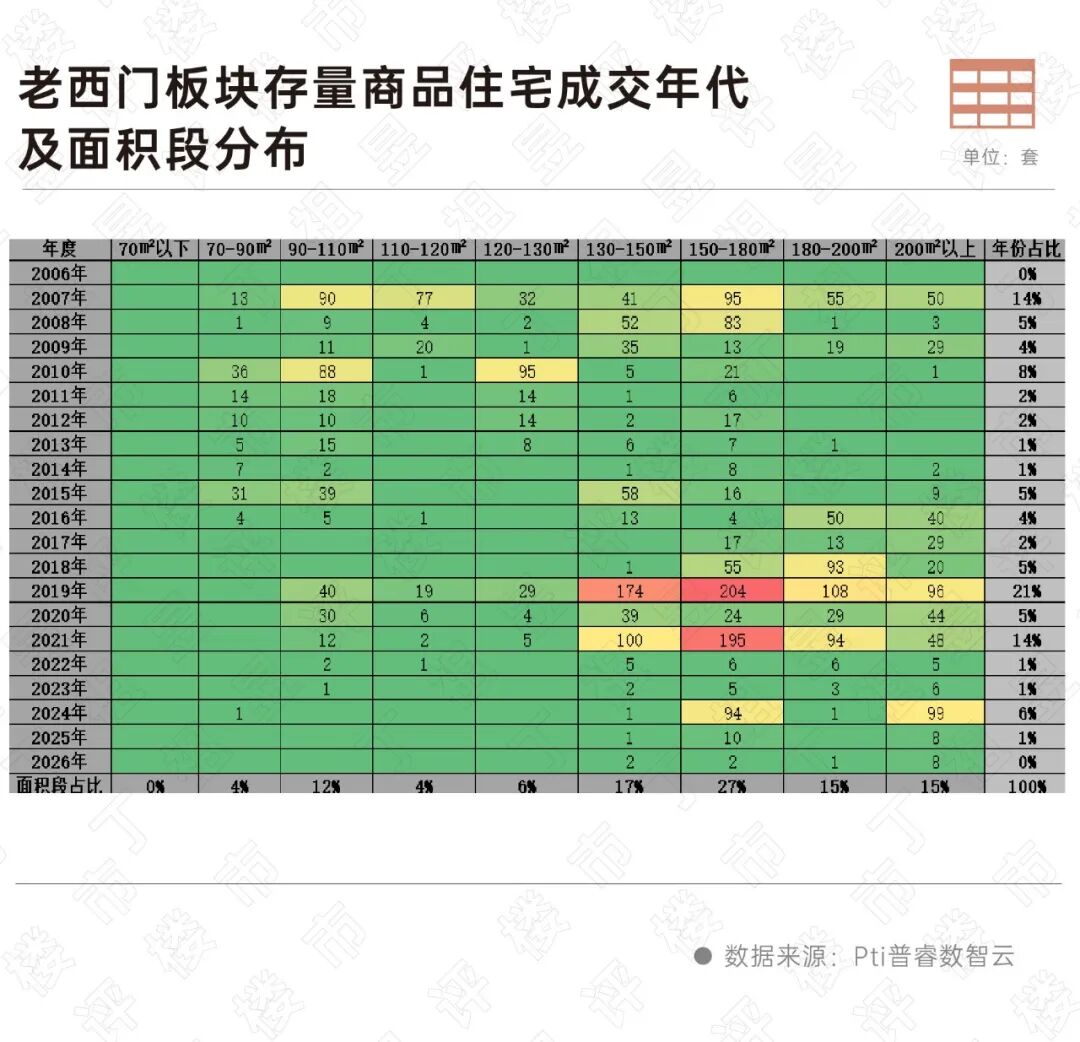
首先项目价值具备扎实的市场支撑。老西门板块商品住宅近年供应整体收缩,2006年至今,板块商品住宅供应高峰集中在2019年,2026年至今尚无新增商品住宅入市,板块存量住房以大户型改善产品为主,150-180平方米面积段占比达到27%,板块内长期以高端改善、终极改善需求为主导,本次地块出让不仅填补了板块多年的宅地供应空白,调规后的产品定位也与存量市场的高端底色高度契合,因此市场具备一定的需求支撑。
其次,邻近片区的次新二手房挂牌均价普遍在18万-20万元/平方米区间,近年入市的翠湖天地六和庭、昼锦华苑等新房项目也都实现了较快去化,市场对核心区高端住宅的接受度持续处于高位,未来项目入市后定价与周边标杆二手房存在合理的价格梯度。
02
静安大宁地块竞价克制
建发联手象屿补仓
静安大宁地块是本批次体量最大的一宗宅地,建筑面积约10.13万方,也是静安近五年来住宅体量最大的纯宅地。
地块吸引2家竞买主体参与现场竞拍,分别是象屿&建发、招商蛇口&南山&滨江&南通瑞城联合体。
企业的价值判断仍然押注在核心改善板块,对于核心板块高总价地块,房企联合拿地成为主流,此次竞拍除了象屿和建发,招商蛇口、南山、滨江、南通瑞城4家房企组成联合体,民企滨江也出现在了上海土拍市场。
最终,经过78轮竞价,由建发联手象屿以总价70.50亿元竞得,成交楼面价69614元/平方米,溢价率5.48%。但整体竞价加价节奏比较克制,整体以小幅递增为主。
这是年内建发在大宁的第二次落子,今年6月底第五批次土拍,建发经过168轮竞拍以总价近73亿元拿下大宁一宗宅地。本次补仓大宁成交楼面价比上一次便宜了1.2万/平米。
对比当前在售项目,板块附近的中建玖上琅宸此前拿地楼板价约6.83万元/平方米,目前在售高层均价约13.6万元/平方米;大华静安年华拿地楼板价高达9.27万元/平方米,在售均价约13万元/平方米。
此次大宁地块成交楼面价69614元/平方米,拿地成本明显低于大华项目,与中建项目处于相近区间,未来入市后定价空间相对充裕,预计主力户型将覆盖110-140平方米改善段,利润空间处于合理区间,加之板块内供应稀缺且依托板块成熟的改善客群基础,去化安全性较强。
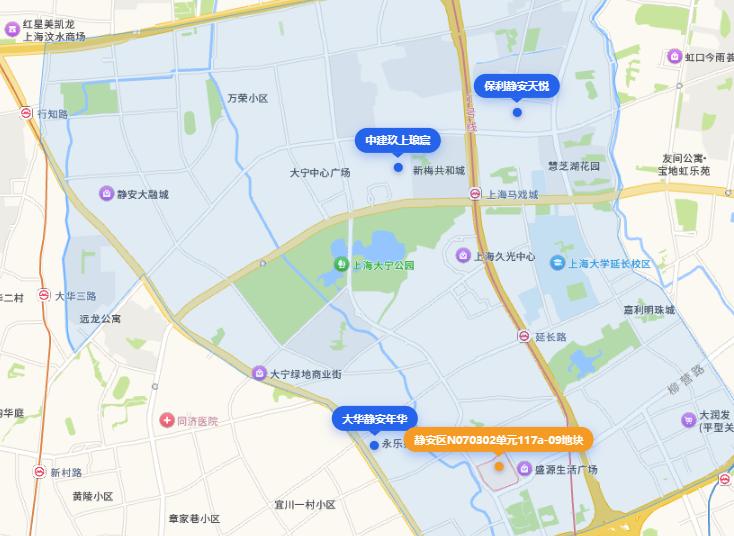
静安大宁地块区位及周边情况
03
中信泰富143轮拿下金桥地块
房企押注安全度高的低密宅地
浦东金桥地块,是本批次容积率最低的纯住宅地块,容积率只有1.8,起拍总价15.21亿,也是本轮热度最高的地块,溢价率达到30%。
地块一共吸引了中信泰富、越秀、招商、金茂、绿城&浙交投&西子5家竞买人。最终,经过143轮竞价,由中信泰富竞得,成交总价19.72亿元,平均楼板价5.2万元/平方米。
地块处于金桥智能制造产业集群辐射范围,周边聚集大量科创企业与产业就业人口,是浦东产城融合发展的典型区域。地块临近9号线、12号线、14号线轨交站点,日常通勤与跨区域出行便捷度较高,对产业就业人群的吸附能力较强。
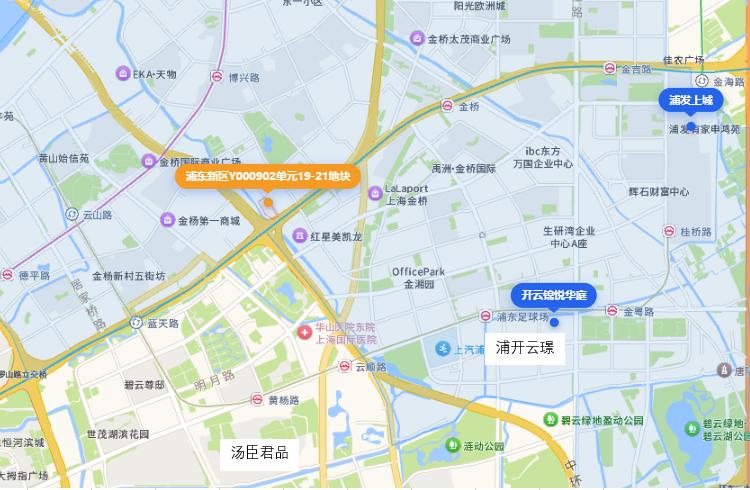
浦东金桥地块区位及周边情况
从周边项目来看,浦发上城作为三轨TOD综合体项目,入市均价约6万元/平方米;碧云板块的汤臣君品定位偏高端改善,在售均价约8.25万元/平方米;此前售罄的浦开云璟项目均价约9万元/平方米。板块内二手房均价约4.9万元/平方米,新房与二手房之间存在明显价差。
同时,板块内低密改善型供应相对稀缺,本次低密宅地供应能够填补板块内低密产品的空白,依托稳定的产业人口底盘,项目去化具备扎实的需求支撑。
结语
828现房新政后,上海两场土拍印证:现房时代下,优质低密宅地热度依然不减。本次金桥1.8容积率低密宅地溢价率30%;八批次泗泾1.2容积率低密纯宅地溢价率超过16%。原因在于,低密多层产品的工期整体可控,部分房企小高层、多层产品已经能控制在12-18个月完成毛坯竣备。
同时,合作拿地成为常态,比如本次静安大宁地块,参拍房企均为联合体,单一主体独立拿地的资金成本上涨、周期拉长,未来项目合作、联合体拿地将成为更为普遍的选择。
从企业拿地行为来看,无论是央国企独立操盘,还是头部房企联合拿地,拿地标准仍然是区位成熟、配套完善、需求有支撑。也就是说,优质核心资产依然是房企布局的优先选择。
后续随着政策细则持续落地,上海土地市场预计将继续保持“总量平稳运行、板块结构分化、核心价值稳固”的格局,具备稀缺性与刚性需求支撑的地块,其价值韧性还会进一步显现。
本文来自微信公众号“丁祖昱评楼市”,作者:编辑部、普睿研究,36氪经授权发布。