安克不想只卖充电宝了
前不久安克创新刚发布了半年报,上半年营收166.05亿元,同比增长29.05%;扣非归母净利润14.39亿元,同比增长49.65%。扣非增速高于归母增速,说明增长不是靠非经常性损益撑起来的。
但安克身上更值得看的东西,不在财报里。
2025年4月,这家以充电配件起家的公司,旗下eufyMake品牌推出了一台UV打印机E1,上线Kickstarter一分钟内众筹破百万美元,最终以4676万美元刷新平台全品类历史纪录。今年3月,这款产品在国内AWE展会上正式开售,定价13999元。
一个卖充电宝的公司,为什么在一台打印机上跑出了这样的成绩?这个问题比财报增速本身更接近安克的真实面貌。
市场对安克的认知,长期停留在“消费电子配件公司”这个标签上。充电品类确实仍是安克最大的收入来源,2026年上半年贡献了53.8%的收入。但另外46.2%的收入来自储能、智能安防、智能影音,以及UV打印等新品类。
这个结构意味着,用“充电宝公司”的框架去理解安克,已经不够用了。
华创证券在最新报告里将安克放进宝洁的坐标里看,这个参照指向一个核心问题:
安克到底是一家靠单品爆款驱动的硬件公司,还是一家具备平台化能力、能在不同品类间持续迁移竞争力的消费电子平台?
1
充电业务跟手机销量几乎没关系
市场对安克充电业务最大的误解,是把它和手机周期绑在一起。
直觉上手机销量下滑,配件增速理应放缓。但数据给出的答案恰恰相反,过去五年,安克充电业务实际平均增速约22%,比市场预期高出7个百分点。
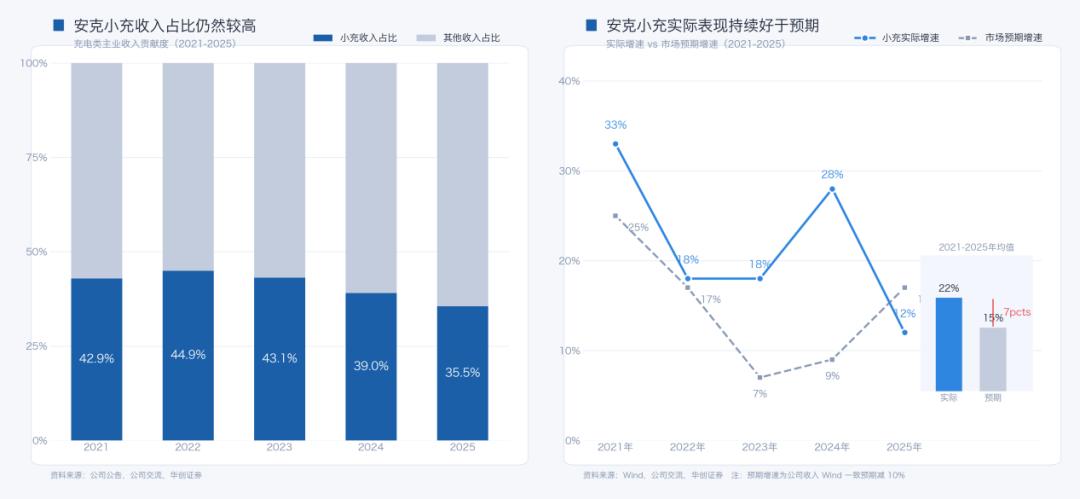
2025年手机出货量增速为负,安克充电类增速仍在12%以上。市场习惯把配件当成手机的附属品,但数据不支持这个判断。
原因在于充电配件的第一性不是给手机续命,而是保持电子设备正常运作。2023年全球人均移动电子设备3.6台,手表、耳机、相机、笔记本都需要补能。设备越多,充电需求越刚性,跟手机卖多少台没有直接关系。
换言之,量增的逻辑不依赖手机换机周期。充电宝理论寿命5年以上,实际更换周期1.5年,原因异常朴素——容易丢。
成都东站遗失物品统计中,充电宝占比22.8%,居首位。丢失即重购的需求,让这个品类有了独立的增长节奏。
价增的逻辑更清晰。2020到2025年,充电器均价从79.5元涨到125.6元,年复合涨幅10%。高功率、多接口、无线化产品占比持续提升,安克7系产品收入占比从3%升至16%,远期目标30%到40%。
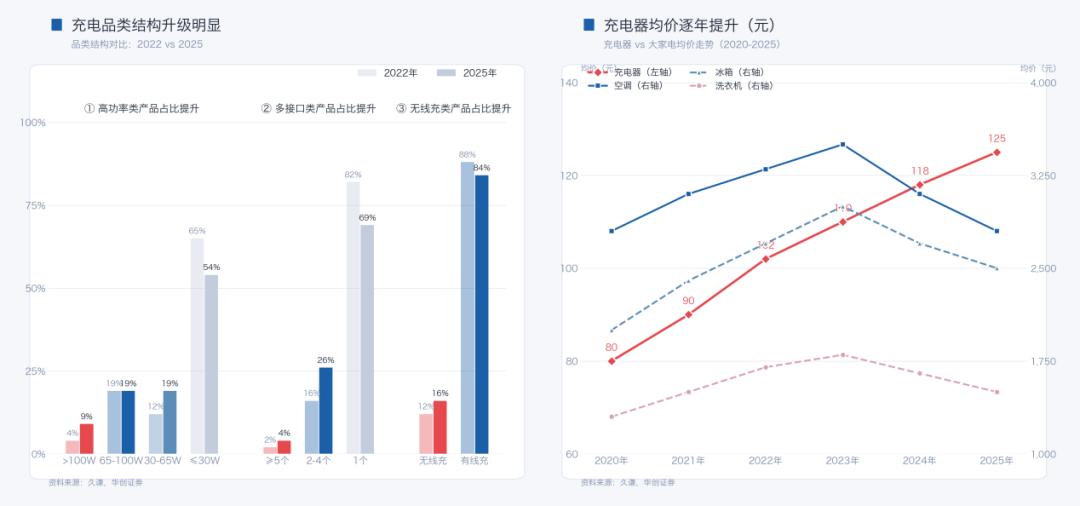
这不是参数升级,是围绕设备识别与电池保护做差异化。安克PowerIQ 5.0通过内置协议数据库识别设备型号,按对应协议调整输出电流电压,把热量留在充电器里而不是手机电池里。
2
第二曲线的确定性分化
充电业务提供了稳定的底盘,但安克的增长故事不能只靠充电。2026年上半年,储能、智能安防、智能影音等品类合计贡献了46.2%的收入,其中储能的增速最快。问题在于,这些新品类之间的确定性差异很大,不能一概而论。
先看储能。这个品类的需求爆发,本质上不是技术突破驱动的,而是政策窗口打开后,产品形态能不能接住的问题。
美国市场的驱动力来自电网老化,70%的输电线路和变压器运行超过35年,极端气候又让停电事故频发。加州NEM3.0政策把光伏余电上网补偿从0.3-0.4美元/千瓦时砍到0.05-0.08美元,降幅约75%。
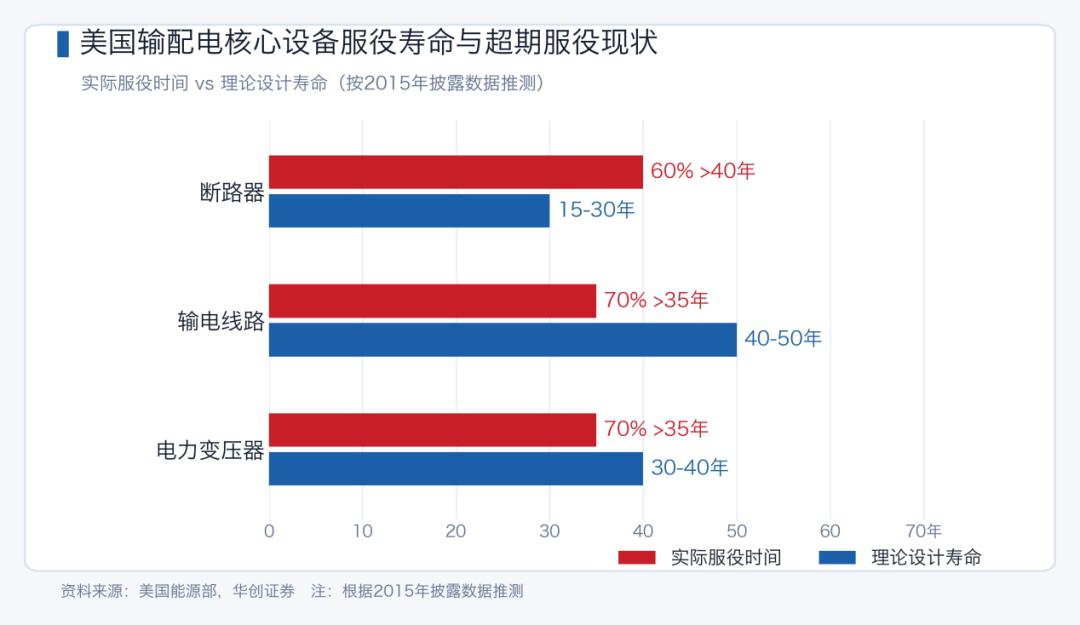
这个政策变化切断了一条靠卖电回本的旧路径,同时打开了一条把电存下来自己用的新路径。配储率从10%出头升到45%,就是这个逻辑的直接结果。
但需求出现了,不等于能被满足。传统户储的安装周期是2到8周,需要专业电工上门,流程涉及勘测、审批、排期、并网,用户从签约到用上电要等三到四个月。
安克SOLIX E10的做法是把这套工程流程压缩成消费电子的交付体验:分体式模块化设计,用户自己堆叠电池,持证电工只负责最后的并网接线,交付周期压到2.5到6.5小时。
这不是产品参数的胜利,是产品形态的胜利。传统户储卖的是系统集成,安克卖的是开箱即用。前者需要渠道商、安装商、审批流程层层分利,后者把中间环节砍掉,用标准化硬件加线上直购直接触达用户。
欧洲的逻辑不同,但产品形态的逻辑是一致的。德国阳台储能解决的是慢、贵、难三个字,传统户储交付3到4个月,成本上万美元,必须电工上门。
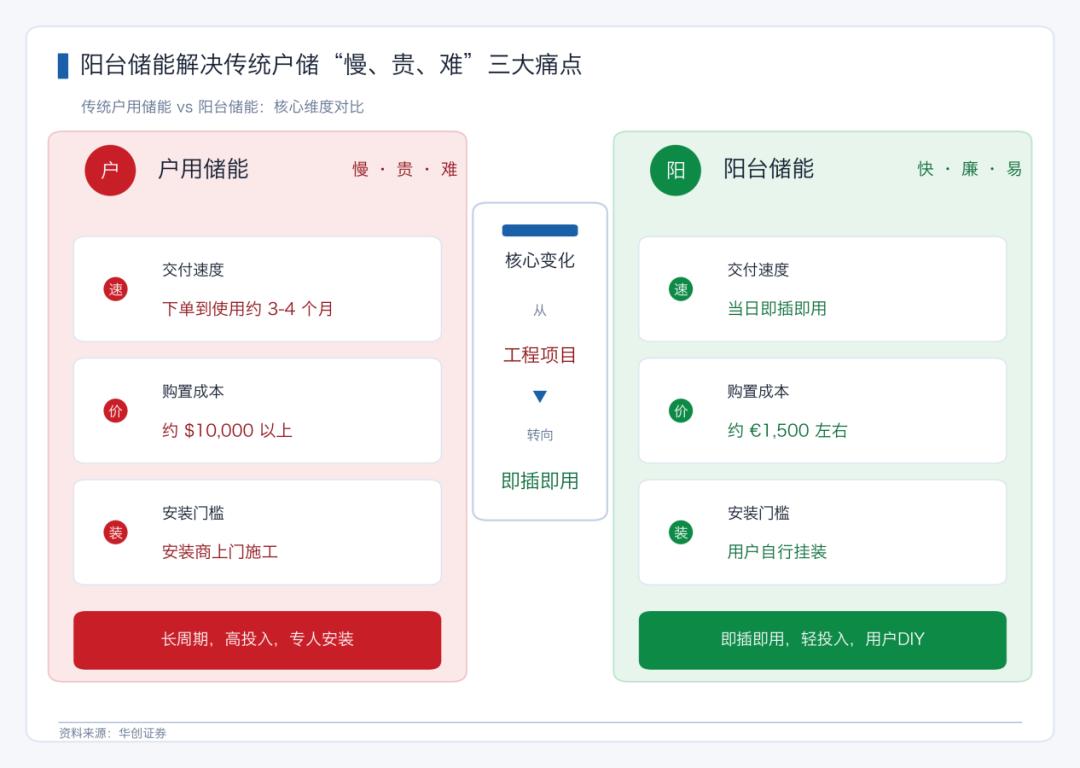
阳台储能即插即用,成本压到1500欧元左右,用户自己挂装。这个品类在德国能起来,前提是政策拆掉了制度门槛,产品拆掉了安装门槛,两个门槛都拆掉之后,需求才被释放出来。
安克在德国阳台储能市场的份额是55%,Solarbank系列一年一代迭代,容量从1.6kWh推到30kWh。这个份额不是靠先发优势拿到的,是靠产品迭代速度跟上了政策放开的节奏。
荷兰市场则是另一个类型的窗口。331万套光伏装机,配储率只有5%,2027年净计量政策终止后,余电不能再抵扣购电,只能按供应商回购价结算。
这个政策变化会强制存量光伏家庭重新算账:要么接受更低的卖电收益,要么加装储能把电留给自己用。安克的Solarbank Max AC用AC耦合方案,不需要更换原有光伏逆变器,直接接入家庭交流侧,针对的就是这批有光无储的存量用户。
把这三个市场放在一起看,储能的确定性来自同一个逻辑:政策创造需求,产品形态决定谁能吃到需求。
美国NEM3.0、德国阳台光伏合法化、荷兰净计量终止,都是已经落地或明确时间表的政策变化。安克在每个市场都拿出了匹配当地政策窗口的产品形态:
E10对应加州的备电需求,Solarbank对应德国的公寓场景,Max AC对应荷兰的存量改造。德国55%的份额是结果,不是巧合。
UV打印的确定性要低得多,这个品类长期停留在工业级应用,设备动辄几十万,喷头成本占硬件40%。安克把喷头控制板卡自研,成本从4000元压到400元,整机体积压缩到工业级的十分之一。
eufyMake E1在Kickstarter众筹4676万美元,刷新平台纪录。但众筹成功只证明了需求存在,没证明复购和售后能撑住。参考拓竹在3D打印赛道4年收入破百亿、净利率30%的路径,安克在UV打印的中性预期是2030年贡献78亿收入。
这个预期的前提是,安克能在拓竹、xTool等竞品大规模入场前,把耗材生态跑通、把售后体系撑住。
3
有哪些风险?
储能业务的政策依赖是最直接的风险。
澳洲CHBP补贴已经退坡,2025年7月初始政策补贴约372澳元/kWh,2026年5月现行政策降至251.6澳元/kWh,降幅32%,且分档递减。欧洲阳台储能虽然政策放开,但EcoFlow、Zendure等竞品持续投入,安克在德国55%的份额大概率回落,研报中性假设已下调至40%。
储能是重资产、重渠道的生意,补贴退坡或电价差收窄会直接压缩需求弹性。
UV打印的风险在于品类导入期的不确定性,众筹用户多为极客与早期采用者,与大众市场的规模化需求之间存在鸿沟。
UV打印机要成为真正的消费级产品,需要跨越耗材复购、操作简化、生态建设等多道门槛。安克此前在3D打印领域已有AnkerMake的尝试,后续因竞争与迭代问题调整方向。
新品类从0到1易,从1到10难。拓竹的成功建立在极致的工程能力与社区运营上,安克能否在UV打印赛道复制,仍需验证。
组织层面的张力同样需要关注,安克曾经拥有近30个产品团队,品类边界分散导致资源摊薄、增长乏力,后来主动聚焦为Anker、eufy、Soundcore三大方向,经营表现才持续超预期。
储能与UV打印的扩张,意味着组织再次面临聚焦与扩张的平衡难题。2026年上半年毛利率提升至49.8%,同比提升5.1个百分点,但销售费用与研发费用同步攀升,多品类经营的费用刚性不容忽视。
外部变量方面,安克北美收入占比虽降至46%,但美国市场仍是核心。2026年上半年,北美、欧洲、中国及其他地区收入占比分别为46%、27%、28%,区域结构在持续分散,但关税、海运成本、汇率的变化仍可能对全球生意产生连锁反应。
4
尾声
2026年9月,在柏林IFA展上,安克宣布了一个更大的动作:将旗下Anker、eufy、soundcore、SOLIX、eufyMake五个子品牌统一为“Anker”一个名字。
同时,安克发布了Anker MindBase,一个本地AI中枢,试图把充电、安防、清洁、储能等品类串联成一个自处理的智能家居生态。
这个动作的意义在于,它回答了导语中那个问题。安克不再满足于做一条产品线、一个子品牌。它要把分散的品类收拢到一个平台之下,用统一的品牌认知和底层技术架构去支撑跨品类的协同。
这和宝洁用汰渍、帮宝适、海飞丝覆盖不同日化品类的逻辑,在结构上是一样的,用组织能力和品牌资产,降低新品类进入的边际成本。
华创证券把安克放进宝洁的坐标里,依据是两者在组织架构、产品创新理念与用人标准上的相似性,剩余价值的起点也恰与2000年的宝洁相近。宝洁用百年时间证明,在分散的品类里持续提升份额,可以穿越周期。
但宝洁的参照只是一个长期视角。安克当前参与品类的全球市场规模约11429亿元,2025年收入305亿元,对应份额仅2.7%。即使行业增速从11.6%回落到10.3%,只要安克年均份额提升32bps,就能实现21%的收入复合增速。
这个弹性远高于宝洁或其他成熟消费品公司,原因在于安克的全球份额基数偏低。
份额提升的确定性,来自安克在用户基数和市场覆盖上的持续扩张。购买用户数从2020年的0.8亿增至2025年的2亿,覆盖国家从100个增至180个,北美收入占比从53.7%降至46.3%,欧洲提升至26.7%。
区域结构的分散,让单一市场的波动不再能轻易撼动全局。
小池塘里能养出大鱼,但池塘的水位、气候与生态,从来都不是一成不变的。安克能否复制宝洁的路径,取决于它能否在多个品类中同时打好份额提升与风险控制的硬仗。安克的中场战事,才刚刚开始。
免责声明:本文基于已公开的资料信息或受访人提供的信息撰写,但解码NewSight及文章作者不保证该等信息资料的完整性、准确性。在任何情况下, 本文中的信息或所表述的意见均不构成对任何人的投资建议。
本文来自微信公众号“解码NewSight”,作者:王四川,36氪经授权发布。