Anker will nicht mehr nur Powerbanks verkaufen.
Vor kurzem hat Anker Innovations gerade seinen Halbjahresbericht veröffentlicht. Im ersten Halbjahr betrug der Umsatz 16,605 Milliarden Yuan, was einem Anstieg von 29,05 % gegenüber dem Vorjahr entspricht; der den Aktionären zurechenbare Nettogewinn nach Abzug nicht regulärer Posten belief sich auf 1,439 Milliarden Yuan, ein Plus von 49,65 % gegenüber dem Vorjahr. Dass die Wachstumsrate nach Abzug nicht regulärer Posten höher ist als die des den Aktionären zurechenbaren Nettogewinns, zeigt, dass das Wachstum nicht durch außerordentliche Erträge gestützt wird.
Aber das, was bei Anker noch mehr Beachtung verdient, steht nicht in den Finanzberichten.
Im April 2025 brachte das Unternehmen, das mit Ladezubehör angefangen hat, unter seiner Marke eufyMake einen UV-Drucker namens E1 auf den Markt. Auf Kickstarter überschritt die Crowdfunding-Summe innerhalb einer Minute eine Million US-Dollar, und am Ende stellte sie mit 46,76 Millionen US-Dollar einen neuen historischen Rekord für alle Kategorien der Plattform auf. Im März dieses Jahres wurde dieses Produkt auf der inländischen Messe AWE offiziell zum Verkauf angeboten, mit einem Preis von 13.999 Yuan.
Warum hat ein Unternehmen, das Powerbanks verkauft, bei einem Drucker solche Ergebnisse erzielt? Diese Frage bringt das wahre Gesicht von Anker näher als die Wachstumsrate der Finanzberichte selbst.
Das Marktverständnis von Anker ist seit langem auf das Etikett „Unternehmen für Unterhaltungselektronikzubehör“ beschränkt. Die Ladekategorie ist zwar nach wie vor die größte Einnahmequelle von Anker und trug im ersten Halbjahr 2026 53,8 % der Einnahmen bei. Die restlichen 46,2 % der Einnahmen stammen jedoch aus neuen Kategorien wie Energiespeicherung, intelligente Sicherheit, intelligente audiovisuelle Produkte und UV-Druck.
Diese Struktur bedeutet, dass der Rahmen „Powerbank-Unternehmen“ nicht mehr ausreicht, um Anker zu verstehen.
In seinem neuesten Bericht stellt Huachuang Securities Anker in das Koordinatensystem von Procter & Gamble, und dieser Bezug weist auf ein Kernproblem hin:
Ist Anker letztendlich ein Hardware-Unternehmen, das von einzelnen Bestseller-Produkten angetrieben wird, oder eine Plattform für Unterhaltungselektronik mit Plattformfähigkeit, die ihre Wettbewerbsfähigkeit kontinuierlich zwischen verschiedenen Kategorien übertragen kann?
1
Das Ladgeschäft hat kaum etwas mit dem Absatz von Mobiltelefonen zu tun
Das größte Missverständnis des Marktes über das Ladgeschäft von Anker ist, es an den Zyklus von Mobiltelefonen zu binden.
Intuitiv gesehen sollte der Absatzrückgang von Mobiltelefonen die Wachstumsrate von Zubehör verlangsamen. Aber die Antwort der Daten ist genau das Gegenteil: In den letzten fünf Jahren betrug die tatsächliche durchschnittliche Wachstumsrate des Ladgeschäfts von Anker etwa 22 %, 7 Prozentpunkte höher als die Markterwartung.
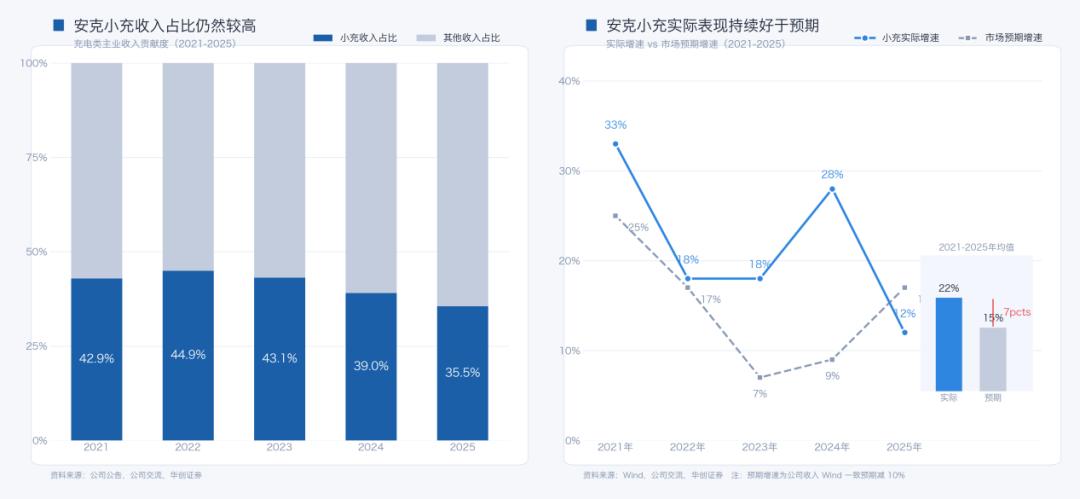
Im Jahr 2025 war die Wachstumsrate des Ausstoßes von Mobiltelefonen negativ, aber die Wachstumsrate der Ladekategorie von Anker lag immer noch über 12 %. Der Markt gewöhnt sich daran, Zubehör als Anhängsel von Mobiltelefonen zu betrachten, aber die Daten stützen diese Behauptung nicht.
Der Grund liegt darin, dass das erste Prinzip von Ladezubehör nicht darin besteht, die Lebensdauer von Mobiltelefonen zu verlängern, sondern den normalen Betrieb elektronischer Geräte aufrechtzuerhalten. Im Jahr 2023 gab es weltweit durchschnittlich 3,6 mobile elektronische Geräte pro Person, und Uhren, Kopfhörer, Kameras und Laptops benötigen alle Energieversorgung. Je mehr Geräte es gibt, desto zwingender ist der Ladebedarf, was keinen direkten Zusammenhang mit der Anzahl der verkauften Mobiltelefone hat.
Mit anderen Worten: Die Logik des Mengenwachstums hängt nicht vom Austauschzyklus von Mobiltelefonen ab. Die theoretische Lebensdauer einer Powerbank beträgt mehr als 5 Jahre, der tatsächliche Austauschzyklus liegt bei 1,5 Jahren – der Grund ist sehr einfach: Sie geht leicht verloren.
In der Statistik der verlorenen Gegenstände am Ostbahnhof Chengdu machen Powerbanks 22,8 % aus und belegen den ersten Platz. Die Nachfrage nach Neukäufen nach Verlust verleiht dieser Kategorie einen unabhängigen Wachstumsrhythmus.
Die Logik des Preiswachstums ist noch klarer. Von 2020 bis 2025 stieg der Durchschnittspreis von Ladegeräten von 79,5 Yuan auf 125,6 Yuan, mit einer jährlichen durchschnittlichen Steigerung von 10 %. Der Anteil von Produkten mit hoher Leistung, mehreren Schnittstellen und drahtloser Technologie steigt kontinuierlich. Der Anteil der Einnahmen aus Produkten der 7er-Serie von Anker stieg von 3 % auf 16 %, mit einem langfristigen Ziel von 30 % bis 40 %.
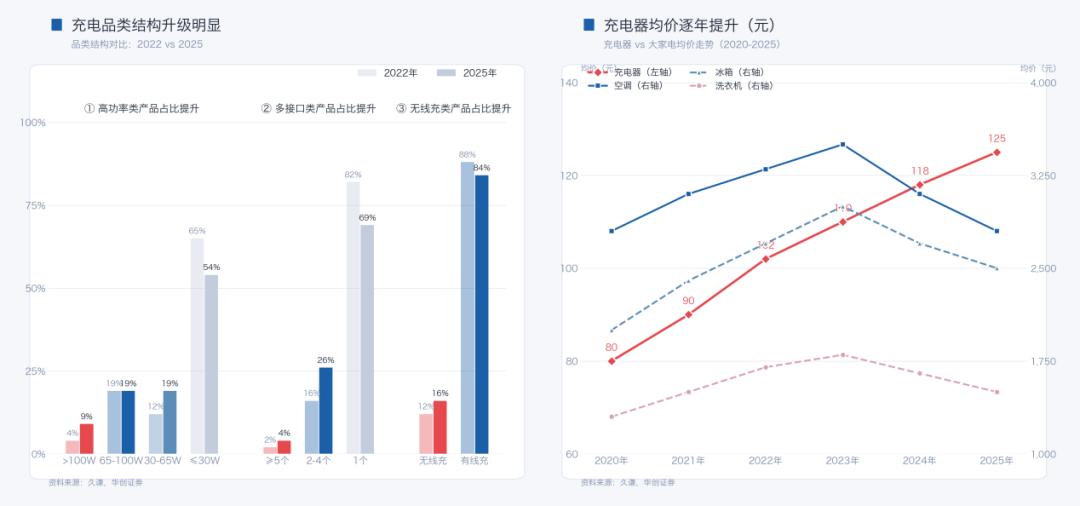
Dies ist keine Parameteraktualisierung, sondern eine Differenzierung rund um Geräteerkennung und Batterieschutz. Anker PowerIQ 5.0 erkennt das Gerätemodell über eine eingebaute Protokolldatenbank, passt den Ausgangsstrom und die Ausgangsspannung gemäß dem entsprechenden Protokoll an und lässt die Wärme im Ladegerät statt im Akku des Mobiltelefons.
2
Die deterministische Differenzierung der zweiten Wachstumskurve
Das Ladgeschäft bietet ein stabiles Fundament, aber die Wachstumsgeschichte von Anker kann nicht nur auf dem Laden beruhen. Im ersten Halbjahr 2026 trugen Kategorien wie Energiespeicherung, intelligente Sicherheit und intelligente audiovisuelle Produkte insgesamt 46,2 % der Einnahmen bei, wobei die Energiespeicherung die schnellste Wachstumsrate aufweist. Das Problem ist, dass die Determiniertheit zwischen diesen neuen Kategorien sehr unterschiedlich ist und nicht pauschal beurteilt werden kann.
Schauen wir uns zuerst die Energiespeicherung an. Der Ausbruch der Nachfrage in dieser Kategorie wird im Wesentlichen nicht durch technische Durchbrüche angetrieben, sondern durch die Frage, ob die Produktform die Nachfrage aufnehmen kann, nachdem sich das Politikfenster geöffnet hat.
Die treibende Kraft auf dem US-Markt kommt von der Alterung des Stromnetzes: 70 % der Übertragungsleitungen und Transformatoren sind seit mehr als 35 Jahren in Betrieb, und extremes Wetter führt zu häufigen Stromausfällen. Die NEM3.0-Richtlinie in Kalifornien kürzte die Vergütung für die Einspeisung überschüssigen Photovoltaik-Stroms von 0,3-0,4 USD/kWh auf 0,05-0,08 USD/kWh, was einem Rückgang von etwa 75 % entspricht.
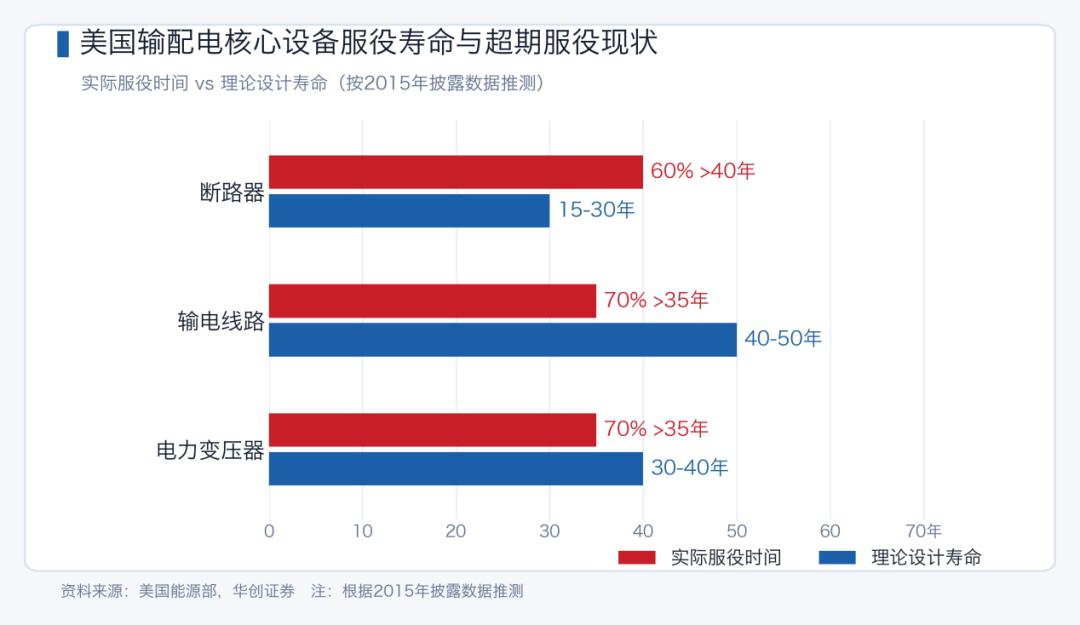
Diese politische Änderung schnitt einen alten Weg ab, die Kosten durch Stromverkauf wieder hereinzuholen, und öffnete gleichzeitig einen neuen Weg, den Strom zu speichern und selbst zu nutzen. Der Anteil der mit Speichern ausgestatteten Photovoltaikanlagen stieg von etwas über 10 % auf 45 %, was das direkte Ergebnis dieser Logik ist.
Aber das Auftreten von Nachfrage bedeutet nicht, dass sie befriedigt werden kann. Der Installationszyklus der traditionellen Haushaltsenergiespeicherung beträgt 2 bis 8 Wochen, ein professioneller Elektriker muss vor Ort kommen, der Prozess umfasst Vermessung, Genehmigung, Terminplanung und Netzanbindung, und der Nutzer muss 3 bis 4 Monate warten, von der Vertragsunterzeichnung bis zur Nutzung des Stroms.
Ankers Lösung SOLIX E10 komprimiert diesen technischen Prozess zu einem Liefererlebnis für Unterhaltungselektronik: Mit einem geteilten modularen Design kann der Nutzer die Batterien selbst stapeln, und der zugelassene Elektriker ist nur für die letzte Netzanbindungsverdrahtung verantwortlich, sodass der Lieferzyklus auf 2,5 bis 6,5 Stunden gedrückt wird.
Dies ist kein Sieg der Produktparameter, sondern ein Sieg der Produktform. Die traditionelle Haushaltsenergiespeicherung verkauft Systemintegration, Anker verkauft „Auspacken und sofort nutzen“. Ersteres erfordert, dass Händler, Installateure und Genehmigungsverfahren Gewinne aufteilen, während Letztere die Zwischenglieder beseitigt und die Nutzer direkt über standardisierte Hardware und Online-Direktkauf erreicht.
Die Logik in Europa ist anders, aber die Logik der Produktform ist dieselbe. Die deutsche Balkon-Energiespeicherung löst die Probleme „langsam, teuer und schwierig“: Die traditionelle Haushaltsenergiespeicherung wird in 3 bis 4 Monaten geliefert, kostet Zehntausende Euro und erfordert zwingend einen Elektriker vor Ort.
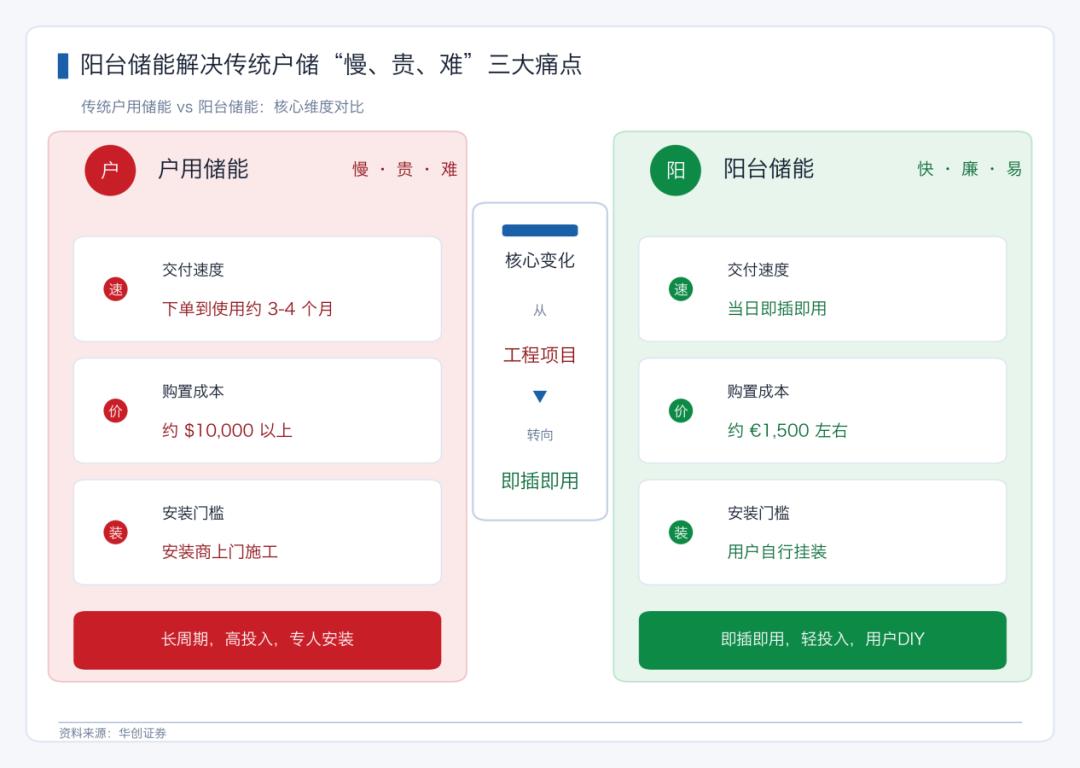
Die Balkon-Energiespeicherung ist sofort einsatzbereit, die Kosten werden auf etwa 1500 Euro gedrückt, und der Nutzer kann sie selbst anbringen. Dass diese Kategorie in Deutschland aufkommen konnte, setzt voraus, dass die Politik die institutionellen Hürden und das Produkt die Installationshürden beseitigt hat – erst nach Beseitigung beider Hürden wurde die Nachfrage freigesetzt.
Ankers Marktanteil auf dem deutschen Markt für Balkon-Energiespeicherung beträgt 55 %, die Solarbank-Serie wird jedes Jahr aktualisiert, und die Kapazität wurde von 1,6 kWh auf 30 kWh erweitert. Dieser Anteil wurde nicht durch einen ersten-Mover-Vorteil erzielt, sondern dadurch, dass die Geschwindigkeit der Produktaktualisierung mit dem Rhythmus der politischen Liberalisierung Schritt hielt.
Der niederländische Markt ist ein weiteres Fenster dieser Art. Es gibt 3,31 Millionen installierte Photovoltaikanlagen, aber der Anteil der mit Speichern ausgestatteten Anlagen beträgt nur 5 %. Nach dem Ende der Netzmessrichtlinie im Jahr 2027 kann überschüssiger Strom nicht mehr zum Ausgleich des Stromkaufs verwendet werden, sondern wird nur zum Rückkaufpreis des Lieferanten abgerechnet.
Diese politische Änderung zwingt die bestehenden Haushalte mit Photovoltaikanlagen, neu zu rechnen: Entweder akzeptieren sie niedrigere Einnahmen aus dem Stromverkauf, oder sie installieren zusätzliche Energiespeicher, um den Strom selbst zu nutzen. Ankers Solarbank Max AC verwendet ein AC-Kopplungsschema, das den vorhandenen Photovoltaik-Wechselrichter nicht ersetzen muss und direkt an die Wechselstromseite des Haushalts angeschlossen werden kann – es zielt genau auf diese bestehenden Nutzer mit Photovoltaik aber ohne Speicher ab.
Wenn man diese drei Märkte zusammennimmt, kommt die Determiniertheit der Energiespeicherung aus derselben Logik: Politik schafft Nachfrage, und die Produktform bestimmt, wer die Nachfrage bedienen kann.
Die US-amerikanische NEM3.0-Richtlinie, die Legalisierung von Balkon-Photovoltaik in Deutschland und das Ende der Netzmessung in den Niederlanden sind alle politische Änderungen, die bereits umgesetzt wurden oder einen klaren Zeitplan haben. Anker hat in jedem Markt eine Produktform vorgelegt, die dem lokalen Politikfenster entspricht:
E10 entspricht dem Notstrombedarf in Kalifornien, Solarbank der Wohnungsszene in Deutschland und Max AC der Bestandsmodernisierung in den Niederlanden. Der Anteil von 55 % in Deutschland ist ein Ergebnis, kein Zufall.
Die Determiniertheit des UV-Drucks ist viel geringer. Diese Kategorie befindet sich seit langem im industriellen Anwendungsbereich, die Geräte kosten oft Hunderttausende Yuan, und die Kosten der Druckköpfe machen 40 % der Hardware aus. Anker hat die Steuerplatine der Druckköpfe selbst entwickelt, die Kosten von 4000 Yuan auf 400 Yuan gedrückt und das Volumen des gesamten Geräts auf ein Zehntel des industriellen Niveaus komprimiert.
eufyMake E1 sammelte 46,76 Millionen US-Dollar bei der Crowdfunding auf Kickstarter und stellte einen neuen Plattformrekord auf. Aber der Erfolg der Crowdfunding beweist nur, dass die Nachfrage existiert, nicht dass Wiederholungskäufe und Kundendienst dies stützen können. Unter Bezugnahme auf den Weg von Bambu Lab in der 3D-Druck-Branche, der innerhalb von 4 Jahren einen Umsatz von über 10 Milliarden Yuan und eine Nettogewinnmarge von 30 % erzielte, liegt die neutrale Erwartung für Anker im UV-Druck bei einem Umsatz von 7,8 Milliarden Yuan im Jahr 2030.
Die Voraussetzung für diese Erwartung ist, dass Anker das Verbrauchsmaterial-Ökosystem zum Laufen bringt und das Kundendienstsystem aufbaut, bevor Konkurrenten wie Bambu Lab und xTool massiv auf den Markt kommen.
3
Welche Risiken gibt es?
Die politische Abhängigkeit des Energiespeicher Geschäfts ist das direkteste Risiko.
Die CHBP-Subvention in Australien ist bereits zurückgegangen: Im Juli 2025 betrug die anfängliche Subvention etwa 372 AUD/kWh, im Mai 2026 sank die aktuelle Subvention auf 251,6 AUD/kWh, ein Rückgang von 32 %, der stufenweise abnimmt. Obwohl die Politik für Balkon-Energiespeicherung in Europa liberalisiert wurde, investieren Konkurrenten wie EcoFlow und Zendure kontinuierlich, sodass der Anteil von Anker von 55 % in Deutschland voraussichtlich zurückgehen wird – die neutrale Annahme des Forschungsberichts wurde bereits auf 40 % gesenkt.
Energiespeicherung ist ein Geschäft mit hohem Kapital- und Kanalaufwand. Ein Rückgang der Subventionen oder eine Verengung der Strompreisunterschiede werden die Nachfrageelastizität direkt verringern.
Das Risiko des UV-Drucks liegt in der Unsicherheit in der Einführungsphase der Kategorie. Die Crowdfunding-Nutzer sind meist Technikbegeisterte und Frühadoptierer, es gibt eine Lücke